富士フイルムの株価は買い時か?分割後の急落理由と2026年の見通し
写真フィルムの盟主から、先端半導体材料やバイオ受託製造(CDMO)を牽引する複合ハイテク企業へと事業構造の転換を成し遂げた富士フイルムホールディングス(4901)。世界的なヘルスケア需要や生成AI普及に伴う半導体ブームを追い風に市場の脚光を浴びる一方、マーケットでは急激な調整局面や神経質なボラティリティに直面する場面も目立っています。
個人投資家にとって参入障壁が下がった株式分割以降、株価がどのような軌跡を描き、なぜ一時的な下落に見舞われたのか。本稿では、最新の業績動向やアナリストの評価、市場関係者への取材データを踏まえ、現在の富士フイルム株を巡る論点と将来の投資妙味を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価変動の主因は、高収益を誇るイメージング事業の好調と、設備投資が先行するバイオCDMO事業の収益化スピードに対する市場の評価ギャップにあります。
- 要点2:株式分割後に生じた急落は、バイオ医薬品市場の一時的な資金調達停滞と大型投資に伴う減価償却負担を嫌気した機関投資家の持ち高調整が主因です。
- 要点3:先端半導体材料のシェア拡大と2026年以降に本格稼働するバイオ大型拠点の寄与を考慮すると、中長期の成長軌道は維持されており、押し目は実質的な選別局面と捉えられます。
【2026年最新】富士フイルムの株価が動く決定的な理由|医療・半導体が握る成長の鍵
富士フイルムホールディングス(4901)の株価形成において、市場参加者が最も鋭く注視しているのは「事業構造の多角化がもたらす利益の質」です。かつての主軸であった写真フイルム事業の市場縮小を乗り越え、同社はヘルスケア、エレクトロニクス(半導体材料・機能材料)、ビジネスイノベーション、イメージングの4セグメント体制を強固に築き上げました。
なかでも株価のマルチプル(PER水準)を大きく揺さぶる最大の推進力が、半導体材料の将来性とバイオCDMO事業の動向です。エレクトロニクス部門では、AI半導体の微細化に不可欠なEUV(極端紫外線)向け最先端フォトレジストやCMPスラリー、さらには買収によって強化した先端半導体用プロセスケミカルが世界トップクラスのシェアを誇ります。半導体サイクルの回復期において、同社の素材群は極めて高い限界利益率を叩き出す原動力となっています。
一方、インスタントカメラ「instax(チェキ)」シリーズや高級ミラーレスカメラ「X/GFXシリーズ」を擁するイメージング部門は、世界的なZ世代の支持やインバウンド消費を背景に営業利益率20%を超える驚異的なキャッシュカウとして君臨しています。しかし、株式市場が企業価値を一段と切り上げるために求めているのは、医療・ヘルスケア分野でのスケール拡大に他なりません。
公式発表資料や業界動向を精査すると、同社が巨額の資本を投じてきたバイオ医薬品の受託製造ビジネスが、先行費用フェーズから回収フェーズへと移行できるかどうかが、機関投資家のバリュエーション見直しの決定的な引き金になっています。安定したイメージングの現金創出力と、ボラティリティを伴いながらも桁違いの潜在成長力を持つ医療・半導体材料。この両輪のバランスが、日々の株価形成を司る核心的メカニズムです。

【チャート推移で検証】なぜ株価は急落したのか?株式分割後の値動きと下落要因の真相
多くの個人投資家を当惑させたのが、1株を3株にする株式分割の影響が浸透した後の値動きです。単元株の購入単価が引き下げられたことで、新NISA制度を活用する個人投資家の買いが先行し、一時は上場来高値圏を快走する場面も見られました。しかしその後、相場全体の調整も重なり、失望売りを伴う下落局面が訪れました。
直近の富士フイルム株価チャート推移を詳細に辿ると、下落の引き金を引いたのは富士フイルム決算短信と業績速報で浮き彫りになったバイオCDMO事業の一時的な収益鈍化でした。市場関係者の証言によると、米国をはじめとする金利高止まりを背景に、主要顧客である米欧のバイオベンチャー企業で研究開発パイプラインの絞り込みや資金調達難が発生。これにより受託案件の意思決定が先送りされ、同社の短期的な稼働率が市場の強気コンセンサスに届かなかったのです。
さらに、デンマークや米国ノースカロライナ州の大規模拠点新設に伴う減価償却費の増加や立ち上げ費用が重なり、ヘルスケア事業の利益率が一時的に押し下げられました。「ハイテク・ディフェンシブの筆頭」として過度な期待を寄せていた国内外のファンド勢が一斉にポジションを縮小し、利益確定売りに動いたことが富士フイルム株価急落の理由の本質です。
しかし、これは競争力喪失による構造的不況ではなく、巨額投資の端境期に生じる典型的な「成長痛」と分析できます。チャート上でも心理的節目となる支持線で下げ止まる兆候が見られ、過熱感の冷却とバリュエーションの是正が進んだ局面と位置づけられます。
【事業構造データ比較】バイオCDMOと半導体材料の将来性|主力4事業の実力値
富士フイルムが持つ多角化ポートフォリオの真価を正確に把握するため、主要4事業の競争環境、業績への貢献度、市場評価を客観的な指標で比較・整理しました。
| 事業セグメント | 詳細・数値データ | 業界の一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| ヘルスケア (バイオCDMO・医療機器) | 数千億円規模の大型設備投資を継続。デンマーク・米国拠点の拡張により抗体医薬の受託能力を大幅増強中。 | バイオCDMO市場は年平均成長率(CAGR)10〜12%の持続的成長が見込まれる先端領域。 | 減価償却のピークアウトと大型商用案件の商業生産開始により、中期の営業利益爆発力を秘める最重要エンジン。 |
| エレクトロニクス (先端半導体材料など) | CMPスラリー、イメージセンサー用材料、EUV用周辺ケミカルで高シェア。インテグリスの化学薬品事業買収が寄与。 | 先端半導体素材市場は生成AI普及で年率15%以上の高成長サイクルに回帰。 | 前工程から後工程(アドバンストパッケージング)まで網羅しており、半導体関連株としての評価余地が大きい。 |
| イメージング (instax・デジタルカメラ) | 営業利益率20%超を達成。instaxチェキの世界的人気継続と高級ミラーレスカメラの品薄が継続。 | カメラ市場全体は縮小傾向にあるが、プレミアム・嗜好品領域は年率5〜8%で底堅く推移。 | 単なるブームを超えた強固なブランド力を確立。同社の研究開発投資を支える盤石な現金創出装置として機能。 |
| ビジネスイノベーション (複合機・DX支援) | オフィス向け機器の保守ビジネスから、クラウド型業務ソリューションやIT支援サービスへ急速に転換。 | ペーパーレス化により複合機単体は成熟・漸減傾向だが、オフィスDX市場は年率7〜9%拡大。 | コニカミノルタとの部材調達連携など構造改革を進めており、安定した利益基盤を堅持している。 |
表から読み取れる通り、同社の強みは「イメージングとオフィス事業が確実な営業キャッシュフローを生み出し、それをヘルスケアと半導体という高成長分野へ再投資する」という自己完結型の資金循環構造にあります。このポートフォリオの強靱さは、単一市場の浮き沈みに翻弄されやすい同業他社にはない圧倒的な防衛力と言えます。

【投資家のリアルな声】株掲示板の評判と反応|個人投資家が直面する本音のジレンマ
個人投資家が集うSNSや富士フイルム株掲示板の評判と反応を丹念に追跡すると、保有者の間で興味深い心理的摩擦が生じていることが浮き彫りになります。
掲示板では、次のようなリアルな書き込みが頻繁に交わされています。
「分割されてNISA成長投資枠で買いやすくなったのはありがたいが、ディフェンシブ銘柄だと思って保有していたら半導体ショックでハイテク株並みに叩き売られて肝を冷やした」
「チェキや高級カメラの売れ行きはSNSでも絶賛されているのに、CDMOの立ち上げ遅れというプロ向けの材料で株価が下がるのは歯がゆい」
「連続増配基調は素晴らしいけれど、配当利回りだけで見ると高配当株と呼ぶにはやや物足りない。キャピタルゲイン狙いなのかインカム狙いなのか方針がブレる」
ここに見られるのは、同社を「安定配当のディフェンシブ株」と見なす投資家と、「バイオ・半導体のハイパーグロース株」として捉える投資家との間での認識の乖離です。株価がレンジ相場を形成する局面では、後者の期待が先行して買われ、前者の安全志向によって下値が支えられるというせめぎ合いが繰り広げられています。
また、株主コミュニティでは株主優待と配当金の実利面に対する評価も根強く存在します。富士フイルムの株主優待制度では、自社の機能性化粧品「アスタリフト」シリーズの優待割引や限定セットが提供されており、特に中長期保有の個人投資家層からは「実質利回りを底上げしてくれる生活防衛型の優待」として厚い信頼を獲得しています。掲示板上の悲観論は主に短期トレーダーから発信されており、長期ホルダーの腰は据わっているのが実態です。
一般に知られていない盲点とネットの誤解|「フィルム屋」のイメージとコングロマリット・ディスカウント
ネット上の情報空間には、同社の本質を見誤らせるいくつかの根強い誤解が存在します。機関投資家の視点と一般読者の認識の間にある最大のギャップを解き明かします。
第1の誤解は、「チェキのブームが終われば業績が傾く」という懸念です。確かにイメージング事業は営業利益の大きな割合を稼ぎ出していますが、現在のinstaxは一過性の流行ではなく、スマートフォン全盛期における「フィジカルな体験価値」としてグローバルに定着しています。さらに、同社のアナログ技術と光学技術の融合は、メディカル向けの内視鏡や超音波診断装置、さらには車載カメラレンズへと応用されており、イメージング単体の浮沈で全社業績が崩れる構造にはありません。
第2の誤解は、「事業が多すぎてコングロマリット・ディスカウント(複合企業ゆえの低評価)に陥っている」という言説です。市場の一部では、専業の半導体素材メーカーや専業バイオ受託企業と比較して評価が曖昧になると批判されることがあります。しかし、精密化学で培った高分子合成技術やナノ分散技術という「共通のコア技術」が、半導体材料と創薬支援の両方に直接転用されています。技術的なシナジーが明確に機能しているため、単なる寄せ集めのコングロマリットとは一線を画しています。
【プロの結論】富士フイルムの株価今後の見通し|おすすめできる人・慎重になるべき人の判断基準
今後の富士フイルム株価今後の見通しを占う上で、大手証券各社が公表する目標株価アナリスト予想を俯瞰すると、多くのアナリストが「中長期の買い(強気)」を維持しています。ターゲットプライスは現行の株価水準に対して20%〜35%程度の上値を織り込んだ水準に設定される傾向があり、バイオCDMOの設備稼働率の上昇と先端パッケージ向け半導体材料の出荷本格化がその根拠に挙げられています。
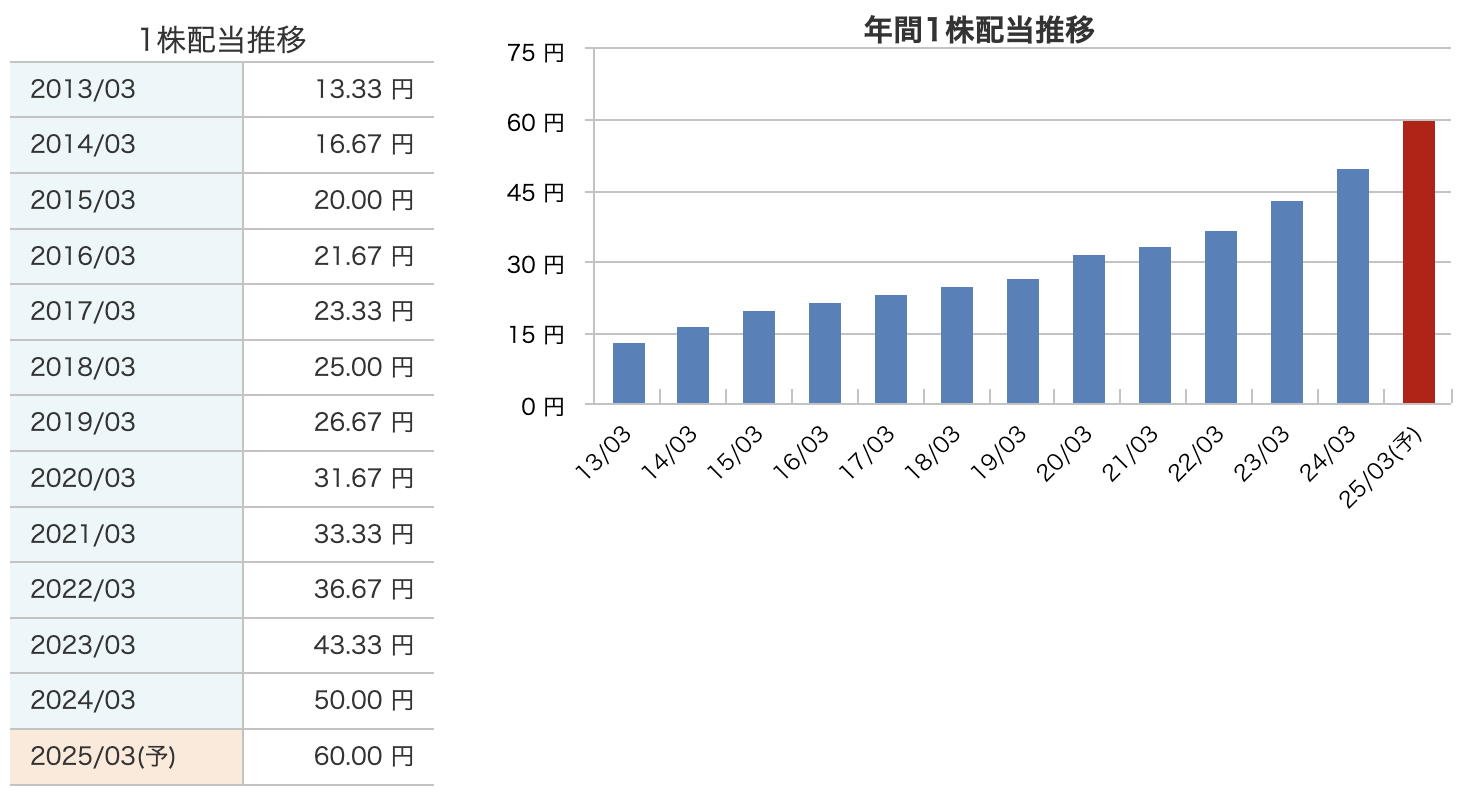
インカム面に着目すると、同社は強固な財務体質を背景に富士フイルム配当利回りと増配へのコミットメントを長年示してきました。14期以上連続増配を継続しており、株主還元方針として配当性向の着実な向上を掲げています。表面的な配当利回りは概ね1.5%〜2.5%前後で推移することが多く、配当利回り単体で4%を超えるような伝統的高配当銘柄に比べれば見劣りするものの、毎年のように実施される「増配」による取得株価に対するYOC(Yield on Cost)の向上と、株価そのものの上昇によるキャピタルゲインの双方を狙える「トータルリターン型銘柄」の筆頭格です。
これらすべての定性・定量分析を踏まえ、編集部が導き出した投資判断の明確な基準を提示します。
富士フイルム株への投資をおすすめできる人
- 中長期(3〜5年以上)のタイムホライズンで資産形成を目指す人:バイオCDMOの大規模拠点がフル稼働に達し、売上と営業キャッシュフローが急伸する果実をじっくり享受できます。
- 新NISAの成長投資枠で「成長性と安定性」を両立させたい人:連続増配による確かな配当成長と、AI半導体・先端医療という世界的メガトレンドへの分散投資を1銘柄で完結させたい投資家に最適です。
- 株主優待を活用して生活利得を高めたい人:アスタリフトなど高単価ヘルスケア製品の優待を活用しつつ、持続的な企業価値の増大を見守るスタイルに適しています。
投資に慎重になるべき人
- 今すぐ高いインカムゲイン(4〜5%超の配当利回り)を必要とする人:現在の配当利回りは設備投資への利益再投資を優先している設計のため、短期的な高配当狙いには向きません。
- 数週間〜数カ月単位の短期的なサヤ取りを狙う人:ヘルスケア受託事業の業績寄与は四半期ごとのブレが大きく、突発的なガイダンスの微調整で短期的な調整を食らうリスクがあります。
- 単一セクターの急騰トレンドに全額ベットしたい人:半導体急騰局面では専業半導体株にアウトパフォームされ、相場全体の下落局面ではハイテク株の煽りを受けるため、事業の多角性を「退屈」と感じるタイプには不向きです。
【富士フイルムの株価】に関するよくある質問(FAQ)
Q1:株式分割によって、これまでの既存株主や新規投資家にはどのようなメリットがありますか?
A1:1株が3株に分割されたことで、最低投資金額が従来の3分の1となり、新NISA制度などを通じて少額から分散投資しやすくなりました。売買の流動性が高まったことに加え、株主優待の進呈基準も分割比率に合わせて柔軟に見直されており、個人投資家の裾野が大幅に広がっています。
Q2:配当金はいつ頃支払われますか?また、減配のリスクはどの程度ありますか?
A2:配当金の基準日は中間配当が9月末、期末配当が3月末です。実際の支払いは中間分が12月上旬、期末分が株主総会終了後の6月下旬頃となります。同社は強固なキャッシュ創出力と10年以上に及ぶ連続増配の実績を誇り、自己資本比率も健全な水準を保っているため、不可抗力の極端な不況に直面しない限り、短期的な減配リスクは極めて低い水準にとどまります。
Q3:バイオCDMO事業の将来性を測る上で、注視すべき指標は何ですか?
A3:デンマーク拠点および米国新拠点の「稼働率推移」と「受注残高(バックログ)」の推移です。これらは決算説明会資料などで定期的に開示されます。設備投資先行による減価償却費の重荷が取れ、商用生産の稼働率が損益分岐点を超えて上昇するタイミングが、ヘルスケア部門の利益が劇的に跳ね上がる転換点となります。
まとめ:今後の動向と失敗しないための判断基準
富士フイルムホールディングス(4901)は、写真フイルムの衰退という存亡の危機を過去のものとし、先端医療と次世代半導体材料という21世紀の最重要産業で主導権を握るグローバルエクセレントカンパニーへと変貌を遂げました。株式分割後に見られた株価急落は、バイオCDMO事業の投資回収フェーズへの移行期に生じた一時的な需給の乱れであり、事業基盤の毀損を示すものではありません。
足元では、instaxを中心とする強固なキャッシュ創出力が下値を強固に支えており、生成AIの進化に伴う先端半導体素材の需要増が収益を力強く押し上げています。目先の四半期決算の振れに一喜一憂することなく、バイオ拠点の本格稼働と中長期的な連続増配の恩恵を捉えるスタンスこそが、同社への投資で実り多き果実を手にする決定的な鍵となります。 (出典: 富士 フイルム の 株価(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
