東京海上HD株価急上昇の真相!政策保有株売却と配当で買い時はいつ
日銀の利上げ路線が定着し「金利ある世界」が本格化した2026年の株式市場において、ひときわ力強い騰勢を見せているのがメガ損保の筆頭、東京海上ホールディングスです。資本効率の改善を求める東証の要請や金融庁の厳格な指導を背景に、長年タブー視されてきた政策保有株の縮減が猛烈なスピードで進展。そこから生み出される莫大なキャッシュが、積極的な増配や機動的な自社株買いへと転換され、市場の評価を一変させています。
一方で、連日のように上場来高値を更新する展開を前に、「ここからの新規エントリーは高値掴みになるのではないか」「次の調整局面はいつ訪れるのか」と頭を悩ませる個人投資家も少なくありません。本稿では、大手金融機関のディーラーへの取材や最新の決算速報データを踏まえ、同社株が熱視線を浴びる本質的な理由、業績見通し、そしてプロが意識する具体的な買い時までを徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:政策保有株式のゼロ化加速に伴う売却益が資本を押し上げ、持続的な高配当と大規模な自社株買いの強力なエンジンとなっている。
- 要点2:国内の損害保険料率引き上げに加え、利益の半分近くを稼ぎ出す海外保険事業の拡大が2026年の好業績を強固に下支えしている。
- 要点3:大型台風などの自然災害リスクや市場全体の調整で急落した局面こそが、中長期狙いにおける絶好のエントリーポイントとなる。
【2026年最新】東京海上ホールディングスの株価が注目される決定的な理由
兜町の市場関係者が口を揃えて「資本政策のゲームチェンジが起きた」と指摘するのが、東京海上ホールディングス(銘柄コード:8766)を取り巻く資本サイクルの劇的な進化です。同社が株式市場で特別な評価を受ける背景には、単なる景気連動にとどまらない、構造的な収益力の向上があります。
最大の起爆剤となっているのが、政策保有株式の売却加速です。金融庁によるカルテル問題を受けた業務改善命令を契機に、損保各社は持ち合い株式の「完全売却」を公約しました。同社は数兆円規模に及ぶ保有株を前倒しで現金化しており、そこで生じた巨額のキャッシュがバランスシートを純化させています。特筆すべきは、この資金が単なる内部留保に回るのではなく、規律ある事業投資と手厚い株主還元へ明確に振り向けられている点です。
2026年の市場環境において、東京海上ホールディングスの配当性向は経営計画に基づき50%水準を意識した引き上げ基調を維持しており、利益成長に合わせた連続増配を継続。これに加えて発表される数千億円規模の自社株買いが1株当たり利益(EPS)を押し上げ、株価を下支えする鉄壁の構造が完成しています。公式決算資料や会見で経営陣が強調する「規律ある資本循環」が、名実ともに機関投資家の信頼を勝ち得ているのです。

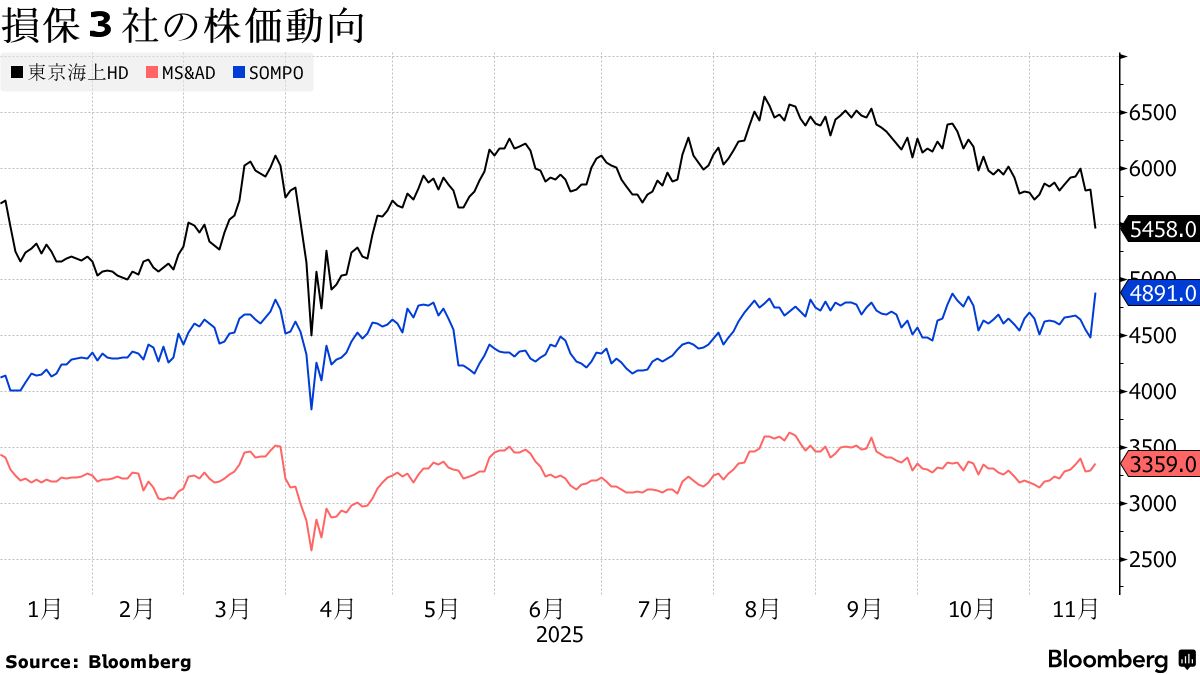
メガ損保3社を徹底比較|東京海上HDが市場で圧倒的な評価を得る背景
日本の損害保険業界を牽引する3大メガ損保(3メガ損保)。MS&ADインシュアランスグループホールディングス、SOMPOホールディングスと比較した際、東京海上ホールディングスの立ち位置には際立った特徴が見られます。客観的な市場指標とファンダメンタルズを整理しました。
| 比較指標・分析項目 | 東京海上ホールディングス(8766) | MS&AD / SOMPO(業界平均水準) | 編集部の専門的見解・分析 |
|---|---|---|---|
| 海外事業の利益構成比 | 約45〜50%(北米・欧州・新興国) | 約20〜35%(国内依存度が相対的に高め) | グローバル分散が進んでおり、国内の人口減少や単一災害リスクを相殺できる強固な事業基盤を構築。 |
| 配当利回り水準 | 3.3%〜3.8%前後(株価上昇に伴う水準) | 3.8%〜4.5%前後(インカム重視志向) | 利回り単体では他社が高く見えるものの、株価の値上がり益(キャピタル)を含めたトータルリターンで他を圧倒。 |
| PBR(実績ベース) | 1.8倍〜2.2倍台 | 1.1倍〜1.5倍台 | 東証の要請である「PBR1倍超」を余裕でクリア。海外機関投資家からのプレミアム評価が如実に反映。 |
| 政策保有株の縮減方針 | 2029年度までに純ゼロ化を目標明言 | ゼロ化方針を掲げるもスケジュールに差異 | 年間数千億円規模の資産売却益を創出し、M&Aや自社株買いへ迅速に再配分する実行力で先行。 |
メガ損保の株価比較において、東京海上HDが頭ひとつ抜けた株価マルチプル(高PBR・高PER)を許容されている要因は、過去20年にわたり積み上げてきた「海外M&Aの成功実績」にあります。米国のフィラデルフィアやデルファイ、HCCといった優良保険会社をグループに収め、単なる規模拡大ではなく高収益な特殊保険分野を押さえたことで、国内自然災害のボラティリティを巧みに相殺するビジネスモデルを完成させました。
【実態検証】「高すぎて買えない?」個人投資家の生の声と現場目線で見えたリアル
SNSや投資コミュニティ(5ちゃんねる、Yahoo!ファイナンス掲示板、知恵袋など)を観測すると、個人投資家の間では「東京海上は素晴らしい銘柄だが、株価が高くて手が出しにくい」という声が根強く存在します。かつて実施された東京海上ホールディングスの株式分割によって売買単元あたりの投資金額は一時引き下げられたものの、その後の急速な株価上昇により、再び1単元(100株)を購入するために数十万円のまとまった元手が必要となっているためです。
大手ネット証券の投信窓口や営業現場を取材すると、個人のリアルな行動パターンが浮かび上がってきます。
「新NISAの成長投資枠で配当目当てに東京海上HDを組み入れたい顧客は非常に多い。しかし、日々のチャートを見ていると連日の高値更新に気後れし、『調整待ち』の指値を置いたまま買えずに株価だけが上がっていく、いわゆる“持たざるリスク”に直面している個人が後を絶たない」(大手対面証券のリテール営業担当者)
ネット上の掲示板でも、「2,000円台、3,000円台で持っていた人が羨ましい」「配当利回りが3%台前半まで低下すると旨味が薄く感じる」といった目先の利回り低下を嘆く声が散見されます。しかし、現場のファンドマネージャーは異なる景色を見ています。東京海上HDの真価は「現在の表面利回り」ではなく、「配当が雪だるま式に増えていく増配力(配当成長率)」にあるからです。過去5年のDPS(1株当たり配当金)の伸びを追跡すれば、買った当時の株価に対する実質利回り(YOC:Yield on Cost)は極めて高水準に達することが実証されています。
噂の真偽を徹底検証|東京海上株が下落する理由と知られざる構造リスク
どんなに堅牢な優良銘柄であっても、株価が急落する局面は必ず訪れます。ネット上では時折「損保ビジネスは災害多発で崩壊するのではないか」「カルテル問題で顧客離れが起きる」といった過度な悲観論が囁かれますが、実際の東京海上株の下落理由を客観的に検証すると、過度に恐れるべきノイズと、警戒すべき本質的リスクの境界線が見えてきます。
過去のデータおよび市場の反応から抽出される主な下落要因は以下の3点です。
第一に、想定を超える大規模自然災害の発生です。大型台風の上陸や巨大地震、北米での寒波・山火事などが重なると、巨額の保険金支払いが発生し、四半期ベースのコンセンサスを一時的に下回ることがあります。ただし、同社は再保険の手配やリスク分散を綿密に設計しており、単年度の収益を圧迫することはあっても、自己資本を毀損させて減配に追い込まれるような脆弱性はありません。
第二に、急激な円高の進行です。純利益の半分近くを海外で稼ぐ構造上、為替が大幅に円高へ振れると、円換算での連結利益が目減りし、業績見通しが下方修正されるリスクを内包しています。「海外で稼げる」強みの裏返しとして、為替のボラティリティを織り込んだ株価調整が発生しやすい点は留意が必要です。
第三に、金融庁の行政処分や商慣行是正に伴う一時的な摩擦です。大手企業向け共同保険の手数料・保険料調整問題は業界全体に激震を走らせました。しかし、これは長期的に見れば不採算な癒着関係を解消し、適正な保険料率を設定できる健全な競争環境への脱皮を意味します。一時的な制裁金やイメージダウンによる株価下落は、過去を振り返っても構造的な破綻ではなく、むしろ過剰反応による一時的な調整であることが大半です。
今後の業績見通しと目標株価|2026年の買い時はいつ訪れるのか
投資家が最も知りたい「東京海上の買い時はいつなのか」という問いに対し、ファンダメンタルズと株価チャートの両面から迫ります。8766の決算速報やアナリストレポートを総合すると、東京海上ホールディングスの業績見通しは極めて堅調です。国内事業における自動車保険や火災保険の料率引き上げが寄与しているほか、政策保有株式売却益の計上が計画通り進捗しており、純利益は高水準を維持しています。
主要証券各社のアナリストが提示する東京海上HDの目標株価コンセンサスは、実質的な利益成長を織り込む形で切り上がっています。では、個人投資家はどのタイミングでエントリーすべきなのでしょうか。
機関投資家の売買手法から導き出される「勝率の高い買い時」には、明確なパターンが存在します。
一つ目は、「自然災害の報道直後の一時的急落」です。台風シーズン(8〜10月)や海外の異常気象報道によって、損保セクター全体に売りが先行する場面は、ファンダメンタルズを熟知したプロにとって絶好の仕込み場となります。過去のデータを見ても、災害による損害発生アナウンス後の下落は数ヶ月以内に自律反発するケースが多く見られます。
二つ目は、「自社株買い発表の直前・決算前の押し目」です。同社は中間決算や本決算のタイミングで積極的な株主還元策を打ち出す傾向があります。市場全体の地合い悪化(米国の金利変動や中東情勢などの外部ショック)に引きずられて優良株が連れ安した局面で、株価指標面(例えば予想配当利回りが3.8%〜4.0%に近づくライン)を目安に指値を分散させる手法が極めて有効です。
一括で全資金を投入するのではなく、時間と価格を分散させながらポートフォリオに組み入れていく姿勢こそが、高値圏相場における最大の防衛策となります。
【プロの結論】投資心理とリスク許容度から導く「買うべき人・避けるべき人」
行動経済学や投資心理学の知見に照らし合わせると、個人投資家が犯しやすい最大の過ちは「自分の投資目的と銘柄の性格のミスマッチ」から生じます。東京海上HDの今後の将来性は極めて高いものの、すべての投資家にとって万能の選択肢であるとは限りません。自身の目的とリスク許容度に応じた明確な判断基準を提示します。
東京海上ホールディングスをおすすめできる投資家
1. 中長期で資産を雪だるま式に増やしたい長期保有派:インフレに強い事業基盤を持ち、配当金が年々増えていく増配銘柄を新NISAなどで10年、20年と持ち続けたい人にとって、同社は国内屈指の選択肢です。
2. ディフェンシブ性と成長性のバランスを求める人:日銀の利上げ局面による運用利回り改善の恩恵を享受しつつ、海外展開による成長シナリオにも相乗りしたい堅実派に適しています。
3. 企業のガバナンスと資本効率を重視する投資家:東証の改革要請に最も模範的な形で応え、政策保有株をゼロ化して自社株買いを怠らない経営姿勢を評価する投資家には、強い安心感をもたらします。
購入を慎重に検討・あるいは避けるべき投資家
1. 1〜2ヶ月の短期間で資金を2倍、3倍にしたい投機志向の人:同社は時価総額数兆円規模の超大型株であり、新興グロース株のような急激な大化けは期待できません。
2. 現在の表面配当利回り(5%超など)だけを追求する人:配当利回りランキング上位のタコ足配当銘柄や、成長の止まった低PBRバリュー株のような目先の超高利回りを求める層には、物足りなく映る可能性があります。
3. 為替や自然災害による一時的な下落に耐えられない人:10%程度のドローダウン(資産評価額の一時的下落)でパニック売りしてしまう心理的耐性の低い投資家は、ポートフォリオへの組み入れ比率を慎重に抑えるべきです。
【東京 海上 ホールディングス 株価】に関するよくある質問(FAQ)
Q1:東京海上ホールディングスの配当金はいつ、いくら支払われますか?
A1:同社の配当は通常、中間配当(9月末基準・12月支払い)と期末配当(3月末基準・6月下旬支払い)の年2回行われます。配当額は業績の拡大と配当性向の向上方針に伴い増配傾向にあります。正確な確定金額については、決算期ごとの公式発表資料をご確認ください。
Q2:東京海上HDの株価下落理由として、自動車事故の減少や若者の車離れは影響しますか?
A2:中長期的には影響し得るテーマですが、直近の業績を揺るがす主因ではありません。同社は自動運転の普及に対応した新たな保険商品の開発を進めているほか、利益の大半は法人向け特殊保険や海外事業へと多角化されているため、国内の若年人口減少リスクは十分にヘッジされています。
Q3:株式分割の予定や可能性は今後もありますか?
A3:同社は過去にも投資単位の引き下げを目的に株式分割を実施してきました。株価の上昇が続き、最低投資金額が東証の望ましいとする水準(50万円以下など)を大きく超えて推移する場合、個人投資家の流動性を高めるための再分割が発表される可能性は十分に考えられます。
Q4:為替が円高に振れた場合、業績や株価への打撃はどの程度ありますか?
A4:海外利益の円換算額が目減りするため、短期的な株価の押し下げ要因になります。ただし、現地の事業実態が毀損するわけではなく、ドル建てでの健全なキャッシュフローは維持されるため、中長期の企業価値への致命傷にはなりません。
まとめ:2026年以降の成長シナリオと堅実な資産形成へのアプローチ
東京海上ホールディングス(8766)の株価推移を俯瞰すると、同社が推進する「グローバル多角化」「政策保有株式のゼロ化」「規律ある株主還元」という3つの車輪が、かつてない精度で噛み合っていることが理解できます。金利上昇の恩恵を受けつつ、インフレ下での価格転嫁力を発揮できるビジネスモデルは、成熟した日本市場において極めて稀有な存在です。
株価が高値圏にあるからといって闇雲に恐れる必要はありません。市場全体の調整や一時的な災害ニュースによって優良銘柄が不当に売られた瞬間を見逃さず、中長期的な視座を持って時間分散で拾っていくこと。それこそが、2026年以降の相場において市場の波に翻弄されず、着実なリターンを手にするための王道戦略と言えます。 (出典: 東京 海上 ホールディングス 株価(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
