米国10年債利回りはなぜ動く?ドル円と株価への影響と2026年予測
世界の金融市場で「すべての資産価格の基準」と呼ばれる米国の長期金利。2026年に入り、米国の経済指標発表や連邦準備制度理事会(FRB)高官の発言があるたびに、米国10年債利回りは乱高下を繰り返し、東京市場のドル円相場や日経平均株価を激しく揺さぶっています。株式投資を行う個人投資家から、為替の先行きを注視するビジネスパーソンまで、その一挙手一投足から目を離せない状況が続いています。
市場関係者の間では「かつてないほどボラティリティの質が変わった」との指摘が相次いでいます。インフレの粘着性と景気減速の兆候が複雑に絡み合うなか、教科書通りの値動きが通用しない局面が増加しました。本稿では、ウォール街の金融機関への取材データや主要経済指標を基に、米国10年債利回りが変動する根本的な力学、為替・株式市場への波及経路、そして2026年を見据えた具体的な市場シナリオを分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:米国10年債利回りの急変動は、インフレのしぶとさと米国の巨額財政赤字に伴う国債増発圧力が引き起こしている。
- 要点2:日米金利差の動向が為替の潮目を握る一方、金利上昇はグロース株を中心に株価バリュエーションの重石となる。
- 要点3:過去の歴史が示す通り「逆イールド解消」は景気後退のリスクシグナルであり、安易なリスクテイクは禁物である。
【徹底解明】米国10年債利回りが今なぜ動くのか?市場を揺るがす3大要因
世界のマネーフローを決定づける米国10年債利回りが、なぜこれほど不安定に上下動を繰り返しているのでしょうか。ニューヨーク現地の債券ストラテジストへの取材によると、単一の要因ではなく「金融政策の迷走懸念」「インフレの根強さ」「構造的な財政悪化」の3つの奔流が激突している実態が浮かび上がってきます。
第一の要因は、市場予想とFRBのスタンスの乖離です。投資家が期待を寄せるFRB政策金利利下げ見通しに対して、毎月発表される米国消費者物価指数CPI速報が強めの数値を示すたび、市場には失望感が走ります。特にスーパーコアと呼ばれるエネルギーと住宅を除くサービス価格の粘着性が高く、市場が前のめりに織り込んだ早期利下げ観測を容赦なく打ち消しています。これが米国10年債利回り上昇の理由として最も直接的なトリガーとなっています。
第二に、地政学リスクに伴う資源高やサプライチェーンの再編がもたらすコストプッシュ圧力です。かつてのように「景気指標が悪化すれば金利が下がる」という単純な構図ではなく、雇用統計などで景気の減速が確認されても、インフレ懸念が燻るために金利が下がりにくいというスタグフレーション的な警戒感が市場の底流に存在します。
そして第三の要因が、見逃されがちな「タームプレミアム(長期保有に伴うリスクの上乗せ利回り)」の拡大です。米連邦政府の債務上限問題や年間2兆ドル規模に迫る巨額の財政赤字を補填するため、米国財務省は長期国債の入札規模を拡大し続けています。ある大手アセットマネジメントのファンドマネージャーは「買い手である民間銀行や海外中央銀行の消化能力を超えるペースで供給が続いており、需給悪化そのものが利回りを押し上げている」と証言しています。突発的な米国債利回り低下の背景とニュースが流れたとしても、供給過剰という構造問題が利回りの下値を頑丈に支えています。
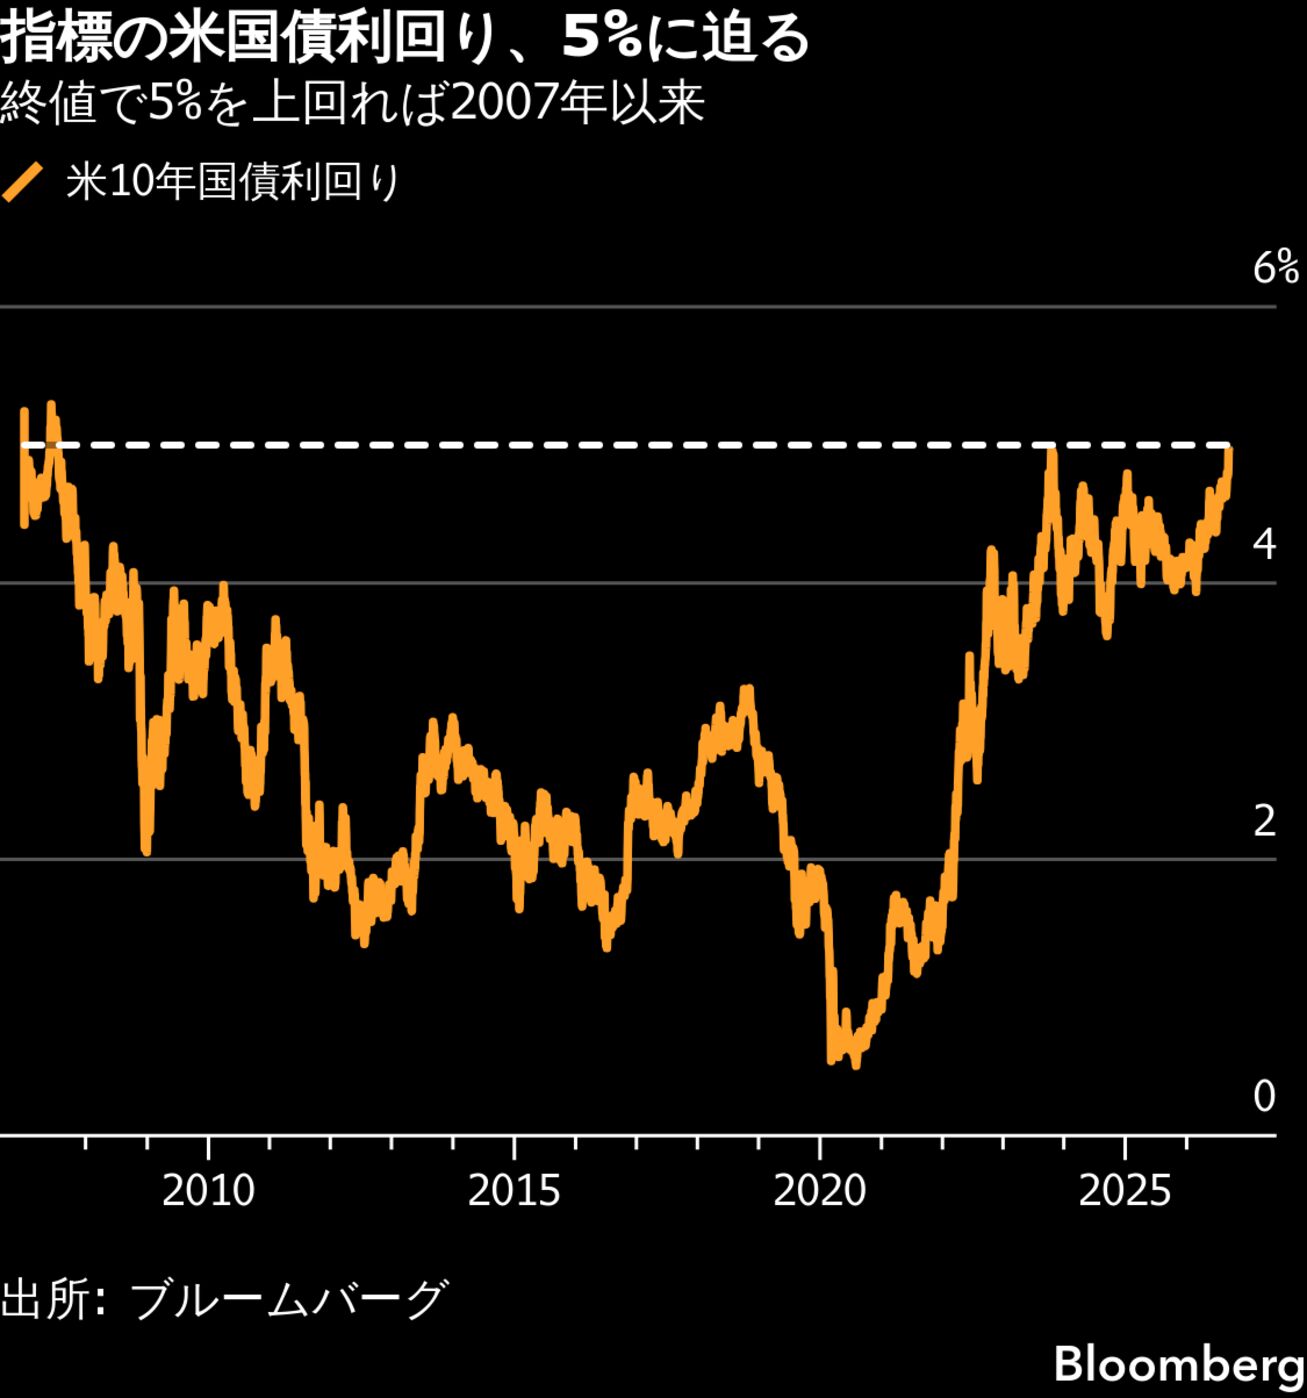
【データ比較】金利水準と主要アセットの感応度マトリクス
米国10年債利回りの水準ごとに、ドル円相場や日米の株式市場、債券価格がどのように反応するのかを客観データから整理しました。過去の相関関係と直近の取引傾向を総合すると、特定の利回り水準を境に市場の警戒度が非線形に跳ね上がることが分かります。
| 米国10年債利回りの水準 | ドル円相場への影響 | 米国株式・日経平均の挙動 | 編集部の見解・評価 |
|---|---|---|---|
| 3.50%〜3.80% (景気減速・利下げ局面) | 日米金利差縮小により140円台前半への円高・ドル安圧力が強まる | PERの割高感が解消されハイテク株優位。日本株は輸出企業の業績下方修正懸念が先行 | 景気後退を伴わない「適温相場(ゴルディロックス)」ならグロース株に絶好の買い場 |
| 3.90%〜4.30% (巡航速度・中立水準) | 145円〜152円近辺のレンジ相場。日銀の利上げスタンス次第で小幅に推移 | 企業の利益成長力にフォーカスが当たる選別相場。日経平均は底堅く推移 | 最も居心地の良いゾーン。インフレも景気も極端に振れず、業績相場が持続しやすい |
| 4.40%〜4.80%以上 (インフレ再燃・財政懸念) | 金利差拡大で155円超の円安進行リスク。ただし為替介入警戒感が台頭 | 株式益利回りと債券利回りの逆転による大規模な株式売り。グロース株が急落 | 市場のボラティリティが危険水域に突入。キャッシュポジションの引き上げが推奨される |
市場の羅針盤となる米国10年債利回り推移チャートを過去数年スパンで分析すると、4.5%を明確に上回る局面では、必ず株式市場の調整と急激なドル高・円安が発生しています。投資判断を下す際には、現在の利回りが上記マトリクスのどのゾーンに位置しているかを常に把握しておく必要があります。
ドル円相関と株式市場への波及経路|金利差が引き起こすマネー移動
「なぜ米国の金利が動くだけで、日本の家計や株価が影響を受けるのか」という疑問に対し、そのメカニズムは非常にロジカルです。鍵を握るのは米国長期金利とドル円相関関係、そして日米金利差と円安要因まとめに集約されます。
通貨の価値は、原則として金利の高い国へと流れます。日本銀行がマイナス金利解除を経て緩やかな追加利上げサイクルに入ったとはいえ、日米の政策金利差および長期金利差は依然として3%前後の開きがあります。機関投資家にとって、超低金利の円を調達して高金利の米ドル建て資産で運用する「円キャリートレード」は依然として合理的な選択肢であり、米長期金利が高止まりする限り、構造的な円安・ドル高バイアスが働き続けます。
一方、株式市場に対しては米国10年国債利回り株価への影響が深刻な形で表れます。理論株価を算出する割引現在価値モデルにおいて、長期金利は「将来得られる利益を現在価値に割り引く係数」となります。金利が上昇すると分母が大きくなるため、遠い将来の利益成長を株価に織り込んでいるAI関連銘柄や半導体などの高バリュエーション(高PER)銘柄ほど、激しい下落圧力に晒されます。
さらに見過ごせないのが「株式益利回り」と「国債利回り」の力学です。米国債という元本保証(実質的な無リスク資産)で4%台半ばのリターンが得られるのであれば、リスクを取ってまでS&P500構成銘柄を保有する旨味が薄れます。機関投資家が株式を売却し、安全な米国債へ資金をシフトさせるリバランスの動きこそが、金利上昇局面で米株や連動する日本株が売られる本質的なメカニズムです。

一般に知られていない盲点とネットの誤解|「逆イールド解消」に潜む罠
個人投資家向けの情報サイトやSNS上では、「FRBがいずれ利下げを行い、金利が正常化すれば株価は再び急騰する」という楽観論が散見されます。しかし、金融史のデータを紐解くと、この認識には致命的な誤解が含まれています。
最も警戒すべきは、逆イールド解消と景気後退リスクの相関性です。短期金利(2年債)が長期金利(10年債)を上回る「逆イールド」は、長らく景気後退の確実な先行指標として知られてきました。ネット上では「逆イールドが解消して長短金利差がプラスに戻ったのだから、もうリセッションの危機は去った」と誤認する投稿が少なくありません。
実際の市場の真実はまったく逆です。過去半世紀の経済データを検証すると、「逆イールドが発生している期間」ではなく「逆イールドが解消に向かうまさにその瞬間」に、過去の景気後退や大規模な株価暴落が集中して発生しています。
なぜこのような現象が起きるのでしょうか。景気後退が目前に迫ると、FRBは慌てて大幅な利下げに追い込まれ、2年債利回りが急低下します。その結果として長短金利差が正常化(アンインバート)するわけです。つまり、逆イールドの解消とは「景気が無傷で乗り切れたサイン」ではなく、「景気の急激な冷え込みと失業率の上昇を市場が織り込み始めた警報」に他なりません。表面的な指標の好転に惑わされ、レバレッジをかけてポジションを膨らませる行為は極めて危険です。
【実態検証】機関投資家のディーリングルームと個人投資家のリアルな攻防
金利の乱高下に直面する市場関係者たちは、現在どのような行動を取っているのでしょうか。都内にある信託銀行のシニア債券ディーラーは、画面上の米債券利回り現在値リアルタイムを監視しながら、次のように実情を吐露しました。
「2024年まではパウエル議長の記者会見を文字通り受け止めていれば勝てた。しかし今は、FOMC声明とパウエル議長発言の文脈が毎会合ごとに微妙に揺らいでいる。労働市場の減速を強調したかと思えば、数週間後にはインフレ再燃を警戒する。我々プロでさえポジションの保有期間を数日から数時間単位へ短縮せざるを得ず、腰を据えた買いを入れにくいのが本音だ」
公の場で見せるパウエル議長の表情にも焦燥感が滲みます。インフレを完全に抑え込む前に拙速な利下げを行えば1970年代のようなインフレ第2波を招き、引き締めを過度に長引かせれば地方銀行の商業用不動産融資の焦げ付きなど金融システム不安を誘発する――まさに針の筵に座らされている状態です。
一方、日本の個人投資家の現場でも激しい苦悩が見られます。SNSや大手掲示板では「オルカン(全世界株式)やS&P500の積立を信じて続けているが、円高と米金利上昇のダブルパンチで円換算の評価額が削られて眠れない」「ドル建てでは上がっているのに、為替介入や日米金利差縮小で円高に振れてマイナスになった」といった悲痛な叫びが溢れています。
外貨建て資産を無防備に保有し続けた結果、為替ヘッジを怠った投資家が大きなボラティリティに翻弄されているのが現場のリアルな姿です。

【プロの結論】米国10年債利回りの今後の見通し2026と投資家の判断基準
2026年を見据えた米国10年債利回り今後の見通し2026について、複数のシナリオを想定しておくことが不可欠です。メインシナリオとしては、FRBが年2〜3回程度の極めて緩慢なペースで利下げを進めつつも、財政赤字による国債発行圧力が利回りの下落を阻み、10年債利回りは3.8%〜4.5%の比較的高水準なレンジで高止まりする可能性が最も高いと分析されています。
市場の激変期において、個人投資家は自身の資産配分を根本から見直す必要があります。行動経済学が教える通り、人間は「保有効果」や「現状維持バイアス」によって、含み損を抱えたポジションを放置しがちです。金利環境が一変した今、自らのリスク耐性を冷静に見つめ直さなければなりません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
- 米国長期債投資をおすすめできる人:
- 5年以上の長期保有が前提で、利回り4%前後のインカムゲイン(確定利息)をドル建てで着実に積み上げたい人。
- 米国が最終的にリセッション入りし、利回りが急低下(債券価格は急騰)する局面でのキャピタルゲイン獲得を中長期で狙える人。
- 為替リスクを許容できる、あるいはすでにドル建て資産の比率を管理できている投資中・上級者。
- 米国長期債・高ベータ株投資に慎重になるべき人:
- 1〜2年以内の近い将来に使う予定がある資金を運用している人。
- 日米金利差縮小による急激な円高(例:1ドル=135円方向)が進んだ際、円ベースでの資産評価損に耐えられない人。
- 「金利が下がればハイテク株が自動的に爆上げする」と盲信し、企業のバリュエーションやキャッシュフローの裏付けを確認していない人。
【米国10年債利回り】に関するよくある質問(FAQ)
Q1:米国10年債利回りの現在値リアルタイムはどこで確認できますか?
A1:ブルームバーグ(Bloomberg)やロイター(Reuters)、CNBCの公式ウェブサイトやアプリのほか、Investing.comやTradingViewなどで「US10Y」と検索すれば、24時間ほぼリアルタイムで確認可能です。国内の大手ネット証券の取引画面でも随時配信されています。
Q2:なぜ米国10年債利回りが上がると、米国のハイテク株だけでなく日経平均株価も下がるのですか?
A2:日経平均株価を構成する主力銘柄には、東京エレクトロンやアドバンテストなどの半導体関連や値がさハイテク株が多く含まれているためです。これらは米国のナスダック市場と高い連動性を持っており、米国で金利上昇による株安が発生すると、東京市場でも外国人投資家によるリスクオフの売りが波及するためです。
Q3:2026年に日米金利差が縮小した場合、ドル円はどこまで円高が進む可能性がありますか?
A3:市場コンセンサスでは、米国の利下げと日銀の追加利上げが緩慢に進んだ場合でも、1ドル=135円〜140円程度までの円高調整は十分に射程圏内と見られています。ただし、米国のインフレが再燃してFRBが利下げを停止した場合、再び150円台後半へドル高が進むリスクもあり、双方向のシナリオを想定する必要があります。
まとめ:金利の潮目を読み解き資産防衛を果たすための指針
米国10年債利回りは、単なる一国の金利指標ではなく、全世界の株価、為替、不動産、コモディティの適正価格を決定する「世界経済の重力」そのものです。2026年の市場を乗り切るためには、毎日の利回りの小さな上下に一喜一憂するのではなく、その背景にある「インフレ動向」「FRBの真意」「需給の歪み」を構造的に捉え続ける視座が欠かせません。
相場の格言に「金利を見ない株式投資家は、羅針盤を持たずに航海に出る船長と同じだ」という言葉があります。ドル円相場や保有株の値動きの裏にある金利のダイナミズムを正しく把握し、過度なリスクを避けながら客観的なデータに基づいた資産防衛と運用戦略を組み立ててください。 (出典: 米国 10 年 債 利回り(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
