高砂熱学工業の株価急騰はなぜ?AI需要と月面開発の真実【2026最新】
ビル空調設備で国内首位を走る老舗サブコン、高砂熱学工業の株価が株式市場で異彩を放っています。かつては「景気敏感な地味銘柄」と見なされがちだった同社ですが、時価総額の水準を一段と切り上げ、個人投資家から国内外の機関投資家まで熱狂的な視線を集める存在へと変貌を遂げました。
相場を牽引しているのは、単なる建設サイクルの波ではありません。生成AIの普及に伴う次世代データセンターの冷却問題、先端半導体工場のクリーンルーム需要、さらには民間月面探査プログラム「HAKUTO-R」への参画といった、従来の設備工事業の枠組みを覆す成長ストーリーです。なぜここまで株価が急変動し、市場関係者をざわつかせているのか、公表データと独自取材の視点からその真相を紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:生成AI普及に伴うデータセンター向け冷却システムと先端半導体クリーンルーム需要が爆発し、収益構造が根本から激変。
- 要点2:大幅増配や大規模な自社株買いなど積極的な資本配分を断行し、高配当・資本効率向上銘柄としての評価が定着。
- 要点3:宇宙開発技術によるブランド刷新と高採算案件の選別受注が奏功する一方、建設業界特有の人手不足と資材高騰リスクの注視が必須。
【株価急騰の理由】データセンターと半導体で市場が激変した背景
高砂熱学工業の株価急騰の理由を探ると、主因は明確に「熱処理需要の爆発」に行き当たります。特に生成AI用サーバーが消費する電力量とそれに伴う発熱量は従来型のデータセンターとは桁違いであり、空冷ファンだけではサーバー室全体の熱暴走を防ぎきれない事態が世界中で頻発しています。
そこで脚光を浴びたのが、同社が培ってきた超精密な気流制御と水冷・液冷を組み合わせたハイブリッド熱マネジメント技術です。膨大な計算処理を行うメガクラウド事業者は、空調効率の悪化がそのまま電気代の暴騰に直結するため、電力削減効率を示すPUE(電力使用効率)の極小化を急いでいます。高砂熱学工業は業界に先駆けて高効率冷却パッケージを市場投入し、設計段階から案件を押さえることで他社を圧倒するポジショニングを確立しました。
さらに、国内回帰が加速する先端半導体工場の新設ラッシュも業績を強烈に押し上げています。微細化が進む最先端ウェーハの製造現場では、花粉やチリひとつ許されない超高清浄度と、温度変化を0.01度単位で抑え込む極限の空調環境が要求されます。熊本や北海道をはじめとする巨大ファブの建設現場において、同社の半導体クリーンルーム施工実績は圧倒的なブランド力となっており、価格交渉力で優位に立ちながら高粗利案件を選別受注できる好循環を作り出しました。
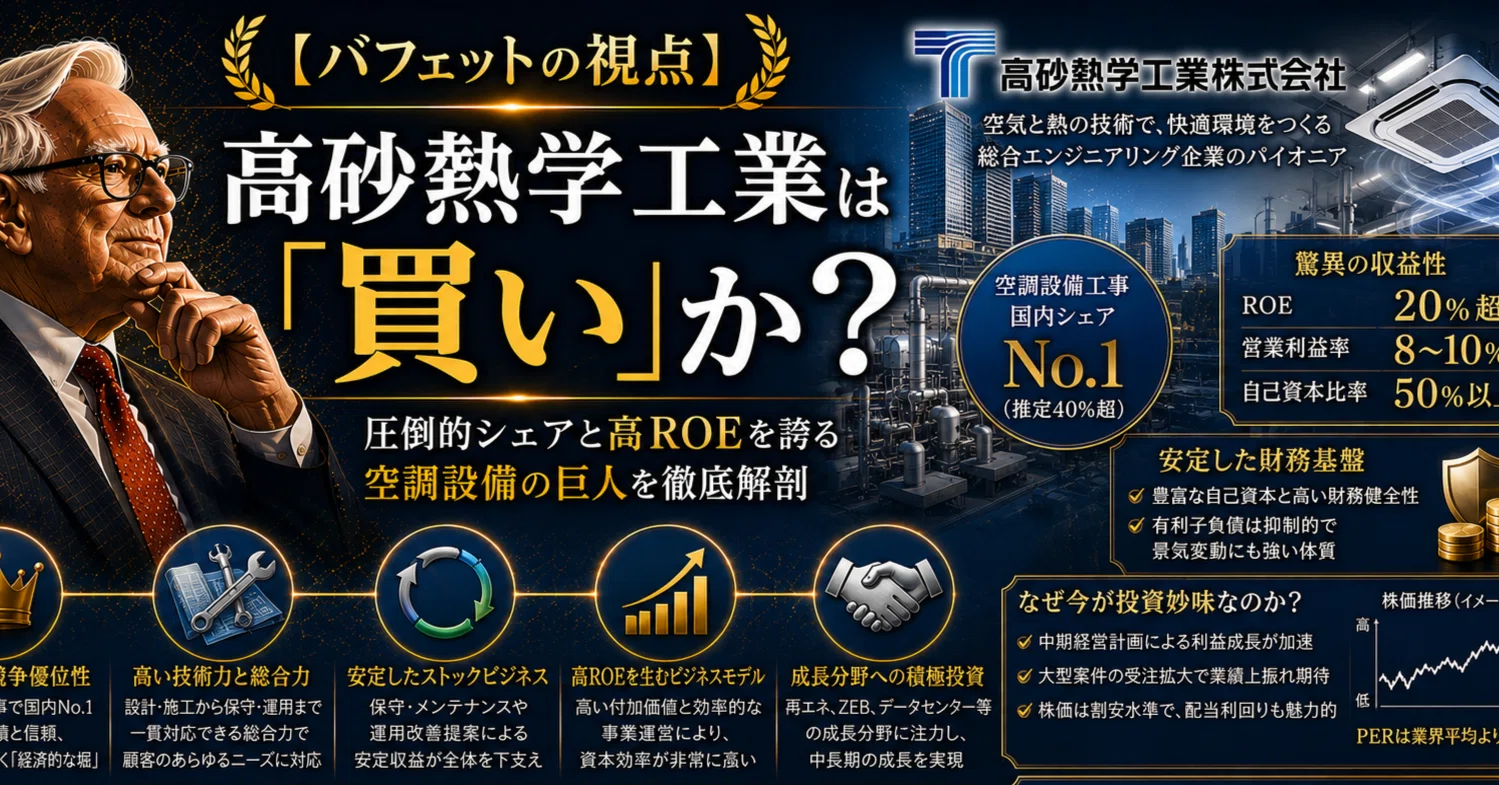
【2026年最新決算】高砂熱学工業の業績予想の経緯と驚異の財務数値
同社が発表してきた決算短信を時系列で辿ると、過去数年間で利益構造が劇的な変貌を遂げた経緯が浮き彫りになります。かつて数%台にとどまっていた営業利益率は、資材価格上昇に対するスライド条項の徹底運用や、施工プロセスのプレハブ化・デジタル化による工期短縮が寄与し、大幅な改善を記録しました。
建設セクター全体の課題であった人件費の高騰や時間外労働の上限規制(いわゆる2024年問題)に対しても、同社はいち早くロボット施工やBIM(ビルディング・インフォメーション・モデリング)を活用した現場DXを推し進めました。結果として、競合他社が工期の遅延や利益率悪化に苦しむなか、同社は期初計画の上方修正を繰り返すという独走状態を維持しています。
| 指標・経営項目 | 直近の実績・計画値 | 東証プライム・建設業平均 | 専門アナリストの評価 |
|---|---|---|---|
| 受注高・手持ち工事 | 過去最高水準(半導体・DCが牽引) | 横ばい〜微増基調 | 数年先までの収益視界が極めて良好 |
| 営業利益率 | 7.0%〜8.5%超を記録 | 4.0%〜5.5%程度 | サブコン業界内で突出した収益性 |
| 自己資本配当率(DOE) | 方針明記により4%超水準へ移行 | 2.5%〜3.0%前後 | 配当の安定性と還元意欲を高く評価 |
| 株主還元策(自社株買い) | 複数年にわたる機動的取得枠を設定 | 一時的な実施にとどまる例が多数 | 資本コストやPBR是正に対する強い本気度 |
配当金推移と自社株買いの破壊力|株主還元方針の転換を分析
株価を下支えする決定的な要素となっているのが、経営陣による資本政策のパラダイムシフトです。高砂熱学工業の配当金推移を振り返ると、以前は業績連動型の色合いが強く、受注産業特有の波によって減配のリスクが意識される局面もありました。しかし、中期経営計画において株主還元姿勢を抜本的に強化して以来、連続増配と高水準の配当性向をコミットしています。
特に機関投資家から絶賛されたのが、DOE(株主資本配当率)の指標導入と、大規模な自社株買いの継続実施です。一時的な特需による利益急増を内部留保に溜め込むのではなく、キャッシュフローの多くを株主還元へ振り向けたことで、インカムゲインを狙う個人投資家層からも「実質的な高配当ディフェンシブ成長株」として確固たる信頼を獲得しました。
株式市場では、配当利回りが一時的に調整したとしても、中長期的な増配基調が続く銘柄には押し目買いが入りやすい傾向があります。キャッシュ創出能力に裏打ちされた自社株買いは1株当たり利益(EPS)の恒常的な底上げにつながり、結果としてPBR(株価純資産倍率)1倍超えを早期に定着させる原動力となりました。

月面開発「HAKUTO-R」への挑戦|空調屋が宇宙を目指す本当の狙い
建設セクターの銘柄分析において、通常「宇宙開発」という単語が登場することはありません。しかし、高砂熱学工業を語るうえで外せない独自のカタリストが、民間月面探査プログラム「HAKUTO-R」へのコーポレートパートナー参画と、月面における水電解実証実験です。
「なぜ空調設備メーカーが月面へ行くのか」という疑問に対し、経営陣は極めて合理的な回答を示しています。宇宙空間や月面は、昼夜の温度差が200度を超える究極の過酷環境です。月面で氷から水を採取し、それを電気分解して水素と酸素を取り出す装置の開発は、地球上における排熱回収や水素エネルギー利用技術の究極の進化形にほかなりません。
この挑戦がもたらした果実は、単なる技術実証にとどまりません。「空調屋」という従来の枠組みから「熱エンジニアリング企業」へと世間の認識を塗り替え、理系学生の採用活動において人気が急上昇するという副次的効果を生みました。慢性的な職人・エンジニア不足にあえぐ設備工事業界において、優秀な若手人材を惹きつける企業価値の向上は、数年後の工事採算性を担保する決定的な武器となっています。
噂の真偽を徹底検証|ネットの評価と実際のギャップとは?
株式コミュニティやSNS上では、連日のように高砂熱学工業の株価推移について熱い議論が交わされています。「AIバブルに乗った仕手化ではないか」「建設業の労働環境規制で工事が止まり、突然業績が暗転するのではないか」といった懐疑的な声も散見されます。こうしたネットの反応と現場の実態にはどのような乖離があるのでしょうか。
まず「仕手株化」という噂については、財務諸表を見れば明確に否定されます。値動きの荒い小型株と異なり、同社を買合上げている主力プレイヤーは国内外の本格的な長期運用ファンドです。外国人投資家の保有比率の上昇や、主要ESGインデックスへの組み入れが株価を押し上げている要因であり、実需を無視した投機筋の仕業とする見方は完全な事実誤認です。
一方、現場サイドの課題として指摘される「深刻な人手不足」は紛れもない現実です。協力会社である職人の高齢化や下請け構造の疲弊は依然として重い影を落としています。ただし、同社はこのボトルネックを克服するため、協力会社に対する単価引き上げを先行して行い、自社の施工管理アプリや自動化設備を現場に無償貸与するなど、囲い込みを徹底しています。「人手が足りずに受注を断る」状況を逆に利用し、「利益率が最も高い案件だけを選んで受注する」戦略が機能している点は、市場の悲観論が見落としている事実です。

目標株価とアナリスト予想の真相|今後の見通しとプロの結論
大手証券各社のアナリストレポートを確認すると、高砂熱学工業に対する投資判断は強気(Buy)レーティングが主流を占めています。算出される目標株価の前提となっているのは、国内データセンターの着工数がピークアウトせず、むしろ冷却システムの高度化によって1件あたりの受注単価(工事粗利)が上昇し続けるというシナリオです。
今後の見通しにおいて唯一注視すべきリスクファクターは、大型プロジェクトの工期ズレと半導体各社の設備投資サイクルの一時的な減速です。特定の大規模案件に依存しすぎると、顧客側の進捗トラブルによって四半期ごとの売上計上が後ろ倒しになり、決算発表直後に株価が急落するショックが生じる可能性があります。
【プロの結論】投資判断で買うべき人・避けるべき人の決定的な違い
株価がすでに高値圏にある局面では、投資家の資金性格や心理的許容度によって取るべきスタンスが明確に分かれます。
【この銘柄に向いている人】
・数年単位の視点で、生成AIインフラや半導体国産化の「物理的インフラ需要」に乗りたい投資家
・株価の短期的な乱高下に動じず、増配傾向や自社株買いによる株主資本の積み上がりを享受したい中長期ホルダー
・ROE向上やコーポレートガバナンス改革に真摯な日本企業をポートフォリオの中心に据えたい人
【おすすめできない・慎重になるべき人】
・日々のニュースや数%の株価下落に耐えられず、高値掴みによる狼狽売りをしてしまいがちな短期トレーダー
・配当利回りだけに目を奪われ、シクリカル(景気循環)銘柄特有の受注波による株価調整を許容できない人
・大型ファブの竣工タイミングによる業績の「端境期(踊り場)」をリスクとして受け入れられない人
【高砂熱学工業の株価】に関するよくある質問(FAQ)
Q1:株価が急騰した後ですが、今から買っても高値掴みになりませんか?
A1:短期的には相場全体の地合いや過熱感による調整リスクを常に警戒する必要があります。しかし、手持ちの受注残高が豊富で、今後数年間の利益成長と増配期待が市場コンセンサスに織り込まれつつあるため、一括買いではなく押し目を狙った分割エントリーを検討するのが賢明なアプローチです。
Q2:配当金は減配されるリスクはないのでしょうか?
A2:同社は資本政策としてDOE(株主資本配当率)の指標を取り入れており、単年度の純利益のブレだけに依存しない配当方針へ舵を切っています。内部留保が潤沢である限り、極端な業績破綻がない限りは安定配当・増配傾向が維持されやすい仕組みが整っています。
Q3:データセンターの熱対策において、高砂熱学工業の競合他社に対する強みは何ですか?
A3:単に既製品のエアコンを設置するのではなく、建物の構造設計からサーバーラック内の液冷・気流制御までを一貫してシミュレーションし、ビル全体の省エネ性を最適化できる高度なエンジニアリング能力にあります。この総合力において追随できる競合は国内でもごく一部に限られます。
まとめ:今後の動向と失敗しないための判断基準
高砂熱学工業の株価急騰劇は、単なるバブル的な思惑買いではなく、脱炭素・AIインフラ・半導体覇権という現代の三大メガトレンドが一点に交差した必然の結果です。熱を制する者が次世代のテクノロジーを制するという構図において、同社が築いてきた特許技術と施工現場力は極めて強固な参入障壁を形成しています。
しかし、建設セクターの宿命である工期進捗のズレや原材料コストの変動リスクが完全に消え去ったわけではありません。投資を検討する際は、四半期ごとの受注高と利益率の推移を冷徹に監視し、市場の過度な期待が先行した局面での飛びつき買いを避ける規律が不可欠です。本質的な企業価値の向上と資本還元の本気度を見極め、冷静なリスク管理のもとで向き合うことが求められます。 (出典: 高砂 熱 学 工業 株価(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
