しんきん好配当利回り株ファンド評判の真相!2026年実績とリスク
地域密着の金融インフラである信用金庫を通じて、多くの個人投資家に親しまれてきた投資信託があります。しんきんアセットマネジメント投信が運用を手がける主力商品、「しんきん好配当利回り株ファンド」です。日本株市場が新たな局面を迎えるなか、メガバンクや大手商社をはじめとする企業の増配ラッシュを背景に、インカムゲインを求める層から根強い関心を集め続けています。
しかしその一方で、投資家コミュニティやSNS上では「買ってはいけない投資信託の典型例ではないか」「高利回りに見えて実は資産が目減りしているのでは」といった手厳しい懸念の声も後を絶ちません。表面上の魅力的な利回りの裏で、投資家が支払っている実質的なコストやリターンの構造はどうなっているのか。公開データや運用報告書、投資家の生の声をもとに、その実態と客観的な評価を浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:高水準な分配金実績を誇る一方で、信託報酬(年率1.1%超)や対面窓口の購入時手数料が長期トータルリターンを確実に削り取る構造が存在する。
- 要点2:新NISAでは「成長投資枠」の対象となるが、ネット証券で買える超低コストな国内高配当ETFやインデックス投信と比較した際のコスト格差がネット上で「買ってはいけない」と騒がれる主因である。
- 要点3:対面相談の付加価値を重視するシニア層には一定の役割があるものの、純粋な資産形成効率を最優先する現役世代の投資家にはより低コストな代替手段の検討が賢明である。
【2026年最新】しんきん好配当利回り株ファンドの評判と分配金実績の全貌
投資信託を評価する際、第一に確認すべき指標が分配金実績と基準価額推移のバランスです。しんきん好配当利回り株ファンドは、東京証券取引所上場銘柄の中から予想配当利回りが市場平均を上回り、財務の健全性や業績の成長性が認められる国内企業を厳選してポートフォリオを構築しています。
年2回の決算期(毎年2月および8月)における分配金実績を検証すると、国内企業の配当方針積極化の恩恵を受け、定期的なインカム分配を安定して継続してきました。日経平均株価が歴史的高値圏を推移する局面でも、組み入れ銘柄からの受取配当金を原資とした分配が行われています。
しかし、ネット上の投資家コミュニティで「しんきん好配当利回り株ファンド 評判」を検索すると、分配金の額面そのものよりも基準価額推移に対する不満が目立ちます。株式相場全体が力強く上昇している局面において、市場平均(TOPIXや日経平均株価)の上昇率と比べると、当ファンドの基準価額の上昇ペースが緩慢に見えるという指摘です。これは、得られたキャピタルゲインや配当原資をファンド内に再投資せず、決算ごとに投資家へ払い出す運用設計に起因します。資産を雪だるま式に増やす複利効果を犠牲にしている点が、長期資産形成を目指す層からの評価を二分する要因となっています。

噂の真相究明|「買ってはいけない」と言われる決定的な3つの理由
検索エンジンのサジェストや投資系ブログで頻繁に目にする「しんきん好配当利回り株ファンド 買ってはいけない理由」。編集部がその背景にある本質的な課題を深掘りしたところ、感情的な批判ではなく、構造的な3つの問題点が浮かび上がってきました。
第1の理由は、保有コスト(信託報酬)の割高感です。当ファンドの信託報酬は純資産総額に対して年率約1.1%〜1.2%水準(税込)が設定されています。現在、国内のネット証券を中心に普及している「日経平均高配当株50」に連動するインデックスファンドや上場投資信託(ETF)では、信託報酬が年率0.1%〜0.3%台に抑えられています。同じ国内の好配当銘柄に投資しながら、保有しているだけで毎年約1%近いコスト差が生じ続ける計算です。
第2の理由は、信用金庫などの対面窓口で発生する購入時手数料です。販売会社によって異なるものの、店頭窓口で購入する場合には最大で2.2%〜3.3%(税込)の購入時手数料が差し引かれるケースが珍しくありません。投資を始めた瞬間に元本が実質数パーセント目減りするため、初期のマイナス分を取り戻すだけでも一定期間の運用益が相殺されてしまいます。
第3の理由は、金融機関のビジネスモデルと顧客利益の乖離です。信用金庫の店頭営業において、定期預金の満期を迎えた高齢者層に対し、預金金利以上のリターンをアピールして当ファンドが提案される事例が散見されます。投資経験の浅い層が「元本保証の定期預金の代わり」と誤認して購入し、その後の株価変動リスクや手数料負担に直面してトラブルに発展するケースが、ネット掲示板や相談窓口で悪評として噴出しているのが現実です。
客観データで徹底比較|国内好配当株ファンド利回りと手数料の格差
投資商品の真の競争力を見極めるには、同一カテゴリーの競合商品と並べて検証することが欠かせません。以下は、しんきんアセットマネジメント投信が運用する当ファンドと、ネット専業で人気の国内高配当株ETF・インデックスファンドを比較したデータです。
| 項目 | しんきん好配当利回り株ファンド | 国内好配当インデックス/ETF | 編集部の見解・評価 |
|---|---|---|---|
| 運用手法 | アクティブ運用(独自調査・厳選) | パッシブ運用(指数連動) | 市場を上回る超過リターンを出せるかが焦点 |
| 購入時手数料 | 最大 2.20%〜3.30%(対面窓口等) | 0円(ノーロード) | 初期コストの差は投資初期の利回りを直撃する |
| 信託報酬(年率) | 約 1.10%〜1.21%(税込) | 約 0.13%〜0.35%(税込) | 年約0.8%〜1.0%のコスト差は10年で複利的に拡大 |
| 新NISA対応枠 | 成長投資枠のみ対象 | 成長投資枠(商品によりつみたても可) | 非課税の恩恵は得られるがコスト控除後リターンが鍵 |
| 販売窓口・利便性 | 全国の信用金庫、一部証券会社 | 主要ネット証券、大手証券 | 対面での相談サポートを必要とするか否かで分かれる |
数値を見比べると明らかなように、国内好配当株ファンド利回り比較の観点において、信託報酬や購入時手数料の差は歴然です。アクティブファンドがインデックスファンドに対して優位性を持つためには、この年率約1%の信託報酬差を跳ね返すほどの優れた銘柄選定力(アルファの創出)が不可欠となります。

【実態検証】掲示板口コミと現場目線で見えた保有者のリアルな葛藤
金融商品の真価は、カタログ上の宣伝文句ではなく、実際に保有している個人の日常の中に現れます。Yahoo!ファイナンスの投資掲示板やSNS、知恵袋などの投稿を精査すると、そこには制度上の数字だけでは測れない「投資家のリアルな心理」が渦巻いています。
掲示板口コミで最も多く見られるのは、親世代の資産管理をめぐる子世代の苦悩です。「実家の母が地元の信金で勧められ、退職金の一部を投じていた」「年金代わりに分配金が入るのを楽しみにしているが、手数料の高さを見て愕然とした」といった書き込みが目立ちます。高齢者にとって、何十年も顔見知りの信金担当者が自宅を訪れて丁寧に説明してくれる行為は、極めて高い精神的安心感をもたらします。しかし、経済合理性の観点から見れば、その安心料として多額のコストを継続的に支払っている状態です。
行動経済学の観点からこの現象を紐解くと、投資家特有の「配当金選好バイアス(Cash Dividend Preference)」が鮮明に浮かび上がります。人間は手元に現金が振り込まれる体験を、口座内の電子的な評価額が上昇する体験よりも感情的に高く評価する心理的傾向があります。たとえ信託報酬で資産が削られていようと、「今月も分配金が口座に入った」という快感が認知の歪みを生み、コストに対する批判的思考を鈍らせてしまうのです。
目論見書詳細まとめ|新NISA対象可否と主力組み入れ銘柄の現在地
ファンドの中身を正確に把握するため、公表されている「目論見書詳細まとめ」および運用報告書から重要項目を点検します。
まず税制優遇制度との関係について、当ファンドは新NISAの成長投資枠の対象商品に選定されています。長期の信託期間が設定されており、毎月分配型のような除外要件(信託期間20年未満や毎月分配の投信を除外するルール)に該当しない年2回決算型であるためです。非課税保有限度額の枠内で運用すれば、受取分配金や将来の売却益にかかる約20%の税金をゼロに抑えることが可能です。
次に、ファンドの屋台骨となる組み入れ銘柄の顔ぶれです。上位銘柄には、日本を代表する時価総額上位のブルーチップ企業が並びます。
具体的には、強固な収益力と株主還元を誇る三菱UFJフィナンシャル・グループや三井住友フィナンシャルグループなどの大手金融株、世界的な競争力とキャッシュフローを持つトヨタ自動車、資源価格の変動を乗り越えて高水準の配当を維持する三菱商事や三井物産、そして内需ディフェンシブの代表格である日本電信電話(NTT)やKDDIなどです。
これら上位銘柄の顔ぶれを見ると、極めて手堅く王道の大型株で構成されていることが分かります。しかしここで一つの疑問が生じます。これら誰もが知る大型主力株への分散投資であれば、わざわざ年率1%を超える信託報酬を支払ってアクティブファンドに任せずとも、日経平均高配当銘柄を束ねたETFや個別株の単元未満株取引を通じて、個人が極めて低コストで再現できてしまうという点です。
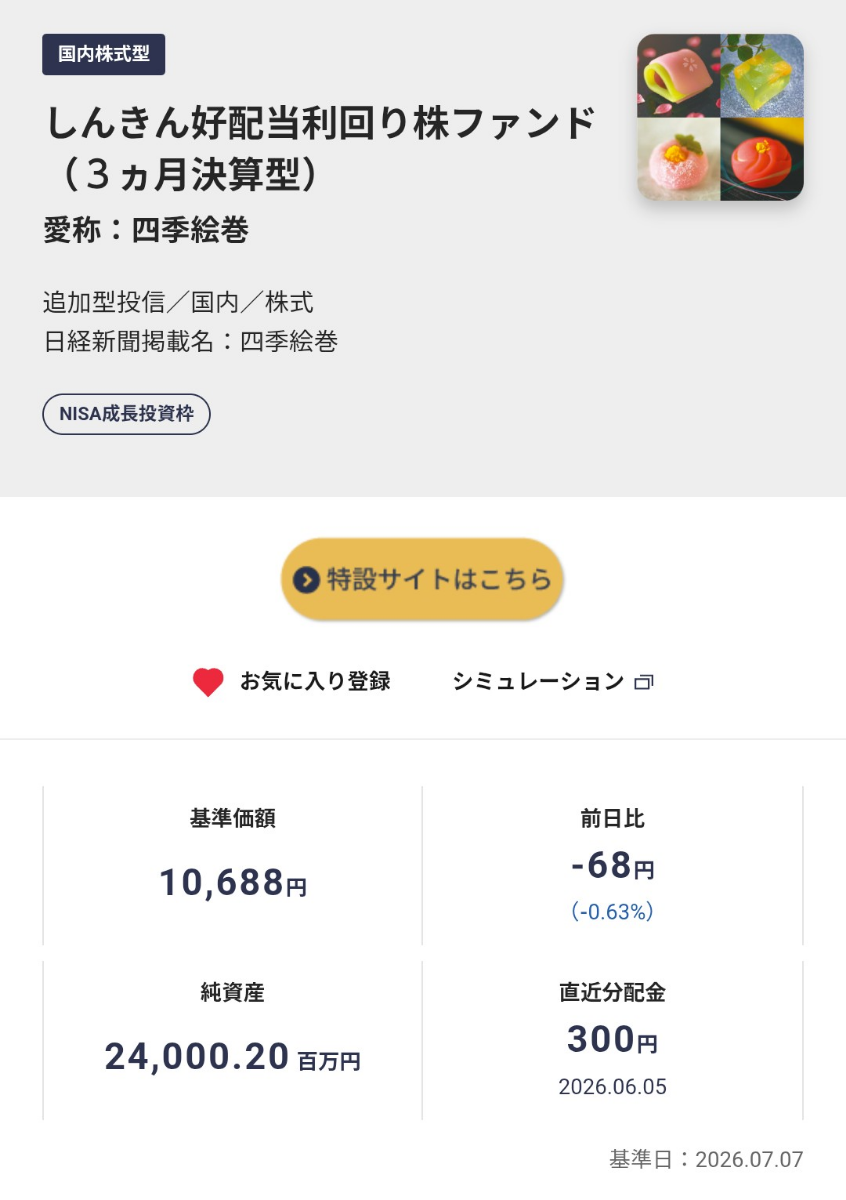
【2026年最新見通し】東証改革と金利ある世界でファンドはどう動くか?
今後の運用環境を占う上で、日本のマクロ経済と株式市場の構造変化は無視できません。2026年最新見通しにおいて鍵を握るのは、「資本効率の改善要請」と「日本銀行の金融政策の正常化」です。
東京証券取引所が主導してきた「資本コストや株価を意識した経営の実現に向けた対応」は、日本企業に強烈な自浄作用をもたらしました。PBR(株価純資産倍率)が1倍を割り込んでいる企業を中心に、積極的な増配や大規模な自社株買いが定着しています。これにより、好配当株ファンドが投資対象とする企業の配当余力は過去最高水準にあります。
さらに、長期にわたるマイナス金利時代が終焉を告げ、「金利ある世界」が定着したことも好配当株にとっては追い風です。金利上昇の恩恵を直接享受する銀行・保険などの金融セクターは当ファンドの主力組み入れ銘柄であり、利ざや改善による業績拡大が配当原資をさらに押し上げています。
ただし、相場全体の追い風が吹いているからといって、運用会社の手腕を無条件に過信することは禁物です。金利上昇局面では、有利子負債を多く抱える財務脆弱な企業や、成長投資を怠って配当のみに頼る「高配当トラップ銘柄」の株価が急落するリスクを孕んでいます。しんきんアセットマネジメント投信の運用チームが、単に利回りの高さだけで銘柄を機械的にスクリーニングするのではなく、企業の将来的なキャッシュフロー創出力を見極められるかが、今後の成績を決定づけます。
一般に知られていない盲点とネットの誤解|失敗を防ぐファンド選び
ネット上の議論には、一部に極端な偏見や誤解が混ざり合っています。投資判断を誤らないために、以下の2つの盲点を冷静に整理しておく必要があります。
1つ目の誤解は、「アクティブファンドはすべて悪、インデックスファンドだけが正義」という短絡的な思考です。確かにコスト面ではインデックスが圧倒的に有利ですが、インデックスファンドは業績が悪化して無配に転落する危険がある銘柄でも、時価総額や指数の計算ルールに基づいて機械的に買い続けなければなりません。プロの運用者が徹底したボトムアップリサーチを行い、減配リスクの高い銘柄を事前に排除できるのであれば、下落相場において信託報酬以上の下値抵抗力を発揮する余地が残されています。
2つ目の盲点は、「特別分配金(元本払戻金)に対する過度な恐怖と無理解」です。タコ足配当と批判される特別分配金ですが、当ファンドのような年2回決算型では、毎月分配型のように無理な分配を出して元本を激しく削り取る運用は抑制される傾向にあります。受取配当金の範囲内で健全に分配が出ているかどうかは、定期的に開示される「運用報告書(全体版)」の「分配金のお知らせ」欄を見れば誰でも確認可能です。ネットの噂に惑わされず、実際の開示資料を自身の目で検証する姿勢が求められます。
【プロの結論】おすすめできる人・慎重になるべき人の明確な判断基準
あらゆる金融商品は、投資家の置かれた環境や金融リテラシーによって薬にも毒にもなり得ます。専門家の視点から、当ファンドの選択において後悔しないための明確な基準を提示します。
当ファンドの検討をおすすめできる人の条件
- 対面での人的サポートを必要としているシニア層:パソコンやスマートフォンの操作が苦手で、地元の信用金庫窓口で職員と対面しながら手続きを進めたい方。
- 資産の最大化よりも定期的な小遣い・現金収入を望む方:基準価額の多少の上昇よりも、半年ごとに指定口座に現金の分配金が振り込まれ、生活のゆとりに充てたい方。
- 地域金融機関との取引関係を重視する事業主・個人:事業融資や住宅ローンなどで信用金庫と深いリレーションを築いており、取引の一環として資産運用を行いたい方。
購入に対して慎重になるべき・おすすめできない人の条件
- ネット証券の口座を自身で開設・操作できる方:購入時手数料が無料のノーロードファンドや、信託報酬が0.1%〜0.3%台の国内高配当ETFを自力で選定できる方。
- 資産形成期にある20代〜50代の現役世代:分配金を現金で受け取ると税制上・再投資上の非効率が発生するため、配当をファンド内で無駄なく自動再投資する投資信託を選ぶべき層。
- コストに対して徹底的なシビアさを求める方:年1%を超える信託報酬が長期のリターンに与える複利的なマイナス影響を許容できない合理主義的な投資家。
【しんきん好配当利回り株ファンド】に関するよくある質問(FAQ)
Q1:新NISAの「つみたて投資枠」で購入することはできますか?
A1:いいえ、できません。金融庁が定めるつみたて投資枠の対象商品は、信託報酬が極めて低水準に抑えられた特定のインデックス投信などに限定されています。当ファンドはアクティブ運用であり信託報酬の水準がつみたて基準を満たさないため、新NISAを利用する場合は「成長投資枠」でのみ購入が可能です。
Q2:信用金庫の窓口以外に、ネット証券でも購入することは可能ですか?
A2:原則として、当ファンドは信用金庫のネットワークを中心に販売されている商品です。一部の提携証券会社で取り扱いがある場合もありますが、主要な大手ネット証券(SBI証券や楽天証券など)では取り扱いが限定的であるか、ラインナップされていないケースが主流です。ネット証券の利用者は、同種の投資対象を持つ他の低コストファンドを選択するのが一般的です。
Q3:すでに保有していますが、基準価額が上がらないため解約すべきでしょうか?
A3:直ちに解約を決めるのではなく、これまでに受け取った「トータルリターン(基準価額の変動損益+受取分配金の合計額)」を計算してください。分配金を含めればプラスの利益が出ているケースもあります。ただし、今後何十年も長期保有する予定であり、かつ自身でネット証券を操作できる環境であれば、手数料の低い商品へ乗り換えた方が長期的な資産形成効率は確実に高まります。
Q4:分配金に税金はかかりますか?
A4:特定口座や一般口座などの課税口座で保有している場合、受け取る普通分配金に対して20.315%(所得税・復興特別所得税・住民税)が源泉徴収されます。ただし、元本の払い戻しとみなされる特別分配金については非課税となります。新NISAの成長投資枠内で保有している場合は、普通分配金であっても全額非課税で受け取ることができます。
まとめ:今後の動向と失敗しないための判断基準
しんきん好配当利回り株ファンドは、日本経済を牽引する優良企業への分散投資と定期的な分配金という、一見して分かりやすい魅力を備えています。地域社会に根ざした信用金庫の信頼感も手伝い、資産運用の第一歩として多くの資金を惹きつけてきた実績は評価に値します。
しかし、金融サービスのオンライン化と手数料引き下げ競争が極限まで進んだ現代の投資環境において、年率1%を超える信託報酬や窓口での購入時手数料は、投資家にとって看過できない重い足かせとなっています。日本株の高配当相場の恩恵を最大限に享受したいのであれば、自分が支払っているコストと得られているリターンを冷徹に見極める姿勢が不可欠です。店頭での安心感に対価を払うのか、それとも徹底的な低コストで自己の資産効率を追求するのか。自身の金融リテラシーと生活スタイルに合致した明確な判断基準を持つことが、失敗しない資産運用の鉄則です。 (出典: しんきん 好 配当 利回り 株 ファンド(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
