新明和工業の株価はなぜ動く?防衛と特装車の現在地と買い時を分析
輸送用機器セクターの中で、堅実な事業基盤と政策関連の思惑が交錯する銘柄として市場の関心を集め続けているのが新明和工業(7224)です。ゴミ収集車(塵芥車)やダンプトラックをはじめとする特装車事業で国内トップクラスのシェアを誇る一方、海上自衛隊が運用する救難飛行艇「US-2」の製造メーカーとして、防衛関連銘柄の文脈でもたびたび急動意を見せています。
足元の株式市場では、原材料高に対する価格転嫁の進展や防衛予算増額の恩恵を巡り、株価が思惑と業績実態の間で大きく揺れ動いています。「現在の水準は割安な仕込み場なのか、それとも一過性の材料高なのか」――投資家が注視すべき最新の財務データや事業動向を多角的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価急変動の主因は、主力である特装車事業の採算改善と、防衛費増額に伴う「救難飛行艇US-2」関連の思惑買いによる資金流入です。
- 要点2:PBR1倍割れの長期化に対し、東証の資本効率改善要請を背景とした配当方針の見直しや自社株買いへの期待が下値を強固に支えています。
- 要点3:安定したインカムゲインを狙うバリュー投資家には好機となり得る一方、防衛テーマ特有の短期的急騰を追う投機筋には需給の波が大きなリスクとなります。
【急変動の真相】新明和工業の株価が今揺れ動く決定的な構造変化
新明和工業の株価が荒い値動きを見せる背景には、単なる地合いの変動にとどまらない、同社を取り巻く2つの構造的要因が存在します。ひとつは特装車事業における収益サイクルの劇的な転換、もうひとつは防衛関連銘柄としての再評価買いと需給の歪みです。
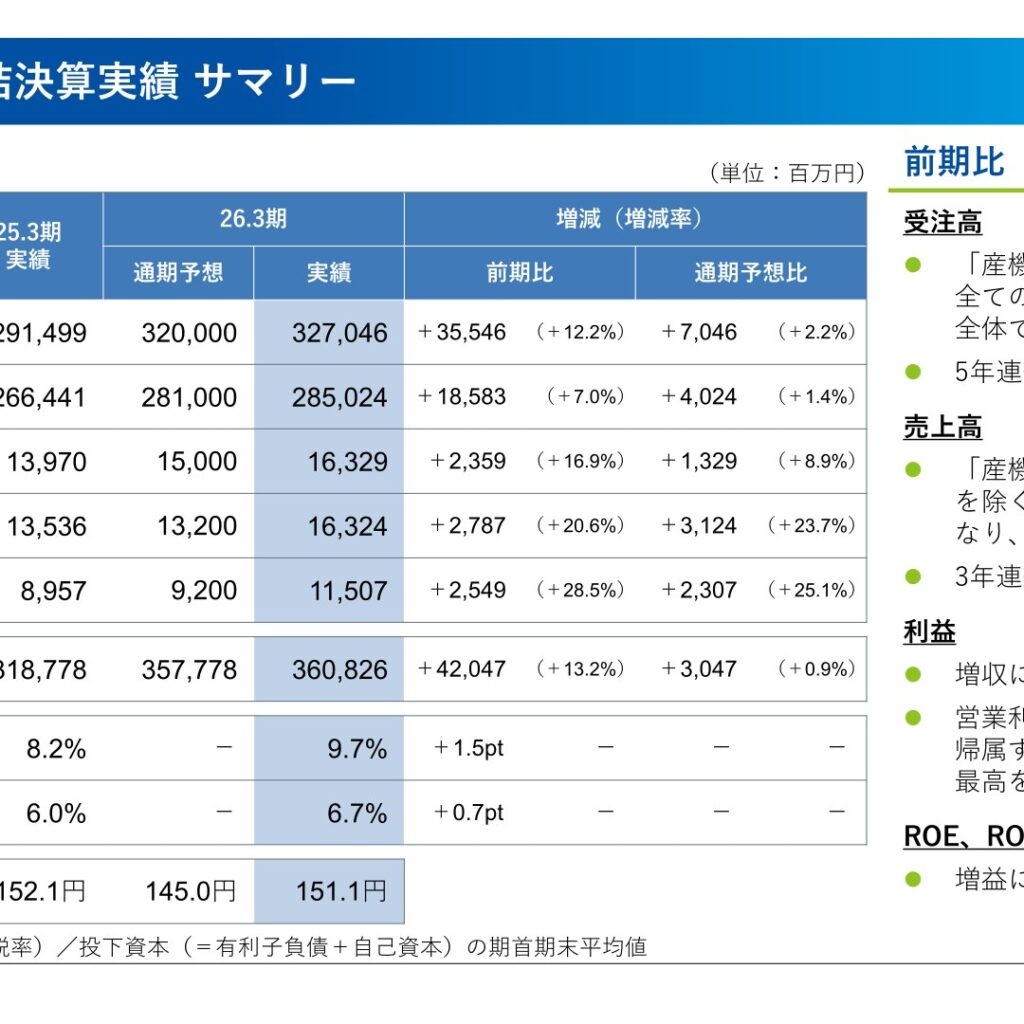
これまで同社の業績を圧迫していた最大のボトルネックは、鋼材をはじめとする原材料価格の高騰と、自動車メーカー側のシャーシ供給遅延でした。受注残を抱えながらも車両が組み立てられず、コスト高をタイムリーに価格転嫁できなかった時期が続きましたが、価格改定の浸透とサプライチェーンの正常化に伴い、利益の回復基調が数字となって表れ始めています。直近の決算発表でも、売上高営業利益率のボトムアウトを確認した買い勢力が流入する場面が確認されました。
これに拍車をかけたのが、日本の安全保障環境激変に伴う防衛予算の抜本的増額です。海上自衛隊の救難飛行艇US-2を国内で一手に手掛ける技術力が再認識され、地政学リスクが高まるたびにテーマ物色の資金が集中しました。実態としての業績寄与は中長期的なメンテナンスや改修が軸であるにもかかわらず、短期筋の思惑が先行して急伸し、その後の反動安を招くというボラティリティの高さが、現在の株価チャート推移に鮮明に刻まれています。
【事業別解剖】救難飛行艇US-2と特装車事業が握る業績の行方
新明和工業の事業構造は、一般に知られる以上に多角化されています。株価の先行きを見極める上では、セグメントごとの収益性と将来シナリオを切り分けて把握することが欠かせません。
屋台骨である特装車事業は、自治体向けゴミ収集車や建設現場向けのダンプトラックで国内トップシェアを維持しています。景気変動の影響を受けにくい安定した更新需要が存在し、フリートユーザーに対する価格転嫁が定着したことで、営業利益の確固たるベースロードを稼ぎ出す体制が整いました。物流2024年問題以降のトラック架装需要の省力化ニーズも、テールゲートリフタなどの付加価値製品の販売を後押ししています。
一方、市場の関心が最も集中する航空機事業では、世界最高水準の波高3メートルの荒海に着水可能な「救難飛行艇US-2」の存在感が際立ちます。防衛省向けの定期修理・延命改修作業が安定収益源となっているほか、インドをはじめとする友好国への輸出協議や民転仕様(消防飛行艇など)の議論が浮上するたびに、株価が上値を試す契機となってきました。さらに、ボーイング向けの主翼部材コンポーネントや、空港用パッセンジャー・ボーディング・ブリッジ(旅客搭乗橋)など、民間航空需要の力強い回復も同社の産業機械・パーキングシステム事業に確かな追い風を送り届けています。
【データ比較検証】配当利回りとPBR改善圧力|割安度のリアル
投資家にとって最大の焦点は、現在の株価指標が買い時を示唆しているかどうかという点に尽きます。新明和工業の現在のファンダメンタルズと指標の立ち位置を、同業他社水準および市場平均と比較して整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・市場相場 | 編集部の見解・評価 |
|---|---|---|---|
| PBR(株価純資産倍率) | 0.8倍〜0.9倍前後 | 東証目標:1.0倍以上 | 明確な「PBR1倍割れ」水準。資本コスト・株価を意識した経営改善への圧力が強く、解散価値を下回る是正余地が大きい。 |
| 配当利回り(年間予想) | 3.6%〜4.1%前後 | 東証プライム平均:約2.2% | プライム平均を大きく上回る好利回り水準。DOE(株主資本配当率)意識や累進配当的な運用が下値を強力に支持。 |
| 自己資本比率 | 50%台半ば | 製造業平均:40%前後 | 極めて健全な財務基盤。無謀な借入がなく、事業環境の悪化にも耐えうる資金余力を保持している。 |
| PER(株価収益率) | 11倍〜13倍台 | プライム輸送機器:12〜15倍 | 業績回復の進捗を織り込んでもなお割安圏に位置。アナリストの目標株価も上振れを見込む余地を残す。 |
データが物語る通り、新明和工業は典型的な「資産リッチかつ堅実なキャッシュフローを持つバリュー株」です。東京証券取引所による資本効率改善の要請を受け、経営陣もROE向上と株主還元方針の拡充を迫られており、自社株買いや増配発表への期待値は高止まりしています。

【実態検証】利用者の生の声と現場目線で見えたリアル
個人投資家や証券関係者が集うSNS・コミュニティ上での評価を検証すると、新明和工業に対するリアルな期待と懸念が浮き彫りになります。
肯定的な意見としては、「配当利回り4%近辺で拾える優良防衛株としての安心感がある」「ゴミ収集車というインフラに直結するシェアが盤石で、倒産リスクが極めて低い」「PBR1倍割れ銘柄としての還元強化に期待している」といった、長期保有を前提とした声が多数を占めます。株主優待を廃止して配当へ一本化した過去の経緯についても、機関投資家・個人投資家双方から「公平な利益還元」として好意的に受け止められています。
一方、批判的・慎重な声として目立つのは、「防衛関連のニュースで飛びつくと必ずハシゴを外される」「US-2の新規発注数は年に何機もあるわけではないので過度な期待は禁物」「出来高が急激に細る時期があり、値動きが重い」という指摘です。華やかなテーマ性で買われた直後、特装車の地味な進捗状況を確認して手放してしまう個人投資家が後を絶たず、需給のシコリが株価の急騰を阻む要因となっています。
一般に知られていない盲点とネットの誤解
ネット上で流布する情報の中には、新明和工業の事業実態とは乖離した誤解も散見されます。投資判断を見誤らないために、以下の2つの盲点を正確に把握しておく必要があります。
第1の誤解は、「防衛予算が倍増すれば新明和工業の利益も直ちに倍増する」という短絡的な期待です。防衛省向けの航空機事業は、厳格な原価監査と利益率規制(いわゆる総原価方式やコストプラス契約の枠組み)に基づいており、民間向けビジネスのように爆発的な超過利潤を生み出す構造にはなっていません。US-2の機体調達数が劇的に急増することは予算制約上考えにくく、収益の柱はあくまで機体の維持管理や定期オーバーホールです。安定性は極めて高いものの、急成長グロース株のような利益急増を期待するのは現実的ではありません。
第2の盲点は、「特装車は景気後退に弱い」という思い込みです。確かに一般用トラックの販売は景気敏感ですが、新明和工業が強いゴミ収集車や下水関連施設向けの流体機器、立体駐車場などは、自治体のインフラ予算や老朽化更新サイクルに直結しています。生活インフラとしての更新は不況下でも先送りが難しいため、景気の波に対する耐性は一般的な自動車サプライヤーよりもはるかに強固です。

【プロの結論】おすすめできる人・慎重になるべき人の判断基準
配当利回り、PBR水準、そして事業の防衛力・インフラ性を総合勘案した結果、現在の新明和工業はどのような投資家にフィットするのでしょうか。明確な選別基準を提示します。
【積極的に投資を検討すべき人】
- インカムゲイン重視の長期保有派:配当利回り3%台後半から4%水準を狙い、配当金を再投資しながら株価是正を気長に待てる投資家。
- 下値リスクを抑えたいバリュー株志向:PBRが1倍を割り込み、財務体質が盤石なため、相場急落局面でも底堅さを求める堅実派。
- 日本のインフラ・防衛基盤を中長期で応援したい人:一時的なニュースフローに惑わされず、社会に不可欠な機械製造力を評価できる人。
【購入を見送る・慎重になるべき人】
- 数週間〜数カ月での短期急騰を狙う人:テーマ性による急動意の後は値動きが緩慢になりやすく、資金拘束を嫌うデイトレーダーや短期筋には不向きです。
- 高い売上成長率(グロース性)を求める人:市場シェアが成熟しているため、年率数十パーセントの売上拡大を望む運用方針とは合致しません。
【新明和工業の株価】に関するよくある質問(FAQ)
Q1:新明和工業の配当金はいつもらえる?権利確定日はいつ?
A1:新明和工業の配当権利確定日は、中間配当が9月末日、期末配当が3月末日です。実際の配当金支払時期は、中間配当が12月上旬頃、期末配当が株主総会終了後の6月下旬頃となります。配当を受け取るには、それぞれの権利付き最終日までに株式を保有しておく必要があります。
Q2:防衛関連銘柄としての今後の見通しや株価への好影響は本物ですか?
A2:国策としての防衛力強化方針は間違いなく追い風です。ただし、前述の通りUS-2の新規製造機数には限度があるため、株価への寄与は「短期の爆発的利益」ではなく、「継続的なメンテナンス・改修受注による収益下支え」と「市場からのバリュエーション(PER・PBR)底上げ効果」として捉えるのが客観的です。
Q3:現在の株価チャート推移から見た買い時の判断基準は?
A3:株価が地合いの悪化や材料出尽くしで売られ、配当利回りが4%に接近する局面や、PBR0.8倍近辺の節目は、歴史的にも過去の下値支持帯として機能してきました。逆に防衛関連の突発的なニュースで出来高を急増させて急伸した局面は高値掴みのリスクが高いため、急騰後の調整を待って押し目を拾うスタンスが合理的です。
まとめ:変革期を迎えた新明和工業と賢い向き合い方
新明和工業は、目立たないながらも社会の根底を支える特装車技術と、世界に誇る救難飛行艇の高度な航空機製造技術を併せ持つ、稀有な実力派メーカーです。足元の株価急変動は、コストショックを乗り越えた収益改善と防衛政策の追い風、そして資本効率の変革圧力が複雑に絡み合った結果と言えます。
市場のノイズや短期的な思惑に過度な幻想を抱くことなく、強固なバランスシート、PBR1倍割れの割安感、そして充実した配当利回りを冷静に見定める姿勢こそが、同社への投資で実りある成果を得るための鍵となります。 (出典: 新 明和 工業 株価(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
