日清オイリオの株価は今後どうなる?急変動の理由と買い時を徹底検証
国内植物油市場でトップシェアを誇る日清オイリオグループ(銘柄コード2602)。長引く世界的な原材料価格の乱高下や為替変動の荒波を受けながらも、着実な価格改定と高付加価値商品の拡大によって業績を立て直し、マーケットからの熱い視線を集めています。ディフェンシブ銘柄の代表格として親しまれる一方、突発的な下落局面や急伸を見せる局面もあり、個人投資家の間では売買のタイミングを巡って議論が尽きません。
原材料コストの高止まりにどう立ち向かっているのか、株主優待や配当を目的とした長期保有は報われるのか。決算数値の裏側にある構造変化、市場のアナリストによるシビアな予想、そして投資家コミュニティの生々しいリアルな声までを現場視点で深掘りし、今後の見通しと確かな投資判断の基準を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:度重なるコスト増を乗り越え、適正価格の浸透と高付加価値油脂(MCTオイル等)の伸長で営業利益率は安定回復基調にある。
- 要点2:PBR1倍割れの是正に向けた自社株買いの実施や累進的な増配姿勢など、株主還元方針の積極化が強力な下値支持線として機能。
- 要点3:穀物相場と為替の連動を見極めつつ、配当権利確定前の押し目やPER・PBR水準のレンジ下限が絶好の仕込み場となる。
【2026年最新】日清オイリオグループの業績推移と株価急変動の真相
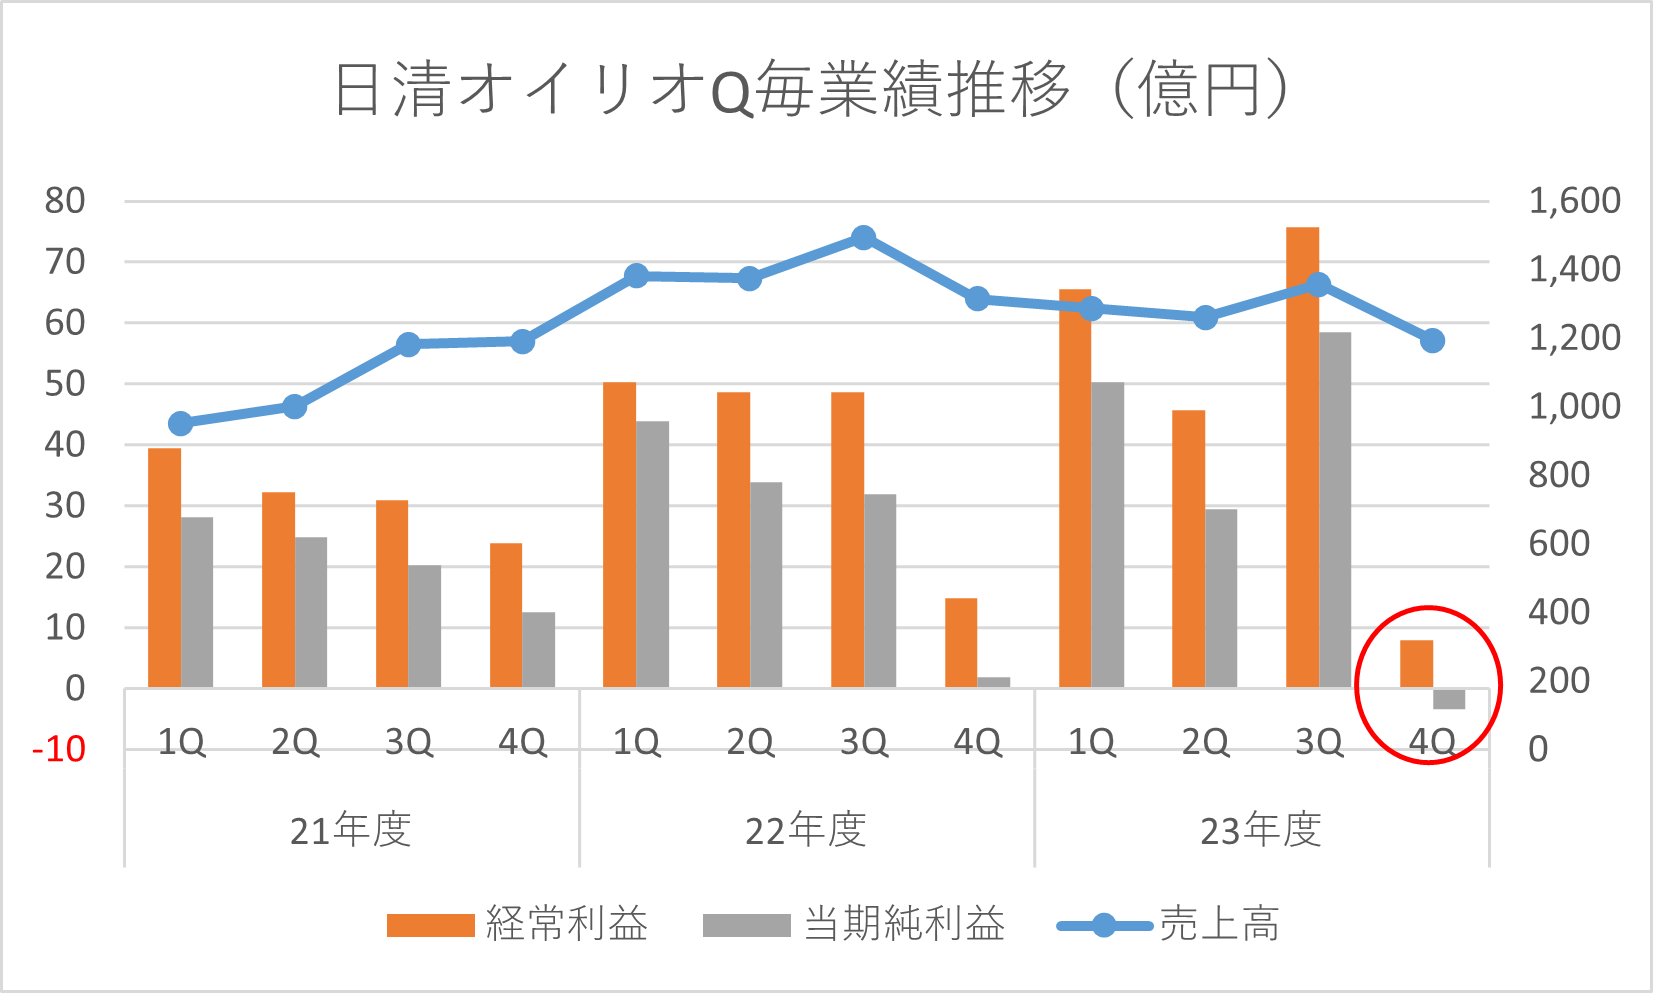
製油業界の盟主である日清オイリオグループ(銘柄コード2602)の株価チャートを振り返ると、堅調な上昇トレンドの合間に時折鋭い下落に見舞われる局面が確認できます。日清オイリオの決算短信や業績推移を子細に分析すると、株価の急変動を招く最大のトリガーは、常に「原材料コストの急騰と価格転嫁のタイムラグ」にありました。
食用油の主原料である大豆や菜種、パーム油は、シカゴ商品取引所などの国際相場や為替レート(円安・円高)の影響をダイレクトに受けます。公式の決算説明資料でも再三言及されている通り、原料調達から製品出荷、そして店頭価格へ反映されるまでには通常3〜6カ月程度のズレが生じます。このタイムラグ期間にマージンが一時的に圧迫されると、日清オイリオの株価下落理由として市場で短期筋の売りが先行し、株価が急落するパターンが繰り返されてきました。
しかし、近年の日清オイリオは過去の教訓を活かした強固なプライシング戦略を確立しています。日清オイリオの原料高と価格転嫁の影響を検証すると、家庭用・業務用ともに複数回にわたる値上げ要請を取引先に浸透させることに成功しました。原料価格の沈静化局面では値上げした価格帯が維持され、利益率が一気に跳ね上がるという「マージン拡大サイクル」が生まれています。一時的な決算数値の落ち込みに過剰反応した売りを冷静に見極めることこそが、急変動相場を乗りこなす第一歩です。
市場指標で測る日清オイリオの割安度|PER・PBRと財務の健全性
東京証券取引所による「資本コストや株価を意識した経営」の要請以降、日清オイリオグループもバランスシートの改革と資本効率の向上を加速させています。競合他社と比較した際、同社のバリュエーションは現在どのような位置づけにあるのか、主要な財務データを整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| PER(株価収益率) | 12倍〜14倍前後で推移 | プライム食品平均:約16〜18倍 | 日清オイリオのPER・PBR割安度は同業種平均に比べ依然として割安感が強い水準。 |
| PBR(株価純資産倍率) | 0.9倍〜1.1倍近傍 | 東証目標水準:1.0倍超 | 長年の課題だった1倍割れ脱却に向け、自社株買い等の資本政策が明確に意識されている。 |
| 自己資本比率 | 50%台後半を堅持 | 製造業健全基準:40%以上 | 原料相場の荒波に耐えうる堅牢な財務基盤。倒産リスクは極めて極小。 |
| 配当利回り | 3.0%〜3.5%水準 | 東証プライム平均:約2.2% | ディフェンシブ銘柄としてはインカムゲインの魅力が非常に高い。 |
データが示す通り、同業他社であるJ-オイルミルズや昭和産業と比較しても、日清オイリオグループの収益性と財務の安定感は頭一つ抜けています。食品セクター全体が成熟市場と見なされディスカウントされやすい環境下にあっても、強固なバランスシートを背景にした日清オイリオの自社株買いや還元方針の強化が、株価のプレミアム要因として再評価され始めています。
株主還元と優待の実態|配当金の権利確定日や利回りと優待評判
個人投資家が日清オイリオに注目する最大の要因が、手厚い株主還元策です。インカムゲインを主眼に置く投資家にとって、日清オイリオの配当金権利確定日は3月末日(期末配当)および9月末日(中間配当)の年2回設定されています。権利落ち日には一時的な売りに押される場面も見られますが、安定配当への信頼感から株価の回復力は早い傾向にあります。
加えて、株主の間で絶大な支持を集めているのが自社グループ製品の贈呈です。日清オイリオの株主優待評判を調査すると、家庭で日常的に消費される高級油ギフトセット(エキストラバージンオリーブオイル、アマニ油、ヘルシーリセッタなど)が届くため、「インフレ下での生活防衛に直結する」「お中元・お歳暮レベルの実用的な品物が届く」と、SNSや個人投資家コミュニティで極めて高い満足度を誇っています。
企業の還元姿勢についても、中期経営計画に沿って総還元性向を意識した配当方針が敷かれています。単なる利益連動にとどまらず、安定的な配当維持(累進配当的な意識)と機動的な自社株買いを組み合わせるアプローチが定着しており、株主還元へのコミットメントは同セクター内でもトップクラスの透明性を維持しています。

【実態検証】投資家掲示板とSNSのリアルな反応|個人投資家が警戒するリスク
マーケットの現場では、個人投資家がどのような視点で日清オイリオを評価しているのでしょうか。日清オイリオの株価掲示板やネットの反応をくまなくスクリーニングすると、賛否両論のリアルな本音が浮かび上がってきます。
Yahoo!ファイナンス掲示板やX(旧Twitter)における肯定的な意見としては、「定期預金代わりに放置できる安心感がある」「食卓に欠かせない油のトップ企業だから業績のブレが少なく優待も最高」「値上げが定着した後の利益率改善が楽しみ」といった、長期保有を前提とした信頼の声が圧倒的多数を占めています。
一方で、警戒を促す投稿も散見されます。「為替が1円円安に振れるだけで原料調達コストが跳ね上がるリスクが怖い」「人口減少の日本国内で食用油の消費量そのものが伸び悩むのではないか」「優待廃止トレンドが広がる中で、いつまで油ギフトが続くか不安」といった声です。特に為替感応度と国内人口減という構造的な逆風については、日清オイリオ経営陣も強く意識しており、海外展開(特にアセアン地域での機能性油脂事業)やBtoB向け高機能素材の拡販へと舵を切ることで打開を図っています。
プロが分析する今後の見通しとアナリスト予想|買い時を見極めるサイン
日清オイリオの株価今後の見通しを占う上で、機関投資家や証券アナリストが最も重視している変数は「高付加価値比率の向上」と「原材料ヘッジの巧拙」です。日清オイリオの目標株価やアナリスト予想を総括すると、多くのリサーチハウスが「中立」から「やや強気」のレーティングを付与しており、コンセンサス目標株価はPBR1.1〜1.2倍水準を織り込んだ設定が目立ちます。
では、個人投資家がエントリーすべき日清オイリオの買い時サインはどこにあるのでしょうか。プロの視点から抽出できる具体的なシグナルは以下の3点に集約されます。
第一に、「シカゴ大豆相場の下落、または為替の円高方向への是正局面」です。原料調達コストの低下は、数カ月後の決算で大幅な利益上振れをもたらす先行指標となります。第二に、「PBRが0.9倍近辺まで売り込まれた瞬間」です。会社側が自社株買いを発動しやすい心理的・実質的防衛ラインとなっており、下値リスクが極めて限定的になります。そして第三に、「権利確定月(3月・9月)の2〜3カ月前の調整局面」です。優待・配当取りの買い需要が本格化する前にポジションを仕込む戦略が、極めて勝率の高いパターンとして機能しています。

一般に知られていない盲点とネットの誤解|「値上げで客離れ」は本当か
ネット上の掲示板などで頻繁に囁かれる俗説に、「食用油がこれだけ高くなると、消費者が買い控えをして客離れが起きるのではないか」という懸念があります。しかし、消費経済学および購買行動の観点から現場データを検証すると、この推測は明らかな誤解であることが分かります。
食用油は生活必需品であり、代替品が存在しない典型的な「価格非弾力性」の商材です。価格が上がったからといって、調理油の使用をゼロにすることは不可能です。さらに、近年の消費動向では「単なる安売り油」から「MCTオイル」「アマニ油」といった健康機能を付加した高単価商品へのシフトが顕著に見られます。少量で高単価なプレミアムオイルの市場を開拓した日清オイリオは、消費者の「健康志向」という心理的インサイトを巧みに捉え、買い控えのマイナス影響を軽微に抑え込んでいます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
投資家それぞれの運用方針によって、日清オイリオとの付き合い方は明確に分かれます。自身の投資スタイルと照らし合わせ、以下の基準で判断することをおすすめします。
【日清オイリオへの投資をおすすめできる人】
預貯金の代替としてインカムゲインを狙い、配当利回り3%以上を確保しながら実用的な優待品(油セット)を楽しみたい長期・分散投資家。短期的な株価の波に一喜一憂せず、食品ディフェンシブ銘柄の堅牢さをポートフォリオの守りとして組み入れたい堅実派には、極めて理想的な選択肢となります。
【慎重な姿勢が求められる人】
数カ月で資産を2倍、3倍に急増させたいキャピタルゲイン志向のグロース投資家。国内市場の成熟や原料市況に左右される構造上、ITや半導体のような爆発的な売上成長は期待できません。株価の大化けを狙うトレーダーにとっては、資金効率の面で物足りなさを感じる可能性が高いでしょう。
【日清オイリオ 株価】に関するよくある質問(FAQ)
Q1:日清オイリオの株主優待を受け取るには、何株をいつまでに購入すればよいですか?
A1:毎年3月末日(基準日)時点で、100株(1単元)以上を保有している株主が対象となります。権利付き最終日までに現物株式を買い付けておく必要があります。100株保有で自社製品ギフトが年1回贈呈され、保有株式数に応じて内容がグレードアップします。
Q2:配当金の支払時期はいつ頃になりますか?
A2:期末配当金は6月下旬(定時株主総会終了後)、中間配当金は12月上旬頃に株主の指定口座へ振り込まれます。配当金領収証を利用する場合は、同封の案内状を持って金融機関で受け取ることができます。
Q3:円安が進むと、日清オイリオの株価にはマイナスですか?
A3:短期的には輸入原材料コストの増加要因となるため、利益率の低下懸念から株価が軟調に推移することがあります。しかし、日清オイリオは迅速な価格改定力を備えており、中期的にはコスト増を製品価格へ反映させることで利益水準を回復させています。
まとめ:今後の動向と失敗しないための判断基準
日清オイリオグループは、単なる伝統的な製油メーカーから、高付加価値な機能性植物油と資本効率を重視する現代的な優良企業へと脱皮を遂げています。急変動の背景には常に国際原料相場と為替のタイムラグが存在しますが、価格決定力の高さと強固な財務体質、そしてPBR改善に向けた株主還元への強い意志が確かな安全域を形成しています。
短期的な悪材料に過度におびえることなく、バリュエーション指標が割安圏に入ったタイミングや権利確定に向けた調整局面を捉えてポジションを構築すること。日清オイリオの確かな事業基盤と生活に根ざした強みを冷静に見極める姿勢こそが、株式投資における長期的な成功を約束してくれます。 (出典: 日 清 オイリオ 株価(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
