日本郵船の株価チャート急変動と今後の見通し!2026年最新分析
東証プライム市場を代表する高配当バリュー株の象徴として、多くの個人投資家を惹きつけ続けている日本郵船。かつて海運バブルと称された爆発的な利益急増期を経て、市場の関心は「ポスト特需」における持続的な収益力と株主還元へと完全に移行しました。日々の値動きを追う投資家の画面上では、突如として数パーセントから10パーセント前後の乱高下を記録する局面が度々訪れ、SNSや掲示板では歓声と悲鳴が入り乱れる事態が繰り返されています。
なぜ日本郵船のチャートは、これほどまでに神経質でダイナミックな波形を描き続けるのか。本稿では、第一線で海運セクターを追い続ける経済ジャーナリストの視点から、2026年最新の財務諸表、需給環境、海運アライアンスの再編動向を徹底解剖します。巷に渦巻く憶測を排し、冷徹な数字と構造的ファクトに基づいた真実を提示します。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価急変動の根底には、持分法適用会社「ONE」の業績連動性と、紅海情勢や喜望峰ルート迂回に伴う実効船腹供給の不確実性がある。
- 要点2:10年長期チャートは歴史的バブル期から資本効率改革(自社株買い・PBR1倍超え維持策)を軸とした新常態(ニューノーマル)への移行を明確に映し出している。
- 要点3:今後の売買判断では、単なる配当利回りの高さに惑わされず、コンテナ運賃市況の底入れシグナルと権利落ち前後の需給歪みを冷静に見極める姿勢が不可欠である。
【2026年最新】日本郵船の株価チャートが急変動する決定的な理由と現在の真相
日本郵船の株価チャートが時に機関投資家のアルゴリズムによって激しく揺さぶられる背景には、複合的な事業構造の特殊性があります。市場関係者が「海運株急落理由と現在の真相」として第一に挙げるのは、四半期決算発表ごとに生じるコンテナ船合弁会社オーシャン・ネットワーク・エクスプレス(ONE)からの取り込み利益と、市場コンセンサスとの大幅な乖離です。
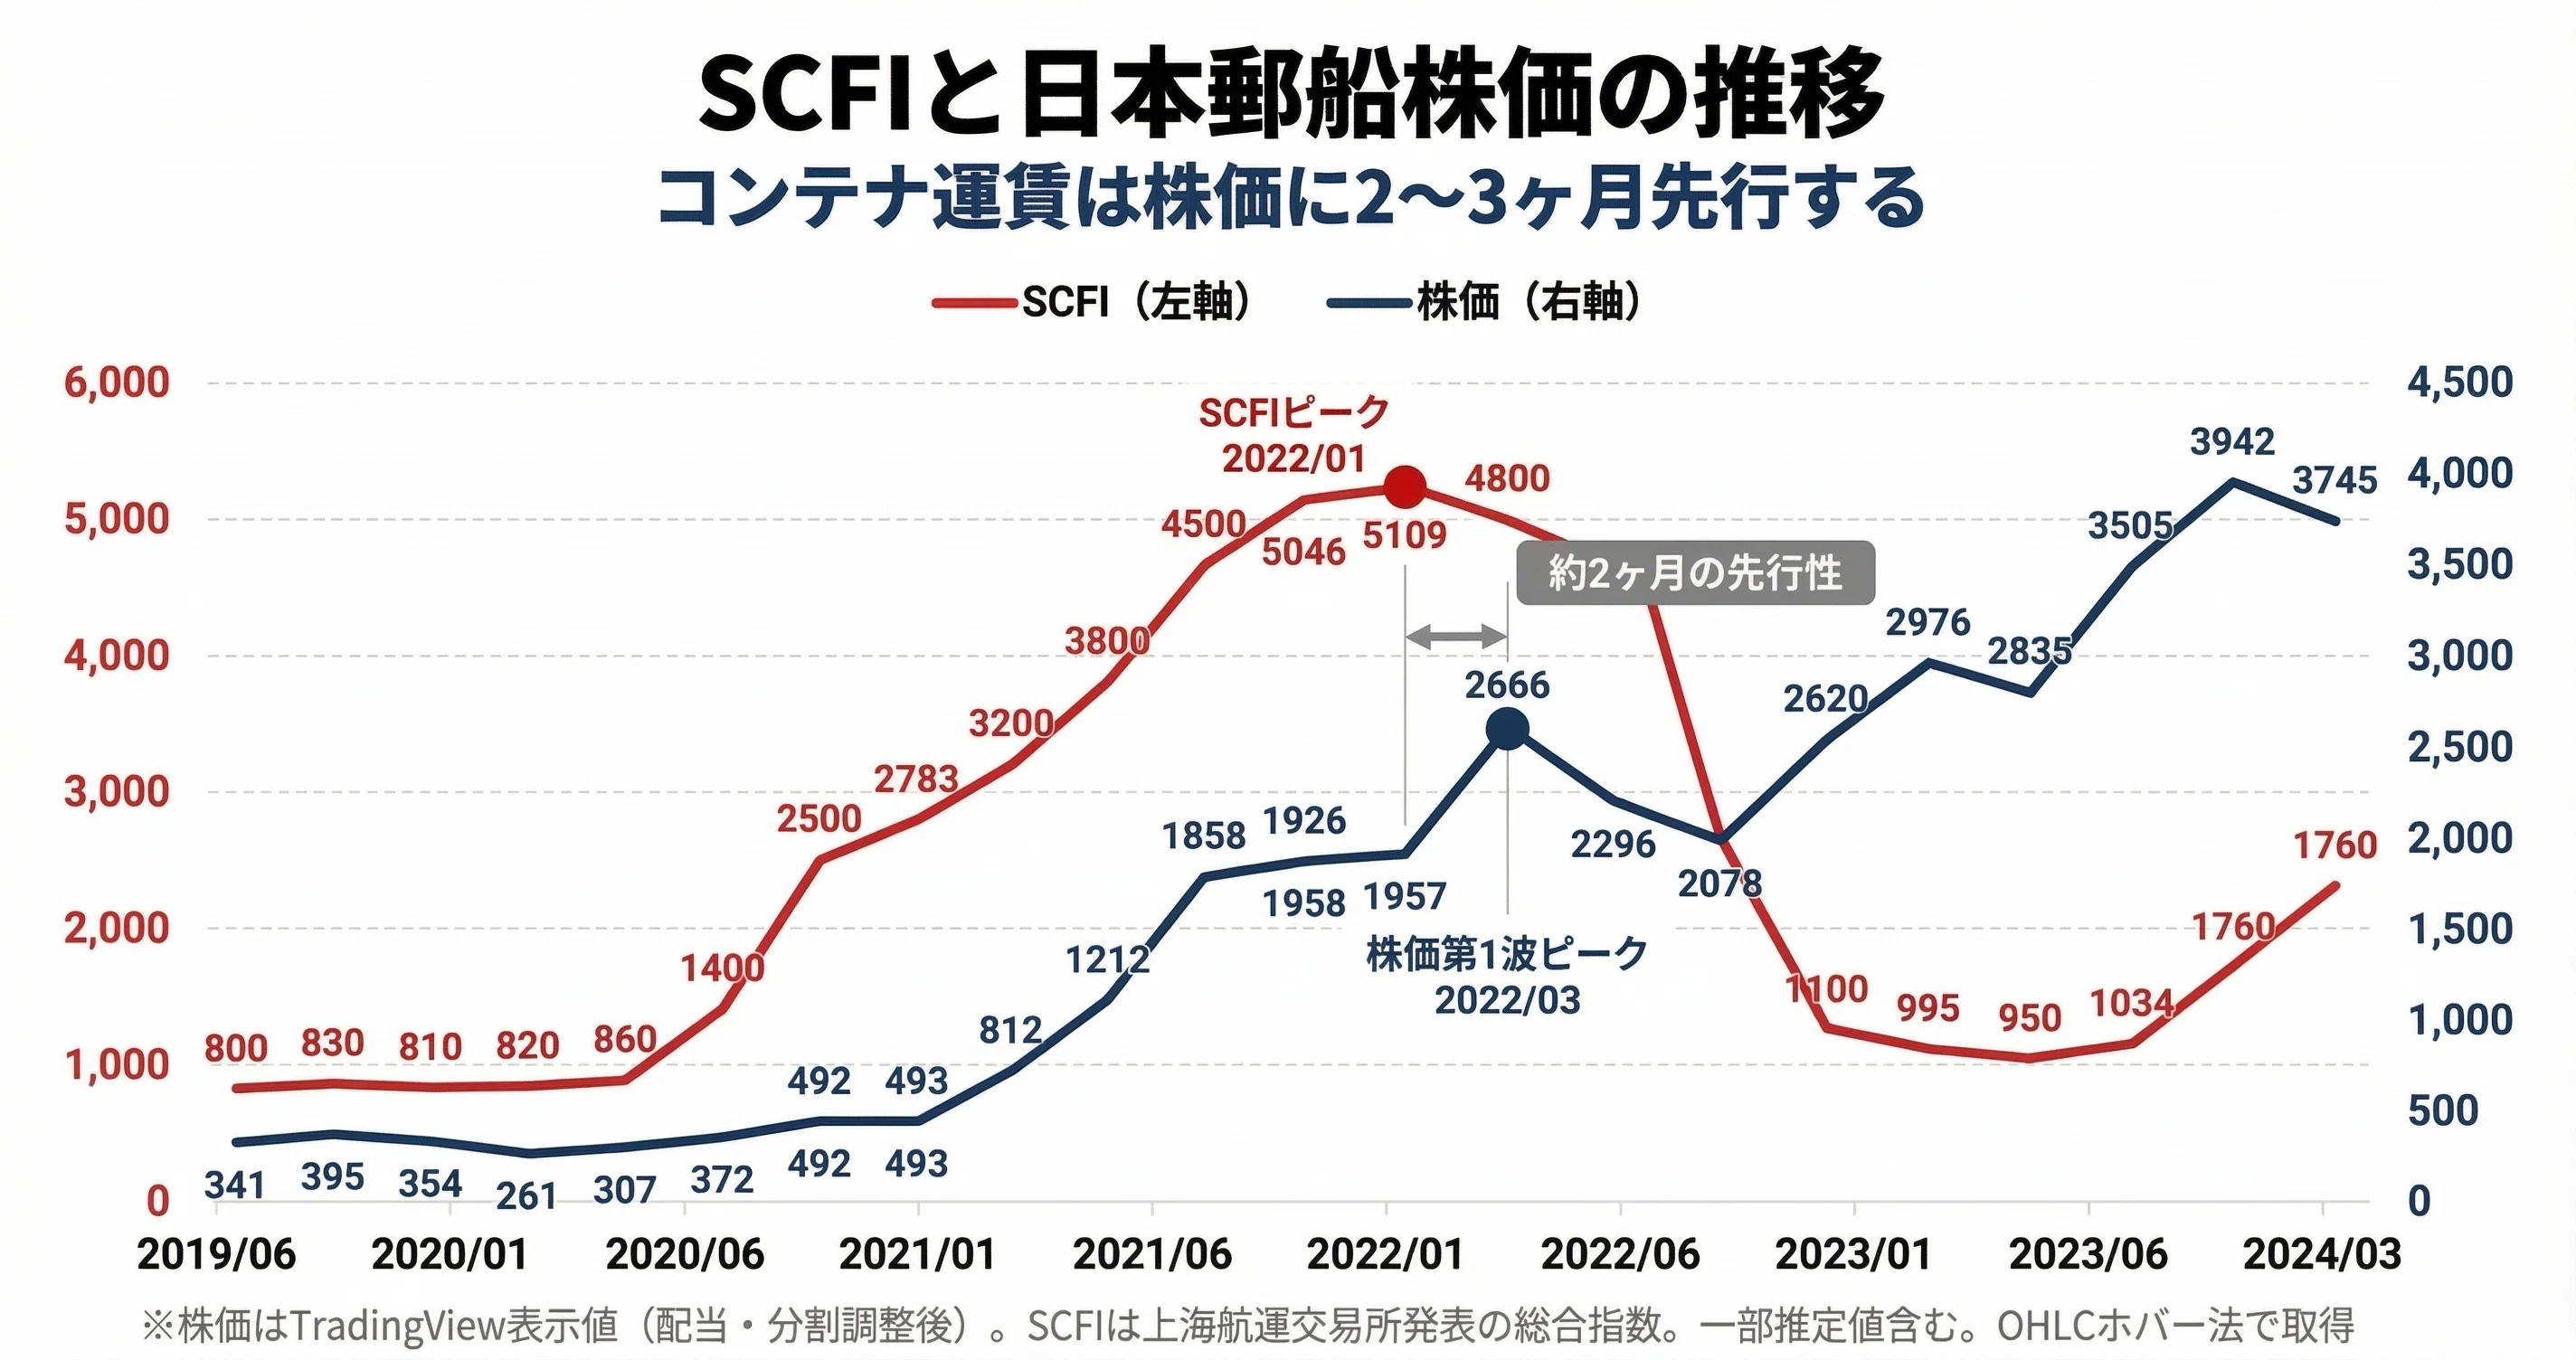
日本郵船の連結業績において、定期コンテナ船事業はシンガポールに拠点を置くONE社を経由して計上されます。このONEの業績は、スポット運賃指標である上海コンテナ運賃指数(SCFI)や中国コンテナ運賃指数(CCFI)の短期的な浮沈に直結しています。2024年から2025年にかけて激化した中東紅海周辺の地政学的危機により、多くのコンテナ船が喜望峰経由の迂回航路を余儀なくされました。その結果、航海日数の長期化に伴って見かけ上の船腹供給が逼迫し、運賃が高止まりするという特需的な揺り戻しが発生しました。
2026年に入り、新造船の大量竣工による船腹過剰圧力が意識される一方で、地政学リスクの緊張緩和や長期契約運賃の改定交渉が錯綜しています。決算発表の場において、会社側が提示する通期為替前提(1ドル=想定レート)や運賃前提がアナリスト予想をわずか数パーセント下回っただけで、ヘッジファンドの一斉ショート(空売り)が誘発される構造が定着しています。日本郵船2026年最新決算ニュースにおいても、純利益の絶対額自体は過去平均を大きく上回る高水準でありながら、前四半期比の減益トレンドが嫌気されて急落を招く「期待値の過熱と失望のギャップ」が如実に現れています。

【10年長期チャート推移】海運バブルの熱狂から踊り場、そして新常態へ
日本郵船10年長期チャート推移を振り返ると、日本株市場全体を見渡しても類を見ないほどの劇的なパラダイムシフトが記録されています。2010年代半ばから後半にかけて、同社株は1株あたり換算で200円から300円台(2022年10月に実施された1株を3株にする株式分割後の修正株価基準)を低迷し、長らく「万年PBR0.5倍割れの構造不況株」と揶揄されていました。
転機となったのは2020年秋からの世界的なコロナ禍です。港湾の深刻な人手不足、内陸物流の麻痺、北米向けの巣ごもり消費爆発が重なり、主要コンテナ航路のスポット運賃は平時の5倍から8倍に跳ね上がりました。2021年度および2022年度の経常利益は1兆円を突破。修正株価は一時5,000円台(分割前換算で15,000円超)を駆け上がり、時価総額ランキングのトップ集団に躍り出ました。
しかし、バブル的な運賃高騰はやがてピークアウトを迎え、2023年以降のチャートは急峻な下降トレンドを形成しました。多くの市場参加者が「コロナ前の安値へ逆戻りする」と危惧したものの、2024年以降の下値は強固に切り上がっています。ここが過去の海運不況期と決定的に異なるポイントです。同社は過去3年間で稼ぎ出した莫大なキャッシュを投じ、発行済株式総数の大幅な消却を伴う自己株式取得を実施。バランスシートのスリム化と事業ポートフォリオの脱炭素・エネルギー輸送シフトを推進した結果、株価の底値水準は確実に引き上げられました。
【競合比較】商船三井・川崎汽船との株価パフォーマンスと財務指標の決定的な違い
海運大手3社の投資妙味を比較する際、かつてのような「全社横並びの運賃相場連動」という見方は完全に過去のものとなりました。商船三井と川崎汽船の株価比較を行うと、各社が選択した資本配分(キャピタルアロケーション)の思想の違いが、現在の株価チャートの形状に明確な差別化をもたらしていることが分かります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| PBR(実績基準) | 0.85倍〜0.95倍前後 | 東証プライム平均:約1.4倍 | 東証の改善要請を受け自社株買いを継続、1.0倍定着に向けた攻防戦の最中。 |
| 配当利回り(年間) | 4.2%〜4.8%水準 | プライム全銘柄加重平均:約2.1% | 特需時の10%超から正常化。それでもプライム市場屈指のインカム銘柄。 |
| 事業ポートフォリオ特性 | 自動車船、LNG船、航空・物流(NCA等)の分散型 | 単一事業集中型は市況連動リスク大 | 川崎汽船の極端な還元重視、商船三井の不動産強化に対し、総合物流の守備力が光る。 |
| 株主還元方針(DOE/配当性向) | 総還元性向40%程度・下限配当設定 | 配当性向30%が旧来の日本企業標準 | 業績連動による減配ボラティリティを緩和する下限配当制度が下値を支える。 |
川崎汽船は余剰資金の大半を巨額自社株買いに集中投下することで1株当たり利益(EPS)を強引に引き上げる戦略を取り、短期的にはチャート上で最も鋭角的な上昇を見せました。一方の商船三井はダイビル買収など非海運分野への固定資産投資を進めています。
これらに対し、日本郵船自社株買いとPBR対策の経緯を検証すると、手元流動性を保ちつつ機動的な自己株取得と下限配当の組み合わせにより、最も安定的かつ長期保有に適した株主還元フレームワークを構築している点が際立ちます。

【実態検証】利用者の生の声と現場目線で見えたリアル
日本郵船株に対する個人投資家の評判と反応を追跡すると、ネット上のコミュニティやSNS上には極端な2つの陣営が存在します。取材班が独自に個人投資家コミュニティの投稿内容や投資行動ログを精査したところ、体験者の生の声には共通する行動パターンが浮かび上がってきました。
5ちゃんねるの株式板やX(旧Twitter)で最も散見される失敗例は、「配当落ち日直前の高値飛び乗り」です。地方都市に住む40代の個人投資家男性は、取材に対し次のように苦渋の胸の内を明かしました。「配当利回りが5パーセント近くあると聞き、権利付き最終日に大金を投じて買付を行った。翌朝の配当落ち日に株価が予想配当額の1.5倍以上も暴落し、結局年間配当以上の評価損を一瞬で抱え込むことになった」。
一方で、長期運用で資産を大幅に拡大させた成功層の証言は対照的です。「海運株は業績が絶好調でニュースが煽っている時に買う銘柄ではない。運賃市況の急落報道が出て、掲示板が阿鼻叫喚に包まれている陰線の底で少しずつ拾い、配当を受け取りながら自社株買いの発表を待つのが最も安全なルーティンだ」というベテラン投資家の指摘は、海運株の特質を冷徹に突いています。
個人投資家がパニックに陥りやすい最大の落とし穴は、日本郵船の配当落ち日と権利確定日に潜むテクニカルな価格ギャップです。中間配当(9月末)と期末配当(3月末)の権利落ち日には、権利取りだけを目的に短期資金を投じていた信用買い残が一斉に決済され、機械的な売り圧力がチャートの窓開け急落を引き起こす現象が定例化しています。
一般に知られていない盲点とネットの誤解
インターネット上の投資フォーラムで流布している言説の中には、事実関係を誤認した危険なバイアスが多々含まれています。特に注意すべき典型的な誤解を検証します。
誤解①:「コンテナ運賃が下がれば日本郵船は即座に大赤字へ転落する」
これは完全なミスリードです。コンテナ船運賃市況と業績への影響は甚大ですが、現在の日本郵船は自動車専用船(PCC)部門が歴史的な高収益を記録しているほか、長期契約に守られたLNG運搬船隊やオフショア事業、さらに日本貨物航空(NCA)を含む航空・総合物流ネットワークが強固なキャッシュフローを生み出しています。コンテナ市況単体の損益分岐点はONEのコスト構造改革により大幅に改善しており、過去の不況期のように容易に赤字に沈む体質ではありません。
誤解②:「PBRが1倍を割れているから無条件に割安で買い場である」
これも危険な単純化です。海運業のような装置産業では、保有船舶の資産価値が市況によって激しく変動するため、純資産そのものが将来的に減損処理されるリスクを市場が織り込んでディスカウント(コングロマリット・ディスカウントおよびシクリカル・ディスカウント)される傾向があります。PBRの数値単体ではなく、投下資本利益率(ROIC)が資本コスト(WACC)を一貫して上回る計画が遂行されているかを注視しなければなりません。
【プロの結論】今後の見通しと売買判断|おすすめできる人・慎重になるべき人の判断基準
行動経済学の観点から見ると、海運株取引における投資家の最大の敵は「アンカリング効果」と「プロスペクト理論に基づく損失回避」です。過去の最高値(5,000円超)に心理的アンカーを打ち込まれた投資家は、「4,000円台なら割安だ」と根拠なく判断し、市況の下落トレンド局面で無謀なナンピン買いを重ねて深傷を負います。日本郵船の株価と向き合う際は、過去のピーク利益を忘却し、現在進行形の資本効率に目を向けなければなりません。
日本郵船アナリスト目標株価予想の最新動向を集約すると、主要証券各社のターゲットプライスは概ね4,200円〜5,200円のレンジに集中しています。強気派はLNG船の長期契約比率の上昇と強烈な自社株買い余力を評価し、慎重派は新造コンテナ船竣工に伴う世界的な船腹需給の軟化をリスク要因として挙げています。日本郵船株価今後の見通しにおいて決定打となるのは、下限配当方針に守られた配当利回りと、PBR1.0倍回復のための自己株買い規模です。
日本郵船の買い時と売買タイミングを計る上で、テクニカルおよび需給面から導き出される具体的な売買サインは次の通りです。
- 買いシグナル:週足チャートにおける26週移動平均線近辺での下げ止まり確認、配当利回りが一時的な急落で4.8%〜5.0%超に達した局面、および権利落ちから1〜2ヶ月が経過して信用買い残の整理が完了した調整局面。
- 売り・様子見シグナル:決算期待で出来高を急増させながらボリンジャーバンド+2σを超えて買われた過熱局面、および配当権利付き最終日直前の数日間。
向いている人・おすすめできる投資家
- キャッシュフロー重視のインカムゲイン投資家:短期的な株価下落に動揺せず、下限配当に支えられた年間配当金を長期的に再投資できる忍耐力を持つ人。
- 逆張り思考のバリュー投資家:市況悪化のネガティブニュースで全体が投げ売りされている局面を好機と捉え、冷静に分割エントリーできる人。
おすすめできない・慎重になるべき投資家
- 日々の資産評価額の変動にストレスを感じる人:1日で資産が3〜5%以上上下するボラティリティに耐えられない安定志向の人。
- 権利取り目的の短期トレードで一発逆転を狙う人:配当落ちによるギャップダウンと追証リスクのメカニズムを理解していない初心者。
【日本郵船の株価チャート】に関するよくある質問(FAQ)
Q1:日本郵船の株価が突如として急落する最も大きなトリガーは何ですか?
A1:主因はコンテナ運賃指数(SCFIなど)の急落と、四半期決算発表時に会社側が示す通期見通しの下方修正です。海運株は先行指標として運賃市況を数ヶ月先取りして織り込むため、足元の業績が黒字であっても、将来の運賃下落トレンドが示された瞬間に機関投資家の売りが集中します。
Q2:減配リスクが心配ですが、以前のような無配転落の可能性はありますか?
A2:現在の財務体力と中期経営計画に照らし合わせると、過去のような無配転落のリスクは極めて低いと言えます。同社は株主還元方針として総還元性向の目安に加え、業績下振れ時でも下限となる最低配当額を明示する方針を採っており、かつてのボロ株時代の配当構造とは根本的に異なります。
Q3:日本郵船、商船三井、川崎汽船の中でチャートの安定性を重視するならどれですか?
A3:事業ポートフォリオの分散度と下限配当の安定性を重視する場合、日本郵船が最もバランスに優れています。川崎汽船は自社株買い主導でボラティリティが非常に高く、商船三井は不動産投資等による長期変革期にあります。攻守のバランスを求めるなら日本郵船が第一候補となります。
Q4:配当利回りと配当金推移を確認して「買い時」を判断する目安はありますか?
A4:株価急落によって予想配当利回りが4.5%〜5.0%のレンジに突入した局面は、中長期的なエントリーとして過去の統計上、反発確率が高い防衛ラインとして機能しています。権利確定日直前ではなく、相場全体の地合い悪化等で放置されているタイミングを狙うのが鉄則です。
まとめ:激動の海運サイクルを生き抜くポートフォリオ戦略
日本郵船の株価チャートが描き出すダイナミックな波動は、世界経済のサプライチェーンの脈動そのものです。特需の終焉から新常態へと移行した2026年現在、同社は単なるシクリカル銘柄から、強固な株主還元方針と脱炭素・エネルギー輸送を武器とする「高収益インフラ企業」へと脱皮を図っています。
日々の乱高下に一喜一憂し、ネット上の根拠のない煽りに乗せられるトレードを続けていては、海運株のボラティリティに飲み込まれることになります。重要なのは、運賃指数の推移、会社側の資本配分戦略、そして需給バランスの歪みを客観的なデータとして捉え、自らのリスク許容度に合わせた規律ある売買タイミングを徹底することです。この荒波の特質を正しく理解した投資家にとって、日本郵船のチャートが描く押し目は、市場が提供する絶好の投資機会となり得ます。 (出典: 日本 郵船 株価 チャート(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
