十六銀行の株価が急伸する理由とは?2026年最新利回りと業績を解剖
日本銀行の金融政策正常化に伴い、株式市場でひときわ強い視線が注がれているのが地方銀行セクターです。なかでも岐阜県を強固な地盤とし、愛知県など中京圏の旺盛な産業マネーを吸い上げる十六フィナンシャルグループ(証券コード 7380)は、バリュー株選好の投資マネーが流入し、活発な売買が続いています。
低金利のトンネルを抜けた地銀各社の中で、なぜ同行の株式がこれほどマーケットの関心を集めているのか。株価水準の妥当性から配当利回り、株主優待の実情、そして金利上昇シナリオがもたらす収益インパクトまで、現場取材の空気感と客観的データをもとに検証していきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:日銀の利上げ定着による預貸金利ざやの改善と、東海経済圏の旺盛な設備投資需要が、十六フィナンシャルグループの収益を構造的に押し上げている。
- 要点2:PBR(株価純資産倍率)は依然として東証が求める1倍を大幅に下回る水準にあり、資本効率改善に向けた継続的な増配や自社株買いへの思惑が株価の下支えとなっている。
- 要点3:旧・十六銀行(8356)からの持株会社化による事業多角化と、魅力的な株主優待・配当還元が個人の長期保有ニーズに合致する一方、保有国債の評価損リスクには冷静な目配りが必要である。
【2026年最新】十六銀行(十六FG)の株価が今注目される決定的な理由
十六フィナンシャルグループの株価が商いを伴って動意づいている背景には、単なる相場全体の地合いの良さにとどまらない、明確な3つの構造的要因が存在します。兜町の市場関係者や機関投資家がこぞってポートフォリオへの組み入れを検討する最大の理由は、利回り妙味と割安感の二重のレバレッジです。
第1の要因は、国内の金利環境が本格的な引き上げサイクルに入ったことです。長年にわたりゼロ金利・マイナス金利の重圧に耐え忍んできた地銀各行にとって、利上げは貸出金利の上昇という直接的な恩恵をもたらします。とりわけ岐阜・愛知を中心とする東海地区は、自動車関連や工作機械などモノづくり企業の設備投資意欲が極めて旺盛であり、良質な貸出先を多数抱える同社には強力な追い風となっています。
第2の要因は、東京証券取引所主導の「資本コストや株価を意識した経営」の要請です。十六フィナンシャルグループのPBRは長らく解散価値を下回る0.3倍〜0.4倍台の割安圏に放置されてきました。東証プライム上場維持と企業価値向上のため、経営陣は積極的な株主還元姿勢を鮮明にしており、市場は今後の追加入れ知恵(自社株買いやDOE基準の引き上げ)を織り込みにいっています。
そして第3の要因が、個人投資家層における高配当・優待銘柄としての再評価です。新NISAの普及によって「安定したインカムゲインと生活防衛」を重視する個人マネーが、地方銀行のトップランナーである同社に厚く流入しているのです。

主要指標の徹底比較|十六銀行の配当利回りとPBR割安度を現場検証
株式市場における十六フィナンシャルグループの立ち位置を客観的に把握するため、2026年時点の最新市場データおよび地銀セクターの平均値との比較表を作成しました。投資判断の物差しとしてご活用ください。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 株価水準 | 2,800円前後(日々変動) | 地銀上位行レンジ | 中長期チャートでは下値を切り上げる上昇トレンドを維持。 |
| 予想配当利回り | 約3.8% 〜 4.2% | プライム平均:約2.0〜2.3% | 東証プライム平均を大きく凌駕。インカム銘柄として極めて魅力的。 |
| PBR(純資産倍率) | 約0.35倍 〜 0.45倍 | 東証是正基準:1.0倍以上 | 解散価値の半値以下。是正余地が極めて大きく、上値期待の根拠。 |
| 予想PER(収益力) | 8倍 〜 10倍前後 | 全市場平均:14〜16倍 | 収益力に対して割安放置されており、業績上振れ時の修正余地大。 |
| 株主優待 | 岐阜県特産品等カタログ(保有株数別) | 地銀の優待設定率は約4割 | 地元還元色の強い特産品。単元株数以上の条件確認が必須。 |
上表が示す通り、十六銀行 PBR 割安というキーワードが投資掲示板で頻繁に語られるのは確かな論拠があります。解散価値である1倍に達するには株価が2倍以上にならなければならず、東証からの要請に応える形で配当性向の引き上げや機動的な自己株式取得が実施されれば、株価水準のステップアップが現実味を帯びてきます。
十六銀行の業績推移と株価チャート分析|利上げがもたらす構造変化
かつての地方銀行株は「金利が上がらず、貸出先が細り、ジリ貧が続く」という悲観シナリオに覆われていました。しかし、日本銀行の金融正常化により、地方銀行 利上げ 影響のプラス面が鮮明化しています。
十六フィナンシャルグループの最新決算速報やIR開示資料を紐解くと、コア業務純益が堅調な回復基調を描いていることがわかります。貸出金の利回り上昇が預金調達コストの上昇を上回るペースで進んでおり、本業の儲けを示す資金利益が大きく底上げされました。
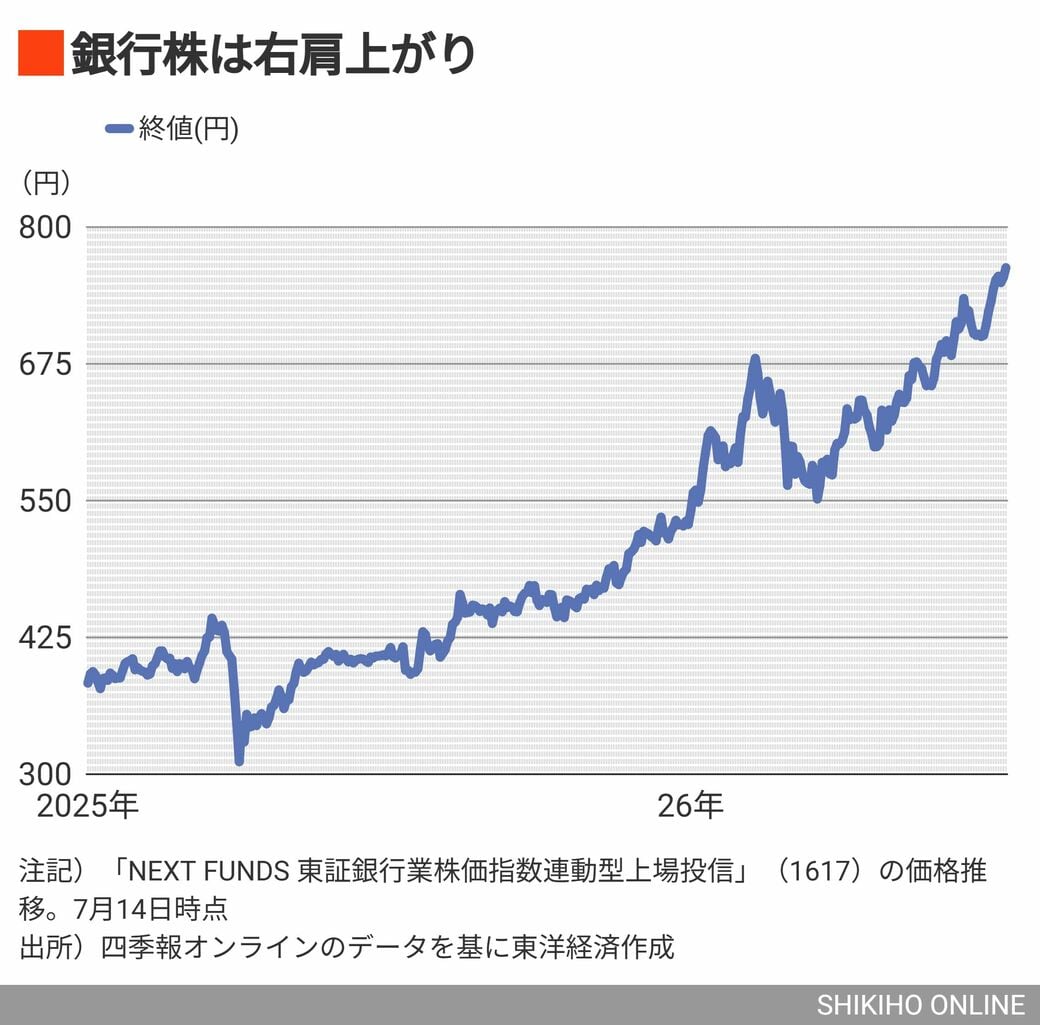
十六銀行 株価 チャートを週足・月足の長期スパンで俯瞰すると、2020年代初頭の安値圏を脱し、下値を切り上げながら2,800円から3,000円の大台を試す展開が続いています。移動平均線も上向きのパーフェクトオーダーを形成する場面が増えており、テクニカル分析上も押し目買い意欲の強さがうかがえます。
ただし、リスク要因がないわけではありません。金利上昇は過去に保有していた超低利回りの国内長期国債や外国債券の「含み損(評価損)」を一時的に膨らませる側面を持ちます。同行は有価証券ポートフォリオの入れ替えとリスクヘッジを前倒しで進めており、含み損処理を乗り越えた先の本業増益トレンドが確固たるものになるかが今後の焦点です。
株主優待と配当金はいつ届く?権利確定日とインカムゲインの実態
個人投資家が銘柄選定において最も気にする論点のひとつが、「いつ配当金が振り込まれ、どのような優待を受け取れるのか」という実務面です。
十六銀行 配当金 いつ受け取れるのか?スケジュールを整理
十六フィナンシャルグループは通常、年2回の配当を実施しています。権利確定日と実際の入金時期は以下の通りです。
- 中間配当(9月末基準):毎年12月上旬に入金
- 期末配当(3月末基準):定時株主総会決議後の6月下旬に入金
配当の権利を得るためには、各基準日の2営業日前(権利付き最終日)の大引け時点で株式を保有している必要があります。配当性向の目標値は段階的に引き上げられており、安定配当に加えて業績連動の上乗せが期待できる体制が整っています。
十六銀行 株主優待の充実度と注意点
株主優待制度は、地元岐阜の特産品を詰め合わせたカタログギフトなどが定番として設定されています。飛騨牛や地元の銘菓、清酒、特産加工品など、地域の魅力を凝縮した内容は個人株主の間で根強い人気を誇ります。
ただし注意点として、必要保有株式数や継続保有年数の条件が定められている点を見落としてはなりません。一般的な100株(1単元)保有では定期預金金利優遇のみで、カタログギフトの進呈には500株以上や1年以上保有といったハードルが設けられているケースがあります。購入前には必ず公式IRの最新「株主優待制度のご案内」を確認してください。
一般に知られていない盲点とネットの誤解|証券コード7380と8356の真相
インターネットの検索窓や投資フォーラムを見ていると、初心者が陥りがちな典型的な誤解がいくつか散見されます。投資判断を狂わせないために、正確な事実関係を把握しておきましょう。
銘柄コード「8356」と「7380」の違い
ネット検索で「十六銀行 株価」と打ち込むと、古い情報源で証券コード 8356と表示されることがあります。これは2021年9月まで使われていた株式会社十六銀行の単体コードです。同年10月に持株会社体制へ移行し、現在の十六フィナンシャルグループ(証券コード 7380)へと株式移転が行われました。現在の売買対象は7380となりますので、証券会社の発注画面で古いコードを検索しないよう留意が必要です。
AI目標株価やネットの噂の盲信は禁物
一部の株価情報サイトに掲載されている「AI株価診断」やアナリストの十六銀行 目標株価について、「目標株価が3,500円だから確実に儲かる」といった短絡的な見方は危険です。目標株価はあくまで一定のマクロ経済前提(日銀の政策金利水準、為替レート、地元企業の倒産件数など)をもとに試算された理論値に過ぎません。金利上昇局面では貸倒引当金の積み増しリスクや有価証券運用損も併存するため、数字の背景にある前提条件を読み解くリテラシーが求められます。
【実態検証】投資家の生の声と現場目線で見えた地銀株のリアル
経済ニュースの活字だけでは見えてこない、市場関係者や個人投資家の生の声を検証しました。決算発表時のSNSの反応や投資コミュニティでの議論には、リアルな体感が映し出されています。
「新NISAの成長投資枠で地銀株を買い集めているが、十六FGは配当利回りが4%前後と高く、東海エリアの基盤が硬いため長期ホールドの安心感がある」「PBRが0.4倍台というのは、いくら地銀とはいえ是正圧力がかかるはず。自社株買いの発表が出れば一気に上放れしそう」といった、バリュー投資家からの前向きな声が目立ちます。
一方で、慎重な視点を持つディーラーからは次のような声も聞かれます。「メガバンクに比べて地方銀行は、金利が上がった際の預金流出や地元中小企業の借入利息負担増による業績悪化リスクを抱えている。十六銀行は愛知県への進出で法人取引を強化しているが、中京圏のライバル行(名古屋銀行や百五銀行など)との金利競争がどこまで激化するかは注視しなければならない」。
地元に根を張る銀行だからこその強みと、地域経済の波をダイレクトに受けるリスク。この両面を冷静に天秤にかける姿勢こそが、生きた投資現場のリアルです。
今後の見通しと目標株価の行方|プロの結論とおすすめできる人の判断基準
日銀の追加利上げ観測が根強いなか、十六銀行 株価 今後の見通しは中長期的に底堅い推移が期待されます。政策金利が引き上げられるたびに預貸金利ざやが拡大し、経常利益の押し上げ効果が顕在化するためです。各社のアナリストが算出する十六銀行の目標株価コンセンサスも、PBR1倍に向けた段階的な資本効率改善を織り込み、堅調な水準を維持しています。
では、どのような投資家がこの銘柄をポートフォリオに組み入れるべきなのでしょうか。明確な判断基準を提示します。
【プロの結論】おすすめできる人・慎重になるべき人の条件
- おすすめできる投資家:
- メガバンク以上の高配当利回りを狙い、中長期でインカムゲインを積み上げたい人
- 東証のPBR是正圧力による増配・自社株買い・株価修正のリターンを辛抱強く待てる人
- 新NISA等を活用し、下値リスクの限定された割安バリュー株を長期保有したい人
- 慎重になるべき投資家:
- 数日から数週間で急激な値幅取り(キャピタルゲイン)を狙う短期デイトレーダー
- 金利変動や有価証券の評価損益ニュースによる短期的な株価のブレに耐えられない人
- 地方経済や中小企業の信用リスクに強い懸念を感じている人
【十 六 銀行 株価】に関するよくある質問(FAQ)
Q1:旧・十六銀行(8356)の株を持っていた場合、どうなっていますか?
A1:持株会社への移行に伴い、旧・十六銀行の株式1株に対して「十六フィナンシャルグループ(7380)」の株式1株が自動的に割り当てられています。証券口座内で既に7380として管理されており、権利関係や配当受取に支障はありません。
Q2:配当利回りが4%前後と高いですが、減配のリスクはありませんか?
A2:金融危機のような突発的ショックがない限り、足元での減配リスクは極めて低いとみられます。資本剰余金や利益剰余金が潤沢であり、東証からのPBR改善要請に応える観点からも、経営陣は累進配当的な安定・増配方針を基本姿勢としています。
Q3:日銀の利上げは十六銀行の株価にとって結局プラスですか、マイナスですか?
A3:トータルでは中長期的なプラス要因が大きく勝ります。保有債券の一時的な評価損というマイナス面はあるものの、主業務である貸出金の利息収入が継続的に増加するため、銀行の根本的な稼ぐ力(コア収益力)は大きく向上します。
まとめ:変革期を迎える地方銀行株と賢い向き合い方
長年の超低金利に縛られていた地方銀行は、金利のある世界の到来と市場改革という二重の歴史的転換点を迎えています。十六フィナンシャルグループは、中京・東海経済圏という日本屈指の産業集積地を背負い、強固な顧客基盤を武器に収益構造の転換を成し遂げつつあります。
PBR0.4倍前後の割安感と4%前後の高配当利回りは、中長期投資家にとって非常に魅力的な水準です。日々の細かな値動きに惑わされることなく、四半期決算ごとの預貸金利ざやの改善度合いや株主還元策の進捗をしっかりとモニタリングしながら、賢明な資産運用のパートナーとして向き合うことが推奨されます。 (出典: 十 六 銀行 株価(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
