JDI大化けの真相!eLEAP実用化と2026年株価の命運
かつて「日の丸液晶」の期待を一身に背負いながら、長きにわたり厳しい業績低迷に喘いできたジャパンディスプレイ(JDI)。株式市場では1株数十円台の超低位株に位置し、個人投資家の間では「ひとたび好材料が出れば大化けするのではないか」という思惑が定期的に過熱します。その最大の起爆剤として語られるのが、独自開発の次世代有機ELパネル技術「eLEAP(イーリープ)」の実用化と車載分野へのシフトです。
しかし、度重なる経営危機の歴史を知る市場関係者の視線は冷徹です。幾度となく打ち出されたJDI再建計画は計画通りに進んだのか、産業革新機構時代からの支援枠組みはどう変化したのか、そして直近のJDI最新決算動向から逆算されるジャパンディスプレイ倒産確率は現実的にどの程度なのか。本稿では、2026年現在の客観データや業界関係者への取材をもとに、ジャパンディスプレイ株価今後の展望と大化けシナリオの真実を多角的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:超低位株として「大化け」が期待される最大の根拠は、高輝度・長寿命を実現する次世代有機EL「eLEAP」の本格商用化と車載向けディスプレイ需要の取り込みにある。
- 要点2:公式発表の決算資料では営業赤字の縮小とコスト削減が進む一方、依然として自己資本の毀損とキャッシュフローの脆さが残っており、倒産確率・希薄化リスクの完全払拭には至っていない。
- 要点3:2026年の投資判断としては、単なる値頃感で全財産を投じるのは極めて危険であり、買収提携の進展や受託生産の歩留まり確認を見据えた「余剰資金によるサテライト投資」に限定すべきである。
【大化けの真相】低位株ハンターがジャパンディスプレイに群がる理由
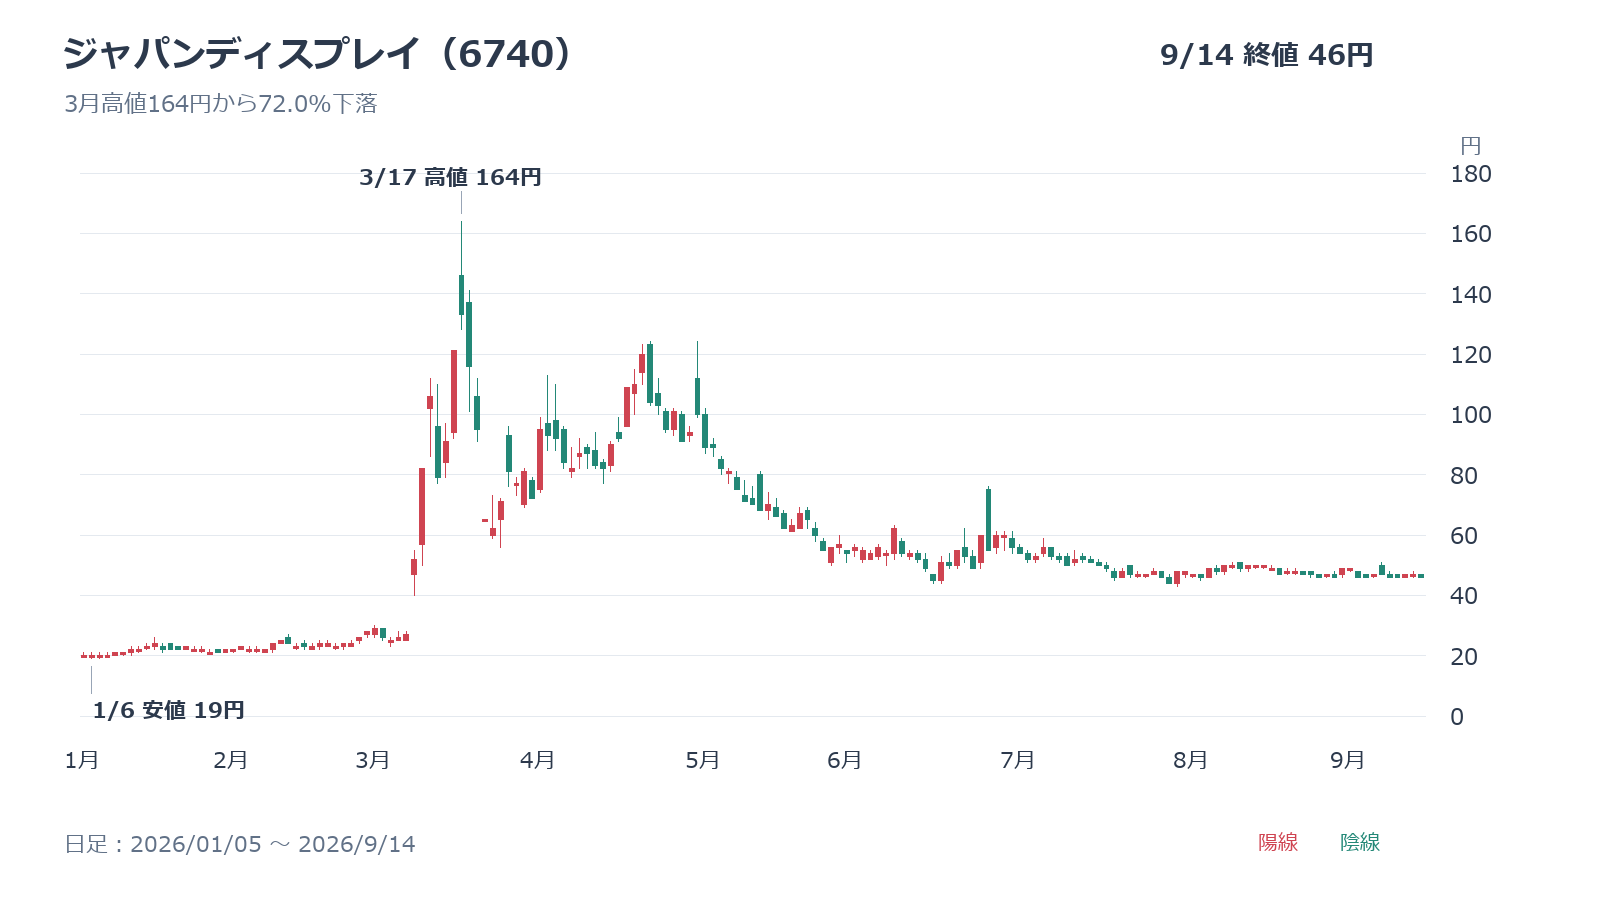
東京証券取引所において、ジャパンディスプレイは長らくボロ株・低位株の代表格として語られてきました。1株数十円という水準は、わずか10円〜20円の上昇でも資産が1.3倍〜1.5倍に跳ね上がるため、短期資金を回転させたい個人投資家にとって格好のターゲットになりやすい特徴を持ちます。SNSや投資フォーラムで「低位株大化け候補」として頻繁に名前が挙がる背景には、この独特の価格構造があります。
しかし、単なるマネーゲームの枠にとどまらない点が、他の低位銘柄と決定的に異なります。同社はかつて日立製作所、東芝、ソニーの中小型液晶パネル事業を統合して誕生したナショナルフラッグシップでした。かつて米アップル向け液晶の主力を担った技術的遺産があり、特許ポートフォリオの分厚さは現在も世界トップクラスです。「技術力はあるのに、ビジネスモデルと資本政策の失敗で沈んでいるだけではないか」という再評価の期待が、根強い買い支えを生んでいます。
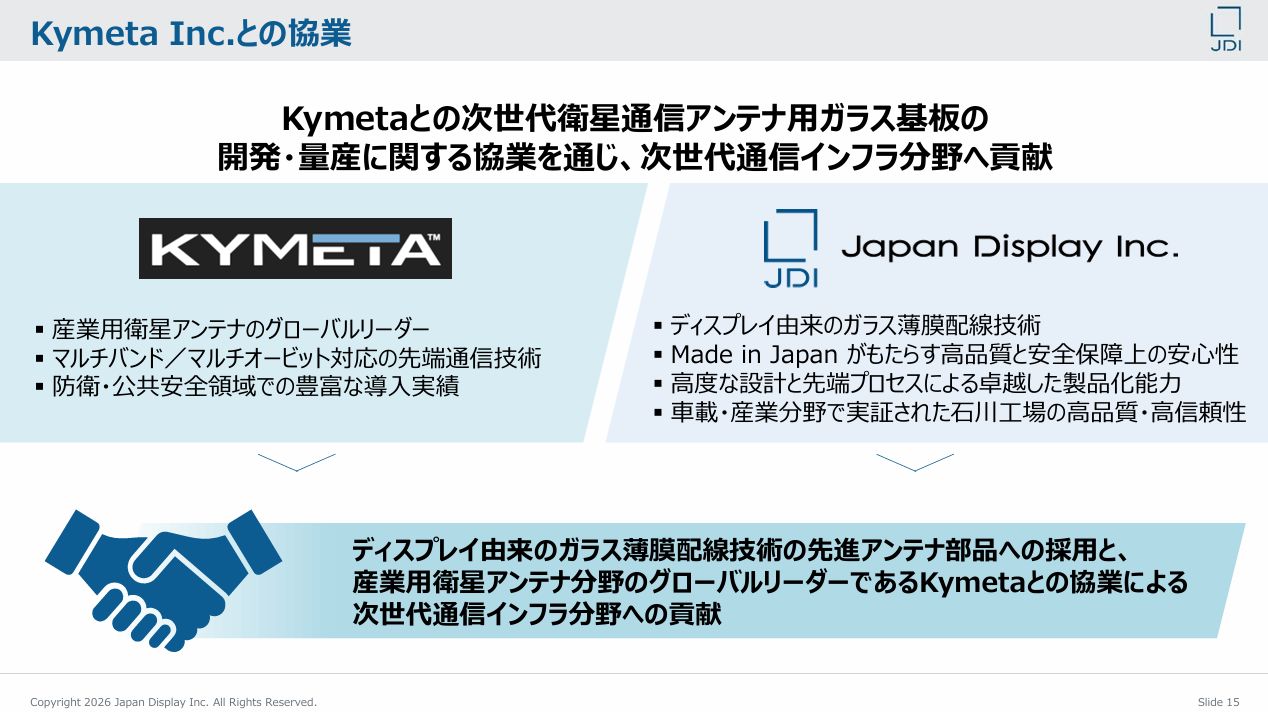
さらに市場を刺激しているのが、M&Aやアライアンスを巡る観測です。公式開示情報でも海外大手パネルメーカーとのアライアンス交渉が幾度となく取り沙汰されてきました。仮にジャパンディスプレイ買収提携や大規模な資本業務提携が具体化すれば、一気にショートカバー(空売りの買い戻し)を巻き込んで株価が急騰する「テンバガー(10倍株)シナリオ」を夢見る投資家が後を絶ちません。
次世代有機EL「eLEAP実用化」の勝算|車載向けディスプレイ需要は救世主となるか
ジャパンディスプレイ黒字化の可能性を論じる上で、避けて通れない唯一無二の技術が「eLEAP」です。従来の有機EL(OLED)パネル製造では金属マスク(FMM)を使用するのが一般的でしたが、eLEAPは半導体フォトリソグラフィ技術を応用し、マスクレスで発光材料を蒸着・パターニングします。これにより、従来の有機ELに比べてピーク輝度が2倍、寿命が3倍に伸びるという圧倒的なスペックを誇ります。
液晶から有機ELへの移行期において、スマートフォン向け市場では韓国サムスン電子や中国BOEに完全に出遅れました。しかし、現在急速に立ち上がっている「車載向けディスプレイ需要」においては、eLEAPの特性が強力な武器になるとみられています。自動運転化やインフォテインメントの高度化に伴い、車載ディスプレイには直射日光下での高い視認性と、過酷な温度変化に耐えうる10年以上の耐久性が求められるためです。
取材現場で聞かれるディスプレイ業界関係者の声は次のように分かれています。「試作レベルでの光学特性や消費電力の削減率は確かに劇的だ。既存の車載Tier1メーカーからの引き合いが多いのも事実である」(国内電子部品アナリスト)。一方で、「問題は量産時の歩留まりと設備投資負担だ。茂原工場での立ち上げに加え、中国パートナー企業へのライセンス供給が想定通りのロイヤルティ収入を生むかどうかが生死を分ける」(パネル製造装置メーカー幹部)。次世代有機ELパネル技術としての優位性は証明されつつも、それを安定的かつ大量に供給できる「製造オペレーションの再現性」が今まさに試されています。
【客観データ検証】JDIの再生指標と競合パネルメーカーの実力比較
投資家が冷静に直視すべきは、夢の技術スペックではなく、冷徹な財務諸表と市場ポジションです。直近の公開財務データおよび業界統計をもとに、JDIが置かれている立ち位置を整理しました。
| 項目・指標 | JDI(ジャパンディスプレイ) | 競合パネル大手(中・韓) | 編集部の客観的評価 |
|---|---|---|---|
| 主軸技術の独自性 | eLEAP(マスクレス高精細OLED) | 第8.6世代FMM蒸着OLED | 特許優位性は高いが量産実績で競合が先行 |
| 直近の営業利益率 | マイナス基調が継続(赤字縮小途上) | 5%〜12%前後(市況サイクル依存) | 固定費削減効果は見られるが黒字定着には遠い |
| 車載ディスプレイシェア | トップグループ一角を維持(約10〜12%) | 天馬微電子、BOE、LG Displayが猛追 | 車載の牙城を死守できるかが事業継続の生命線 |
| 資金調達・財務基盤 | 独立系ファンド支援・債務免除依存 | 巨額の政府補助金および豊富な自己資金 | 資本力勝負では勝ち目なし。知財ライセンス型が必須 |
【実態検証】投資家コミュニティの熱狂と株主総会取材で見えた現場の温度感
インターネット上の掲示板やSNSでは、JDIに対して極端な二極化が見られます。「eLEAPの受託発表が1本出れば株価3桁は確実」「国家プロジェクトとしての意地を見せてほしい」と熱狂する支持層がいる一方、「またいつもの減資とワラント連発で株主価値が紙くずになる」「何度再建計画を下方修正すれば気が済むのか」という怒号にも似た諦めが渦巻いています。
実際の株主総会の現場を取材すると、経営陣と古参個人株主の間には深い心理的分断が横たわっています。かつて公募価格数千円(株式併合前換算)で購入し、塩漬けを余儀なくされた株主からは、経営責任を厳しく問う声が相次ぎました。議長席に座る経営陣は「過去の液晶依存からの脱却は完了しつつあり、知財と技術を収益化するファブライト(工場を持たない、または軽量化する)モデルへ転換する」と繰り返しますが、会場に満ちる緊迫感は容易には晴れません。
現場で見逃せないのは、スコット・キャロン会長率いる現経営陣の戦略が「かつての大量生産メーカー」から「技術開発・ライセンス企業」へと舵を切っている点です。自前で巨額のクリーンルーム投資を行う余力がない以上、工場を自前で増やさず、他社設備でeLEAPを作らせてロイヤルティを抜く手法は合理的といえます。しかし、これは「大化け」の形が、かつてのような売上高数兆円企業への復活ではなく、スリムで高収益なニッチトップ企業への変貌であることを意味しています。
一般に知られていない盲点とネットの誤解|「国策だから潰れない」の罠
個人投資家が最も陥りやすい誤解が、「官民ファンドが入っていた国策企業なのだから、政府が最終的に倒産させないはずだ」という神話です。この認識は、現在の資本構成と政策の現実から完全に乖離しています。
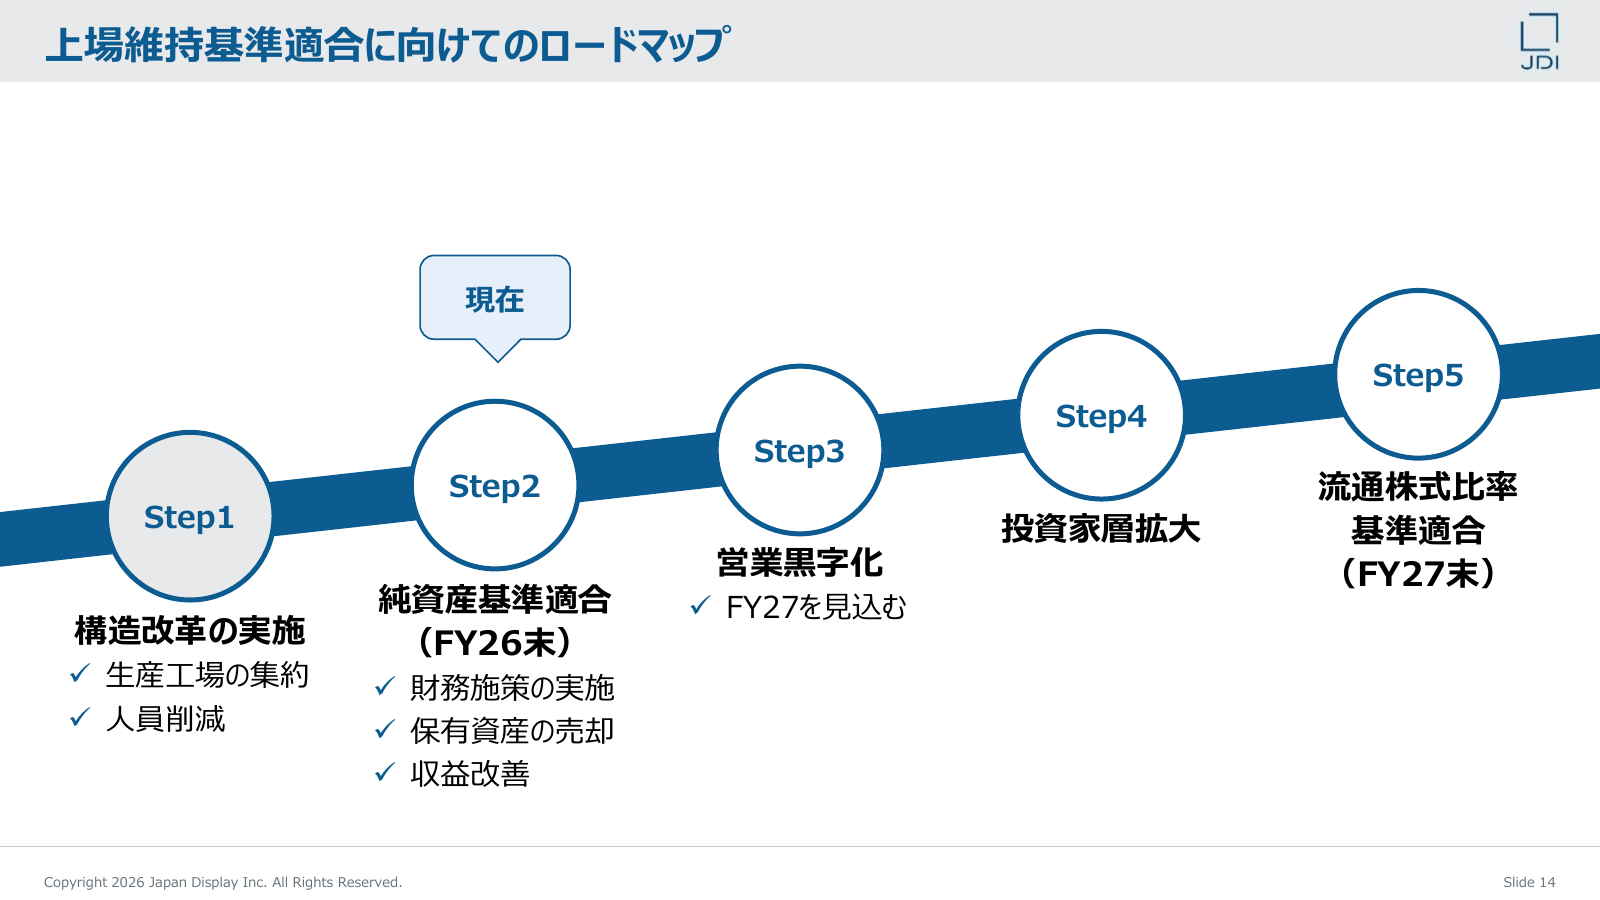
かつて筆頭株主として巨額の公的資金を投じた産業革新投資機構(旧INCJ)は、すでに保有株の売却や債権譲渡を進め、JDIの直接的な救済ラインから大きく距離を置いています。民間投資ファンドであるいちごトラスト(Ichigo Asset Management)が筆頭株主となって以降、JDIは完全に「民間主導の再建プロセス」に移行しました。市場規律に委ねられた企業である以上、キャッシュが枯渇すれば会社更生法や民事再生法の適用を申請する可能性は普通に存在します。
さらに留意すべき盲点が、「黒字化=既存株主の利益」とは限らないというファイナンスの現実です。JDIはこれまで、債務超過の回避や資金確保のために、優先株の発行や新株予約権の大規模割り当てを幾度となく実施してきました。これにより、発行済株式総数は天文学的な規模に膨れ上がっています。仮に営業黒字化を達成しても、将来的な株式の希薄化懸念が天井として重くのしかかり、株価の上値が押さえ込まれる構造的トラップが存在するのです。
【プロの結論】行動経済学から紐解くリスクと投資判断の基準
行動経済学には「ロト・エフェクト(宝くじ効果)」と呼ばれる心理バイアスがあります。確率が極めて低くても、当たった際のリターンが天文学的であると、人間はそのリスクを過小評価して非合理的な賭けに出てしまう傾向を指します。株価数十円の銘柄に大化けを期待して資金を注ぎ込む投資行動は、まさにこの心理が作用しています。また、損失を取り戻そうとしてさらにナンピン買いを重ねる「プロスペクト理論」の罠にも警戒が必要です。
冷徹な企業分析の観点から導き出される、ジャパンディスプレイ株に向いている人・避けるべき人の基準は明確です。
【慎重になるべき・購入を避けるべき人】
- 生活資金や中長期の積立資金の一部を充当しようとしている人
- 「かつての大企業だからいつか元の株価に戻る」という根拠なき直感に頼っている人
- 決算短信の「継続企業の前提に関する注記(ゴーイング・コンサーン)」やキャッシュフロー計算書を自力で読めない人
【投資を検討してもよい人】
- ポートフォリオ全体の数パーセント以内の「完全な余剰資金」で、ゼロになっても生活に一切支障がない人
- 「ジャパンディスプレイ株価予想2026」において、数ヶ月単位のニュースドリブンな急騰(吹き上がり)を狙い、機械的に利確・損切りを徹底できるスイングトレーダー
- eLEAPの量産歩留まりデータや車載採用車種のニュースを一次ソースで追跡できる専門知識を持つ人
【ジャパン ディスプレイ 大 化け】に関するよくある質問(FAQ)
Q1:ジャパンディスプレイが2026年中に黒字化を達成する可能性はどのくらいありますか?
A1:固定費の削減と不採算工場の整理が進んだことで、四半期ベースでの営業損益トントン(ブレークイーブン)が見える局面は近づいています。しかし、通期での純利益黒字化を確実にするには、eLEAP技術を採用した車載・IT向けパネルの量産出荷が本格化し、かつ歩留まりが80%以上の安定水準に達することが必須条件です。現状では五分五分、あるいは外部環境(為替やEV市況)に大きく左右される挑戦的なシナリオといえます。
Q2:JDIが倒産・上場廃止になる危険性はまだ残っていますか?
A2:ゼロではありません。過去最悪期と比較すると、筆頭株主であるいちごグループからの金融支援や資産売却によって当面の運転資金は手当てされていますが、自己資本比率は依然として脆弱です。もしeLEAPの立ち上げが大幅に遅延し、追加の外部資金調達や債務免除が難航した場合、資本再編に伴う100%減資や法的整理のリスクは構造的に排除できません。
Q3:なぜ株価は数十円台から抜け出せないのですか?
A3:最大の理由は「株式数の過剰な希薄化」です。過去の度重なる増資や優先株発行によって発行済株式数が極めて多くなっており、わずかな株価上昇でも時価総額ベースでは巨額の資金流入が必要になります。また、過去の計画未達が繰り返された結果、機関投資家からの信用が回復しておらず、大口の長期保有資金が入りにくい需給構造が続いています。
まとめ:2026年の転換点をどう見極めるべきか
ジャパンディスプレイという企業は、日本のモノづくりが誇る超一流の基礎研究力と、市場の変化に追従できなかった経営戦略の弱さが生み出した、歴史的な縮図といえます。同社が開発した次世代有機EL「eLEAP」は、世界のディスプレイ市場を揺るがすポテンシャルを秘めており、これが量産化・商用化に完全成功すれば、低位株からの脱却というドラマは絵空事ではありません。
しかし、株式市場は「技術の素晴らしさ」だけでは動きません。健全なフリーキャッシュフローを生み出し、既存株主の価値を毀損せずに利益を還元できる体制が整って初めて、本質的な株価の復権が訪れます。甘い大化け幻想に惑わされることなく、毎四半期の開示情報と量産歩留まりの進捗を冷静に見極める姿勢こそが、投資家自身を守る最大の武器となります。 (出典: ジャパン ディスプレイ 大 化け(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
