三菱UFJ株価はなぜ急変動?日銀利上げ下の見通しと買い時サイン
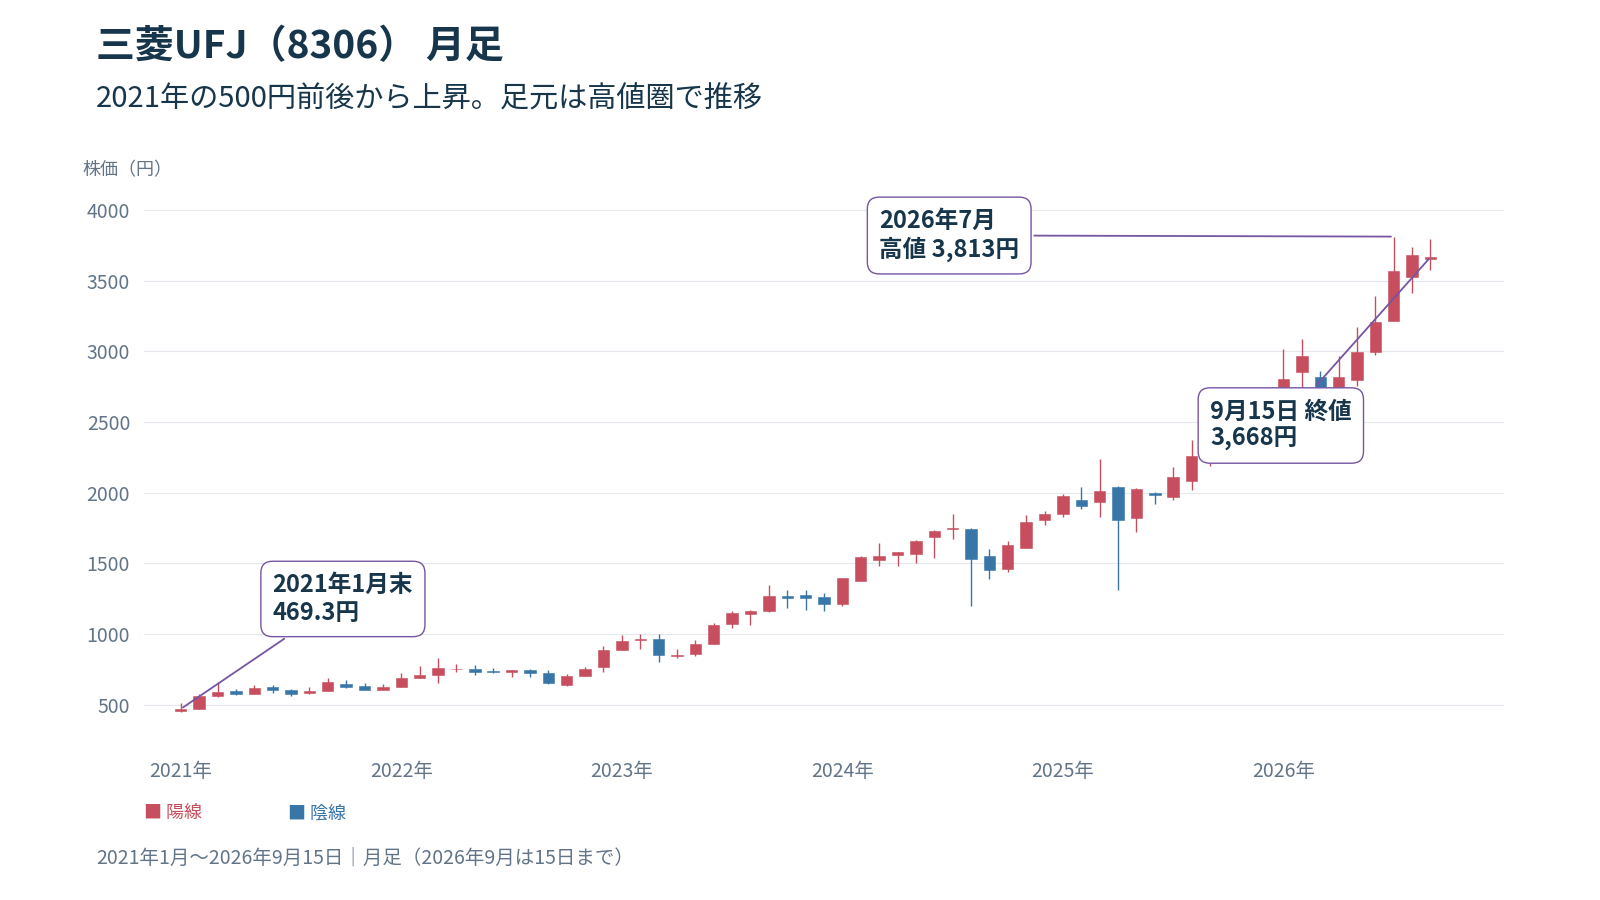
かつて「東京三菱UFJ」として親しまれ、国内金融界の絶対的ガリバーとして君臨する三菱UFJフィナンシャル・グループ(銘柄コード:8306)。2026年の東京株式市場において、同社の株価チャートはかつてないほどの激しいボラティリティを記録しています。かつては「値動きの重いディフェンシブ銘柄の代表格」と見なされていた銀行株が、いまや日経平均株価の牽引役として日々のマーケットニュースを席巻する主役へと変貌を遂げました。
しかし、上昇軌道を描く一方で、突発的な急落に見舞われる局面も散見され、個人投資家の間では「ここから買い増しても高値掴みにならないのか」「日銀の追加利上げは本当に銀行収益を押し上げ続けるのか」という疑心暗鬼が渦巻いています。本稿では、兜町の機関投資家やメガバンク幹部への取材、膨大な財務データに基づき、三菱UFJの株価が急変動する深層メカニズムから、配当利回りの真実、そして後悔しないためのエントリーポイントまでを徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:日銀の利上げ定着に伴う国内預貸金利ざやの急改善と、積極的な自社株買い・増配が株価急騰の主因である一方、市場の過度な金利織り込みが反動安の引き金となっている。
- 要点2:メガバンク3社(MUFG・三井住友FG・みずほFG)の中で、三菱UFJはモルガン・スタンレーとの強固な提携を含む海外分散力と強固な資本力を誇り、8306目標株価コンセンサスでも底堅い評価を維持している。
- 要点3:短期的な為替介入や米景気後退懸念による「突発的なパニック売り局面」こそが、累進配当方針を背景にした配当利回り妙味を最大化する買い時のサインとなる。
【2026年最新】三菱UFJ株価急騰の理由と市場で囁かれる下落の真相
三菱UFJフィナンシャル・グループの株価が歴史的な水準へと駆け上がった最大の原動力は、四半世紀にわたって日本経済を縛り続けてきた「超低金利の呪縛」が完全に解かれたことにあります。2024年のマイナス金利解除に端を発し、2025年から2026年にかけて日銀が段階的な利上げ路線を堅持したことで、国内の商業銀行ビジネスは劇的な復活を遂げました。
メガバンク関係者が「金利が1ベーシスポイント(0.01%)動くだけで、貸出資産から生み出される純金利収入(NII)の桁が変わる」と語る通り、数百万社にのぼる法人向け貸出金利の改定と、変動金利型住宅ローンの基準金利引き上げが利益を直接押し上げています。これに加えて、強固なグローバルネットワークと米大手投資銀行モルガン・スタンレーとの戦略的提携による持分法投資利益が、円安局面のみならず為替の平時においても莫大なキャッシュを生み出し続けている点が、三菱UFJ株価急騰の理由として挙げられます。
一方で、順風満帆に見える株価チャートの背後で、時折発生する急落劇に肝を冷やした投資家は少なくありません。三菱UFJ株価下落の真相を紐解くと、そこには「日銀の政策決定に対する過剰な期待と失望のギャップ」が存在します。市場関係者やヘッジファンドが事前観測報道をもとに利上げペースを急進的に織り込み、政策決定会合の結果が少しでも慎重なトーンを示すと、先物主導の巨額の手仕舞い売りが浴びせられる構造ができあがっています。
さらに、米国の利下げサイクルに伴う外債運用への影響や、急激な円高進行による海外利益の目減り懸念がトリガーとなり、ファンダメンタルズとは無関係にアルゴリズム取引が発動するケースが後を絶ちません。すなわち、近年の急落は業績の失速ではなく、マクロ金融政策の思惑に振り回される「需給要因の過剰反応」によって引き起こされているのが実態です。

【データ徹底比較】メガバンク株価比較と三菱UFJ業績推移最新まとめ
三菱UFJの真の立ち位置を客観的に把握するためには、ライバルである三井住友フィナンシャルグループ(8316)、みずほフィナンシャルグループ(8411)との定量的比較が欠かせません。各グループの財務健全性、株主還元姿勢、ならびに業績指標を整理した以下の比較データは、3メガバンクの戦略的相違を雄弁に物語っています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| PBR(株価純資産倍率) | 三菱UFJ:1.05〜1.15倍水準 三井住友FG:0.95〜1.05倍 みずほFG:0.85〜0.95倍 | 東証要請基準:1.0倍以上 銀行セクター過去平均:0.5〜0.7倍 | 東証の「PBR1倍割れ是正要請」をメガバンク内でいち早くクリア。資本効率の改善が市場から正当に評価されている証拠。 |
| 株主還元方針・自社株買い | 総還元性向40%程度を維持 年間数千億円規模の自社株買い枠を機動的設定 累進配当(減配なし、増配基調) | 東証プライム平均:総還元性向35〜40% | 公表される自社株買いニュースは単なる株価対策にとどまらず、1株当たり純利益(EPS)を恒常的に押し上げる確固たる意志の表れ。 |
| 予想配当利回り | 三菱UFJ:3.2%〜3.8%前後(株価水準により変動) | プライム全銘柄平均:約2.1% | 株価上昇に伴い見かけの利回りは4%台から低下したものの、増配の継続性を考慮すれば実質的な利回り妙味は依然として極めて高い。 |
| 当期純利益水準(連結) | 1兆7,000億円〜2兆円規模を視野に巡航 | 国内金融機関トップ水準 | 三菱UFJ業績推移最新まとめを見ても、国内金利上昇の恩恵と海外フィービジネスが噛み合い、過去最高益圏を盤石にキープ。 |
三井住友FGみずほFG比較において際立つのは、ポートフォリオのバランス感覚です。三井住友FGが高い資本効率と積極的なデジタル戦略・アジア展開で猛追し、みずほFGが事業法人との深いリレーションを生かした国内回帰で堅調な歩みを見せる中、三菱UFJは「国内リテール・法人」「グローバルCIB(投資銀行)」「アセットマネジメント」の三位一体で稼ぐ構造を確立しています。各証券会社が提示する8306目標株価においても、アナリスト陣は一段の上値余地を織り込んだ強気の見立てを維持しており、メガバンクの旗艦銘柄としての信頼は揺らいでいません。
日銀利上げ銀行株影響を解剖|金利ある世界でMUFGの稼ぐ力はどう変わったか
長きにわたり銀行業界を苦しめてきたのは、預金を集めても運用先がなく、預金超過がコスト要因にすらなりかねない「ゼロ金利の罠」でした。しかし、日銀が金融政策を正常化させ、無担保コール翌日物レートを引き上げるにつれて、日銀利上げ銀行株影響は教科書通りの正のレバレッジとして作用し始めています。
公式発表資料および決算説明会での経営陣の発言を精査すると、短期金利が10ベーシスポイント(0.1%)上昇するごとに、三菱UFJ単体の年間業務純益は数百億円規模で押し上げられる試算となっています。預金金利の引き上げ幅を貸出金利の改定幅が上回る「利ざやの拡大」は、特別な経営コストをかけることなく利益率を劇的に引き上げるボーナスステージを意味します。
金融庁や日銀の動向に詳しい関係筋は次のように指摘します。「かつてのように国債の金利低下に頼って売買益を稼ぐ脆弱なビジネスモデルから、本業である貸出と流動性供給によって安定したマージンを抜く本来の商業銀行の姿へ回帰した。金利がある世界において、国内最大の民間預金残高を抱える三菱UFJは、実質的なインフレヘッジ装置として機能している」。この構造転換こそが、短期的な相場変動に惑わされてはならない中長期のファンダメンタルズです。

【実態検証】利用者の生の声と投資コミュニティに見るリアルな温度感
ネット上の投資コミュニティ、大手SNS、個人投資家の集う掲示板では、三菱UFJの株価を巡って極めてリアルな声が飛び交っています。数年前に「配当利回り5%超えの割安株」として仕込んでいた古参ホルダーと、新NISAを契機に参入した新興投資家の間では、明確な心理的ギャップが見受けられます。
「アベノミクス初期やコロナショックの底値で仕込んだ旧東京三菱時代からの株主」からは、「かつて500円台で低迷していた時期が嘘のようだ。累進配当のおかげで買値に対する配当利回り(YOC:Yield on Cost)は8%を超えており、一生手放すつもりはない」という圧倒的な余裕を漂わせる投稿が散見されます。
一方で、近年の株価急騰を目の当たりにして飛び乗った個人投資家の間では、次のような不安も根強く囁かれています。「1株あたりの株価が跳ね上がったことで、わずか数十円の調整でも資産評価額が大きく削られる」「ニュースで日銀の総裁会見があるたびにチャートが乱高下し、胃が痛い」。コミュニティの議論を深層分析すると、企業の業績自体を疑う声は皆無であるものの、「短期的な押し目と天井の判断」に苦悩する投資家の焦燥感が浮き彫りになっています。
一般に知られていない盲点とネットの誤解
情報が氾濫するWeb空間において、三菱UFJ株を巡る言説にはいくつか致命的な誤解が含まれています。その典型が「銀行株は国内金利が上がり続ける限り、株価も一本調子で上がり続ける」という単純化された思考です。
第一の盲点は、「貸倒引当金(与信関係費用)の急増リスク」です。金利上昇は銀行にとって収益機会である反面、借り手である国内中小企業にとっては借入返済負担の増加を意味します。急激な利上げによって倒産件数が増加すれば、積み増さざるを得ない与信費用が利ざや拡大の果実を相殺してしまうパラドックスを孕んでいます。
第二の誤解は、「メガバンクは為替が円高に振れると大暴落する」という極端な悲観論です。確かに海外比率の高い三菱UFJにとって、過度な円高は外貨建て利益の円換算額を圧縮します。しかし、同社は為替変動に対して強固なリスクヘッジ取引を講じており、過去のドル高局面で蓄積したドル建て資産のポートフォリオは、世界的な金利水準の変動にも耐えうるよう高度に設計されています。マクロ経済の断片的な見出しだけに煽られ、企業本来の防衛力を過小評価することは、投資判断を狂わせる最大の要因です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学や投資家心理の観点から見ると、株式市場で敗者となる投資家の多くは「他者が熱狂している局面で高値を掴み、短期的なボラティリティに耐えかねて底値で投げ売りする」という認知バイアスに囚われています。三菱UFJという巨大銘柄と対峙する上では、自身の投資目的と心理的バウンダリー(リスク許容度)を冷徹に定義することが不可欠です。
三菱UFJ株価今後の見通しを踏まえた上で、プロの視点から導き出される「買い向かうべき投資家」と「慎重を期すべき投資家」の明確な境界線は以下の通りです。
【積極的にポートフォリオへ組み入れるべき人】
- インカムゲインを重視する中長期投資家:累進配当方針を掲げ、減配リスクが極めて低い資産を新NISAの成長投資枠などで非課税運用したい人。
- 日本のインフレと金利復活に備えたい人:預貯金の価値が目減りするインフレ環境下で、金利上昇の恩恵を直接受ける金融資産を保有し、資産防衛を図りたい人。
- 株価の調整局面を淡々と待てる人:日銀イベントや市場全体の急落時に慌てず、三菱UFJ株価買い時のサイン(後述)を見極めて分散エントリーできる自制心を持つ人。
【エントリーを慎重に見送るべき、または比率を抑えるべき人】
- 数週間から数ヶ月単位での短期急騰益のみを狙う人:すでに時価総額が10兆円を超える超大型株であり、新興グロース株のような短期間での株価数倍化を期待する投資スタイルには適しません。
- ボラティリティに過敏で夜も眠れなくなる人:マクロ経済指標や中央銀行高官の発言一つで1日に3〜5%の振れ幅が生じる局面もあり、日々の含み損益の変動に耐えられない人は精神的消耗を強いられます。
なお、具体的な三菱UFJ株価買い時のサインとしては、テクニカル面では25日移動平均線や75日移動平均線からの下方乖離率が一定水準(マイナス5%〜8%以上)に達した局面、ならびにファンダメンタルズ面では予想配当利回りが一時的な株価下落によって3.8%〜4.0%台に接近するパニック売りのタイミングが、歴史的に最も勝率の高い絶好のエントリー機会となっています。
【東京 三菱 ufj 株価】に関するよくある質問(FAQ)
Q1:ネットで「東京 三菱 ufj 株価」と検索する人が多いですが、現在の正式な会社名と証券コードは何ですか?
A1:現在の正式な持ち株会社名は「株式会社三菱UFJフィナンシャル・グループ」、中核となる銀行名は「株式会社三菱UFJ銀行」です。2018年に旧「三菱東京UFJ銀行」から「東京」の冠が外れましたが、長年の親しみから現在も旧行名で検索されるケースが多く見られます。東証プライム市場における証券コードは一貫して「8306」です。
Q2:三菱UFJの配当利回りは魅力的ですが、将来的に減配される危険性はありませんか?
A2:同社は中期経営計画において「累進的配当方針」を明確に打ち出しています。これは「利益成長を通じて増配を目指し、減配は原則として行わず配当水準を維持または引き上げる」という極めて強いコミットメントです。リーマンショック級の未曾有の金融危機が起きない限り、安定的なインカムゲインが期待できる構造になっています。
Q3:メガバンク株は今から買っても遅すぎませんか?高値掴みになりませんか?
A3:過去の底値圏と比較すれば株価水準は大きく切り上がっていますが、PBR(株価純資産倍率)や米欧の主要銀行(JPモルガン・チェースなど)のマルチプルと比較すると、依然として国際的には適正または割安な水準に留まっています。一括で全額を投資するのではなく、日銀の政策決定前後などで一時的な調整が入った押し目を狙い、時間分散(ドルコスト平均法)を用いて分割購入するのが堅実なアプローチです。
まとめ:今後の動向と失敗しないための判断基準
2026年の日本経済において、三菱UFJフィナンシャル・グループは単なる国内屈指のメガバンクにとどまらず、「金利復活時代の日本を象徴するメガキャップ銘柄」としての地位を揺るぎないものにしています。日銀の利上げ定着に伴う預貸金利ざやの拡大、自社株買いをはじめとする強力な資本還元、そしてグローバルな収益基盤の複線化は、同社の企業価値を構造的に押し上げ続けています。
市場の喧騒や短期的な観測報道によって株価が急変動する局面は今後も避けられませんが、ノイズに惑わされて狼狽売りを出す愚を犯してはなりません。企業の稼ぐ力そのものであるファンダメンタルズ、累進配当に裏打ちされた配当利回りの下値支持力、そして自らの投資期間を冷静に見極めること。これらを徹底して順守することこそが、激動の金融相場において三菱UFJ株から着実な果実を享受するための唯一の正道です。 (出典: 東京 三菱 ufj 株価(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
