ゆうちょ銀行の株は買うべきか?高配当と買ってはいけない理由の真相
日本全国津々浦々に郵便局ネットワークを持ち、総資産約230兆円を超える圧倒的な資金規模を誇るゆうちょ銀行。新NISAの普及に伴い、身近な知名度と高い配当水準に惹かれて購入を検討する個人投資家が後を絶ちません。日銀の金融政策正常化に伴う「金利ある世界」の到来は、長らく低金利に苦しんできた金融株全般にとって強力な追い風となっています。
その一方で、株式市場の検索窓には「ゆうちょ銀行株 買ってはいけない理由」という不穏なワードが常に上位に並びます。魅力的なインカムゲインの裏側に、どのような構造的課題や需給リスクが潜んでいるのか。本稿では、最新の開示資料や市場データ、機関投資家の動向を丹念に解き明かし、現在の適正な立ち位置を浮き彫りにしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:高配当とPBR割安感は魅力的な水準にある一方、日本郵政による段階的な保有株売却という需給悪化圧力(オーバーハング)が構造的リスクとして横たわっています。
- 要点2:一般的なメガバンクと異なり貸出金ビジネスが極めて小さく、有価証券運用への依存度が高いため、金利変動局面における運用収益の質を冷静に見極める必要があります。
- 要点3:株主優待の廃止を経て配当還元へ一本化された現在、新NISAでの長期インカム投資には一定の勝算があるものの、キャピタルゲイン狙いには不向きな銘柄です。
【2026年最新】ゆうちょ銀行株価と決算発表最新データ|金利上昇局面で何が起きているのか?
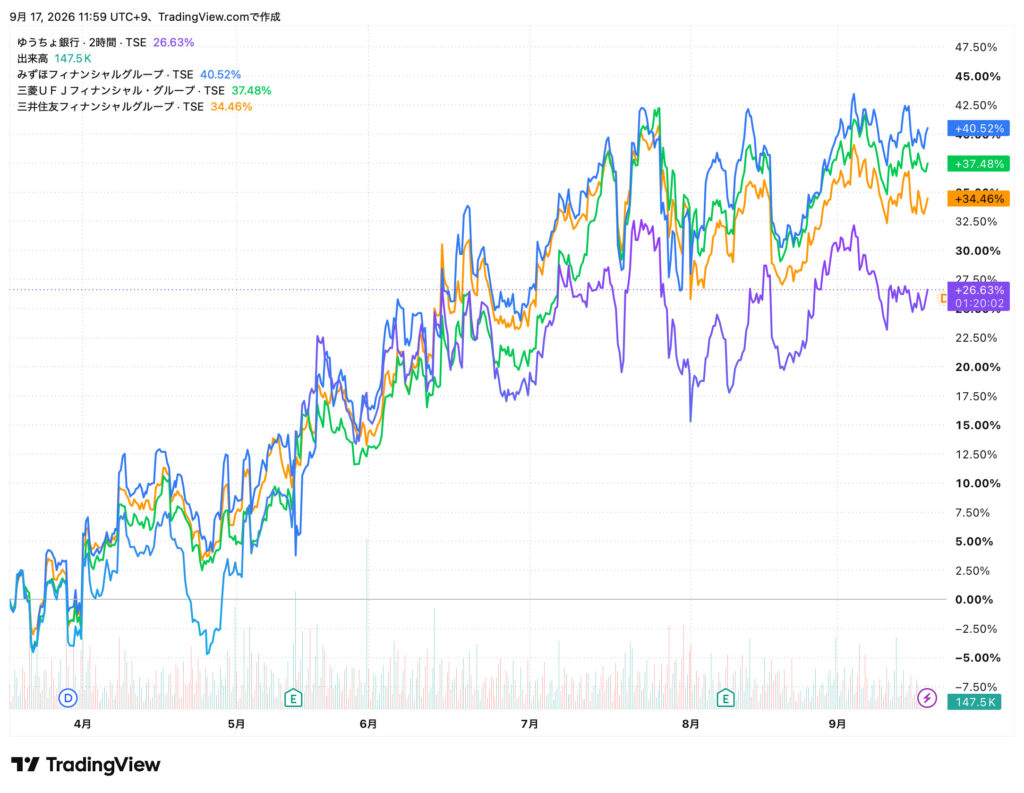
日銀の利上げ方針が完全に定着した現在、メガバンク各行が貸出金利ざやの拡大によって過去最高益を次々と更新するなか、ゆうちょ銀行株価の動きはやや異なる様相を見せています。直近のゆうちょ銀行決算発表最新データを確認すると、資金運用収益の柱である国債や地方債の利回りは着実に改善基調にあるものの、メガバンクほどの急激な利益モメンタムには至っていません。
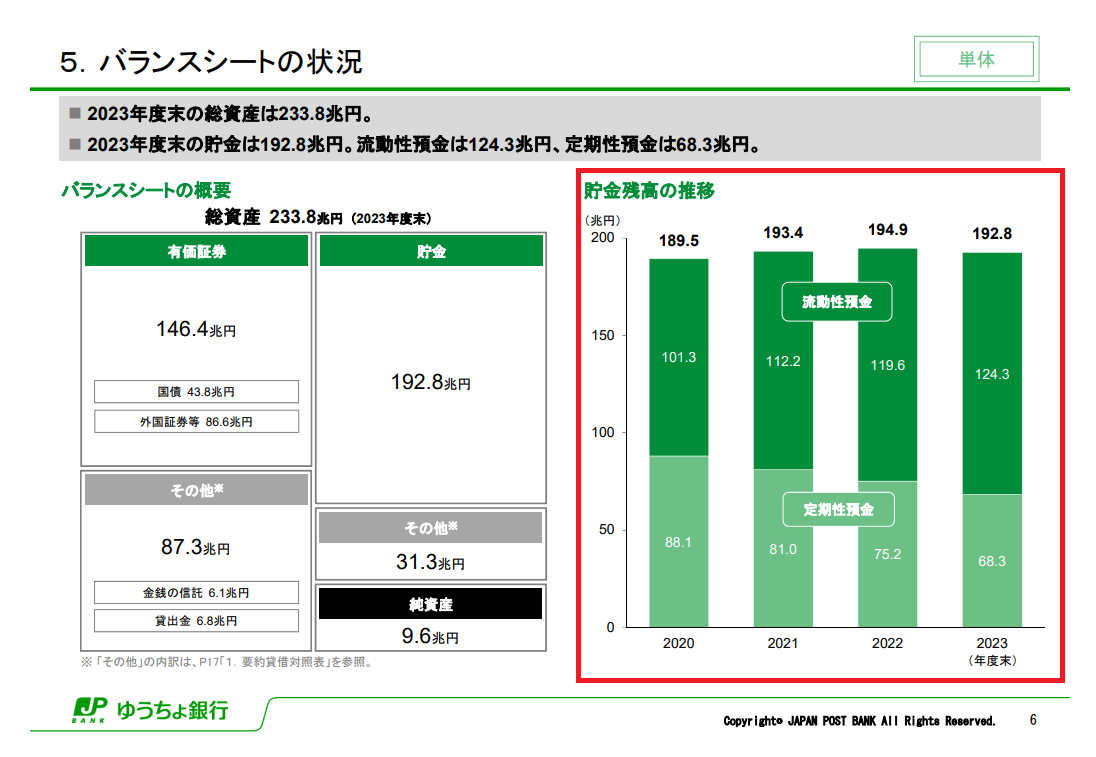
この背景には、同行特有の財務構造が存在します。メガバンクが企業向け融資を中心とした預貸ビジネスで利ざやを稼ぐのに対し、ゆうちょ銀行の総資産の大半は「有価証券投資」に振り向けられています。国内金利が上昇した際、新規に買い入れる日本国債の利回りが上がる恩恵を受ける半面、過去の超低金利期に大量購入した長期固定利付債の含み損や、外債投資に伴う為替ヘッジコストの残滓が利益の伸びを一定程度相殺するジレンマを抱えているのです。
とはいえ、基礎的な収益力は底堅く推移しており、純利益は計画線上で推移しています。市場の関心は「金利上昇の恩恵をどれだけ享受できるか」という点から、「株主還元がどこまで強化されるか」という資本効率の議論へと急速にシフトしています。
「買ってはいけない理由」と囁かれる3つの構造的リスク|ネットの噂と実態を徹底検証
個人投資家の間で「ゆうちょ銀行の株は避けるべきではないか」という警戒論が根強く語られる背景には、感情論ではない明確な3つの構造的要因が存在します。
第1のリスクは、親会社である日本郵政ゆうちょ株売却に伴う需給の緩み、いわゆる「オーバーハング懸念」です。郵政民営化法の規定に基づき、日本郵政は保有割合を50%以下、さらには将来的な完全処分を目指して段階的な売却を進めてきました。2023年春の大規模な売出以降も市場には「いずれ残りの保有株も放出されるのではないか」という警戒感が常に燻っており、これが株価の上値を重くする心理的・実需的要因として機能しています。
第2のリスクは、個人投資家に絶大な人気を誇っていたゆうちょ銀行株主優待の廃止です。500株以上を保有する株主に対して提供されていたオリジナルカタログギフトは、公平な利益還元の観点から制度終了が決定されました。この決定を受け、優待目当てで保有していた個人投資家の見切り売りが発生した経緯があります。
第3のリスクは、民間銀行としての制約とビジネスモデルの限界です。郵便局への委託手数料負担や、法律に基づく事業規制により、フィンテックや法人向けソリューションビジネスでの機動的な収益化が大手金融グループに比べて遅れをとっています。これらが複合的に絡み合い、慎重派の投資家から「買ってはいけない」と評される根拠となっているのです。
【客観データ比較】ゆうちょ銀行とメガバンクの指標・還元力を徹底解剖
株式の適正価値を測る上では、表面的な知名度ではなく客観的な財務指標の比較が欠かせません。以下は、ゆうちょ銀行とメガバンク主要グループの財務・投資指標を整理した比較表です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| ゆうちょ銀行配当利回り | 約3.5%〜4.0%前後 | 東証プライム平均:約2.0%〜2.3% | プライム市場平均を大きく上回る高水準。インカム銘柄としての訴求力は極めて高い。 |
| ゆうちょ銀行PBR割安感 | 約0.65〜0.75倍 | 東証要請基準:1.0倍以上 | メガバンクがPBR0.8〜1.0倍水準へ回復する中、依然として強い割安感。自社株買い圧力あり。 |
| ゆうちょ銀行配当金方針 | 配当性向50%程度を基本方針 | 日本企業平均:35%〜40% | 親会社への配当上納ニーズもあり、減配リスクは極めて低い。安定配当の信頼度は抜群。 |
| 主力運用の内容 | 有価証券運用中心(国債・外債・オルタナティブ) | 大手行:事業会社向け貸出中心 | 金利上昇の即効性は融資主体のメガバンクに劣るが、市場金利定着で中長期にじわじわ効く構造。 |
| 日本郵政の出資比率 | 50%前後まで低下中 | 支配株主なし(分散所有) | 追加売却観測が株価の重石となる一方、自社株買いによる取得・消却の受け皿となる側面も。 |
表の数値が示す通り、ゆうちょ銀行PBR割安感は東証が求める1.0倍是正のターゲットとして明確な余地を残しています。割安水準の放置は許されない市場環境となっており、経営陣には積極的な自己株式取得と配当の維持・拡充が強く求められています。
【実態検証】投資家のリアルな本音と新NISA投資における落とし穴
個人投資家が集うSNSやコミュニティの声を精査すると、ゆうちょ銀行株に対する評価は二極化しています。「定期預金に現金を眠らせておくくらいなら、ゆうちょ銀行配当金を受け取り続ける方が合理的」「国がバックについている安心感がある」という肯定的な意見が目立つ一方で、「メガバンクの株価が急上昇しているのに、ゆうちょは全く上がらない」「退屈すぎる銘柄」という苛立ちも散見されます。
ここで行動経済学的な観点から注意すべきは、「親近感バイアス」の罠です。幼少期から慣れ親しんだ郵便局の緑の看板や通帳に対する親近感が、企業の成長性や競争力に対する客観的な分析を鈍らせてしまう心理現象です。ゆうちょ銀行新NISA投資を検討する際、「知っている会社だから安全」という直感だけで判断することは避けなければなりません。
とりわけ成長投資枠を活用する場合、成長株のような株価倍増(キャピタルゲイン)を期待して組み入れると、期待外れに終わるリスクが高くなります。あくまで「年利3%台後半を堅実に確保する債券代替のディフェンシブ資産」として割り切れるかどうかが、納得感を持った保有を続けられるかの分岐点となります。
今後の株価見通しとアナリスト予想|ゆうちょ銀行株買い時と売り時のシグナル
証券アナリストによるゆうちょ銀行目標株価アナリスト予想を見ると、コンセンサスはおおむね現在の水準から小幅な上値余地を見込む「中立〜やや強気」のゾーンに集中しています。業績の急激な下振れリスクが低い半面、大幅なバリュエーション見直しを引き起こすカタリスト(起爆剤)にも欠けるという見立てが支配的です。
では、ゆうちょ銀行株買い時と売り時を判断する具体的な基準はどこにあるのでしょうか。今後のゆうちょ銀行株価今後の見通しを占うシグナルとして、以下のポイントを押さえておく必要があります。
買い時の有力なサインとなるのは、日本郵政による株式売却の発表や大規模な公募売出によって、需給悪化を嫌気した株価が一時的に急落した局面です。過去の事例でも、売出価格の決定後に自社株買いが発表され、配当利回りが4%近辺まで跳ね上がったタイミングは絶好の押し目買いチャンスとなりました。逆に売り時を検討すべきなのは、日銀の金利引き上げペースが頭打ちとなり、PBRが1倍近辺に接近して配当利回りが3%前半を割り込んだ局面です。

【プロの結論】おすすめできる人・慎重になるべき人の判断基準
金融工学および投資行動の視点から、ゆうちょ銀行株へのアプローチを整理すると、投資家の目的によって明確に適否が分かれます。
本銘柄への投資をおすすめできる人の条件
第一に、新NISAの成長投資枠を使い、値動きの荒いグロース株に振り回されることなく、毎年確実なキャッシュフロー(配当金)を積み上げたいシニア層や長期インカム派の投資家です。配当性向50%を堅持する方針と、PBR是正のための自社株買い期待があるため、株価の急激な暴落リスクは限定的です。「下値が堅く、高配当を放置して受け取り続ける」という目的には極めて合致しています。
慎重になるべき・購入を見送るべき人の条件
一方で、20代〜30代の資産形成層で、10年〜20年後の資産最大化を目指してキャピタルゲインを狙いたい投資家には推奨できません。貸出金の拡大余地が乏しく、親会社の売却圧力が上値を抑えつける構造上、メガバンクやハイテク株のような爆発的な株価上昇は期待しにくいのが現実です。また、優待廃止を機に「楽しむ投資」を求めている個人投資家にとっても、味気なさを感じる結果となる可能性が高いでしょう。
【ゆうちょ銀行の株】に関するよくある質問(FAQ)
Q1:日本郵政による株売却は株価にどう影響しますか?
A1:市場に大量の株式が供給されるため、短期的には需給悪化から株価が下落する傾向があります。ただし、ゆうちょ銀行側が同時に自社株買いを実施して市場への影響を和らげるケースが多く、急落局面は長期インカム投資家にとって高利回りで拾える絶好の仕込み場となることがあります。
Q2:株主優待が廃止された後の配当金はどうなりますか?
A2:優待制度を廃止した最大の理由は「株主への公平な利益還元」です。優待に投じていたコストや原資は配当金や自社株買いなどの直接的な金銭還元へ集約されており、配当性向50%程度を基本とする強固な還元姿勢は維持されています。
Q3:ゆうちょ銀行株は新NISAの成長投資枠で長期保有に向いていますか?
A3:値上がり益ではなく「安定した配当金収入」を非課税で受け取り続ける用途であれば、非常に適しています。国内金利のある世界が定着したことで極端な業績悪化リスクは後退しており、ディフェンシブなインカムポートフォリオの中核として機能します。
まとめ:今後の動向と失敗しないための判断基準
ゆうちょ銀行の株式は、「買ってはいけない」という極端な警戒論に怯える必要はないものの、「知名度だけで飛びつく」のは避けるべき、極めて性格のハッキリとした銘柄です。日本郵政による持ち株放出という需給の重石を理解した上で、PBR是正の自社株買いと高水準の配当利回りを着実に享受するディフェンシブ銘柄として捉えるのが賢明な向き合い方といえます。
金利上昇の好影響が運用ポートフォリオに反映されるスピードと、市場で発生する押し目のタイミングを冷静に見極め、自身の投資目的(配当重視か値上がり重視か)と照らし合わせながらポートフォリオに組み入れることが、資産防衛とリターン向上の鍵を握っています。 (出典: ゆうちょ 銀行 の 株(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
