野村総研の株価は今後どうなる?急変動の真相と買い時を徹底解説
国内シンクタンクおよびシステムインテグレーター(SIer)の最高峰として市場を牽引し続ける野村総合研究所(証券コード:4307)。金融ITインフラの強固な基盤と先進的なコンサルティング力を武器に、高収益企業としての地位を確立してきた同社ですが、株式市場では折に触れて急激な株価の乱高下が発生し、個人投資家から機関投資家まで幅広い層の関心を集めています。
生成AIの爆発的普及や企業の基幹システム刷新が加速する2026年の投資環境において、同社の成長性は維持されているのか、それとも一時的な調整局面に入っているのか。最新の決算データや市場のリアルタイムな反応、アナリストの将来予測を総合的に検証し、野村総合研究所の株価の真相に鋭く迫ります。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価急変動の根底には、高バリュエーション(割高感)に対する市場の警戒感と、海外IT投資の減速懸念に伴う一時的な利益確定売りが存在する。
- 要点2:営業利益率は業界屈指の15〜16%超を誇り、金融DXを中心とした強靭なストックビジネスと積極的な自社株買いが下値を強固に支えている。
- 要点3:今後の買い時判断は、アナリスト予想が示す目標株価水準とPER20倍近辺での押し目形成、さらにPTS夜間取引の需給動向を冷静に見極めることが鍵となる。
【2026年最新】野村総合研究所の株価はなぜ下がる?急変動の背景にある決定的な理由
「業績は悪くないはずなのに、突如として下落するのはなぜか」――株式市場の掲示板やSNSでは、野村総合研究所の株価が急落する局面において、こうした戸惑いの声がしばしば聞かれます。投資家が直面するこの疑問の背景には、市場特有の期待値のギャップと構造的要因が潜んでいます。
第一の要因は、市場からの過度な期待を織り込んだ「高いバリュエーションの修正」です。同社は長年にわたり、日経平均採用銘柄やSIerセクターの中でも飛び抜けた成長性と収益性を評価され、PER(株価収益率)は一般的なIT企業の基準(15倍前後)を大きく上回る20〜25倍前後で取引される傾向にあります。そのため、四半期決算でわずかでもコンセンサス(市場予想)を下回る数字が出たり、成長率が微減したりしただけで、機関投資家によるアルゴリズム的な売り注文が集中し、一時的な急落を引き起こす構造となっています。
第二の理由は、マクロ経済環境の変化に伴うグローバルIT投資の選別化です。大手金融機関や官公庁向けの大型案件は堅調であるものの、一般事業会社における一部の新規IT開発案件で検収時期のズレや投資の優先順位見直しが発生した場合、短期的な利益の伸び悩みを懸念した売りが先行します。公式決算発表資料の受注残高推移を見ても、基幹案件は強固である反面、スポット型の案件に対する市場の警戒感が株価のボラティリティ(変動率)を押し上げる引き金となっています。
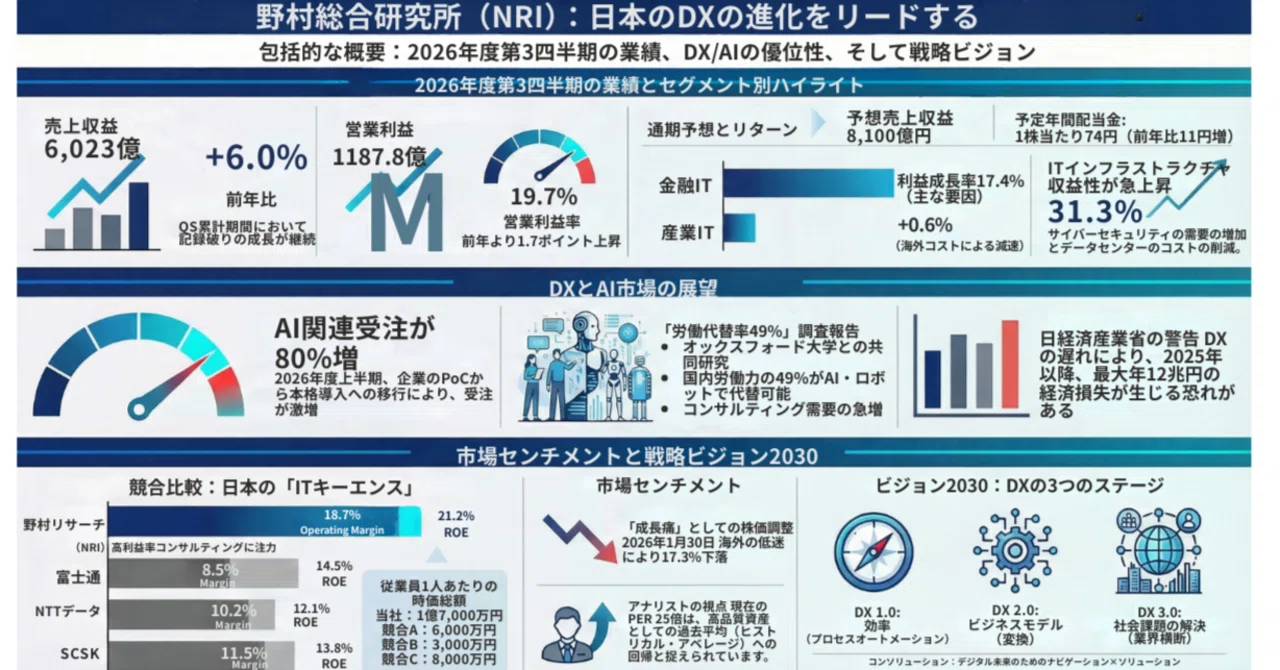
最新決算と業績推移を分析|高利益率を支えるDX需要の成長性とは
野村総合研究所の真の強みは、景気サイクルに左右されにくい安定した収益基盤にあります。公開された財務データによると、売上収益・営業利益ともに長期にわたって右肩上がりの基調を維持しており、売上収益営業利益率は15%超という、受託型システム開発業界では驚異的な数値を叩き出しています。
高収益を支えているのは、同社独自の「コンサルティング×ITソリューション」の統合モデルです。経営戦略の立案からシステムの構築、運用保守までを一気通貫で手掛け、顧客の業務フローそのものを握ることで、乗り換えコスト(スイッチングコスト)を極めて高く設定しています。特に野村證券をはじめとする金融リテール・共同利用型システム「THE STAR」や「I-STAR」は、日本の金融市場における事実上の標準インフラとして機能しており、景気変動に関わらず安定した手数料収入をもたらしています。
さらに現在、野村総合研究所のDX需要と成長性を力強く後押ししているのが、企業の基幹業務への生成AI・独自データ連携基盤の導入需要です。単なる業務効率化にとどまらず、金融機関のコンプライアンス自動化やマーケティング変革など、高単価な上流コンサルティング案件が牽引役となり、業績推移における利益率の底上げに寄与しています。
【データ比較】配当利回りの推移と株主還元策の実態を徹底解剖
投資家にとって、配当金や自社株買いといった株主還元の姿勢は投資判断の核となります。野村総合研究所の還元方針は「総還元性向の高さ」と「着実な増配傾向」に明確な特徴があります。
以下の表は、野村総合研究所の財務指標および株主還元状況を、プライム市場の一般的な水準と比較・整理したデータです。
| 項目 | 野村総合研究所(4307)の数値 | 一般的なプライム市場の基準 | 編集部の見解・評価 |
|---|---|---|---|
| 売上高営業利益率 | 15.0%〜16.5%前後 | 6.0%〜8.0%前後(SIer平均) | 圧倒的な業界トップクラス。高付加価値コンサルとストック運用の賜物。 |
| 予想配当利回りの推移 | 1.6%〜2.3%前後 | 2.2%〜2.6%前後 | 利回り単体では標準的だが、連続増配傾向が極めて強く実質インカムは高い。 |
| 総還元性向・自社株買い | 40%〜50%超(定期的な自社株買い発表) | 30%〜35%前後 | 機動的な自社株買いの実施により、1株あたり利益(EPS)の希薄化を防ぐ。 |
| 株式分割の履歴 | 過去に複数回の分割実績あり(1→3株など) | 単元価格10万円〜50万円未満が望ましい | 個人投資家の参入障壁を下げ、株式の流動性向上に積極的な姿勢を示す。 |
| 予想PER水準 | 20倍〜24倍水準 | 15倍前後(東証プライム平均) | 成長プレミアムが上乗せされており、株価調整時の反発余力を見極める指標に。 |
データが示す通り、表面的な配当利回りの数値だけを見ると「高配当株」とは言えない水準に見えます。しかし、野村総合研究所は潤沢なフリーキャッシュフローを元手に、数百億円規模の自社株買い発表を定期的に実施してきました。利益成長に伴う配当額の絶対値の増加と、株式消却によるEPS成長が組み合わさることで、長期保有者に対するトータルリターン(株価上昇益+配当)は極めて高水準に維持されています。
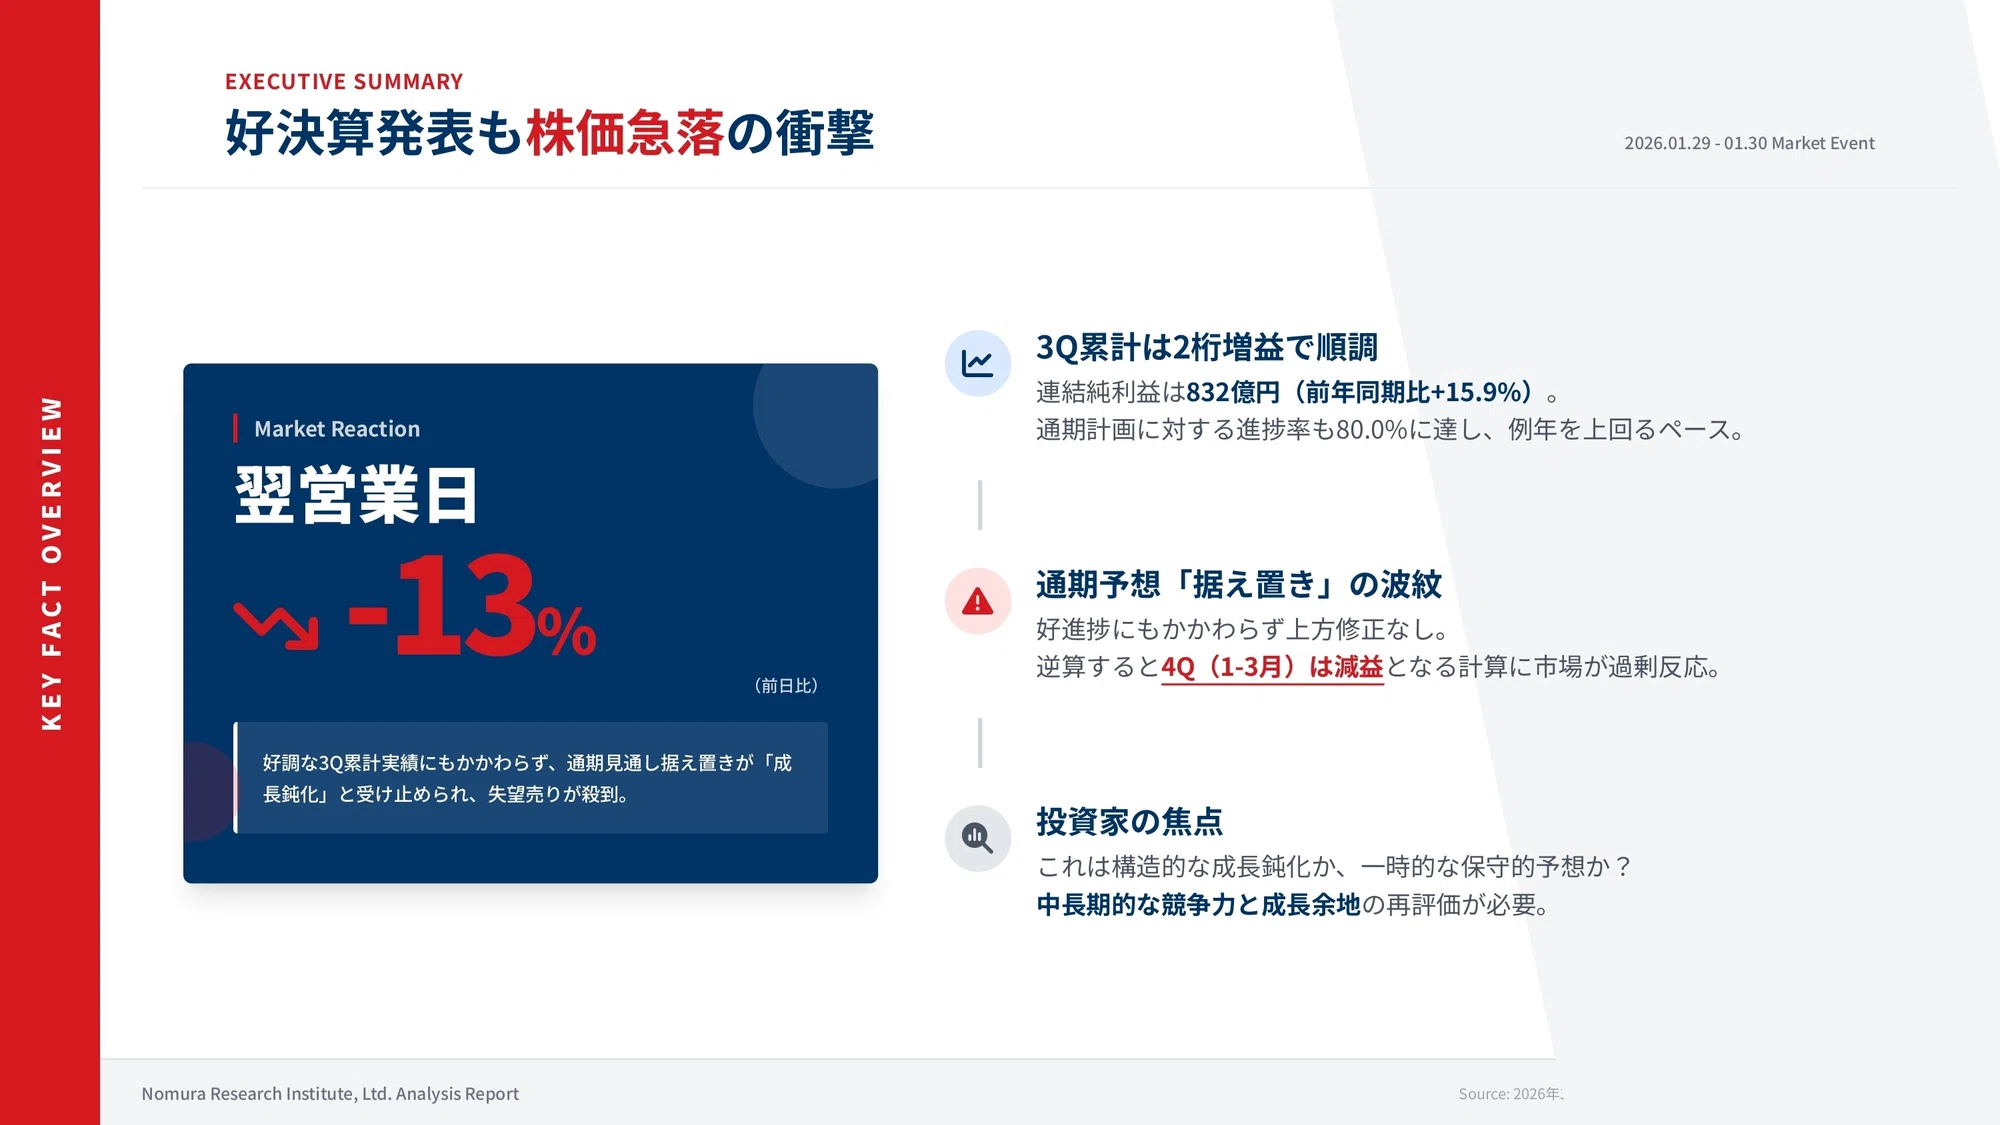
市場の温度感と現場のリアル|4307 PTS株価とNRI株価掲示板の反応を検証
市場の生々しい心理を測るうえで、決算直後の夜間私設取引システム(PTS)や、Yahoo!ファイナンス等の投資家コミュニティにおける動向は見逃せない指標です。
野村総合研究所の決算発表直後、4307 PTS株価ではしばしば神経質な値動きが見られます。例えば、営業利益が前年同期比で増益を確保した速報値が出た直後でも、事前の市場予想に対してわずか数億円未達であったり、第3四半期時点の進捗率が「80%」を下回っていたりすると、PTSの夜間取引で株価が一時3〜5%安まで売られる事象が散見されます。
こうした急変動を受け、投資家掲示板では以下のような多様な意見が交錯しています。
「好業績なのにPTSでこれだけ売られるのは明らかに過剰反応。明日の前場寄付きは絶好の押し目買いのチャンスになるはずだ」(中長期志向の個人投資家)
「金融向けが頭打ちに見えるが、産業向けDXの受注残高がどれだけ積み上がっているかが問題。目先の数字だけで飛びつくと深掘りするリスクがある」(慎重派のデイトレーダー)
掲示板の反応を冷静に分析すると、短期トレーダーのパニック売りと、構造的成長を信じる中長期投資家の買い向かいが拮抗していることが浮き彫りになります。夜間PTSで過度につけられた割安な株価は、翌日の本取引において押し目買いが入り、急速に下げ幅を縮小する傾向も過去に多く確認されています。
一般に知られていない盲点とネットの誤解|「プライム大手=絶対安泰」の落とし穴
ネット上の投資情報やSNSでは、「野村総研は野村グループの案件があるから一生安泰」「暴落しても脳死で買えば勝てる」といった安易な言説が散見されます。しかし、プロの視点から検証すると、そこには見過ごせない3つの盲点が存在します。
第一に、親会社・系列企業への依存度の誤解です。確かに創業の母体である野村證券向けの売上比率は一定規模を保っていますが、現在の野村総合研究所はセブン銀行のATMプラットフォームをはじめとする他業態の金融インフラ、さらには製造業・流通業向けの産業ITへと多角化を完了させています。系列案件の安定性がある一方で、一般産業向けのIT投資意欲が冷え込めば、系列以外の収益が相応の影響を受ける現実は認識しておく必要があります。
第二に、深刻なIT人材不足と人件費の高騰です。どれほどDXの需要があっても、高度なシステムアーキテクトやコンサルタントを確保・育成できなければ案件を受注できません。同社は日本屈指の高年収企業として知られますが、パートナー企業(下請け・再委託先)を含めた調達コストの上昇は、将来的な営業利益率の圧迫要因になり得ます。
第三に、高バリュエーション特有の調整圧力です。PERが20倍を超える銘柄は、市場全体のリスクオフ局面や金利上昇局面において、ディフェンシブ株に比べて株価の下げ幅が大きくなりやすい傾向があります。「大手だから安心」と高値掴みをしてしまうと、含み損を解消するまでに想定以上の年月を要するリスクがあります。

目標株価とアナリスト予想から読み解く今後の見通し|買い時判断の決定打
主要証券会社やリサーチ機関のアナリスト予想を概観すると、野村総合研究所の目標株価は、大半の機関で強気のレーティング(「買い」または「アウトパフォーム」)が維持されています。大手アナリストらの予測コンセンサスでは、数年先までの年平均増益率を5〜8%程度と手堅く見積もっており、中長期の企業価値向上シナリオは揺らいでいません。
では、個人投資家はどのタイミングで買い時を判断すべきでしょうか。行動経済学における投資家の心理バイアスを考慮した、現実的なアプローチを提示します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
投資家心理として最も陥りやすいのが、過去最高値にアンカーを打って「あの時から〇〇%も下がったから割安だ」と錯覚する「アンカリング効果」です。株価の騰落率ではなく、バリュエーションと市場環境を客観的に比較した以下の基準を推奨します。
【買いをおすすめできる投資家】
・3年以上の長期スパンで資産形成を目指す人:株価の乱高下に惑わされず、連続増配と自社株買いによるEPS成長の恩恵を複利で享受できる。
・押し目形成(PER20倍近辺)まで待てる人:決算後の市場の過剰反応やPTSでの下落時に、狼狽売りを拾う指値注文を冷静に出せる。
【投資に慎重になるべき人】
・数週間〜数カ月の短期売買で高リターンを狙う人:機関投資家の需給によって数%の乱高下が日常茶飯事であり、損切り貧乏に陥るリスクが高い。
・配当利回り4%超の高配当株を求める人:同社の配当利回りは2%前後であり、キャピタルゲイン(値上がり益)を前提としないポートフォリオには不向き。
【野村 総合 研究 所 株価】に関するよくある質問(FAQ)
Q1:野村総合研究所の株価が急落した際、すぐに飛びついて買っても大丈夫ですか?
A1:決算発表直後などの急落当日に全額を投入するのは推奨されません。機関投資家のポジション調整売りは数日間続くことが多いため、まずは出来高が落ち着き、日足チャートで底打ちの兆候(下ひげの形成など)を確認してから段階的に買い増すのが定石です。
Q2:株式分割の予定や過去の分割履歴はどうなっていますか?
A2:同社はこれまでも投資単位の引き下げや流動性向上を目的に、1株を3株にするなどの株式分割を複数回実施してきました。株価水準が上昇して単元購入金額が個人投資家にとって過大になった段階で、再び分割が検討される可能性は十分にあります。
Q3:今後の業績見通しにおいて、最も警戒すべきリスクは何ですか?
A3:国内外の景気減速による一般企業向けのIT設備投資の凍結・縮小と、システム開発における不採算案件(炎上プロジェクト)の発生リスクです。同社は厳格なプロジェクト管理で知られますが、大規模開発の検収遅延は短期的な業績下振れを招く決定打となります。
まとめ:激動の相場で見極めるべき野村総研の投資シナリオ
野村総合研究所(4307)は、単なるIT受託開発企業にとどまらず、日本の金融・産業インフラを深層で支える社会的存在です。高収益を生み出し続けるコンサルティング力、強靭なストック収益、そして積極的な株主還元姿勢というファンダメンタルズの強固さは、2026年の現在においても色褪せていません。
株価の急変動やPTS市場での下落に直面したときこそ、市場の過度な悲観に惑わされない客観的な視点が試されます。自身の投資期間とリスク許容度を明確に定めたうえで、割安感が生じる調整局面を的確に捉えることこそが、野村総合研究所の投資において着実な果実を得るための最善策となるでしょう。 (出典: 野村 総合 研究 所 株価(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
