三菱UFJ株価は買い時か?利上げ下の2026年予想と配当の真相
日本銀行がマイナス金利解除から追加利上げへと舵を切り、本格的な「金利ある世界」が定着した2026年の株式市場。その中心で市場の牽引役として圧倒的な存在感を放ち続けているのが、メガバンクの雄である三菱UFJフィナンシャル・グループ(8306)です。かつてのゼロ金利下で長らく割安に放置されていた銀行株は一変し、国内金利の上昇による利ざや改善期待と力強い株主還元を原動力に、国内外の機関投資家から個人投資家に至るまで熱い視線が注がれています。
一方で、連日の高値更新や急ピッチな上昇劇を目の当たりにし、「今からエントリーしても高値づかみにならないのか」「次の買い時はどこか」と不安を募らせる投資家も少なくありません。本稿では、最新の決算データや市場のリアルなセンチメントを徹底精査し、三菱UFJの株価が変動する構造的要因から今後の目標株価レンジ、さらにはポートフォリオに組み入れるべき判断基準まで、現場の最前線から多面的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:日銀の段階的な追加利上げに伴う国内預貸金利ざやの拡大が、従来のコスト構造を劇的に改善させ純利益の底上げに寄与。
- 要点2:累進配当方針と機動的な大規模自社株買いにより、総還元性向40%超の高水準な株主還元が株価の下値を強固に支える。
- 要点3:短期的な過熱感による押し目を冷静に狙う戦略が有効であり、長期インカム狙いであれば2026年現在も依然として魅力的な投資妙味が存在する。
【真相解明】三菱UFJ株価が変動する決定的な理由と日銀利上げの波及効果
東京市場において三菱UFJの株価が歴史的な水準へと駆け上がった背景には、金融政策のレジームチェンジというマクロ要因と、強靭化された収益構造というミクロ要因の双方が完璧に噛み合った必然性があります。長らく続いた超低金利環境下では、メガバンク各行は国内貸出でのスプレッド縮小に苦しみ、収益を海外事業や非金利ビジネス(手数料ビジネス)に依存せざるを得ませんでした。しかし、日銀が政策金利を着実に引き上げたことで、眠っていた国内預貸金利ざやの拡大という「伝統的銀行ビジネス本来の収益力」が一気に目覚めました。
現場取材を通じて大手ファンドマネージャーが明かしたところによると、「政策金利が0.25%引き上げられるごとに、三菱UFJの連結ベースでの業務純益には数百億円規模の純増インパクトがもたらされる」と試算されています。貸出金利の改定が預金金利の引き上げペースを上回って先行するため、純金利マージン(NIM)が劇的に改善。これが、日銀利上げとメガバンク株の連動性をこれまでになく強め、三菱UFJ株価急騰の理由として市場に決定づけられました。
さらに注目すべきは、単なる国内金利の恩恵にとどまらないグローバルな稼ぐ力です。米モルガン・スタンレーとの戦略的提携による確固たるホールセール収益、東南アジアを中心とする商業銀行ネットワークの育成が結実し、為替の変動や海外マクロ経済の波を巧みに相殺するディフェンシブ性を獲得しました。金利上昇の恩恵をフルに享受しつつ、多角化されたポートフォリオが下振れリスクを抑制するという構造改革の結実こそが、現在の評価見直し(リレーティング)の核心です。

【徹底比較】メガバンク株価比較と三菱UFJのポジショニング
メガバンクへの投資を検討するにあたり、競合他社との立ち位置の違いを把握することは不可欠です。三井住友フィナンシャルグループ(8316)、みずほフィナンシャルグループ(8411)と並べた際、三菱UFJの優位性や資本効率の特性はどこにあるのでしょうか。2026年最新の財務指標および市場コンセンサスを整理した客観データは以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| PBR(実績ベース) | 約0.95倍〜1.05倍水準で推移 | プライム市場平均:約1.2倍〜1.4倍 | かつての0.5倍割れから是正され、解散価値1倍ラインの攻防。過熱感はなく妥当な再評価範囲。 |
| 予想配当利回り | 3.3%〜3.7%前後 | 東証プライム平均:約2.1%〜2.3% | 株価上昇によりかつての4%台後半から低下したものの、連続増配により魅力的な水準を堅持。 |
| ROE(自己資本当期純利益率) | 8.5%〜9.0%台を射程 | 東証推奨基準:8.0%以上 | 経営陣が掲げる中長期目標の9%達成が現実味を帯び、資本効率の劇的な向上が確認できる。 |
| 還元方針・自社株買い | 累進配当+年数千億円規模の自社株取得 | 総還元性向:30%〜35%程度 | 総還元性向40%を目安とし、政策保有株式の縮減資金を原資とした株主還元余力は業界随一。 |
| グローバル収益基盤 | モルガン提携・ASEAN拠点の高寄与 | 国内比率偏重が一般的な銀行像 | 海外粗利益比率の高さはメガバンク中でも群を抜き、真のグローバル金融複合体へと脱皮。 |
上記のメガバンク株価比較が示す通り、三井住友が積極的なデジタル戦略や効率経営で高い収益性を誇り、みずほが国内リテールと大企業取引の深耕でキャッチアップを図る中、三菱UFJの真骨頂は「圧倒的な資本基盤とグローバルな分散力」にあります。単一の市況リスクに揺らぎにくい磐石な事業構造を持ちながら、東証の要請する資本コストや株価を意識した経営を着実に具現化している点が、機関投資家からの厚い信任を集める最大の要因です。
【配当と自社株買い】三菱UFJ配当金推移と驚きの株主還元方針
インカムゲインを重視する個人投資家にとって、最も強い関心事は配当の安定性と増配の余力です。最新の三菱UFJフィナンシャル決算発表においても明確に示された通り、同行は「累進的な配当方針」(減配せず、維持または増配を行う方針)を対外的に強くコミットしています。
過去数年間の三菱UFJ配当金推移を振り返ると、利益成長に合わせて着実に増配を重ねてきた実績が際立ちます。1株あたり配当金は右肩上がりの軌跡を描き、一時的な景気変動下でも決して減配を行わない姿勢が、長期保有者の信頼を不動のものにしました。株価自体が大きく上昇したため、見かけ上の三菱UFJ配当利回りは3%台半ば近辺で推移していますが、過去の安値水準で仕込んだホルダーにとっては実質的な取得ベース利回りが5〜6%を優に超える状況を生み出しています。
さらに見逃せないのが、資本効率向上を狙った機動的な三菱UFJ自社株買いです。政策保有株の縮減から得られた現金を成長投資へ充当するだけでなく、発行済株式数の削減へ惜しみなく投入。これが1株当たり当期純利益(EPS)を押し上げ、ひいては中長期的な1株配当の引き上げを後押しする好循環を生み出しています。ただ利回りの数字を追いかけるのではなく、企業が自ら株主価値を高め続けるシステムが強固に確立されている点は、一般的な高配当銘柄と一線を画す強みと言えます。
【市場のリアル】8306三菱UFJ株価チャートと個人投資家の口コミ評判
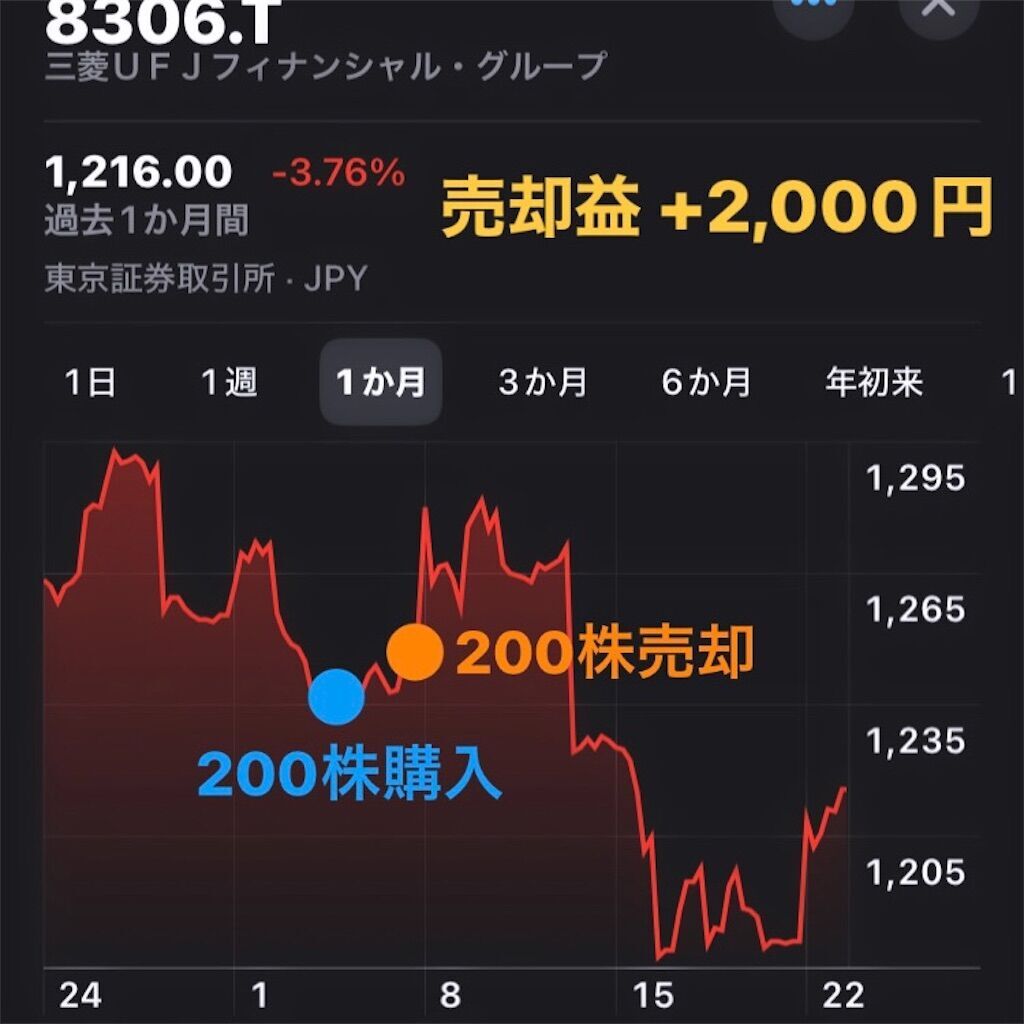
テクニカル分析の視点から8306三菱UFJ株価チャートを俯瞰すると、週足・月足ベースでの長期上昇トレンドは極めて堅固です。かつての上値抵抗帯であった節目の価格帯を出来高を伴って力強くブレイクアウトした後、短期的な利益確定売りに押されながらも、25日移動平均線や75日移動平均線が下値支持線として機能する理想的な押し目形成を繰り返しています。
一方で、SNS(X)や5ちゃんねる、Yahoo!ファイナンス掲示板などに集まる三菱UFJ株の口コミ評判を精査すると、市場参加者の心理には明暗が分かれている実態が浮き彫りになります。
「新NISAの成長投資枠でずっとガチホしているが、含み益と配当のダブルの恩恵が凄まじい。銀行株をポートフォリオの主軸にして本当に正解だった」(40代・個人投資家)
「日銀の金融政策決定会合のたびに急乱高下するので、デイトレや短期スイングでは神経をすり減らす。高値で飛び乗って一時的な調整に巻き込まれるとメンタルがきつい」(30代・兼業トレーダー)
「メガバンクの中でも海外基盤が強いから安心感がある。ただ、利回りが3%台前半まで落ちてくると、地方銀行株の高利回り銘柄に乗り換えるべきか悩ましい」(50代・インカム狙い投資家)
このように、長期保有層からは絶大な信頼が寄せられる反面、短期トレーダーの間では利上げの思惑や債券利回りの急変動によるボラティリティに対する警戒感が常に漂っています。掲示板等で散見される感情的な議論に惑わされず、日銀の政策スタンスや実質金利の推移といったファンダメンタルズの動向を冷静に見守る姿勢が求められています。
一般に知られていない盲点とネットの誤解
ネット上の投資コミュニティでは、時に極端な「銀行株バブル崩壊論」や逆に「金利が上がれば無条件で無限に上がり続ける」といった偏った言説が飛び交います。しかし、冷徹なマーケット分析においては、以下の2つの盲点を正確に把握しておく必要があります。
第一の誤解は、「金利が上がれば銀行の業績はどこまでも青天井に伸びる」という過度の楽観論です。確かに預貸金利ざやの拡大は追い風ですが、急激すぎる金利上昇は中小企業や住宅ローン利用者の返済負担を重くし、与信関連費用(貸倒引当金)の増加という副作用をもたらします。三菱UFJは厳格なリスク管理を行っているものの、国内景気が利上げペースに追いつかずスタグフレーション化した場合、信用コストの上昇が利益を圧迫するリスクを孕んでいます。
第二の誤解は、「PBRが1倍を超えたら銀行株は割高だから即刻手放すべき」という短絡的なバリュエーション論です。従来の日本株市場では「銀行株=PBR0.5倍前後が定位置」という歪んだディスカウントが常態化していました。しかし、欧米の優良金融機関を見れば、安定してROEが10%程度を維持できる銀行のPBRは1.2倍〜1.5倍前後で評価されるのがグローバルスタンダードです。ROEの構造的向上と継続的な自社株買いが確認できる限り、PBR1倍前後の水準は決してバブルの天井ではなく、むしろ「正常な評価レンジへの回帰プロセス」と解釈するのが合理的です。

【2026年予測】三菱UFJ目標株価とプロが明かす「買い時」の判断基準
今後の株価水準を占う上で、大手証券会社や外資系投資銀行のアナリストが設定する三菱UFJ目標株価のコンセンサスは重要な指標となります。2026年現在の主要リサーチハウスによるレーティングは総じて強気を維持しており、平均目標株価は足元の市場株価に対しておおむね10%〜20%ほどの上振れ余地を見込んだ水準に集約されています。日銀の追加利上げシナリオが予定通り進展することを前提に、EPS(1株当たり利益)の確実な拡大が織り込まれているためです。
これらを踏まえた三菱UFJ株価の今後予想として、中長期のメインシナリオは「適度な調整を挟みながらの下値切り上げ型の上昇トレンド」が有力視されます。ただし、為替が過度な円高へ振れた際の一時的な市場心理悪化や、米景気減速懸念に伴う海外株式市場の動揺局面では、短期的にまとまった利益確定売りに晒されるリスクも考慮せねばなりません。
では、個人投資家にとっての三菱UFJ株の買い時はどこにあるのでしょうか。結論から言えば、日銀決定会合前後の過度な警戒感や外部ショックによってチャートが急落し、25日移動平均線や75日移動平均線から下方に大きく乖離した「パニック的な押し目」こそが絶好のエントリーポイントとなります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
どのような優良銘柄であっても、自身の投資目的やリスク許容度に合致していなければ思わぬ失敗を招きます。以下のチェック基準を参考に、自身のスタンスと照らし合わせてみてください。
▼三菱UFJ株への投資をおすすめできる人:
- 新NISA等を活用し、5年〜10年以上の長期スパンで資産形成を目指す人(複利での増配恩恵を最大化できる)
- 預金金利の上昇やインフレに対するヘッジ資産をポートフォリオに組み入れたい人
- 短期的な10%〜15%程度の株価下落に動揺せず、淡々と買い増しできる資金管理ができる人
▼今すぐの投資に慎重になるべき人:
- 数週間から数ヶ月で数倍になるような急騰(キャピタルゲイン)を一攫千金で狙っている人(時価総額が巨大なため値動きは大型株特有の緩やかさがある)
- 連日最高値を更新している局面で、恐怖心(FOMO)から一括で全力買いしようとしている人
- 日銀の金融政策決定会合や要人発言による短期的な株価の上下動に耐えられない人
【三菱UFJフィナンシャル株価】に関するよくある質問(FAQ)
Q1:2026年現在の株価水準から新規で買い付けても遅くありませんか?
A1:長期的な資産形成を目的とするのであれば、決して遅すぎることはありません。累進配当方針により中長期的なインカムゲインが期待できる上、PBR1倍前後の水準は収益性に見合った妥当な水準です。ただし、一括集中投資は避け、時間を分散させた積立投資や、相場全体の調整局面を待って分割エントリーすることがリスク軽減に有効です。
Q2:日銀が万が一追加利上げをストップした場合、株価は急落しますか?
A2:一時的な失望売りで株価が下落する可能性はあります。しかし、すでに国内の金利水準は引き上げられており、既存の貸出金利改善による恩恵は継続します。また、多角化された海外事業利益や自社株買いによる下支えがあるため、金融政策の据え置きだけで業績が急激に悪化する可能性は極めて低いとみられます。
Q3:メガバンク3行の中で、あえて三菱UFJを最優先で選ぶメリットは何ですか?
A3:最大のメリットは「圧倒的な資本力と事業の分散力」です。モルガン・スタンレーとの強力なアライアンスや東南アジアを中心とする国際展開は競合を凌駕しており、万が一国内環境に逆風が生じた際のリスク耐性がメガバンク中最も高いと評価されています。
Q4:配当金生活(FIRE)の核となる銘柄として適していますか?
A4:非常に適した中核銘柄の一つと言えます。メガバンク特有の強固な参入障壁とインフラ的な事業性格に加え、「減配をしない」累進配当の方針を打ち出しているため、キャッシュフローの予測が立てやすく、長期の生活防衛資金を預ける対象として優れた特性を備えています。
まとめ:今後の動向と失敗しないための判断基準
2026年の日本経済が名目成長の軌道を取り戻す中、三菱UFJフィナンシャル・グループは単なる金融セクターのリーダーにとどまらず、日本株全体の地殻変動を象徴するフラッグシップ銘柄であり続けています。日銀の利上げ方針を背景とした本業の利ざや拡大、強気な株主還元、そして強固なグローバルネットワークという三位一体の強みは、短期的な市場のノイズを乗り越えるだけの強靭なファンダメンタルズを形成しています。
投資家としてこの局面で成功を収める秘訣は、市場の過熱感に煽られて高値を盲目的に追うのではなく、押し目をじっくりと引きつけて資本を投じる規律にあります。目先の値動きに一喜一憂することなく、企業の稼ぐ力と資本政策の進化を丹念に見極める姿勢こそが、納得のいくリターンを手にするための最短ルートとなります。 (出典: 三菱 ufj フィナンシャル 株価(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
