中村超硬の株価はなぜ乱高下するのか?2026年最新の業績と将来性
東証グロース市場において、個人投資家から常に熱烈な視線を浴び続けている銘柄の一つが中村超硬(銘柄コード:6166)です。かつて太陽光発電向けダイヤモンドワイヤの大相場で記録的な大化けを演じた後、市況の暗転によって息をのむような暴落劇を経験した同社は、市場の荒波をくぐり抜けた今もなお、ネット掲示板や夜間PTS(私設取引システム)を度々ざわつかせています。
個人投資家の間では「ボラティリティ(価格変動性)の塊」として語り草になる一方、足元では祖業の特殊精密工具や先端半導体関連分野、さらには環境・マテリアル素材への構造改革が着実に進展しています。単なる思惑先行のマネーゲームにとどまらない、同社の構造的変化とリアルな企業価値を紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:中村超硬の株価が激しく動く根本要因は、過去のダイヤモンドワイヤ特需と急落の記憶、および流動性の高さによる個人投資家の思惑交錯にある。
- 要点2:2026年現在の同社は、中国発の価格破壊に直面したかつての脆弱な単一構造を脱却し、微細加工技術を活かした半導体関連工具や新規マテリアル事業への転換を図っている。
- 要点3:配当金や目標株価の乖離、新株予約権(ワラント)による希薄化リスクを冷静に見極め、短期の熱狂と中長期の実力値を峻別する姿勢が不可欠である。
中村超硬の株価が注目を集める決定的な理由|過去の急騰・急落から現在への軌跡
中村超硬の株価が個人投資家の記憶に鮮烈に焼き付いている最大の要因は、2017年から2018年にかけて株式市場を席巻した「ダイヤモンドワイヤ・フィーバー」とその後の急激な失速にあります。当時、シリコンウエハー切断工程におけるスライス技術のブレイクスルーとして同社の技術が脚光を浴び、営業利益の爆発的な伸長期待から株価は8,000円台(株式分割考慮ベース)を超える水準まで急騰を遂げました。
しかし、栄華は長く続きませんでした。中国政府による太陽光発電の固定価格買い取り制度の見直し、いわゆる「531ショック」が直撃し、現地の競合サプライヤーによる急速なキャッチアップと強烈な価格破壊が勃発します。主要顧客の需要急減と販売価格の崩壊によって同社は巨額の減損損失を計上し、営業赤字へと転落。かつての急騰から一転して株価は数百円台へと急落し、多くの個人投資家が市場の冷徹な現実に直面しました。
この劇的な盛衰劇が刻み込まれた結果、市場には「材料が出れば跳ね上がるが、梯子を外されれば底が抜ける」という強烈なアンカリング(初期の印象への固執)が形成されました。今日においても、公式発表の開示ひとつで夜間PTSや出来高が跳ね上がる背景には、過去のドラマを知る投機資金が常に「第二の急騰劇」を虎視眈々と狙っているという相場力学が存在しています。
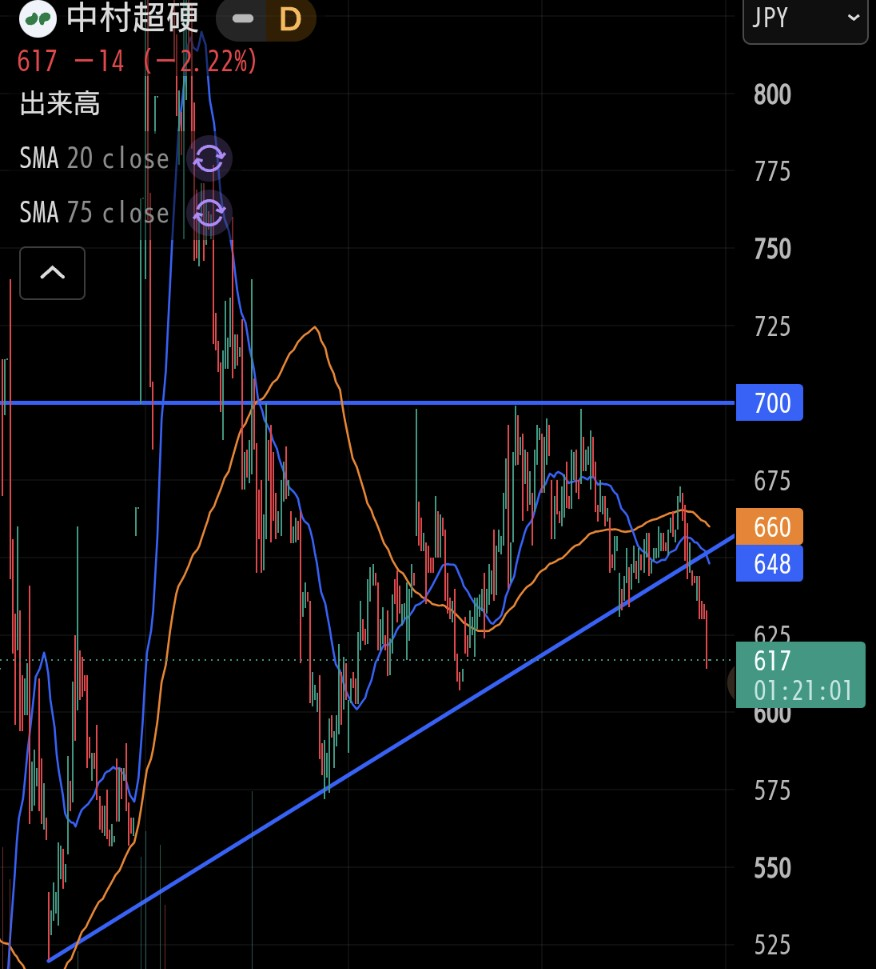
【2026年最新】中村超硬の業績・決算動向と財務状況を徹底分析
現在の中村超硬を正しく評価するためには、過去の残像を一度リセットし、足元の決算短信や財務諸表に示された数字を直視しなければなりません。同社は痛みを伴う事業構造改革を断行し、収益構造の組み替えを急ピッチで進めてきました。
現在の中核を担うのは、創業来培ってきた超硬合金の超精密加工技術を基盤とする「特殊精密工具事業」です。これに加え、化学繊維用紡糸ノズルの製造販売、そして先端電子部品・半導体製造工程に向けた微細加工パーツの供給が収益の柱となっています。財務の健全化と利益体質への回帰がどこまで進展しているのか、客観的なファクトを整理したデータが以下の通りです。
| 項目 | 詳細・数値データ(2025〜2026年水準) | 東証グロース標準・業界相場 | 編集部の見解・評価 |
|---|---|---|---|
| 売上高規模 | 約40億〜55億円規模で推移 | 中小型製造業として標準的 | 太陽光バブル期のピークから縮小も、筋肉質な事業基盤へ再編完了 |
| 営業損益 | 黒字化定着への攻防ライン(数千万円〜数億円水準) | 黒字転換フェーズの銘柄群と同等 | 固定費削減と高付加価値ノズル・工具の比率増が奏功しつつある |
| 配当金 | 無配継続(復配へのハードルを模索中) | 配当利回り1.5%〜2.5% | 財務体質の立て直しと研究開発投資を最優先しており妥当 |
| 財務健全性(自己資本比率) | 40%台半ば〜後半で推移 | 製造業安全水準(40%以上) | かつての債務危機からは脱却し、事業継続上の懸念は大幅に後退 |
| 信用買い残動向 | 出来高に対して高水準の買い残が常態化 | 貸借倍率1.0〜3.0倍程度が標準 | 将来の戻り売り圧力になりやすく、上値の重石として機能しやすい |
業績面における最大の転換点は、単一の市況商品に依存する経営体質から、多品種少量生産の精密工具と高付加価値ノズルを中心とした「ディフェンシブかつニッチトップ」なポートフォリオへの再編です。利益水準そのものはまだ発展途上であり、爆発的な営業利益の回復を期待するには時間がかかるものの、赤字を垂れ流し続ける危機的状況は完全に過去のものとなっています。
半導体関連と新素材で復活なるか?中村超硬の将来性と成長エンジン
今後の株価推移を占う上で、投資家が最も熱い関心を寄せているのが「半導体関連」としての成長性と、産学連携から生まれた「新規マテリアル事業」のポテンシャルです。
半導体業界では現在、生成AIや自動運転の普及を背景に、先端パッケージング技術やパワー半導体の微細化・高硬度材料の切削ニーズが急増しています。同社が長年培ってきた「超硬合金をμm(マイクロメートル)以下の精度で加工する技術」は、半導体チップのダイシング工程や検査治具、実装用精密ノズルなどの領域で極めて高い親和性を持ちます。特定サプライチェーンへの採用拡大が発表されるたびに市場が敏感に反応するのは、この微細加工能力が半導体エコシステムの中で替えの利かないパーツになり得るためです。
もう一つの注目領域が、独自の粉砕・分散技術を活用した「ナノサイズゼオライト」をはじめとする高機能マテリアルです。人工ゼオライトのナノ微粒子化は、排ガス浄化用触媒や水質浄化、さらには水素キャリア関連技術など、脱炭素・クリーンテック分野での応用が期待されています。かつてのダイヤモンドワイヤのような即効性のある売上拡大は見込めないものの、環境規制が強まるグローバル市場において、長期的なロイヤルティ収入やライセンス供与につながる知財資産としての価値を秘めています。
【実態検証】投資家掲示板の生の声と夜間PTSの乱高下に潜む市場心理
株式投資コミュニティにおいて、中村超硬(6166)のスレッドは独特の熱気と緊迫感を保ち続けています。Yahoo!ファイナンスの電子掲示板やX(旧Twitter)上では、好材料の開示や特許取得のニュースが出ると即座に「ストップ高確定」「大相場の再来」といった強気論があふれ返り、夜間PTSの取引価格が制限値幅の上限付近まで跳ね上がる場面が珍しくありません。
しかし翌朝、東証の取引が始まると「寄り天(寄り付きが高値でその後急落する現象)」となり、後場には前日比マイナス圏まで売り込まれる展開もしばしば見受けられます。掲示板には歓喜の数時間後に阿鼻叫喚の書き込みが並び、高値掴みをした個人投資家の怨嗟の声が渦巻きます。
この現象の深層には、行動経済学で言う「プロスペクト理論」と「宝くじ銘柄効果(ロト・エフェクト)」が働いています。投資家は、過去に10倍高(テンバガー)を達成した銘柄に対して、「もう一度奇跡が起きるかもしれない」という非合理的な期待値を抱きがちです。さらに、信用取引で買いつけた玉が含み損になると、損失を確定させたくない心理からナンピン買いを繰り返し、結果として将来の売り圧力となる信用買い残を膨らませてしまいます。夜間PTSで薄い板(売買注文)のなか価格が吊り上がり、翌日の立会時間中に機関投資家や大口の戻り売りに飲み込まれるパターンは、まさにこの心理的トラップの産物です。
一般に知られていない盲点とネットの誤解|「万年赤字・仕手株」という評価の真相
インターネット上の投資フォーラムでは、時として極端な単純化が行われます。「中村超硬は過去の遺産で食いつなぐ仕手株」「万年赤字企業だから近づくな」といったネガティブな断定が散見されますが、これは企業の実像を正確に捉えているとは言えません。
第一の誤解は、「事業実体のない思惑銘柄である」という偏見です。中村超硬は、半世紀以上にわたって日本のモノづくりを支えてきた精密機械加工の老舗であり、超硬合金加工における特許群と熟練工のすり合わせ技術は世界的な評価を得ています。顧客には国内外の有力電子部品メーカーや大手繊維メーカーが名を連ねており、単なるペーパーカンパニー的な仕手筋の標的とは根本的に異なります。
第二の盲点は、「新株予約権(ワラント)の発行=即座の悪」という短絡的な見方です。成長資金の調達や構造改革の原資としてエクイティ・ファイナンスを活用した過去があり、希薄化懸念から株価が急落する局面があったことは事実です。しかし、その資金使途が既存借入金の返済や先端研究開発、生産設備の高効率化に充当され、着実に財務改善という成果を結んでいる点を見落としてはなりません。単なる投機的な資金繰りなのか、事業転換のための戦略的調達なのかを見極めずにレッテルを貼ることは、真の投資機会を見誤る原因となります。
【プロの結論】目標株価の妥当性と「投資すべき人・避けるべき人」の判断基準
アナリストレポートや投資情報サイトに掲載される中村超硬の「目標株価」や「AI診断株価」を参照する際、個人投資家は強い違和感を覚えることがあります。現行の株価に対して著しく高い目標株価が提示されているケースもあれば、解散価値に近い超保守的な水準に留まる予想も存在するためです。この乖離は、同社の将来価値を「足元の安定した工具事業」で測るか、「半導体・新素材のオプション価値(上振れ期待)」を含めて計算するかで評価モデルが完全に二極化している証左です。
以上の分析を踏まえ、中村超硬(6166)への投資判断において自身がどのスタンスを取るべきか、明確な基準を提示します。
中村超硬への投資をおすすめできる人の条件
- 高いボラティリティを許容できるアクティブ投資家:日々の激しい値動きに動揺せず、節目での利益確定と明確な損切りライン(ロスカットルール)を機械的に徹底できる人。
- 日本の微細加工技術の底力を信じる中長期投資家:半導体サプライチェーンの再構築や次世代マテリアルの実用化というテーマに時間軸を長く設定し、信用取引ではなく現物余力資金で保有できる人。
- 適時開示やIR資料を読み解くリテラシーを持つ人:掲示板の噂話に流されず、四半期決算短信や有価証券報告書のセグメント別利益推移を客観的に精査できる人。
中村超硬への投資を慎重に避けるべき人の条件
- 安定した配当収入や株主優待を目的とするインカム志向の投資家:無配が続いており、中長期的な内部留保と設備投資が優先されるフェーズにあるため、高配当株投資のポートフォリオには不向きです。
- 夜間PTSの急騰を見て飛びつき買いをしてしまう初心者:翌営業日の寄り付き天井に巻き込まれ、高値掴みで塩漬け株を作るリスクが極めて高くなります。
- 株価の乱高下に精神的ストレスを感じやすい人:材料の有無にかかわらず、需給関係だけで日中数パーセント以上の値動きが日常茶飯事であるため、精神的バウンダリー(健全な心理的境界線)を保てない投資家には推奨できません。
【中村超硬の株価】に関するよくある質問(FAQ)
Q1:中村超硬の株価が急騰・急落を繰り返す一番の要因は何ですか?
A1:発行済み株式数や時価総額が中小型規模であり、個人の思惑資金や短期筋の流入によって需給バランスが急変しやすい構造にあります。また、過去のダイヤモンドワイヤ相場を知る個人投資家が多く、新技術や提携に関する適時開示が出ると夜間PTSや立会時間中に買いが集まり、その後材料出尽くしや信用買い残の返済売りによって急激に下落するサイクルを繰り返す傾向があります。
Q2:配当金の復活(復配)はいつ頃期待できますか?
A2:会社方針として財務基盤の安定化と成長事業への投資を最優先課題として掲げており、直近の配当は無配となっています。復配の実現には、営業損益の大幅な黒字定着と繰越利益剰余金の充実が必須条件となるため、目先の配当狙いでの投資は推奨されません。
Q3:ダイヤモンドワイヤ事業は現在どうなっているのですか?
A3:かつて業績を牽引した太陽光シリコン切断向けダイヤモンドワイヤは、中国メーカーとの価格競争激化に伴い大規模な減損を実施し、生産ラインの撤退・集約を行いました。現在はその過程で培ったワイヤ製造装置技術や超精密コーティング技術を進化させ、半導体向け加工工具や特殊マテリアル開発など、より付加価値の高いニッチ市場へ技術資源をシフトさせています。
Q4:半導体関連銘柄としての実力値は本物ですか?
A4:同社が誇る超硬合金の微細加工技術は、半導体の製造装置部品や精密ノズル、検査治具などの領域で確固たる実需を持っています。ただし、大手半導体製造装置メーカーのように巨額の売上高を急拡大させる規模感ではなく、特定ニッチ分野における高付加価値サプライチェーンの一翼を担う立ち位置であると冷静に認識しておく必要があります。
まとめ:今後の動向と失敗しないための判断基準
中村超硬(6166)は、栄光と挫折の両極端を経験したからこそ、地に足の着いた構造改革へと舵を切った希有なモノづくり企業です。かつてのような一過性のバブル需要に依存する危うさは薄れ、特殊精密工具と先端半導体・環境素材という新たな成長基盤の構築へ着実に歩を進めています。
一方で、市場における銘柄特性としての高いボラティリティは依然として健在です。夜間PTSの打ち上げ花火やネット掲示板の根拠なき熱狂に安易に飛びつく行為は、手痛い損失を招く典型例に他なりません。投資を検討する際は、煽り文句に惑わされることなく、四半期決算ごとの営業利益の推移、信用買い残の整理状況、そして開発技術の社会実装スピードを冷静に見極める眼差しが求められます。 (出典: 中村 超 硬 株価(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
