三井海洋開発の株価掲示板が沸く理由!FPSO需要と今後の見通し
東証プライム市場で異彩を放つ海洋エンジニアリングの雄、三井海洋開発(MODEC・コード6269)。投資家コミュニティやSNS上では連日、同社の値動きを巡って白熱した議論が交わされており、市場の関心は2026年を迎えた現在も高まり続けています。巨額のメガプロジェクトが動く特殊なビジネスモデルゆえに、急騰と急落が交錯するボラティリティの高さが多くのトレーダーを引きつけて離しません。
深海石油・ガス開発を支える浮体式設備の旺盛な引き合いや、構造転換を遂げた収益力への期待が膨らむ一方、ネット空間には短絡的な楽観論や根拠の薄い噂も散見されます。熱狂の渦中にある投資家たちのリアルな声と客観的なデータ・ファクトを突き合わせ、市場が抱く期待の正体と真のリスクを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:掲示板過熱の背景には、南米や西アフリカでの超大型FPSO需要の本格化と、過去の巨額損失を乗り越えた劇的な業績急変がある。
- 要点2:機関投資家の空売り残高と個人投資家の需給攻防、PTSでの夜間急変動がネットコミュニティ特有の乱高下心理を増幅させている。
- 要点3:原油相場の変動や三井E&S・商船三井との資本構造、建造遅延リスクを冷静に見極めた中長期の投資スタンスが不可欠となる。
【掲示板が沸く真相】Yahoo!ファイナンス6269で個人投資家が熱視線を送る背景
個人投資家が日常的に集うYahoo!ファイナンス掲示板 6269を覗くと、日中立会時間のみならず深夜に至るまで書き込みが途切れることはありません。「国策級の巨大銘柄」「世界トップの技術力」と強気を叫ぶ買い方の声があれば、「一過性の特需に過ぎない」「建造リスクを軽視しすぎだ」と警鐘を鳴らす売り方の反論がぶつかり合っています。これほどまでに三井海洋開発のネットの評判や投資家の反応が過熱している最大の理由は、同社が演じてきたドラマチックな業績の急反転と、株価チャートが描き出すダイナミックな騰落にあります。
かつて同社は、南米プロジェクトにおける追加費用の発生などで巨額の最終赤字を計上し、市場の信認を大きく落とした苦い過去を持っています。しかし、その後の原価管理の抜本的な見直しや受注採算の厳格化が実を結び、収益構造は一変しました。決算発表のたびに開示される強烈な数字や大型受注の速報に市場は敏感に反応し、その熱気がそのまま三井海洋開発のPTS(夜間取引株価)の急騰劇へと直結しています。日中の値動きだけでは満足できないアクティブトレーダーが、夜間の私設取引所で先回り買いを仕掛ける様子が掲示板で実況中継され、さらなる投機熱を呼び込むサイクルが定着しました。
さらに掲示板の議論に油を注いでいるのが、海外ヘッジファンドなどの機関投資家による空売り残高の存在です。急ピッチな上昇局面において、空売り筋の買い戻し(ショートスクイーズ)を期待する個人投資家と、高値警戒感から逆張りを狙う勢力の思惑が交錯し、掲示板は連日、心理戦の舞台と化しています。
【業績急変の構造】FPSO(洋上浮体式生産設備)受注ラッシュと原油高メリット
掲示板の過熱ぶりを正当化するバックボーンとなっているのが、主軸事業であるFPSO(洋上浮体式生産設備)の受注動向の力強さです。FPSOとは、海洋油田の洋上に浮かび、採掘された原油・ガスを船体内で分離・精製・貯蔵し、シャトルタンカーへとオフローディング(積出)する巨大な洋上プラントです。設計・調達・建造・据付(EPCI)には1基あたり2,000億円から4,000億円超という天文学的な資本が投じられます。
現在、ブラジル国営石油会社(ペトロブラス)が主導する巨大深海油田「プレソルト層」の開発や、南米ガイアナ沖、さらには西アフリカ沖での大型油田開発が相次いでいます。深海油田は水深2,000メートルを超える過酷な環境下にあり、対応できるエンジニアリング会社は世界でもオランダのSBMオフショアと同社の事実上「世界2強」に絞られます。競合の参入障壁が極めて高いため、超大型FPSOの引き合いが一極集中しているのが実情です。
エネルギー地政学の観点からも、三井海洋開発への原油高メリットの影響は見逃せません。原油価格が高止まりする局面では、石油メジャー各社のフリーキャッシュフローが潤沢になり、洋上油田開発への最終投資決定(FID)が加速します。また、深海油田は初期投資こそ巨額であるものの、ひとたび稼働すればバレルあたり30ドル台から40ドル未満という低い損益分岐点で原油を吸い上げ続けることが可能です。そのため、多少の原油相場軟化であってもFPSOプロジェクト自体の開発凍結には至りにくいという、強固な収益防御力を持っています。
【客観データ検証】三井海洋開発の主要指標とアナリスト評価の徹底比較
ネット上の感情的な書き込みから一歩距離を置き、客観的な財務データや市場指標を精査することが不可欠です。以下は、同社の直近の事業環境、市場コンセンサス、および一般的な市場平均との比較データです。
| 評価項目 | 三井海洋開発(6269)の現況 | プライム市場平均・競合水準 | プロ編集部の分析見解 |
|---|---|---|---|
| 受注残高水準 | 数兆円規模(建造+長期チャーター運用) | 売上高の1〜2倍程度が一般的 | 向こう10年以上にわたる安定チャーター料収入が下支えとなり、収益の予見性が極めて高い。 |
| 配当金・配当利回り | 業績復調に伴い大幅増配基調、配当性向意識 | プライム全銘柄平均:約2.2〜2.5% | 無配転落の過去から完全脱却。株価急伸により表面利回りは落ち着くも、絶対額の増配姿勢は極めて明確。 |
| 機関投資家の空売り残高 | 外資系証券を中心に断続的なポジション構築 | 発行済み株式の0.5%未満(平時) | 巨額工事の進捗リスクを警戒した空売りが入る一方、好決算発表時に踏み上げ相場を誘発する燃料となる。 |
| アナリスト目標株価評価 | 国内主要証券が「強気」継続、目標株価引き上げ | 中立(Hold)〜やや強気が主流 | 大型案件の収益化とクリーンエネルギー関連への展開を評価。強気のレーティング改定が相場の追い風に。 |
アナリストによる三井海洋開発の目標株価評価を見ると、大手証券各社は相次いでレーティングを引き上げています。要因となっているのは、単なる新造船の引き渡し(EPCI売上)にとどまらず、20年以上にわたって操業保守を請け負う「チャーター事業」の利益貢献度が高まっている点です。日々の相場に一喜一憂する個人投資家とは対照的に、機関アナリストはストックビジネス化による収益の平準化を高く評価しています。
一般に知られていない盲点とネットの誤解|三井E&Sとの資本関係と隠れたリスク
ネット掲示板を観察していると、多くの個人投資家が誤認しているポイントや、都合よく無視している構造的リスクが浮き彫りになります。最も多い誤解の一つが、同社を「単なる造船会社」と混同している点です。三井海洋開発は自前の造船ドックを持たない「ファブレス」型のエンジニアリング企業であり、船体の建造自体は中国やシンガポールの提携造船所へ委託しています。巨額の固定資産を抱える重厚長大型メーカーとは異なり、資本効率が極めて高いビジネスモデルを構築しています。
もう一つの焦点が、三井E&S(旧三井造船)との資本関係です。かつて三井海洋開発は三井E&Sの連結子会社でしたが、三井E&Sの事業再生プロセスの中で持分法適用関連会社へと移行しました。その後、海運大手である商船三井が資本参加を果たし、三井E&Sと商船三井が主要株主として並び立つ戦略的提携体制へとシフトしています。掲示板では「親会社の意向で不当にディスカウントされている」といった古い認識に基づく書き込みが見られますが、実態は大きく異なります。商船三井のグローバルな海洋事業ネットワークや信用力とタッグを組むことで、案件組成能力はむしろ従前より強固になっています。
ただし、バラ色のシナリオばかりではありません。最大の潜在リスクは「EPC工事におけるコストオーバーラン」です。FPSOは一品生産の極致であり、資材価格の高騰、造船所でのストライキ、設計変更などに起因する工期遅延が発生した場合、数百億円規模の追加費用が一度に噴き出すリスクを常に孕んでいます。「過去最高益だから安全」と盲信するのではなく、プロジェクト管理が設計通りに進んでいるかを決算説明会資料の注記レベルまでチェックする慎重さが求められます。
【テクニカル分析】三井海洋開発の買い時と株価チャートの攻防ライン
中長期のファンダメンタルズが良好であるとしても、短期的な売買タイミングを誤れば手痛い含み損を抱えることになります。三井海洋開発の株価チャート分析と買い時の見極めにおいて注視すべきは、需給バランスの急激な変化です。
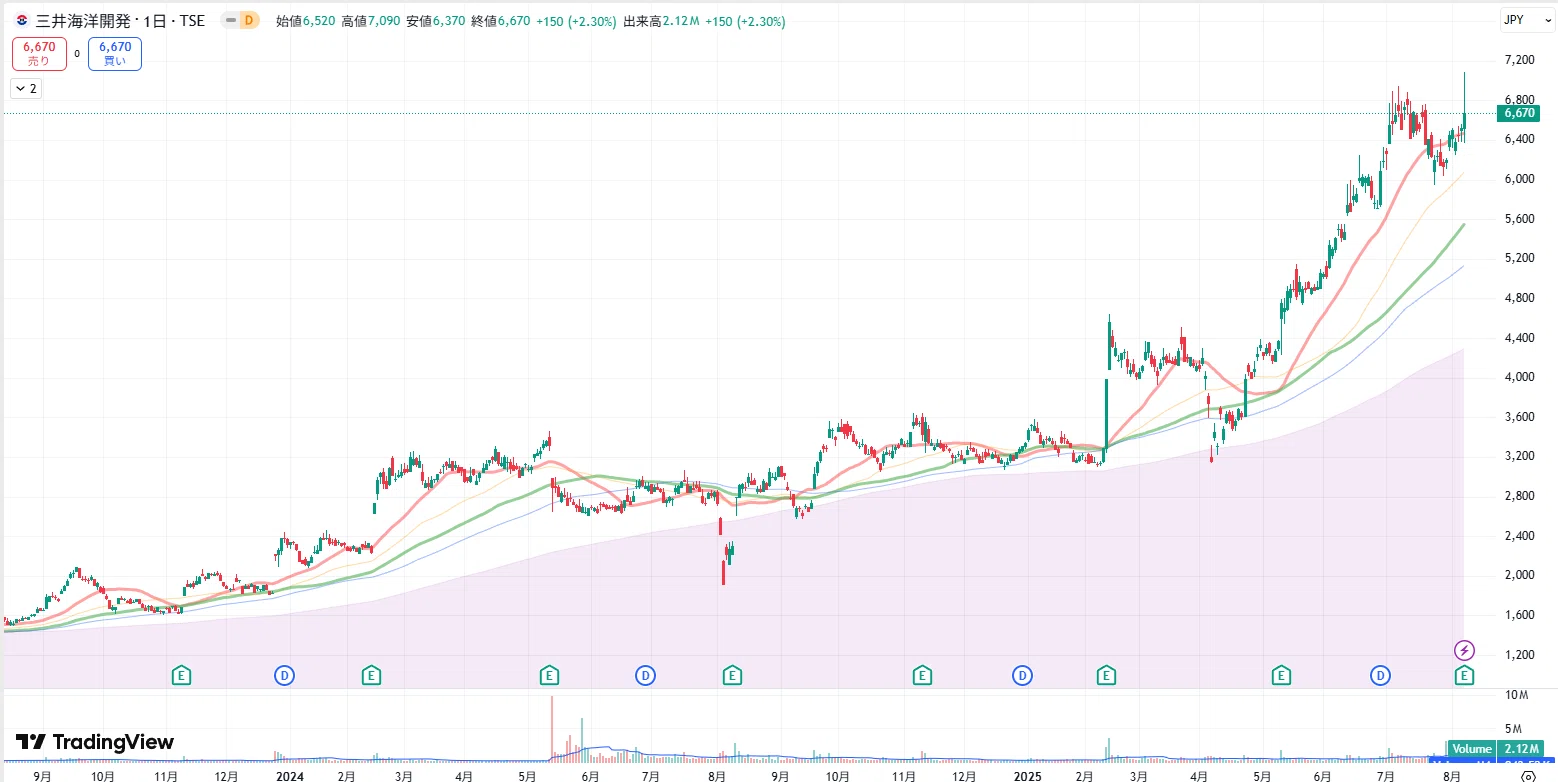
過去のチャート推移を振り返ると、同社株は業績上方修正や大型受注の一報で窓を開けて急伸した後、過熱感から25日移動平均線や75日移動平均線まで調整を挟む「ボックス型の上昇トレンド」を描く傾向が顕著です。掲示板が「祭り」状態になり、PTSでストップ高をつけるような局面で飛びつく「イナゴ買い」は、短期筋の手仕舞い売り(利確売り)に巻き込まれやすく、極めて危険なエントリーとなります。
プロの投資家が狙う絶好の買い場は、決算発表後の乱高下が一段落し、出来高が細って掲示板の書き込み数が目に見えて減少したタイミングです。移動平均線が上向きを維持したまま株価が収斂(トライアングル・コンバージェンス)した局面や、空売り機関の売り圧力が一巡して下髭を形成したポイントこそが、リスクリワードの観点から最も優れたエントリーポイントとなります。

【プロの結論】おすすめできる人・慎重になるべき人の明確な判断基準
株価掲示板の熱気やSNSのインフルエンサーによる煽り文句に流される投資行動は、行動経済学で言う「群集心理(ハーディング現象)」の典型例であり、致命的な損失を生む温床となります。市場のノイズを遮断し、自身の資金性格に合致しているかを冷徹に判断しなければなりません。
三井海洋開発への投資が「向いている人」の条件
- 数年単位のメガサイクルを見据えられる人:FPSOの建造・運用は1案件で10〜20年超に及びます。日々の100円〜200円の値幅に動揺せず、世界の洋上開発投資の潮流を腰を据えて追える中長期投資家。
- 複雑なプロジェクトファイナンスを理解できる人:単なる損益計算書(P/L)の売上高だけでなく、キャッシュフロー計算書や受注残高、長期借入金のバランスシートを精査できる知的好奇心を持つ人。
- ポートフォリオの一部としてエネルギー株を組み入れたい人:インフレ耐性や資源価格上昇に対する有効なヘッジ手段として、成長力のある海洋エンジニアリング銘柄を保有したい人。
三井海洋開発への投資に「慎重になるべき人」の条件
- ボラティリティに耐えられない安定志向の人:大型工事の進行基準や為替換算、海外プラントの進捗状況によって四半期ごとの純利益が大きくブレる特性があります。元本の安定性を最優先する人には不向きです。
- 短期的なデイトレードで一攫千金を狙う人:PTSの板が薄い時間帯に狼狽買い・狼狽売りを繰り返し、機関投資家のアルゴリズム取引に資金を吸い上げられるリスクが極めて高い銘柄です。
- ディフェンシブな高配当銘柄だけを求める人:同社は配当還元を重視し始めているものの、あくまで市況サイクル銘柄(シクリカル銘柄)です。公益株や通信株のような減配リスクのないインカムゲインを期待すると足元をすくわれます。
【三井 海洋 開発 株価 掲示板】に関するよくある質問(FAQ)
Q1:Yahoo!ファイナンス掲示板で夜間PTSの値動きがこれほど騒がれるのはなぜですか?
A1:三井海洋開発は案件規模が数千億円単位と極めて大きく、引け後の適時開示(決算発表や大型受注)が強烈なサプライズをもたらすことが多いためです。夜間取引(PTS)は日中市場に比べて板(注文)が薄く、少額の買い注文でも株価が制限値幅近くまで跳ね上がることがあります。その派手な騰落率が掲示板で実況され、翌朝の市場期待をさらに煽る構造になっています。
Q2:配当金の今後の見通しや利回りの水準はどう評価すべきですか?
A2:過去の業績不振期には無配となった時期もありましたが、足元では収益力の回復と豊富な受注残を背景に、経営陣は積極的な株主還元姿勢を打ち出しています。ただし、株価自体の急上昇によって表面的な配当利回りは2〜3%前後に落ち着く局面も見られます。高利回りだけを狙うのではなく、増配余力(フリーキャッシュフローの創出状況)と中長期的な株価上昇のキャピタルゲインを合算した「トータルリターン」で評価するのが妥当です。
Q3:原油価格が下落局面に入った場合、株価は暴落するのでしょうか?
A3:市況急変時には市場心理の悪化から一時的な売りに押されるリスクは当然存在します。しかし、三井海洋開発が手掛ける超大型FPSOが投入される深海油田は、産油コスト(オペレーティングコスト)が極めて低く、中長期のエネルギー安全保障プロジェクトとして推進されています。短期的な原油先物相場の上下動と、長期的な洋上開発プロジェクトの意思決定にはタイムラグがあるため、原油下落=即業績悪化という単純な図式ではありません。
まとめ:今後の動向と失敗しないための判断基準
三井海洋開発の株価掲示板が連日活況を呈している背景には、浮体式洋上生産設備(FPSO)という世界的なニッチトップ市場における圧倒的な競争力と、劇的な業績好転という確固たる裏付けが存在します。世界シェアを二分する技術的優位性と、数兆円規模に積み上がった受注残高は、同社の将来価値を語る上で揺るぎない強みです。
しかしながら、ネット上の熱狂に無批判に身を委ね、PTSの急騰に飛び乗るようなトレードは極めて危険です。大型案件特有の工期管理リスク、主要株主構成の推移、そして機関投資家による空売り残高の増減など、複合的なファクトを冷静に分析し続ける姿勢が欠かせません。掲示板の「喧騒」をエンターテインメントとして客観視しつつ、市場の本質的な企業価値に目を向けることこそが、この激動の銘柄で確かなリターンを手にするための唯一の道筋です。 (出典: 三井 海洋 開発 株価 掲示板(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
