4人家族の生活費は月いくら?平均とリアルな実態・理想割合を徹底解説
食品価格の高騰や社会保険料の負担増が続く2026年、「毎月家計が赤字スレスレだが、我が家は使いすぎなのか」「他の4人家族は一体いくらで暮らしているのか」と思い悩む子育て世代が急増しています。育ち盛りの子どもを抱え、日々の食費や光熱費のレシートを見るたびにため息をつき、将来の教育費や住宅ローンの支払いに漠然とした焦りを覚える家庭は少なくありません。
しかし、公的データが示す平均値と、一般家庭が肌で感じる生活費の間には構造的な「落とし穴」が存在します。統計上の数字を鵜呑みにして「我が家は浪費家庭だ」と過度に落ち込む必要はありません。本稿では、公的統計の精緻な分析とリアルな家計簿の徹底比較を通じて、家族4人が生活水準を維持しながら無理なく将来資金を確保するための現実的な処方箋を提示します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年における4人家族の消費支出平均は約34万円だが、住宅ローンや家賃の実態を踏まえると実際の必要額は月38万〜43万円が目安となる。
- 要点2:手取り30万円世帯は固定費の聖域なき削減と児童手当の全額確保が必須であり、手取り40万円世帯は月6万〜8万円の先取り貯蓄が家計防衛の分岐点となる。
- 要点3:教育費の天井なき膨張を防ぐには、見栄や周囲との同調圧力を断ち切り、家族間の心理的境界線(バウンダリー)を明確にする姿勢が不可欠である。
【2026年最新】4人家族の生活費は月いくらが妥当?平均額と内訳の真相
家族4人(夫婦+子ども2人)で暮らす場合、毎月の生活費としていくら見積もるのが妥当なのでしょうか。結論から言えば、住居費を標準的な相場で支払っている世帯において、1か月の生活費の妥当ラインは38万〜42万円前後(住居費・教育費込み、貯蓄除く)となります。
総務省が公表する最新の家計調査報告(勤労者世帯・世帯人員4人)のデータを基に、基礎的な支出の内訳を整理した客観データは以下の通りです。
| 項目 | 詳細・数値データ(統計平均) | 一般的な基準・相場(実生活水準) | 編集部の見解・評価 |
|---|---|---|---|
| 食費 | 92,450円 | 85,000円〜100,000円 | 近年の食品値上げの影響を最も受けており、外食を含めると9万円突破は標準的。 |
| 住居費 | 19,820円(※持ち家比率高) | 80,000円〜130,000円 | 統計の最大盲点。賃貸や住宅ローン返済中世帯の実態と激しく乖離している。 |
| 水道・光熱費 | 26,300円 | 25,000円〜35,000円 | 夏・冬のエアコン稼働期は4万円近くまで跳ね上がるため年平均管理が必須。 |
| 教育費 | 32,150円 | 30,000円〜70,000円 | 未就学児〜大学生で大きく乱高下する。塾通いが始まる中高生期は倍増。 |
| 教養娯楽費 | 31,200円 | 25,000円〜35,000円 | 家族のレジャー、サブスク、旅行積立など。過度な削減は育児ストレスの温床に。 |
| 通信・交通費 | 54,100円 | 40,000円〜55,000円 | 自家用車維持費(ガソリン・保険・車検按分)とスマホ4台分の通信料が反映。 |
| 保険・医療費 | 16,400円 | 15,000円〜25,000円 | 生命保険の見直しが進む一方、子どもの歯科矯正や通院費が定期的に発生。 |
| 衣類・日用品・小遣い等 | 67,200円 | 60,000円〜80,000円 | 夫婦の小遣い(各2〜3万円)や消耗日用品費、冠婚葬祭費などがここに含まれる。 |
| 合計(消費支出) | 約347,620円 | 380,000円〜430,000円 | 実態に合わせた住居費を上乗せすると、約40万円が現代のリアルな着地点。 |
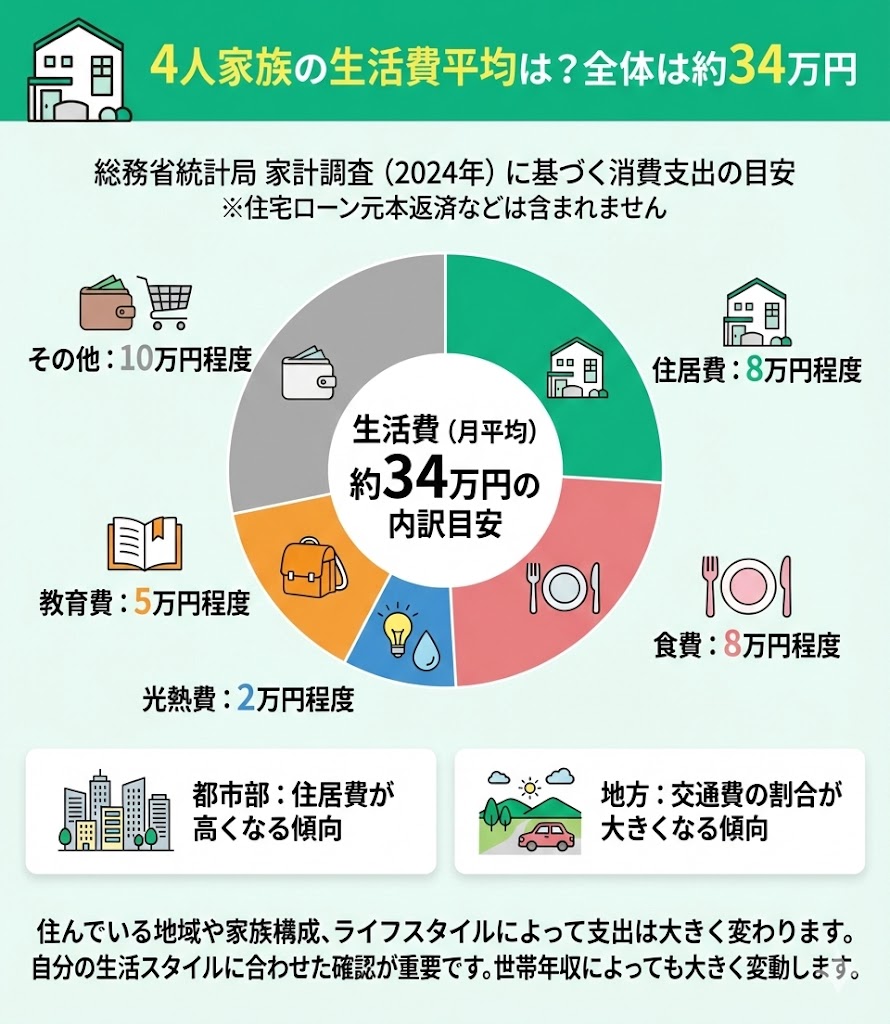
上記の通り、公的統計の合計額は約34.7万円となっていますが、ここには大きな構造的背景が潜んでいます。「我が家は40万円近くかかっているから浪費している」と思い詰める必要はまったくありません。
総務省家計調査の「罠」とネットの誤解|リアルな実態との乖離を暴く
ネット上の情報やテレビのニュースで「4人家族の生活費平均は約34万円」というフレーズを目にするたび、「そんな金額では到底暮らせない」と違和感を抱く読者は多いはずです。その違和感の正体こそ、統計上の住居費算出の仕組みにあります。
総務省の家計調査における勤労者世帯は、持ち家率が約75%から80%に達しています。さらに統計分類上、住宅ローンの元金返済は「消費支出」ではなく「財産形成(実支出以外の支出)」として処理されます。つまり、毎月10万円の住宅ローンを払っていても、家計調査の「住居費」にはカウントされず、修繕積立金や固定資産税の月割り額、一部の賃借世帯の家賃だけが平滑化され、わずか「約2万円」という数字として表面化してしまうのです。
賃貸住宅に暮らす子育て世帯や、住宅ローンを返済している現役世代がこの統計をそのまま受け取れば、実支出との間に7万〜10万円以上のギャップが生じるのは当然です。住宅費を適切に合算した子育て4人家族のリアルな月間出費は実質40万円超であり、ネット上の平均値を見て自己嫌悪に陥る必要はありません。
手取り30万・40万円別のシミュレーション|生活費の内訳と貯金ロードマップ
家計運営の成否は「手取り収入に対して各費目をどの割合で配分しているか」にかかっています。都市部と地方での差はあれど、手取り30万円と40万円の世帯では、取るべき戦略と貯金の現実味は大きく異なります。
手取り30万円世帯:固定費の徹底スリム化と赤字回避が最優先課題
手取り30万円で夫婦と子ども2人を育てる場合、無計画に生活していると毎月数万円単位の赤字に陥ります。この収入層における黄金律は、住居費と通信・車両費の徹底的な圧縮です。
家賃または住宅ローンは手取りの25%である7万5,000円以内(最大でも8万円)に抑え、スマートフォンは格安SIMやサブブランドへ完全移行、車を保有している地域であれば軽自動車1台または維持費の安いコンパクトカーへの集約が前提となります。食費は外食を月1回程度に絞って7万5,000円前後に設定。この配分を死守することで、児童手当(第1子・第2子計2万円〜)に手を付けずそのまま全額教育資金としてプールする体制を構築できます。
手取り40万円世帯:月6万〜8万円の確実な貯蓄と資産運用の両立
夫婦合算または世帯主単独で手取り40万円に達している場合、生活に一定のゆとりが生まれますが、最も警戒すべきは「使途不明金による生活水準のインフレ」です。
手取り40万円における理想の支出割合は以下の通りです。
- 住居費:手取りの25%(約10万円)
- 食費:手取りの20%(約8万〜8万5,000円)
- 水道光熱費:手取りの7%(約2万8,000円)
- 通信・日用品・交通費:手取りの15%(約6万円)
- 教育費・教養娯楽:手取りの15%(約6万円)
- 小遣い・保険・予備費:手取りの8%(約3万2,000円)
- 貯金・投資:手取りの15〜20%(約6万〜8万円)
この配分を維持できれば、年間で約70万〜100万円の現金を確実に蓄積できます。ボーナスが支給される家庭であれば、月々の貯蓄に加えてボーナスの大半を資産形成へ回すことで、大学進学時の資金ショートを回避する強固な土台が完成します。

【実態検証】食費9万円・光熱費3万円超えの現場|子育て世代が直面する生々しい壁
大手ネット掲示板やSNS、知恵袋の家計相談スレッドを定点観測すると、数字データだけでは見えてこない子育て世代の悲鳴が聞こえてきます。「お米5キロの価格が高止まりし、子ども2人が食べ盛りの中学生・小学生になった途端、月の食費が10万円を突破した」「猛暑と真冬の電気代請求書を見て手が震えた」といった声は日常茶飯事です。
人気を集める「4人家族の節約術ブログ」等では、業務スーパーを活用したまとめ買いや週末の作り置きテクニックが頻繁に紹介されています。しかし、共働きでフルタイム勤務を続ける家庭の取材では、異なる現実が浮き彫りになります。「平日の仕事終わりに凝った節約料理を作る気力は残っておらず、半額惣菜や冷凍食品に頼らざるを得ない」「無理な自炊節約を掲げた結果、家族全員がピリピリしてしまい、週末に反動で高級外食をして数万円を吹き飛ばした」という生々しい失敗談が後を絶ちません。
日々の数十円のモヤシの底値を求めてスーパーをハシゴするような労力対効果の低い節約は、親の自己肯定感を削るリスクを孕んでいます。光熱費であればエアコンのフィルター清掃や電力会社の料金プラン適正化、食費であればふるさと納税を活用した米・豚肉の計画的調達など、一度仕組み化すれば持続するストレスフリーな防衛策への転換が現場から強く支持されています。
子育て世代の教育費目安と「教育格差」の心理的プレッシャー
4人家族の家計を最も圧迫し、将来設計を狂わせる最大の要因は「教育費の青天井化」です。文部科学省の「子供の学習費調査」などを参照すると、幼稚園から大学卒業までにかかる教育費の目安は、子ども1人あたりオール公立でも約1,000万円、大学のみ私立文系で約1,200万〜1,400万円、オール私立や理系・医歯薬系に進学すれば2,000万円を超えます。子どもが2人いれば、この負担は単純計算で2倍になります。
家計破綻の引き金になりやすいのが、小学校高学年から中学校にかけて始まる「通塾・習い事の過熱」です。都市部を中心に中学受験熱が高まる中、大手進学塾の月謝は小6時点で月8万〜12万円に達し、季節講習を含めると年間150万円近くが飛んでいきます。知恵袋やコミュニティ掲示板には、「周りのママ友が全員塾に行かせているから」「ここで諦めさせたら子どもの将来を奪うのではないか」という焦燥感から、老後資金や修繕積立金を切り崩して塾代に充当している親の手記が生々しく綴られています。
教育費は一度支払いを始めると「これまで注ぎ込んだ費用を無駄にしたくない」という行動経済学で言うサンクコスト効果(埋没費用効果)が強く働き、支出を途中で止めることが極めて困難になります。学資保険や新NISAを活用した計画的な準備はもちろんのこと、「どこまで私費を投じるか」の家庭内ルールをあらかじめ言語化しておくことが求められます。

【プロの結論】健全な家計防衛に向けた判断基準と心理的バウンダリー
家計改善の相談現場において、持続可能な黒字体質を作れる家庭と、どれだけ節約本を読んでも貯蓄が増えない家庭には明確な分岐点が存在します。
家計見直しを成功させる人・慎重になるべき人の判断基準
- 向いている人(成功する家庭): 固定費(通信費・保険・サブスク・住居費)の見直しに一気に着手できる人。夫婦で金融資産の総額をオープンに共有し、教育費の上限について現実的な合意形成ができる家庭。
- 慎重になるべき人(失敗しやすい家庭): 固定費には手を付けず、日々の食費や子どもの小遣いなど数千円単位の変動費ばかりを削ろうとする人。SNSで他人のキラキラした暮らしや早期教育実績と比較し、「子どもに不自由をさせたくない」という感情論で支出を正当化してしまう家庭。
家族社会学の視点:親子の「共依存」を防ぐ心理的バウンダリー
家計の安定を保つ上で最も重要な専門的知見は、親子間の「心理的バウンダリー(境界線)」の確立です。昭和・平成期に色濃く見られた「親が身を粉にして私財をすべて子どもに捧げる」という自己犠牲型の美学は、超高齢化社会かつ賃金上昇が緩やかな現代においては、親の老後破綻と子どもへの経済的共依存を生み出す危険な罠となります。
「子どもの希望は何でも叶えてあげたい」という愛情は尊いものですが、親自身の老後資金を犠牲にしてまで過剰な教育投資を行うことは、将来的に子どもへ介護や経済的援助の負担を背負わせる結果になりかねません。「高校までは全力で支援するが、大学以降の費用は一定枠を超えたら奨学金を活用してもらう」「習い事は本人が本気で取り組む1つに絞る」といった明確な境界線を引くことこそが、家庭の長期的な幸福と健全な自立を担保する最大の防波堤となります。
【4人家族の生活費】に関するよくある質問(FAQ)
Q1:4人家族で手取り30万円の場合、毎月いくら貯金するのが現実的ですか?
A1:現実的な目標値は「月2万〜3万円+児童手当(2万円〜)の全額貯金」で、合計4万〜5万円の確保を目指すのが妥当です。無理に月10万円といった高すぎる目標を掲げると、冠婚葬祭や家電故障などの臨時出費で挫折します。まずは児童手当を生活費口座と完全に分離し、存在しないものとして積み立てる仕組みを整えてください。
Q2:4人家族の食費を月7万円以内に抑えるのは不可能ですか?
A2:不可能ではありませんが、外食やコンビニ利用をほぼゼロにし、週1回〜2回の計画的なまとめ買いと食材の冷凍保存を徹底する必要があります。ただし、子どもが中高生以上の食べ盛りである場合、過度な制限は栄養バランスの偏りや家庭内のストレスに直結します。無理に7万円を目指すよりは、通信費や生命保険の解約・プラン縮小によって浮いた1万〜2万円を食費に充当する方が家計全体の健全性は高まります。
Q3:住宅ローンの返済額は手取り月収の何パーセントまでに抑えるべきですか?
A3:子育て世代における住宅ローン返済額の安全基準は、「手取り月収の20%〜25%以内」です。手取り40万円であれば月8万〜10万円が上限となります。金融機関の審査基準では「額面年収の30%〜35%」まで借り入れ可能なケースが多いですが、その限度額いっぱいまで借りてしまうと、教育費が本格化する時期に生活費がショートするリスクが極めて高くなります。
まとめ:2026年を生き抜く家計防衛と賢い選択基準
4人家族の生活費に「絶対的な正解」は存在しません。統計調査が示す月34万円という消費支出平均は、あくまで持ち家比率の高さやローンの分類基準が作用した形式上のデータに過ぎず、実質的な生活費は住居費を含めて月38万〜43万円程度が現代の一般的な水準です。
大切なのは、他人の家計簿や平均値に一喜一憂することではなく、我が家の手取り収入に基づいた「身の丈に合った支出配分」を設計することです。まずは通信費や保険といった固定費の無駄を徹底的に排除し、食費や娯楽費には家族の幸福度を保つための適度な余白を残す。そして、周囲の見栄に流されず教育費に明確な境界線を設けること。この規律を持ったバランス感覚こそが、先の見通しにくい時代において家族の暮らしと未来を守り抜く最大の武器となります。 (出典: 4 人 家族 生活費(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
