手取り25万の額面はいくら?引かれすぎる理由と2026年の生活実態
📌 【この記事の重要ポイントまとめ】
- 手取り25万円に必要な額面:月収の目安は約31万〜33万円(単身・扶養なし)。毎月およそ6万〜7.5万円が税金や社会保険料として自動天引きされる。
- 年収換算とボーナスの有無:ボーナスなしの場合は額面年収約380万〜400万円。年間ボーナスが3〜4カ月分支給される企業なら年収450万〜500万円前後に達する。
- 2026年の生活防衛策:支援金制度の導入をはじめとする社会保険料の実質負担増に備え、家賃を手取りの25〜28%(約7万円台)に抑えつつ、ふるさと納税(上限約3.8万〜4.1万円)などの制度活用が必須。
手取り25万の額面月収と総支給額の真実|約7万円が消える控除のからくり
結論から明かすと、銀行口座に「手取り25万円」が残るために必要な手取り25万の総支給額は、一般的な独身会社員の場合で約31万円〜33万円です。 多くの会社員が給与明細を見て驚愕するのは、額面から天引きされる金額の大きさです。額面月収が約32万円あるにもかかわらず、手元に残るのは25万円前後。実に毎月約7万円、年間にして約84万円もの大金が手元を通り抜けて公的機関へと吸い上げられている計算になります。 では、なぜこれほど引かれてしまうのでしょうか。いわゆる手取り25万円引かれすぎる決定的な理由は、給与から差し引かれる項目が「税金」と「社会保険料」の二重構造になっている点にあります。 給与から控除される主な項目は以下の5つです。 1. 健康保険料:医療費自己負担を3割に抑えるための保険料(標準報酬月額×約5% ※労使折半後) 2. 厚生年金保険料:将来の公的年金受給のための拠出(標準報酬月額×9.15% ※労使折半後) 3. 雇用保険料:失業時の給付や育児休業給付の原資(給与総額×0.6%) 4. 所得税:当月の課税対象額に応じた国の税金(源泉徴収税額表に基づく) 5. 住民税:前年の課税所得に基づき、自治体に納める税金(均等割+所得割約10%) 特に打撃が大きいのは社会保険料です。所得税や住民税などの税金合計が約2万〜2.5万円程度であるのに対し、健康保険・厚生年金・雇用保険を合わせた手取り25万の社会保険料と税金控除のうち、社会保険料だけで約4.7万〜5万円を占めます。「税金が高い」と口にしがちですが、実態としては社会保険料の支払いが手取りを圧迫する主因となっているのです。
【徹底試算】額面32万円の手取り計算と2026年社会保険料引き上げの影響
ここからは、手取り25万円の典型的なベースとなる額面32万円の手取り計算を具体的に紐解いていきます。 東京都の協会けんぽに加入する30歳・独身(扶養家族なし)の会社員をモデルケースとして試算した結果が以下の内訳データです。| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 総支給額(額面) | 320,000円 | 20代後半〜30代前半の平均帯 | 大卒初任給を明確に上回る中間層ライン |
| 健康保険料 | 約15,968円 | 標準報酬月額の4.99%(東京) | 医療費増大に伴い高止まりが継続 |
| 厚生年金保険料 | 約29,280円 | 標準報酬月額の9.15% | 控除項目の中で単一最大の負担 |
| 雇用保険料 | 約1,920円 | 賃金総額の0.6% | 比較的少額だが確実に毎月発生 |
| 所得税(源泉徴収) | 約8,200円 | 扶養0人、社保控除後の累進課税 | 生命保険料控除等の年末調整で一部還付も |
| 住民税 | 約14,500円 | 前年同水準所得の場合の概算 | 新卒2年目以降に重くのしかかる固定費 |
| 控除合計額 | 約69,868円 | 額面の約21.8% | 額面の2割以上が天引きされる現実 |
| 差引支給額(手取り) | 約250,132円 | 手取り率:約78.2% | 手取り25万円がジャストで達成される構造 |
年収換算のからくり|ボーナスなし・ありで激変する年間手取り格差
月々の手取りが25万円であっても、「年収」としていくら稼いでいるかは賞与制度の有無によって劇的な格差が生じます。 求人票などで見落とされがちなのが、ボーナスが含まれているかどうかの違いです。手取り25万ボーナスなしの年収詳細まとめ
毎月手取り25万円を稼ぎ、賞与が一切支給されない企業に勤めている場合、手取り25万ボーナスなしの年収詳細まとめは以下の通りとなります。 * 額面月収:約32万円 * 手取り月収:約25万円 * 手取り年収:約300万円(25万円×12カ月) * 額面年収(総支給):約384万円(32万円×12カ月) 国税庁の「民間給与実態統計調査」などと照合すると、日本の給与所得者の平均年収(約460万円前後)と比較して、ボーナスなしの手取り25万の額面年収は約384万円と平均を下回る水準にとどまります。月収単体で見れば悪くない数字に思えても、年間総額で見るとボーナスの欠落が資産形成のスピードに大きく影響することが分かります。ボーナス支給(年4カ月分)がある場合の年収換算
一方で、基本給ベースで額面32万円が設定され、夏・冬合わせて4カ月分の賞与が出る企業の場合、風景は一変します。 * 年間総支給(額面年収):32万円×16カ月=約512万円 * ボーナス手取り額:額面約128万円に対し、手取り約100万円 * 手取り年収:25万円×12カ月+約100万円=約400万円 同じ「毎月の手取りが25万円」であっても、賞与制度の有無によって額面年収には約130万円、手取りベースでも約100万円の開きが生じます。転職活動や将来設計において手取りを議論する際は、月々の手取り額だけでなく「年間手取り総額」を直視しなければ正確な判断はできません。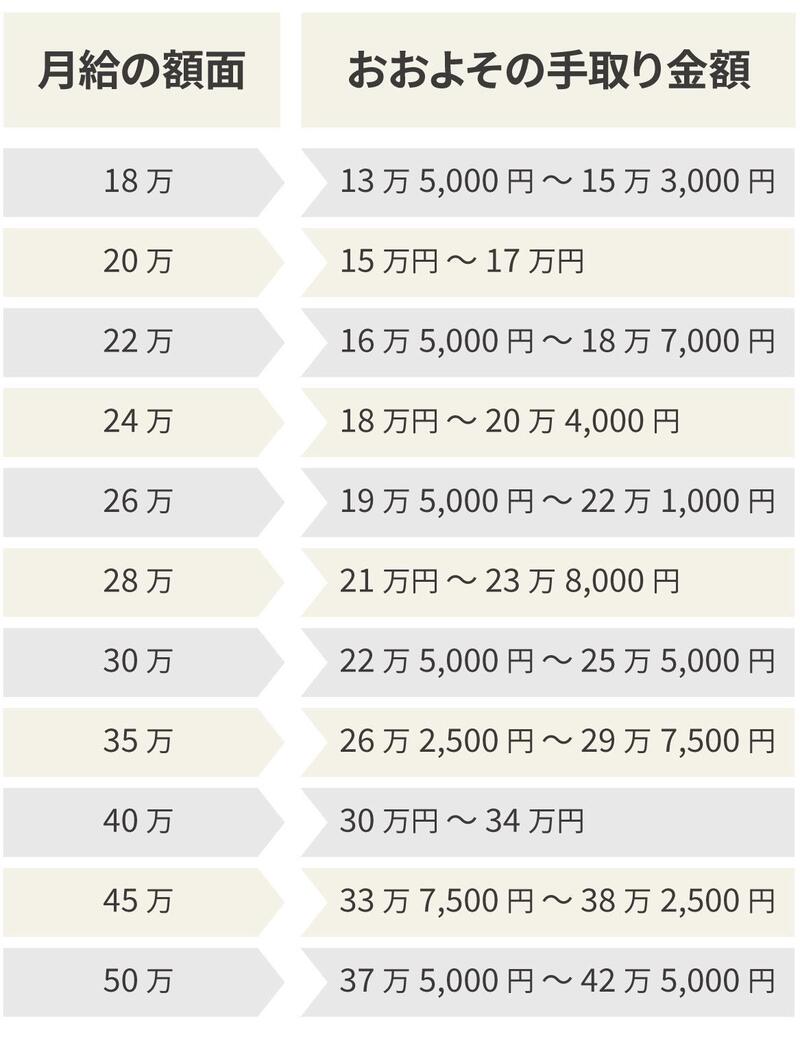
【実態検証】手取り25万の生活レベルとネットの反応|一人暮らし・既婚子持ちのリアル
「手取り25万円は勝ち組なのか、それともカツカツなのか?」 SNSや大手掲示板、知恵袋などでは、この金額をめぐって激しい議論が交わされています。手取り25万の生活レベルとネットの反応を分析すると、単身世帯と子育て世帯の間で評価が完全に二極化している実態が浮き彫りになります。一人暮らしの場合:自立と適度な娯楽、堅実な貯金が両立可能
単身世帯にとって、手取り25万円は決して贅沢三昧ができるわけではないものの、精神的なゆとりを持って暮らせる十分な水準です。 適正とされる手取り25万の一人暮らし家賃目安は、手取り収入の3分の1である約8万円前後(手堅く抑えるなら25%〜28%の約6.5万〜7.2万円)となります。この家賃設定を守れば、都心近郊でもバス・トイレ別やオートロック付きの1K〜1LDKを十分に確保可能です。 以下は、単身者が無理なく生活した場合のモデルケースです。 * 家賃:75,000円 * 食費:45,000円(自炊と外食をバランスよく楽しむ) * 水道光熱費:15,000円(インフレの影響を考慮) * 通信費:6,000円(格安SIM+固定回線) * 日用品・雑費:12,000円 * 交際費・趣味・被服費:35,000円 * 貯金額・投資:約62,000円 この手取り25万の生活費内訳と貯金額が示すように、毎月6万円以上を新NISAや積立定期に回すことが可能であり、年間で70万〜80万円近くの資産形成が狙えます。ネット上の口コミでも「外食に少しこだわり、年に1〜2回旅行に行きながら貯金もできる」「無駄遣いさえしなければ一人暮らしとしては満足度が高い」といった肯定的な意見が主流を占めます。手取り25万既婚子持ちの生活実態:インフレの直撃で「赤字ギリギリ」の攻防
対照的に、過酷な現実に直面しているのが手取り25万既婚子持ちの生活実態です。夫婦2人に子どもが1〜2人いる世帯で、世帯主一人の手取りが25万円(妻が専業主婦または扶養内パート)という構成の場合、日々の家計は綱渡りを強いられます。 ネット上の育児コミュニティや生活相談の現場からは、次のような切実な告白が溢れています。「子どもが小学生と幼稚園児。手取り25万円だと、食費や光熱費が値上がりした今、毎月手元に残るお金はゼロ。ボーナスで固定資産税や車検代を払うと、家族旅行すら躊躇するレベル」(30代会社員・Xの投稿より)
「2DKのアパート家賃で9万円、食費で7万円、光熱費2万円、オムツや学用品で2万円……これだけで20万円が吹き飛ぶ。突発的な病気や家電の故障があれば一発で赤字に転落する」(30代主婦・知恵袋の相談より)ファミリー向けの住居費は郊外でも9万〜11万円に跳ね上がり、食費も育ち盛りの子どもがいれば7万円を容易に突破します。さらに学資保険や習い事代が加わると、貯金に回す余力はほとんど残りません。「手取り25万で子育て専業主婦家庭」は、2026年の物価高環境下では実質的に家計防衛が限界に達しつつあるのが現実です。
知らないと大損する「ふるさと納税限度額」と見落としがちな税制上の盲点
額面月収32万円(年収約380万〜500万円)を稼ぐ会社員が、手取りを実質的に底上げするために最も有効な手段が「ふるさと納税」です。 実質負担2,000円で各地の特産品や日用品、米などを返礼品として受け取れる制度ですが、自身の正確な寄付限度額を把握していない人が少なくありません。手取り25万のふるさと納税限度額の目安
給与収入(額面年収)に基づき算出される、手取り25万のふるさと納税限度額の概算は以下の通りです(※住宅ローン控除や医療費控除等がない場合)。 * ボーナスなし(額面年収約385万円): ・独身・共働き配偶者控除なし:約41,000円〜43,000円 ・夫婦(配偶者に収入なし):約29,000円〜31,000円 ・共働き+高校生の子ども1人:約33,000円 * ボーナス年4カ月分(額面年収約510万円): ・独身・共働き配偶者控除なし:約61,000円〜64,000円 ・夫婦(配偶者に収入なし):約48,000円〜50,000円 ・共働き+大学生の子ども1人:約52,000円 独身で年収385万円前後であれば、年間約4万円分の寄付が可能です。返礼品としてトイレットペーパーや米、洗剤といった消耗品を日常的に補給すれば、生活費を年間2万〜3万円分直接浮かせたのと同じ経済効果が得られます。【盲点】新卒2年目や前年無職の人が陥る「住民税の罠」
手取りの計算において多くの人が混乱するのが、住民税のタイムラグです。 住民税は「前年1月〜12月の所得」に対して課税され、翌年6月から天引きが始まります。そのため、新卒1年目や前年が無職・フリーターで収入が低かった時期は住民税がほぼ引かれず、手取りが「額面32万円に対して手取り26.5万円」と多く感じられます。 しかし、2年目の6月を迎えた瞬間、前年の正規給与に基づいて月額約1.4万〜1.5万円の住民税控除が一気に発生します。昇給で基本給が数千円上がったとしても、天引き額の急増によって「昇給したのに手取りが減った」という逆転現象が起こるのです。額面32万円の手取り計算を行う際は、現在の額面だけでなく「前年の課税所得」がどう推移しているかを必ず意識しなければなりません。
【プロの結論】手取り25万円で豊かに暮らせる人・家計破綻する人の境界線
手取り25万円という収入は、個人の選択とライフスタイルによって「経済的自立を果たせる安全圏」にもなれば、「じわじわと破綻に近づく危険水域」にも変貌します。家計経済と生活防衛の観点から、この収入帯で豊かさを維持できる人と、見直しが急務な人の境界線を明確に定義します。手取り25万円で順調に資産形成できる人の条件
* 固定費の「手取り25%ルール」を遵守できる人:家賃を6.5万〜7.5万円以下に抑え、住居費で無理をしていない。 * 単身者、または夫婦共働きのパートナーがいる人:単身であれば月5万円以上の投資余力があり、共働きなら世帯手取り40万〜50万円を作れるため余裕が生まれる。 * 通信費や保険などの固定費を見直している人:大手キャリアから格安SIMへの移行を済ませ、不要な民間医療保険・貯蓄型保険に加入していない。 * ボーナスを生活費の補填に使わない人:月々の生活費は手取り25万円の中で完結させ、賞与は全額貯蓄・新NISAなどの長期投資に回せている。手取り25万円で家計破綻に陥りやすい人の条件
* 見栄で家賃9万円以上の物件に住んでいる単身者:固定費が手取りの35%を超えると、交際費や食費の圧迫が深刻化し、貯金体質から脱落する。 * 単馬力(世帯主一人)で妻子を養おうとしている人:2026年のインフレ環境下において、手取り25万円の一馬力専業主婦世帯は教育費や老後資金の積立余力がほぼゼロになる。早期にパートナーのパートや副業、共働きへのシフトを検討すべき。 * リボ払いやマイカーローンを抱えている人:毎月の返済が2万〜3万円あるだけで手取りは実質22万円台に縮小し、不測の出費に対応できなくなる。 手取り25万円を「満足できる給料」に変えるか「カツカツで苦しい給料」にしてしまうかは、収入の多寡ではなく、住居費のコントロールと世帯構造(単馬力か共働きか)の選択に決定づけられます。【手取り 25 万 額面】に関するよくある質問(FAQ)
Q1:手取り25万円をもらっている人の「額面年収」は全国平均と比べて高いですか?
A1:賞与(ボーナス)の有無によって評価が分かれます。ボーナスがない場合の額面年収は約380万〜390万円となり、国税庁の統計による日本の平均年収(約460万円)を下回ります。一方、年間4カ月分の賞与が出る企業であれば額面年収は約500万〜520万円に達し、平均を上回る水準です。同世代の平均(20代後半で約390万、30代前半で約420万)と比較した場合、30代前半までであれば十分健闘している給与水準と評価できます。
Q2:手取り25万円を目指して転職する場合、求人票の「基本給」はいくらを見ればいいですか?
A2:求人票の月給(総支給額)欄で「31.5万〜33万円以上」と記載されている案件をターゲットにしてください。注意すべきは「固定残業代(みなし残業)」が含まれているかどうかです。基本給25万円+みなし残業代7万円で「月給32万円」となっている場合、手取りは25万円前後に届きますが、それ以上の残業代が上乗せされにくい点や、残業時間がゼロになっても基本給がベースとなる賞与の計算で不利になるケースがあります。内訳をしっかり確認しましょう。
Q3:手取り25万円からさらに手取りを増やすために、個人でできる税金対策はありますか?
A3:会社員ができる最も効果的な対策は「ふるさと納税」と「iDeCo(個人型確定拠出年金)」の併用です。ふるさと納税で日用品や食料品を受け取って支出を抑えつつ、iDeCoで毎月拠出(掛金全額が所得控除)を行えば、年間の所得税と住民税を数万円単位で合法的に圧縮できます。また、年間10万円を超える医療費を支払った場合の「医療費控除」や、一定の要件を満たす市販薬を購入した際の「セルフメディケーション税制」の確定申告も手取り防衛の有効な手段です。 (出典: 手取り 25 万 額面(Yahoo!ニュース))
まとめ:2026年の負担増を生き抜く手取り防衛の新常識
手取り25万円を稼ぎ出すためには、額面にして約32万円、年間総額で約380万〜500万円超の労働価値を社会に提供している必要があります。その過程で毎月約7万円、年間80万円以上が公的負担として差し引かれている現実は、決して無視できるものではありません。 2026年以降、社会保険料の引き上げや物価インフレの波はさらに強まることが予想されます。そうした環境の中で手元に残る資金を守り、着実に資産を築いていくためには、「額面が増えれば手取りも自然に増える」という受け身の姿勢から脱却しなければなりません。 家賃をはじめとする固定費を適正範囲(手取りの25〜28%)に抑え込むこと、ふるさと納税やiDeCoなどの公的優遇制度を使い倒すこと、そして世帯全体での収入源の多角化(共働きや副業)を視野に入れること。額面と手取りのギャップを正しく理解し、賢明な家計防衛策を今日から実行に移していくことが、不透明な時代を豊かに生き抜くための決定打となるはずです。
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
