日本郵政の株価は今後どうなる?買ってはいけない真相と買い時を徹底解説
東証プライム市場において、代表的な超大型バリュー株として常に個人投資家の熱い視線を集める日本郵政。日銀による追加利上げの定着やPBR(株価純資産倍率)1倍割れ是正プレッシャーが強まる2026年現在も、同社株をめぐる議論は真っ二つに割れています。メガバンクをはじめとする金融株が軒並み評価を見直される局面にあって、なぜ日本郵政は高配当を維持しながらも「買ってはいけない」と警戒され続けるのでしょうか。
兜町の市場関係者や機関投資家の間では、同社が抱える特有の構造問題と、資本効率の改善期待が複雑に交錯しています。表面的な利回りの高さだけに目を奪われ、安易に資金を投じると思わぬ長期停滞の罠に足を取られかねません。本稿では、最新の業績推移やグループ再編の進捗、需給両面の実態を徹底的に解剖し、今後の株価の行方と賢明な投資判断の基準を提示します。
📌 【この記事の重要ポイントまとめ】
- 要点1:郵便・物流事業の慢性的な赤字を金融2社の収益で補う構造が続いており、抜本的な収益モデルの転換が遅れている点が株価の長期上値を抑えている。
- 要点2:日本郵政配当利回りは依然として4%台後半の魅力的な水準を誇るものの、その原資は事業成長ではなく資産売却と強力な自社株買いに支えられた「延命型還元」の側面が強い。
- 要点3:金利上昇の恩恵を受ける金融セクターの側面と、国策に縛られたユニバーサルサービスの重荷を天秤にかけ、配当目的の長期保有か短期リバウンド狙いか割り切った戦略が求められる。
【2026年最新】日本郵政の業績動向とセグメント別の収益構造
株式市場で企業の現在地を見極める際、何よりも直視すべきはセグメント別の歪な利益構造です。グループ連結の屋台骨を支えているのは依然として傘下の金融2社であり、母体であるはずの郵便・物流事業は極めて厳しい事業環境に置かれています。デジタル化の進展に伴う郵便物数の構造的な減少と人件費・エネルギーコストの高止まりが、現場の収益力を容赦なく削り取っているのが現実です。
日本郵政2026年最新業績のデータを子細に読み解くと、郵便・物流事業は郵便料金改定による単価引き上げ効果が一巡し、営業損益ベースでの赤字基調が定着しています。一方で、金利環境の好転を背景に運用利ざやが回復したゆうちょ銀行と、保有契約の底入れが進むかんぽ生命業績動向がグループ全体の連結純利益をかさ上げする構図が一段と鮮明になりました。
| 主要セグメント・指標 | 詳細・数値データ(2025〜2026年水準) | 市場平均・主要競合との比較 | 専門家の見解・評価 |
|---|---|---|---|
| 郵便・物流事業(日本郵便) | 取扱数量の前年比3〜4%減、営業損益は数百億円規模の赤字傾向 | ヤマトHDやSG-HDは適正運賃収受で営業黒字を維持 | ユニバーサルサービス義務に伴う固定費負担が重く、自力再生には限界がある。 |
| 金融セクター(ゆうちょ・かんぽ) | 連結純利益の約75〜80%を占める収益の柱 | 大手メガバンクグループと同等の利回りの恩恵を享受 | 日銀の利上げ局面が強力な追い風となる一方、株式売却による連結寄与度の低下が課題。 |
| PBR(株価純資産倍率) | 0.5倍前後で推移 | 東証プライム全銘柄平均は約1.4倍、銀行業平均は約0.8倍 | 極端な割安圏にあるものの、解散価値を大幅に下回る状態が常態化する「バリュートラップ」。 |
| 予想配当利回り | 4.6〜4.9%の高水準 | プライム市場平均(約2.1%)の2倍以上 | インカムゲインとしては極めて魅力的だが、配当の原資が事業利益単体で賄えているかに注視が必要。 |
決算会見の壇上で行われる経営陣の質疑応答に耳を澄ませると、本業である郵便の採算改善策は依然として窓口ネットワークの縮小や配送ルートの効率化といった守りの施策に終始しています。物流DXや不動産開発といった新規事業の成長スピードが、郵便の減収スピードに追いついていない実情が浮き彫りとなっています。

「日本郵政を買ってはいけない」と囁かれる決定的な理由
投資インフルエンサーや資産運用の現場で「初心者は安易に手を出すな」と警告される背景には、単なる一時的な業績の波にとどまらない、制度的かつ根深い要因が存在します。日本郵政を買ってはいけない真相を突き詰めていくと、第一に行き着くのが「日本郵便法」が課すユニバーサルサービス義務の呪縛です。
全国に約2万4,000カ所存在する郵便局ネットワークを維持することは、法律で義務付けられた公的な使命です。民間物流企業であれば不採算地域の拠点統合や撤退を迅速に進められますが、日本郵政にはそれが許されません。過疎地の赤字局であっても人件費とインフラ維持費を払い続けなければならないコスト構造こそが、日本郵政株が上がらない理由の根本に居座っています。
さらに、かつて世間を揺るがせたかんぽ生命の不適正営業問題以降、コンプライアンス管理費用の恒常的な増大と営業現場の萎縮が続いています。収益力を取り戻そうにも過度なリスクを取れず、新商品の投入やアグレッシブな営業展開が制限されている状態です。資本市場の要求する「機動的な事業変革」と、公共インフラとしての「保守的な運営」という二律背反に縛られている点こそ、機関投資家が同社株のバリュエーションを割り引いて評価する最大の要因です。
ゆうちょ銀行株売却の影響と政府保有株放出の経緯
日本郵政の株価形成において、需給面で決定的な影響を与え続けてきたのが保有株の売却シナリオです。郵政民営化法に基づき、日本郵政はゆうちょ銀行とかんぽ生命の株式を最終的に全株売却することを目指してきました。この動きは資本の効率化という観点では歓迎される反面、グループ収益にとっては「最大の稼ぎ頭を切り離す」という重大なトレードオフを内包しています。
これまで実施されたゆうちょ銀行株売却の影響により、日本郵政の持ち分比率は段階的に引き下げられてきました。売却によって得た巨額の待機資金は自社株買いなどの株主還元に充当され、短期的には1株当たり利益(EPS)を押し上げる効果を生んでいます。しかし中長期的に見れば、高利回りを稼ぎ出していた銀行からの配当受け取り額が減少し、連結業績への利益貢献が薄れるという痛烈なしっぺ返しを受けることになります。
また、市場の重石として長く意識されてきた政府保有株売却の経緯も無視できません。東日本大震災の復興財源(約4兆円)を確保するため、財務省は法律に基づき日本郵政株を第1次から第3次にわたり段階的に売却してきました。政府の保有義務比率は「3分の1超」と定められており、市場への大規模な売り出しがアナウンスされるたびに、需給悪化懸念から株価が急落する歴史を繰り返してきました。国策銘柄ゆえの需給リスクは、民間企業にはない特有のハードルと言えます。
配当利回りと自社株買いの実態|資本政策の持続性を検証する
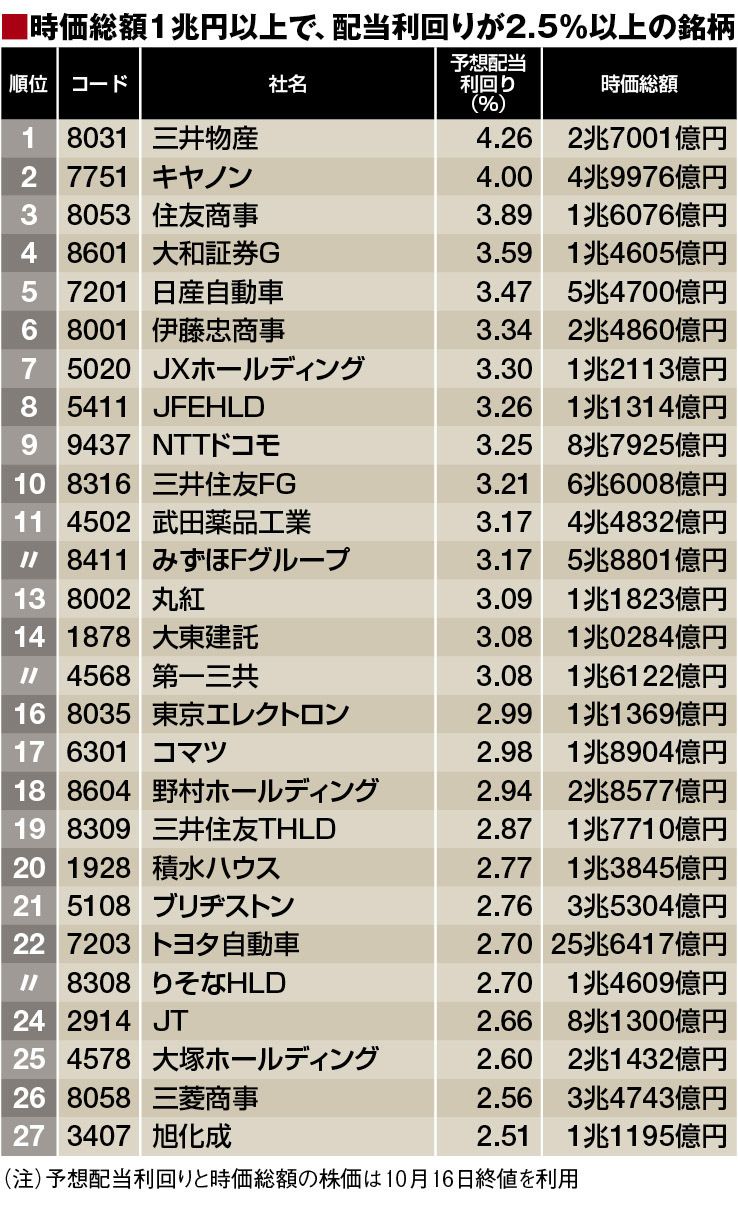
業績の停滞感とは裏腹に、インカムゲインを狙う個人投資家にとって日本郵政は依然として強い存在感を放っています。会社側は中期経営計画の中で日本郵政株主還元方針を明確に掲げており、安定的な配当維持と機動的な資本政策を前面に押し出しています。
現在提示されている年間配当金は1株当たり50円を下限とする方針が維持されており、株価1,000円〜1,100円前後の水準であれば利回りは4%台半ばから後半に達します。さらに注目すべきは、保有する子会社株の売却代金を原資として定期的に実施される日本郵政自社株買いです。発行済み株式総数の数パーセントに及ぶ大規模な市場買い付けを断行することで、株価の底割れを強力に支えてきました。
ただし、プロのファンドマネージャーはこの還元姿勢を手放しで賞賛してはいません。なぜなら、事業活動で稼ぎ出したフリーキャッシュフローではなく、子会社株という「身を切って捻出したキャッシュ」を原資とした還元だからです。持てる資産を売り尽くした後に何が残るのかという成長ストーリーの欠如が解消されない限り、配当頼みの株価維持には自ずと賞味期限が訪れます。
【実態検証】投資家のリアルな本音とネットの反応
ソーシャルメディアや個人投資家が集うオンライン掲示板を調査すると、日本郵政に対するスタンスは保有期間や投資スタイルによって極端な二極化を見せています。日本郵政ネットの反応を検証すると、感情的な批判と冷徹な割り切りが交錯する生々しい実態が浮かび上がってきます。
大手掲示板やSNS上で散見されるネガティブな声としては、以下のような切実な意見が目立ちます。
- 「株主優待が廃止されて以降、持つ楽しみが完全に失われた」
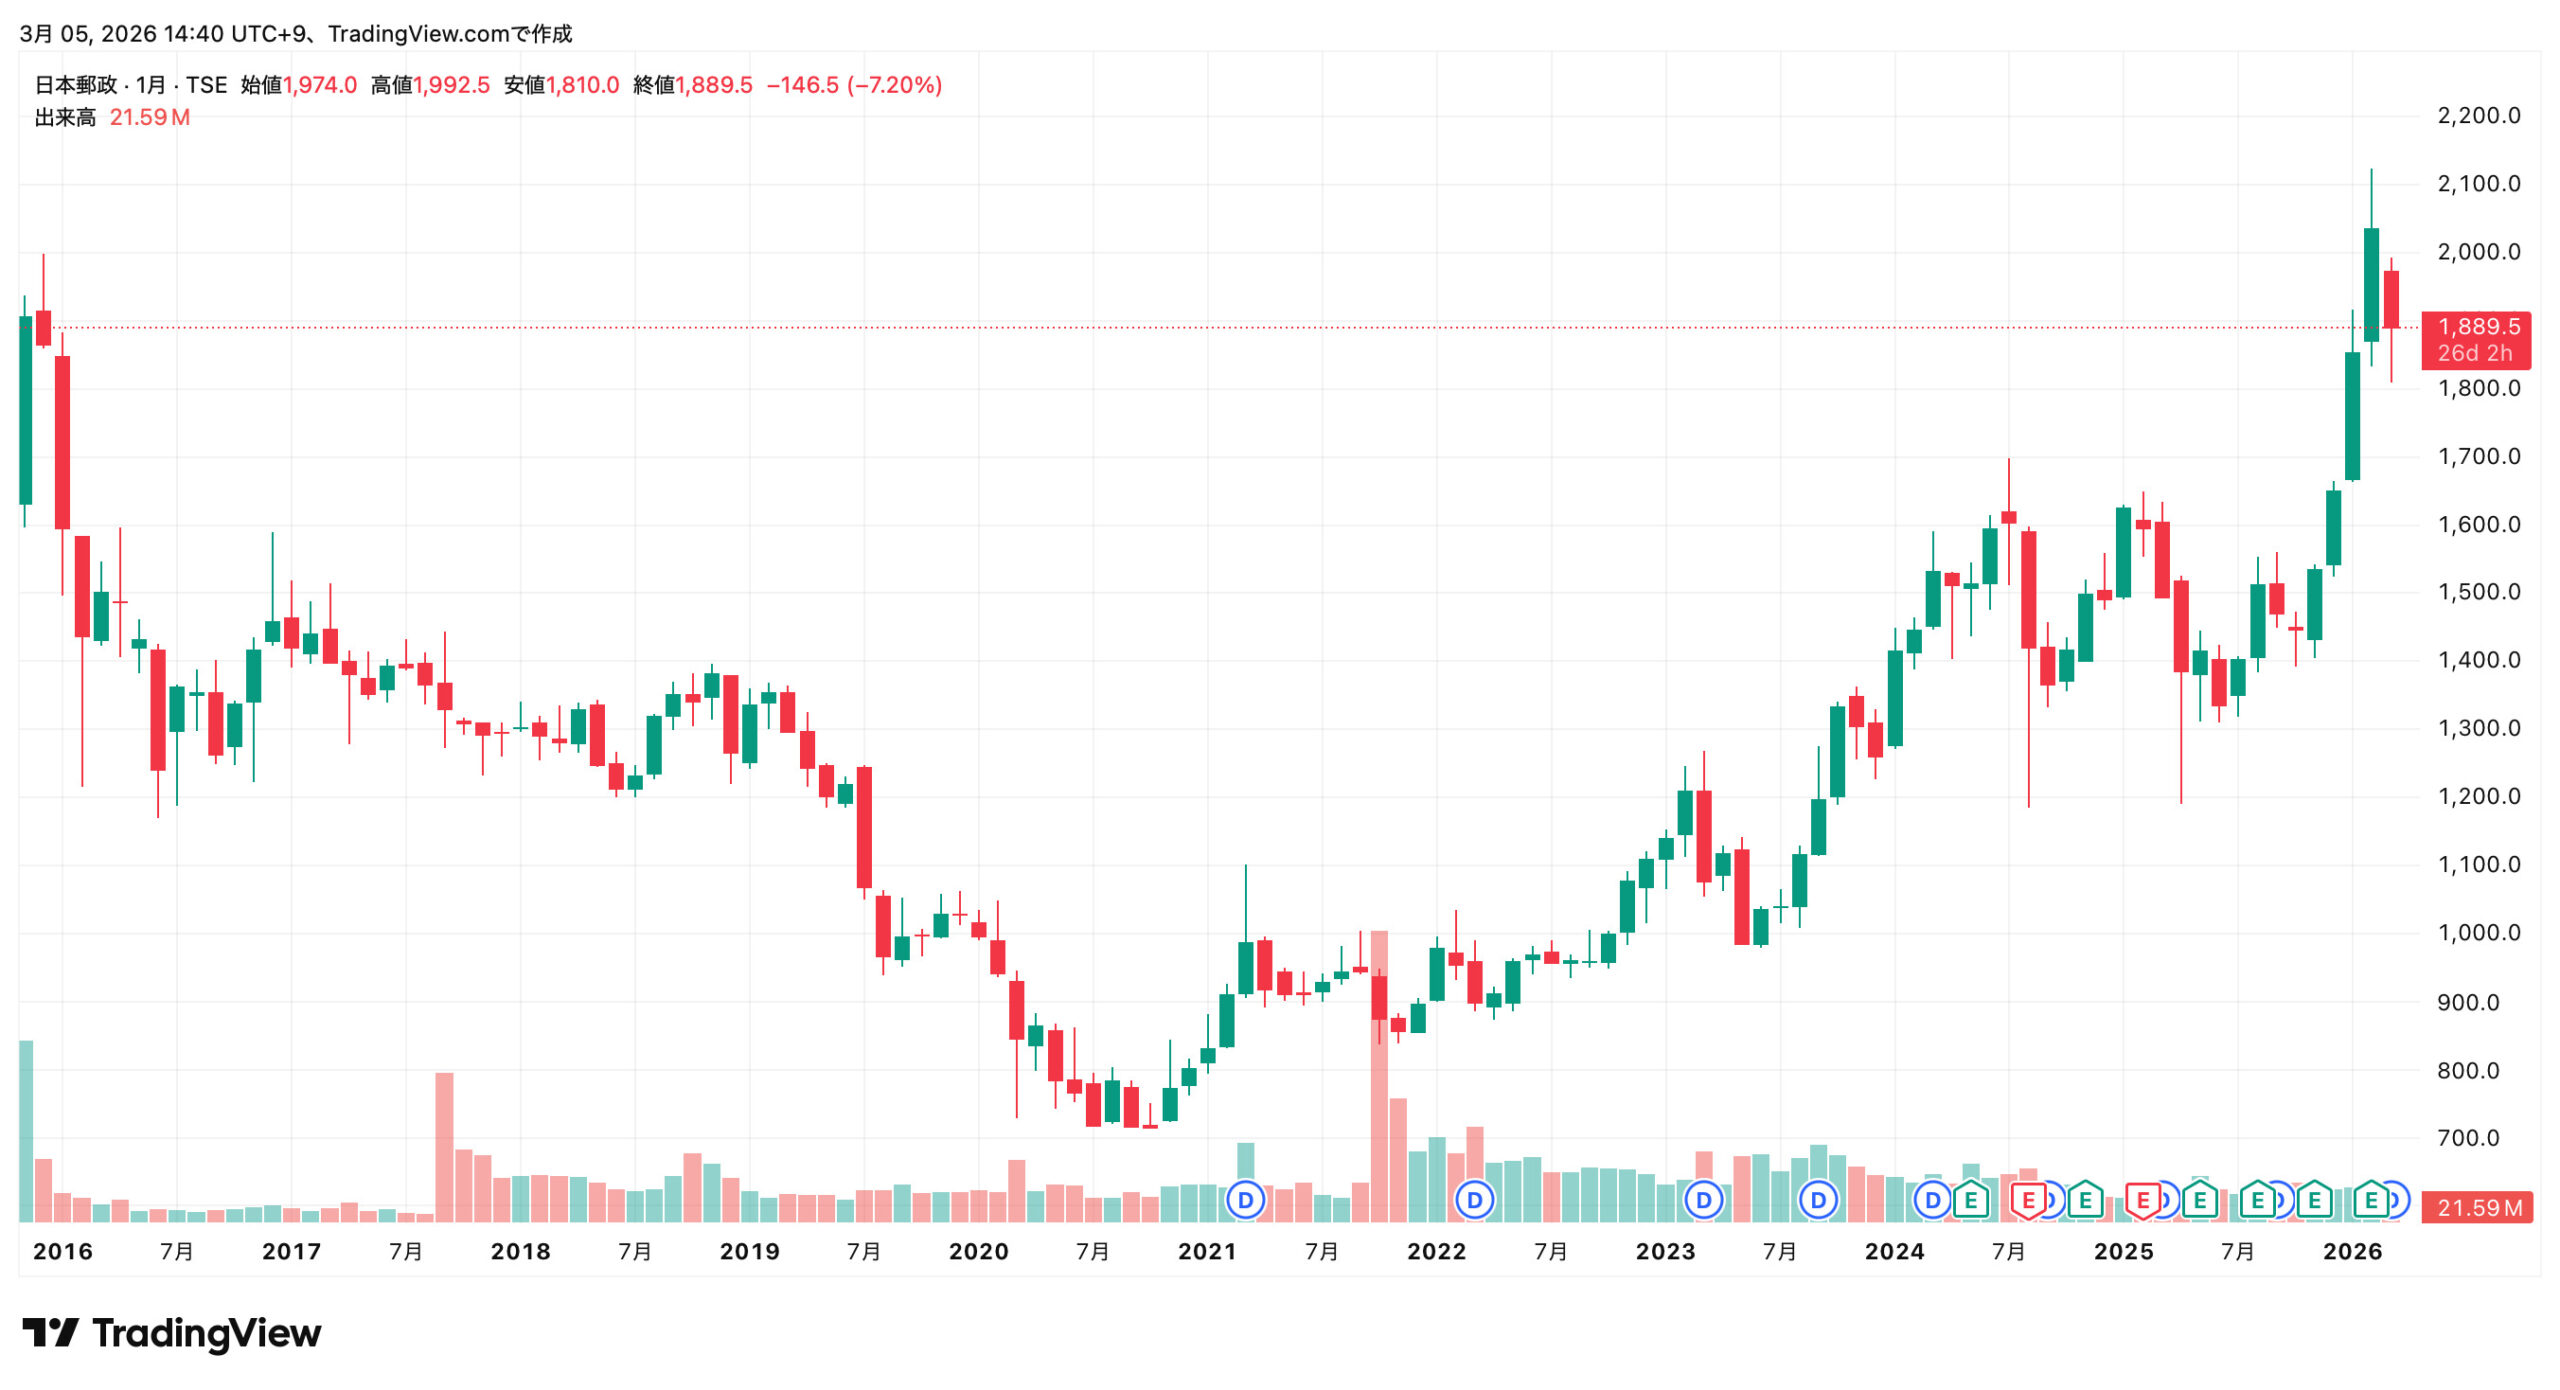
- 「日経平均が史上最高値を更新して湧く中で、この銘柄だけが数年間ほぼ横ばい。貴重な投資機会を失う機会損失の象徴だ」
- 「公募価格(1,400円)で買って以来、塩漬けのまま配当だけを細々と受け取っている」
一方で、退職金運用やインカムゲイン重視のシニア層からは異なる視点も寄せられています。
- 「銀行に預けておくより遥かにマシ。年間50円の配当が崩れない限り、預金代わりに放置している」
- 「PBR0.5倍割れの水準なら、これ以上の壊滅的な下落余地は限定的。定期預金感覚のディフェンシブ枠として保有している」
機関投資家の見立てを映し出す日本郵政アナリスト目標株価のコンセンサスは、おおむね1,150円〜1,350円の狭いレンジに収斂しています。過度な成長期待が持てない反面、強固な純資産と金融事業の基礎的収益が下値を支える構図であり、アナリストのレーティングも「中立(ホールド)」が大半を占める膠着状態が続いています。
【プロの結論】日本郵政の買い時と失敗しない判断基準
ここまでの材料を踏まえ、市場心理と行動経済学の観点から個人投資家が取るべきアクションを整理します。日本郵政のような元国営企業に投資する際、多くの個人が陥りがちなのが「国が関与している企業だから絶対に倒産しないし、いずれ元値に戻るだろう」という強力なアンカリング効果(先入観への固執)です。倒産リスクが皆無であることと、投資対象として魅力的なリターンを生み出すことは全くの別問題です。
では、日本郵政の買い時は一体どこにあるのでしょうか。テクニカル面および需給面から見れば、配当利回りが5.0%を超える水準(株価1,000円割れ前後)まで売り込まれた局面、あるいは大規模な自社株買いの発表直後の一時的な押し目が最もリスクリワードの釣り合うタイミングとなります。日銀の利上げ方針が明確になり、ゆうちょ銀行の利ざや拡大期待が市場全体でテーマ化する局面も短期的なモメンタムを得やすい好機です。
日本郵政株価今後の見通しを総合的に勘案した、おすすめできる投資家と慎重になるべき投資家の判断基準は以下の通りです。
【この銘柄への投資をおすすめできる人】
- 株価の急激な値上がり益(キャピタルゲイン)を一切求めず、年4〜5%前後のインカムゲインを再投資に回したい長期配当志向の投資家
- 市場全体の暴落局面に備え、下値耐性の強い低ベータ・低PBRのディフェンシブ銘柄をポートフォリオの守りとして組み込みたい人
- 日銀の追加利上げに伴う国内金利上昇の恩恵を、メガバンクより出遅れた割安株で享受したいと考えている人
【この銘柄の購入を避けるべき人】
- 数年で資産を2倍、3倍に増やしたいと願う成長株(グロース株)志向の投資家
- 事業の将来性や明確なイノベーション、海外展開による成長ストーリーに共感して投資したい人
- 日経平均株価やTOPIXといった市場インデックスをアウトパフォームしたい人(指数連動型投信を持った方が高いトータルリターンを得られる可能性が高い)
【日本郵政の株価】に関するよくある質問(FAQ)
Q1:日本郵政の配当金は今後減配されるリスクはありますか?
A1:短期的には減配リスクは極めて低いと考えられます。会社側は年間50円の配当維持を強く意識した資本政策を掲げており、ゆうちょ銀行株などの資産売却益を還元原資として充当できる体力が残されているためです。ただし、郵便事業の赤字が想定を超えて拡大し、子会社売却が一巡する中長期的なフェーズでは、配当方針の抜本的な見直しが議論されるリスクを孕んでいます。
Q2:かつての公募価格(1,400円)まで株価が回復する可能性はありますか?
A2:日銀による継続的な利上げによってゆうちょ銀行の収益が劇的に改善するか、あるいは物流事業の大規模な構造改革(不採算拠点の整理や抜本的な省人化DX)が目に見える成果を上げれば、1,400円台への回復は十分に射程圏内に入ります。しかし、ユニバーサルサービス義務という制度的制約がある以上、メガバンクのような身軽な業績急拡大は望みにくく、一本調子の回復ではなく長い調整期間を要するシナリオが有力です。
Q3:NISAの成長投資枠で日本郵政を買うのはアリですか?
A3:非課税メリットを活かして安定的な配当金を満額受け取りたいという目的に特化するのであれば、選択肢の一つとして機能します。しかし、NISA口座では売買損失が生じた際に他の特定口座と「損益通算」ができないという大きな制約があります。株価の上値が重く、最悪の場合に含み損を抱えたまま塩漬けになるリスクを許容できるかどうかが決定的な分かれ道になります。
まとめ:今後の動向と失敗しないための判断基準
日本郵政は、解散価値を大幅に下回る低PBR、4%台後半の高配当利回り、そして盤石な財務基盤という強固な防壁を持つ一方で、成長性の欠如と制度的制約という重い足枷を同時に引きずっています。市場がこの銘柄に下している冷徹な評価は、単なる見落としではなく、構造的矛盾に対する正当なディスカウントと言わざるを得ません。
この銘柄と対峙する際に最も危険なのは、高配当という甘い果実だけを見て、企業の稼ぐ力の源泉から目を背けることです。配当利回りが極大化する局面を冷静に見極め、自身のポートフォリオにおける「守りのインカム資産」と割り切って付き合える投資家にのみ、堅実な果実をもたらす銘柄と言えます。目先の数字の裏にある構造を冷徹に見極める視線こそが、株式市場で資産を守り抜く最大の武器となります。 (出典: 日本 郵政 の 株価(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
