額面25万の手取り実額は?2年目に減る真相とリアル生活費の限界
給与明細を開いた瞬間、多くの新社会人や転職者が「これしか残らないのか」と言葉を失います。求人票や雇用契約書に「月給25万円」と明記されていても、銀行口座に実際に着金する金額は25万円ではありません。給与から天引きされる社会保険料や税金の仕組みを正しく把握していなければ、新生活の資金繰りは早い段階で破綻へ追い込まれます。
物価上昇や社会保険料の負担増が続く2026年現在、手元に残る実質的な可処分所得を正確に把握することは生活防衛の絶対条件です。額面25万円におけるリアルな手取り額の計算根拠をはじめ、「2年目に手取りが急減する」という噂の真相、一人暮らしにおける家賃・生活費の適正配分まで、最新の制度データと現場取材の知見をもとに徹底検証します。
📌 【この記事の重要ポイントまとめ】
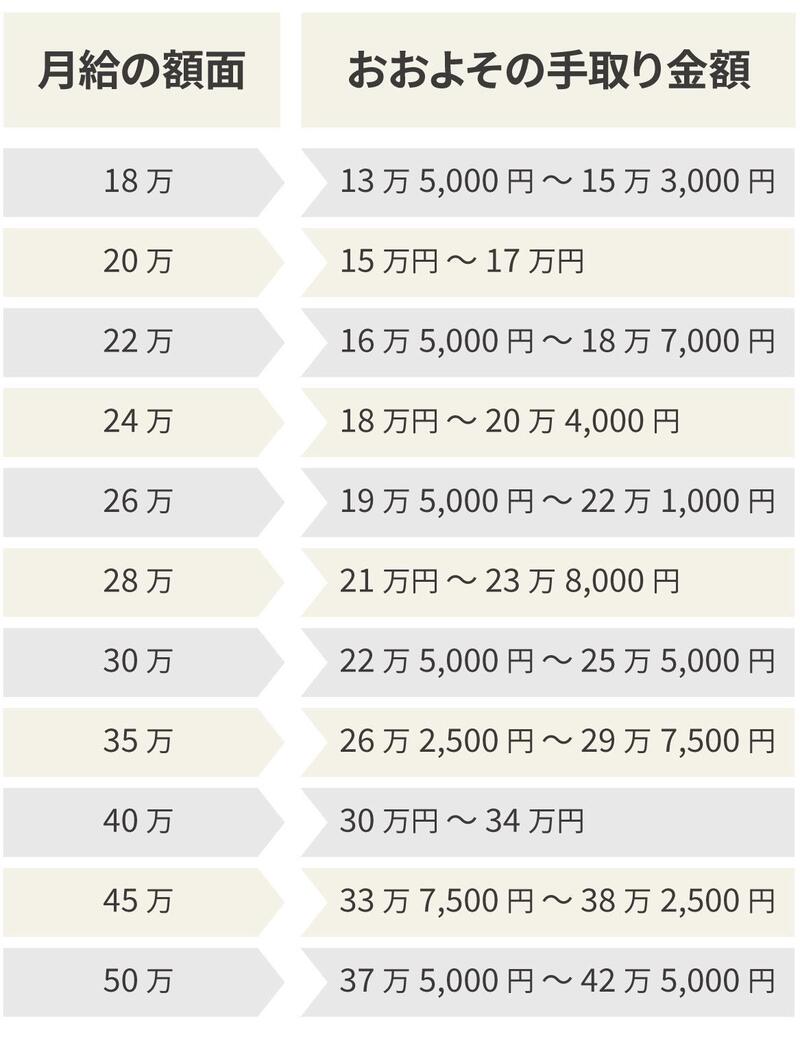
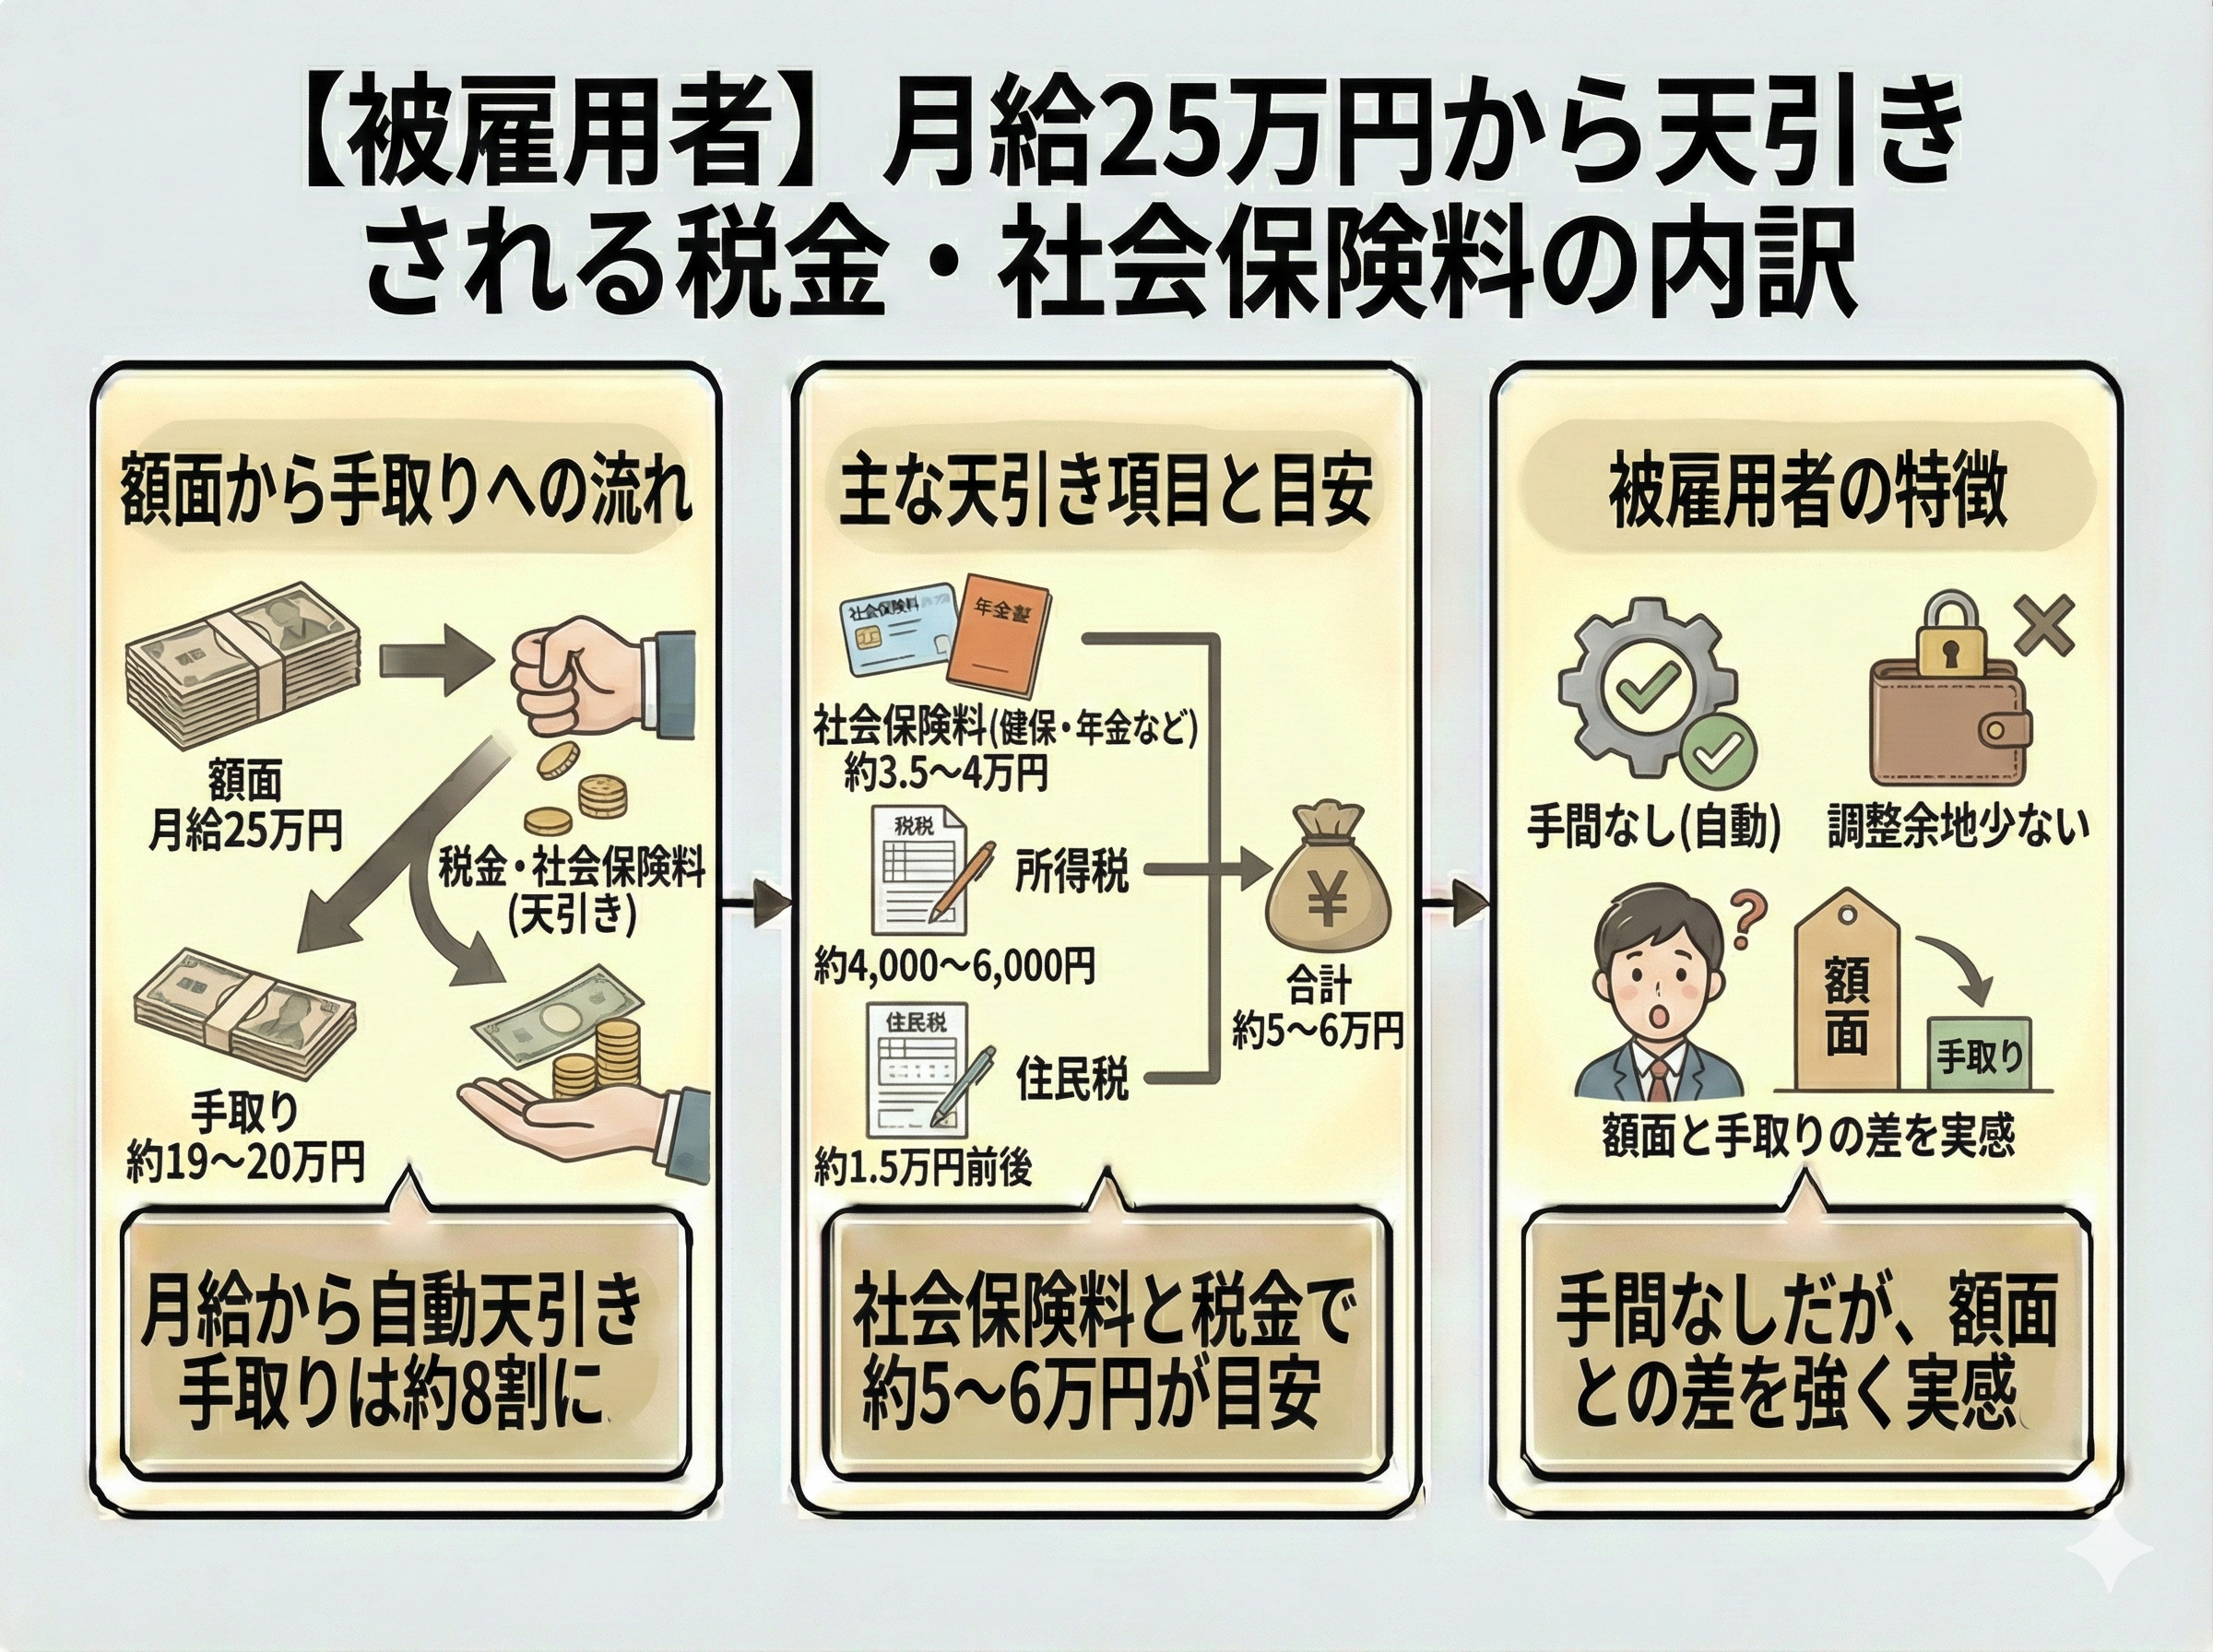
- 要点1:額面25万円の実際の手取り額は約19.5万〜20万円であり、毎月約5万円〜5.5万円が社会保険料や税金で天引きされる。
- 要点2:1年目に住民税が引かれない反動で、2年目6月からは前年所得に応じた課税が始まり、手取りが約8,000円〜1万円急減する。
- 要点3:手取り20万円での一人暮らしは適正家賃6万〜6.5万円の維持が防衛ラインとなり、年間40万〜50万円の貯蓄を確保するには固定費の見直しが必須。
【2026年最新試算】額面25万円の手取り内訳と天引きされる控除額の実態
給与明細に記載される「総支給額(額面)」と「差引支給額(手取り)」の間には、法律で義務付けられた法定控除の壁が存在します。額面25万手取り内訳を詳細に紐解くと、天引きされる金額の約7割を社会保険料が占めている現実が浮き彫りになります。
会社員の手取り額は、「額面給与 −(社会保険料 + 所得税 + 住民税)」の計算式で決定されます。額面25万2026年最新税率および協会けんぽ(東京都)の料率を基準とした場合、単身・扶養親族なし(40歳未満)の控除額は下表のような内訳になります。
| 控除項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 健康保険料 | 約12,974円 | 標準報酬月額26万円×約4.99%(折半額) | 医療費窓口3割負担を支える必須コスト。都道府県ごとに微差あり。 |
| 厚生年金保険料 | 約23,790円 | 標準報酬月額26万円×9.15%(折半額) | 天引き項目の中で最大。将来の年金給付原資となる重い負担。 |
| 雇用保険料 | 約1,500円 | 総支給額25万円×0.6%(一般事業) | 失業給付や育児休業給付の財源。料率は制度改定で変動あり。 |
| 所得税 | 約4,800円〜5,200円 | 社会保険料控除後の課税対象額から算出 | 源泉徴収税額表(甲欄)に基づく月次概算。年末調整で精算。 |
| 住民税(2年目以降) | 約8,500円〜10,000円 | 前年課税所得×約10%÷12ヶ月 | 1年目は0円。2年目初夏から徴収開始される最大の減額要因。 |
| 最終手取り額 | 約196,000円〜206,000円 | 額面の約78%〜82%が手元に残る | 1年目は約20.6万円、住民税が引かれる2年目は約19.6万円に低下。 |
月収25万社会保険料控除額を合計すると、健康保険・厚生年金・雇用保険の3点だけで毎月約38,264円が差し引かれます。国税庁の源泉徴収税額表に沿った額面25万所得税計算シミュレーションでは、社会保険料控除後の課税対象額約21.1万円に対して所得税は約5,000円前後です。
なお、配偶者や子どもを扶養している場合は状況が変わります。額面25万扶養控除の影響により所得控除が上乗せされるため、扶養親族1人につき月々の所得税が約1,500円〜2,000円、翌年の住民税が約2,800円〜3,300円軽減され、手取り額は単身者よりも毎月4,000円〜5,000円ほど増加します。

噂の真偽を徹底検証|「2年目に手取りが急減する」制度上のカラクリ
「入社2年目になったのに、給与明細を見たら手取りが減っていた」「昇給したはずなのに自由に使えるお金が少ない」という声は、SNSや知恵袋などで毎年初夏に急増します。ネット上では「2年目の呪い」と恐れられるこの現象ですが、背景には日本の税制特有の課税タイミングが関係しています。
結論から申し上げると、額面25万円2年目手取り減るという噂は紛れもない事実です。その決定的な引き金となっているのが「住民税の天引き開始」です。
新卒入社1年目の給与明細を確認すると、住民税の欄は「0円」と記載されています。これには法的な根拠があり、額面25万住民税引かれない理由は、地方税法において住民税が「前年1月1日〜12月31日の所得」を基準に計算される「前年課税主義」を採用しているためです。大学時代のアルバイト収入が控除枠内に収まっていた一般的な新卒生の場合、前年の課税対象所得がゼロ扱いとなるため、1年目の手取り額は約20万6,000円と比較的高水準に維持されます。
取材班が入手した都内IT企業に勤める男性(24歳)の証言が、現場の戸惑いを如実に物語っています。
「1年目は家賃7万5,000円のアパートに住み、手取り約20万5,000円から毎月少しずつ貯金できていました。ところが2年目の6月、月給が5,000円昇給したはずなのに、手取り額は一気に19万8,000円台まで落ち込んだのです。明細を見ると突如として住民税が月額9,000円近く引かれていました。昇給分を軽く吹き飛ばす額で、生活水準の切り下げを余儀なくされました」
住民税の徴収サイクルは毎年6月から翌年5月までです。1年目の総支給額がベースとなって算定された住民税が2年目の6月支給分から容赦なく天引きされるため、数千円規模の定期昇給があったとしても、手取りの絶対額は前年同期比で確実に目減りします。この「住民税トラップ」を想定せずに1年目の金銭感覚のまま生活を設計していると、2年目の夏に資金ショートを起こすリスクが高まります。
【資金繰り検証】年収300万ボーナスあり・なしで生じる格差
同じ「額面25万円」という表現であっても、賞与(ボーナス)の有無によって年間総支給額や日々のキャッシュフローは全く異なる景色を描きます。特に求人票を見る際は、月給25万円で賞与ゼロのパターンと、基本給を低く抑えて賞与で年収300万円を達成するパターンの違いに目を凝らさなければなりません。
年収300万ボーナスあり手取りと、月給25万円(ボーナスなし・年収300万円)の年間収支シミュレーションを比較したのが下表です。
| 給与体系タイプ | 月々の額面/手取り | ボーナス額面/手取り(年計) | 年間手取り合計と家計リスク |
|---|---|---|---|
| パターンA:完全月給制 (額面25万×12ヶ月) | 月額面:250,000円 月手取り:約196,000円 | 賞与なし:0円 | 年間手取り:約235万円〜240万円 毎月の収入が一定で家計設計が容易。会社の業績悪化による収入急減リスクが極めて低い。 |
| パターンB:賞与併用型 (月額面20万+賞与60万) | 月額面:200,000円 月手取り:約160,000円 | 額面計:600,000円 手取り計:約480,000円 | 年間手取り:約240万円前後 月々の手取り16万円では生活維持がギリギリ。業績による賞与カットが直ちに赤字転落へ直結。 |
| パターンC:月給25万+賞与 (年収350万円水準) | 月額面:250,000円 月手取り:約196,000円 | 額面計:500,000円 手取り計:約400,000円 | 年間手取り:約275万円〜280万円 月々の収支を黒字化しつつ、ボーナスを丸ごと全額貯蓄や投資へ回す理想的な資産形成が可能。 |
同じ「年収300万円」であっても、パターンBのように基本給を抑えて賞与の比率を高めている構造の場合、月々の手取りはわずか16万円前後に落ち込みます。都心部で一人暮らしをする場合、月16万円では家賃や光熱費を支払っただけで余剰資金が枯渇し、日々の生活を賞与の補填に依存せざるを得ません。これに対し、額面25万円が毎月安定して支給されるパターンAであれば、生活基盤を均一なリズムで維持しやすいという実務上の大きなメリットがあります。
【実態検証】手取り20万円の一人暮らし生活費シミュレーションと現場のリアル
2年目以降の手取り額の標準値となる「手取り20万円(約19.6万円〜20万円)」で一人暮らしを送る場合、どのような家計簿になるのでしょうか。月収25万円一人暮らし生活費の内訳を、電気・ガス代や食料品価格が高止まりする現在の経済情勢を加味してシミュレーションした結果が以下の構成です。
| 支出費目 | 標準的な支出目安 | 手取り20万円に占める割合 | 家計管理の注意点と実態 |
|---|---|---|---|
| 家賃(共益費込) | 62,000円 | 31.0% | 手取り20万家賃適正相場は6万円〜6.5万円が絶対上限。 |
| 食費 | 40,000円 | 20.0% | 自炊を中心としつつ、週1〜2回の外食を含む水準。自炊ゼロだと5万円超。 |
| 水道・光熱費 | 13,000円 | 6.5% | 電気6,000円、ガス4,500円、水道2,500円。冬場・夏場は数千円増加。 |
| 通信費(スマホ・Wi-Fi) | 7,000円 | 3.5% | 格安SIM(約2,000円〜3,000円)と自宅固定回線の併用が前提。 |
| 日用品・雑費 | 8,000円 | 4.0% | 洗剤、トイレットペーパー、消耗品、医薬品などの実費。 |
| 交際費・娯楽費 | 25,000円 | 12.5% | 友人との飲食、趣味、サブスク代など。無計画に使うと即座に赤字化。 |
| 医療・被服・美容費 | 10,000円 | 5.0% | 美容室代、季節ごとの衣類購入、通院費の積立。 |
| 毎月の貯蓄・投資 | 35,000円 | 17.5% | 額面25万貯金額の目安は手取りの15%〜20%(月3万〜4万円)。 |
手取り20万円生活レベル実態を総括すると、「決して贅沢はできないが、適正な自制心を持っていれば毎月3万円〜4万円を堅実に貯蓄できる水準」といえます。しかし、この平穏な家計バランスを維持するためには、不動産選定における厳格な規律が求められます。
都市部の賃貸市場では、手取り20万円に対して家賃7万5,000円〜8万円の物件を契約してしまう若年層が後を絶ちません。仮に家賃が8万円に達した場合、残る生活費は11万5,000円程度に圧迫され、自炊を徹底しなければ貯蓄率はゼロ近くまで落ち込みます。病気や冠婚葬祭などの突発的な出費が一度発生するだけで、キャッシングやクレジットカードのリボ払いに頼らざるを得ない危険な自転車操業へと転落します。
一般に知られていない盲点とネットの誤解|3つの落とし穴
給与や税金に関する情報空間には、古い知識や根拠のない憶測が蔓延しています。取材班がファイナンシャルプランナーや社会保険労務士へのヒアリングを通じて確認した、額面25万円前後の層が陥りがちな典型的な3つの誤解を是正します。
誤解1:「額面25万円なら手取りは8割の20万円が保証される」という思い込み
手取り額を「額面の8割」と大雑把に記憶している人は少なくありません。確かに20代前半・単身者の場合、手取り割合は約78%〜80%程度に収まります。しかし、40歳を迎えた瞬間に「介護保険料(約1.6%、労使折半で約0.8%)」の天引きが加わり、毎月約2,000円以上が追加で控除されます。さらに自治体ごとの国民健康保険や住民税の均等割・所得割の僅かな差異によって、手取りが19万3,000円程度まで下がる事例も珍しくありません。「8割残る」という皮算用は、年齢や自治体要因によって簡単に裏切られます。
誤解2:「固定残業代(みなし残業)」が基本給に含まれているリスクの見落とし
求人票で「月給25万円」と提示されていても、その内訳に「固定残業代30時間分(約4万5,000円)を含む」と記載されているケースには警戒が必要です。この場合、純粋な基本給は実質20万5,000円程度に過ぎません。30時間を超えて残業しなければ追加手当は1円も支給されず、残業のない閑散期であっても給与は伸びません。一方、基本給そのものが25万円の企業であれば、残業代は1時間目から割り増しで全額支給されるため、実質的な稼働価値には月額数万円単位の決定的な格差が生じます。
誤解3:「副業で少し稼げば手取りの目減りは簡単に補える」という安易な算段
本業の手取りが約19.5万円であることに焦り、クラウドソーシングやアルバイトで月3万円〜5万円の副収入を得ようとする人が増えています。しかし、副業による雑所得や給与所得が年間20万円を超えた場合、確定申告が義務付けられます。副業分の所得が本業分と合算されることで翌年の住民税や所得税率が跳ね上がり、「思ったほど手元に現金が残らず、確定申告の手間と疲弊だけが残った」と後悔するケースが多発しています。手取りを補う手段としては、安易な副業よりもまず通信費や保険などの固定費削減を優先するのが鉄則です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
額面25万円という待遇を「安定した足がかり」として活かせるか、あるいは「日々の支払いに追われる停滞期」にしてしまうかは、個々人の生活設計と金融リテラシーにかかっています。行動経済学における「生活水準の非可逆性(一度上げた生活水準を下げることの極度な困難さ)」の観点からも、手取り20万円という資金規模に対して明確な心理的バウンダリー(境界線)を設定することが不可欠です。
| 判定区分 | 該当者の生活特性・収支行動 | 資産形成・将来見通しの評価 |
|---|---|---|
| 額面25万円で 着実に資産を築ける人 | ・家賃を共益費込みで6.5万円以下に抑えている ・格安SIMや自炊を活用し固定費の削り方を知っている ・給与天引きやつみたてNISAで先取り貯蓄(月3万円〜)を実践している | 年間40万〜50万円、5年間で250万円規模の種銭を確実に蓄積可能。20代〜30代前半のキャリア初期フェーズとして極めて堅実。 |
| 額面25万円のままでは 生活破綻リスクが高い人 | ・手取りの40%を超える家賃(8万円以上)の物件に住んでいる ・外食やコンビニ弁当が中心で毎月の食費が6万円を超える ・「2年目の住民税天引き」を考慮せず貯蓄ゼロで過ごしている | 突発的な医療費や冠婚葬祭、引越し費用を賄えずリボ払いに依存するリスク大。住環境のダウングレードか本業の収入アップが急務。 |
金融工学や家計社会学が教える最も重要な真理は、「手元にあるお金をすべて使ってしまう体質は、年収が500万円、700万円に増えても変わらない」という事実です。額面25万円・手取り20万円の環境下で「収入の15%〜20%を確実に残す枠組み」を完成できた人は、将来昇給や転職で年収が上がった際、爆発的なスピードで資産を拡大させることができます。
【額面25万の手取り】に関するよくある質問(FAQ)
Q1:額面25万円で手取りが19万円を下回ることはありますか?
A1:一般的な会社員(単身・扶養なし)の場合、通常は19.5万円前後に留まるため19万円を下回るケースは稀です。ただし、「40歳以上で介護保険料が天引きされている」「会社の確定拠出年金(企業型DC)や社員持株会に毎月1万円以上積み立てている」「社宅費用や労働組合費が給与天引きされている」といった個別事情がある場合は、口座への最終振込額が18万円台まで下がる事例が存在します。
Q2:手取り20万円で車(マイカー)を維持することは可能ですか?
A2:極めて厳しいと言わざるを得ません。自動車を保有すると、車両ローンに加えて駐車場代(月1万〜3万円)、任意保険料、自動車税、ガソリン代、車検代の積立で月額最低3万〜4万円の維持費が発生します。実質的に家賃がもう1軒分増えるような負担となるため、手取り20万円の中から毎月の貯蓄を完全に放棄するか、家賃3万円台の地方物件に住むなどの極端な条件を満たさない限り家計が圧迫されます。
Q3:手取りを少しでも増やすために、今すぐ個人でできる対策はありますか?
A3:最も即効性があるのは「ふるさと納税」の活用です。額面25万円(独身)であれば年間約2万8,000円を上限に寄附が可能で、実質2,000円の自己負担で翌年の住民税が約2万6,000円控除され、米や日用品などの返礼品を得ることで生活コストを直接削減できます。また、生命保険料控除の申請や、医療費が年10万円(所得に応じてそれ以下)を超えた場合の医療費控除、さらにはiDeCo(個人型確定拠出年金)による所得控除の活用が確実な手取り防衛策となります。
まとめ:額面25万円の現実を把握し、賢く資産を守る戦略を
給与明細に記載された「250,000円」という数字は、あくまで公的負担を差し引く前の前提に過ぎません。銀行口座に着金する現金は約19.5万〜20万円であり、毎月5万円以上が税金や社会保険料として確実に差し引かれています。さらに社会人2年目には住民税の徴収が始まり、手取りの絶対額が前年より減少するという制度上の構造を正しく理解しておく必要があります。
手取り20万円という枠組みは、適正家賃(6万〜6.5万円以下)の遵守と通信費・食費の規律さえ保てば、毎月3万円〜4万円を着実に貯蓄し、将来のステップアップへ向けた地盤を固めるのに十分な実力を備えています。ネット上の曖昧な噂や表面的な月給表示に惑わされることなく、リアルな手取り実額を起点とした強固なマネープランを組み立ててください。 (出典: 額面 25 万 手取り(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
