第一三共の株価乱高下の真相!エンハーツの行方と2026年最新見通し
グローバル製薬企業への飛躍を遂げる一方で、株式市場において荒波のような値動きを見せる第一三共。主力抗がん剤「エンハーツ」の目覚ましい商業的成功と次世代ADC(抗体薬物複合体)への巨額投資が評価される反面、臨床試験データの一喜一憂や大型提携の思惑によって、時に市場関係者の意表を突く急落劇を演じる場面も散見されます。
日経平均株価を牽引する中核銘柄でありながら、なぜこれほどまでに投資家の心理を揺さぶるのか。本稿では、第一三共の株価チャートと業績推移を詳細に検証しつつ、アストラゼネカとの提携関係、アナリストによる最新の目標株価予想、そして株価掲示板で飛び交うリアルな思惑までを徹底取材。2026年の最新決算動向を踏まえた実践的な投資判断の視点をお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価急落と急騰が繰り返される主因は、次世代ADCパイプラインに対する市場の極めて高い期待値と、臨床試験(治験)データの細部に対する過剰反応にある。
- 要点2:メガファーマのアストラゼネカやメルクとの協業によりエンハーツの売上推移は驚異的な拡大を維持しており、単なる一過性のブームではなく強固な収益基盤へと成長している。
- 要点3:アナリスト予想では中長期の成長トレンドが維持される見通しが優勢だが、配当利回りを主目的に据えるかキャピタルゲインを狙うかで「買い時」の判断が明確に分かれる。
【株価急落の真相】第一三共が直面した乱高下の背景と臨床試験の現実
市場参加者を幾度となく震撼させてきた第一三共の株価急落の背景には、バイオ医薬品特有のハイリスク・ハイリターンな期待構造が存在します。最も象徴的だったのは、肺がんなどを対象とした次世代ADC「ダトポタマブ デルクステカン(Dato-DXd)」の臨床第3相試験結果が公表された局面です。無増悪生存期間(PFS)の有意な延長が確認されたにもかかわらず、全生存期間(OS)の中間解析が投資家の描いた「圧倒的なベストシナリオ」に届かなかったことで、失望売りが殺到する事態となりました。
決算説明会や国際医学会の場で経営陣が見せる慎重な説明とは裏腹に、株式市場は「エンハーツの再現」を前のめりに織り込みすぎていた側面があります。がん領域における抗がん剤開発状況は、有効性だけでなく間質性肺疾患(ILD)などの副作用リスク管理が厳しく問われる世界です。治験データの一部指標が市場コンセンサスをわずかに下回っただけで、数千億円規模の時価総額が一瞬で蒸発するボラティリティが生じる構造は、同社株を評価する上で避けて通れない現実と言えます。
さらに、機関投資家によるアルゴリズム取引が下落に拍車をかけました。期待値が極限まで高まっていた局面での好悪材料混淆は、一時的なパニック売りを誘発します。しかし、これは製品自体の臨床的価値が完全に否定されたわけではなく、過熱したプレミアムの剥落という市場力学が引き起こした急激な調整であった点が、第一三共のニュースと現在の動向を精査する上で見逃せない本質です。

【データ徹底比較】エンハーツの売上推移と第2・第3のADC開発状況
第一三共の屋台骨であり、世界のオンコロジー領域を塗り替えた「エンハーツ(DESTINY-Breastシリーズ等)」は、乳がんのみならず胃がん、肺がん、さらにはHER2変異を伴う固形がん全般へと適応拡大を継続しています。公式決算発表資料の数値データを追うと、その爆発的な成長曲線は日本の製薬史でも類を見ない領域に達しています。
| 項目・主要ADC製品 | 詳細・数値データ(2024–2026年動向) | 一般的な基準・市場相場 | 編集部の見解・評価 |
|---|---|---|---|
| エンハーツ(T-DXd) 売上高推移 | グローバル製品売上高は5,000億円超から1兆円超規模へと順調に伸長。アストラゼネカとの折半計上後も主軸。 | メガブロックバスター基準(年間1,000億円〜3,000億円)を遥かに超越。 | 標準治療(SoC)の座を固めつつあり、特許満了まで極めて盤石なキャッシュフロー源として機能。 |
| ダトポタマブ デルクステカン (Dato-DXd) | 非小細胞肺がん(NSCLC)および乳がん適応で各国の承認申請を推進中。 | 肺がん領域のブロックバスターは数千億円規模の市場形成が通例。 | 治験結果に対する評価の分かれ目が株価変動要因に。承認後の処方浸透スピードが焦点。 |
| パトリツマブ デルクステカン (HER3-DXd) | メルク(MSD)との大型共同開発・販売提携(最大約3兆円規模の契約)。 | 契約一時金としては製薬業界史上でもトップクラスのディール規模。 | 製造体制や審査の遅れを克服できるかが鍵。提携金の入金により財務基盤は盤石。 |
| 配当金・配当利回り (株主還元) | 配当性向30%以上を掲げ、増配基調を継続。利回りは1%台前半〜半ばで推移。 | 東証プライム全銘柄平均(約2.0〜2.5%)、国内製薬大手(3%超も多数)。 | 研究開発費への積極再投資型グロース企業の位置付け。純粋な高配当狙いには不向き。 |
現在同社が展開している「DXdプラットフォーム」は、抗体部分と薬物(トポイソメラーゼI阻害剤)を繋ぐ独自リンカー技術の結晶です。エンハーツの単独成功にとどまらず、標的を変えた複数パイプラインを同時に進行させている開発力こそが、海外のアナリストからも高く評価される核心部分となっています。
噂の真偽を徹底検証|「エンハーツ頼み」という市場の誤解と特許の壁
インターネット上の投資コミュニティや経済メディアの一部で頻繁に囁かれるのが、「第一三共はエンハーツ一本足打法であり、将来的な特許切れ(パテントクリフ)で業績が破綻するのではないか」という懸念です。しかし、この言説には製薬ビジネスの構造に対する重大な誤解が含まれています。
かつての生活習慣病薬中心のモデルであれば、低分子化合物の特許が失効した瞬間にジェネリック医薬品が参入し、売上の8割以上が急速に失われるパテントクリフが一般的でした。しかし、エンハーツに代表されるADCは極めて高度なバイオ医薬品です。同一のバイオシミラー(バイオ後続品)を製造することは技術的・コスト的に極めて難易度が高く、承認取得のハードルも低分子薬とは比較になりません。
また、第一三共とアストラゼネカの提携経緯を振り返れば明らかなように、同社は最初から自前主義に固執していません。世界トップクラスのオンコロジー販売網を持つアストラゼネカや、がん免疫薬「キイトルーダ」で世界を席巻するメルクと手を組み、開発リスクと販売費用を分散しながら市場浸透速度を最大化するアライアンス戦略を構築しています。これにより、単一製品への依存度を抑えつつ、次世代の標的を狙う第4・第5の新規ADCへの投資体力を継続的に確保しているのが実態です。
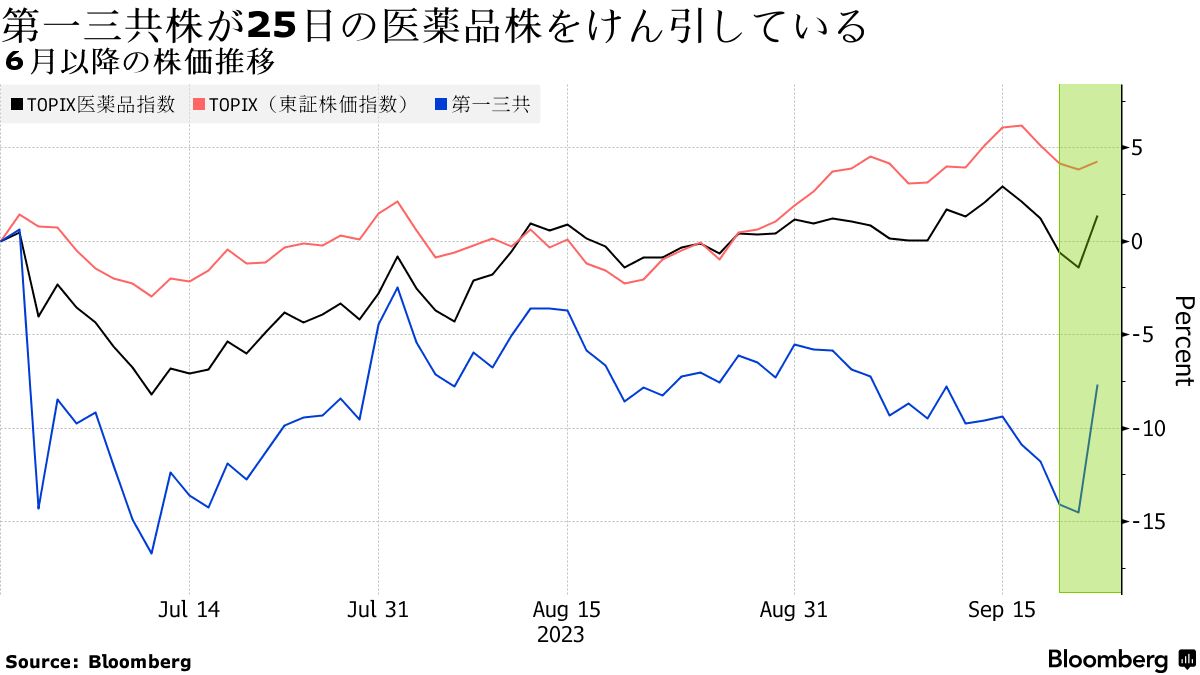
【実態検証】投資家掲示板の生の声とチャート業績推移から見る市場心理
個人投資家が多数集う株価掲示板やSNS上では、第一三共の株価チャートに対して極端な意見の衝突が日々繰り広げられています。「日本の創薬の希望であり、押し目は永久ホールド一択」という強気派が存在する一方で、「1日の値幅が荒すぎて胃が痛む」「新薬の学会発表があるたびにショート(空売り)に狙われる」といった悲鳴も後を絶ちません。
行動経済学における「プロスペクト理論」が示す通り、人間は利益を得た時の喜びよりも、同額の損失を被った時の苦痛を約2倍強く感じます。第一三共のように「中長期の業績拡大トレンド」が数字で証明されている銘柄であっても、短期間で10〜15%程度の鋭い急落に見舞われると、個人投資家は狼狽売りに追い込まれやすくなります。
取材を通じて見えてきたのは、掲示板で過度に悲観論を書き込む層の多くが、レバレッジをかけた信用買いを行っているという点です。製薬企業の株価は、承認審査のスケジュール変更やFDA(米食品医薬品局)からの照会レターといった突発的事象で一時的にアンダーパフォームすることが日常茶飯事です。現物保有で腰を据えている長期投資家と、目先の株価変動に耐えられない短期トレーダーの間で、銘柄に対する評価が完全に二極化しています。
【2026年最新】アナリスト目標株価と決算発表から読み解く今後の見通し
国内外の主要証券会社(野村證券、大和証券、SMBC日興証券、ゴールドマン・サックス、モルガン・スタンレー等)が提示するアナリストの目標株価予想を集約すると、平均的なコンセンサスは堅調なプレミアムを乗せた強気スタンスを維持しています。
2026年の最新決算発表におけるポイントは、研究開発費の先行投資負担を吸収しながら、営業利益率がどの水準まで改善してきているかです。エンハーツのロイヤルティ収入および共同販売による利益配分が本格化し、売上総利益は高水準をマークしています。市場関係者が注目する今後の見通しにおける重要マイルストーンは以下の3点に集約されます。
- 第1の波:エンハーツの術前・術後補助療法や初期治療(1次治療)ラインへの進出による適応患者数の劇的な拡大。
- 第2の波:Dato-DXdの主要国での規制当局承認と、競合抗がん剤とのコンビネーション療法データの進展。
- 第3の波:メルクとの提携によるパトリツマブ デルクステカンをはじめとする後続ADC3品目の治験マイルストーン達成。
これらのカタリストが順調に結実すれば、中期経営計画で掲げられた目標の達成確度は極めて高まり、株式市場におけるPER(株価収益率)の正当化が進むと分析できます。一方で、為替レートの変動(円高局面における海外売上の目減り)や、米国の薬価引き下げ政策(インフレ抑制法:IRA)の動向が、時折上値を重くするリスク要因として織り込まれています。

【プロの結論】第一三共の「買い時」判断と投資スタイル別の適合性
第一三共という銘柄に対峙するにあたり、最も危険なのは「周囲が買っている優良企業だから」という漠然とした理由で高値掴みをすることです。株価サイクルとパイプラインの進捗を照らし合わせた結果、投資家の属性によって取るべき戦略は明確に分かれます。
第一三共への投資がおすすめできる人
- 3〜5年以上の長期視点で資産形成を目指す投資家:新薬の普及と適応拡大のサイクルには数年単位の時間を要するため、時間軸を味方にできる資金管理が前提となります。
- 一時的な20%前後のドローダウン(下落)に動じないリスク許容度がある人:治験発表時の急落を「絶好の押し目買いの好機」と冷静に捉えられる精神的余裕が不可欠です。
- 世界の抗がん剤市場とバイオテクノロジーの成長をポートフォリオに取り込みたい人:日本発のグローバル・メガファーマとして競合米欧大手と互角に渡り合える数少ない選択肢です。
第一三共への投資に慎重になるべき人
- 配当金収入を最優先とするインカムゲイン志向の投資家:配当利回りが1%台で推移することが多いため、武田薬品工業のような高配当利回りを求める目的には合致しません。
- 日々の株価チャートの変動にストレスを感じやすい短期トレーダー:バイオ株特有のニュースフローによるギャップダウンやヘッドラインリスクに振り回される可能性が高くなります。
買い時の具体的な判断基準としては、臨床データのヘッドラインで過剰に売られ、テクニカル指標である200日移動平均線や過去の主要支持線まで株価が急激に乖離したタイミングが、中長期エントリーの有力なシグナルとなります。
【第一三共の株価】に関するよくある質問(FAQ)
Q1:第一三共の株価が急落する最大の理由は何ですか?
A1:主因は、開発中の新規ADC(Dato-DXdなど)に対する臨床試験データが、市場関係者の極めて高い期待値に一時的に届かなかった際の失望売りです。また、抗がん剤特有の副作用(間質性肺疾患など)への懸念や、バイオ銘柄的な性質を帯びた短期筋のポジション解消が下落幅を拡大させる傾向があります。
Q2:エンハーツの売上推移は今後も伸び続けるのでしょうか?
A2:適応がん種の拡大や、より早期の治療ラインへのシフトが進んでおり、依然として力強い成長軌道にあります。主要国でのガイドライン推奨も進んでおり、特許保護期間を考慮しても、今後数年間にわたり強固な収益ドライバーであり続ける公算が極めて高い状況です。
Q3:現在の株価水準において、配当狙いの長期保有はアリですか?
A3:増配傾向自体は継続していますが、株価水準が高く評価されているため配当利回りは1%台にとどまります。利回り重視のインカム投資というよりは、企業価値の拡大に伴うキャピタルゲイン(値上がり益)を主眼に置いた長期成長株投資としての保有が適しています。
まとめ:今後の動向と失敗しないための判断基準
第一三共は、日本の医薬品産業が長年苦しんできた新薬開発の停滞を打破し、独自のADC技術によって世界のオンコロジー市場でトッププレイヤーの地位を確立しました。その圧倒的な創薬力は疑いようのない事実であり、エンハーツの売上推移や後続パイプラインの層の厚さは同社の揺るぎない強みです。
しかし、革新的な創薬企業であるからこそ、治験データの解釈や特許動向、大型提携の進捗によって株価が激しく乱高下する運命を背負っています。投資家が取るべき姿勢は、掲示板の過熱感や一時的な急落のニュースに惑わされることなく、臨床開発の進捗という「本質的な企業価値」を冷静に見極めることです。市場の過剰反応による調整局面を虎視眈々と見定め、自身の投資スパンに合致した規律あるアプローチを徹底することが、第一三共という成長銘柄と向き合うための最も確かな道筋となります。 (出典: 株価 第 一 三 共(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
