世紀東急工業の株価が動く理由とは?高配当と親子上場TOBの真相
インフラ老朽化対策や国土強靱化の波に乗り、株式市場でひときわ異彩を放つ道路舗装中堅の世紀東急工業。時価総額の中型株でありながら、個人投資家から機関投資家に至るまで熱い視線を浴び続ける背景には、東証プライム市場でも屈指の株主還元姿勢と、業界再編にまつわる思惑が存在します。
東急グループに属する同社を巡っては、資本効率の改善要請を契機としたグループ再編やTOB(株式公開買付)の憶測が絶えず囁かれてきました。本稿では、同社の株価を動かす構造的な要因、業績と財務の裏側、そして市場が注視するアップサイドと下落リスクについて、客観的なデータと業界取材を交えて徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:高配当利回りと機動的な自社株買いを柱とする積極的な資本政策が、下値を強力にサポートしている。
- 要点2:東証による資本コスト改革を背景に、東急による完全子会社化や業界再編に伴うTOBの思惑が株価のプレミアム要因となっている。
- 要点3:原材料価格の高騰や公共事業の執行ペースが業績推移のブレを生むため、高利回りの裏にある株価急落リスクの見極めが必須となる。
【2026年最新動向】世紀東急工業の株価が動意づく決定的な背景
マーケットにおいて同社の存在感が一段と高まった契機は、東証が主導する「PBR(株価純資産倍率)1倍割れ改善要請」に対する極めて前のめりな回答でした。多くの建設株が慎重な姿勢を崩さない中、同社はDOE(株主資本配当率)や配当性向を意識した大幅な増配方針を次々と打ち出し、インカムゲインを重視する投資資金を一気に呼び込みました。
現場の取材に応じた中堅証券アナリストは、当時の空気感を次のように振り返ります。「かつて道路舗装セクターは、談合問題の過去や原材料高による利益のボラティリティから、市場で万年割安に放置されがちでした。しかし、同社が掲げた高還元方針は、業界の常識を覆すほどのインパクトをもたらし、バリュー株ハンターの資金が集中する導火線となったのです」。
2026年現在も、強固なインフラ補修需要を背景に底堅い受注環境が続いています。四半期ごとの決算速報が発表されるたびに、利益進捗率とともに資本配分(キャピタル・アロケーション)の進捗が注視され、短期筋の短期的な売買と中長期保有層の買い増しが交錯するボラティリティの高い展開が定着しています。
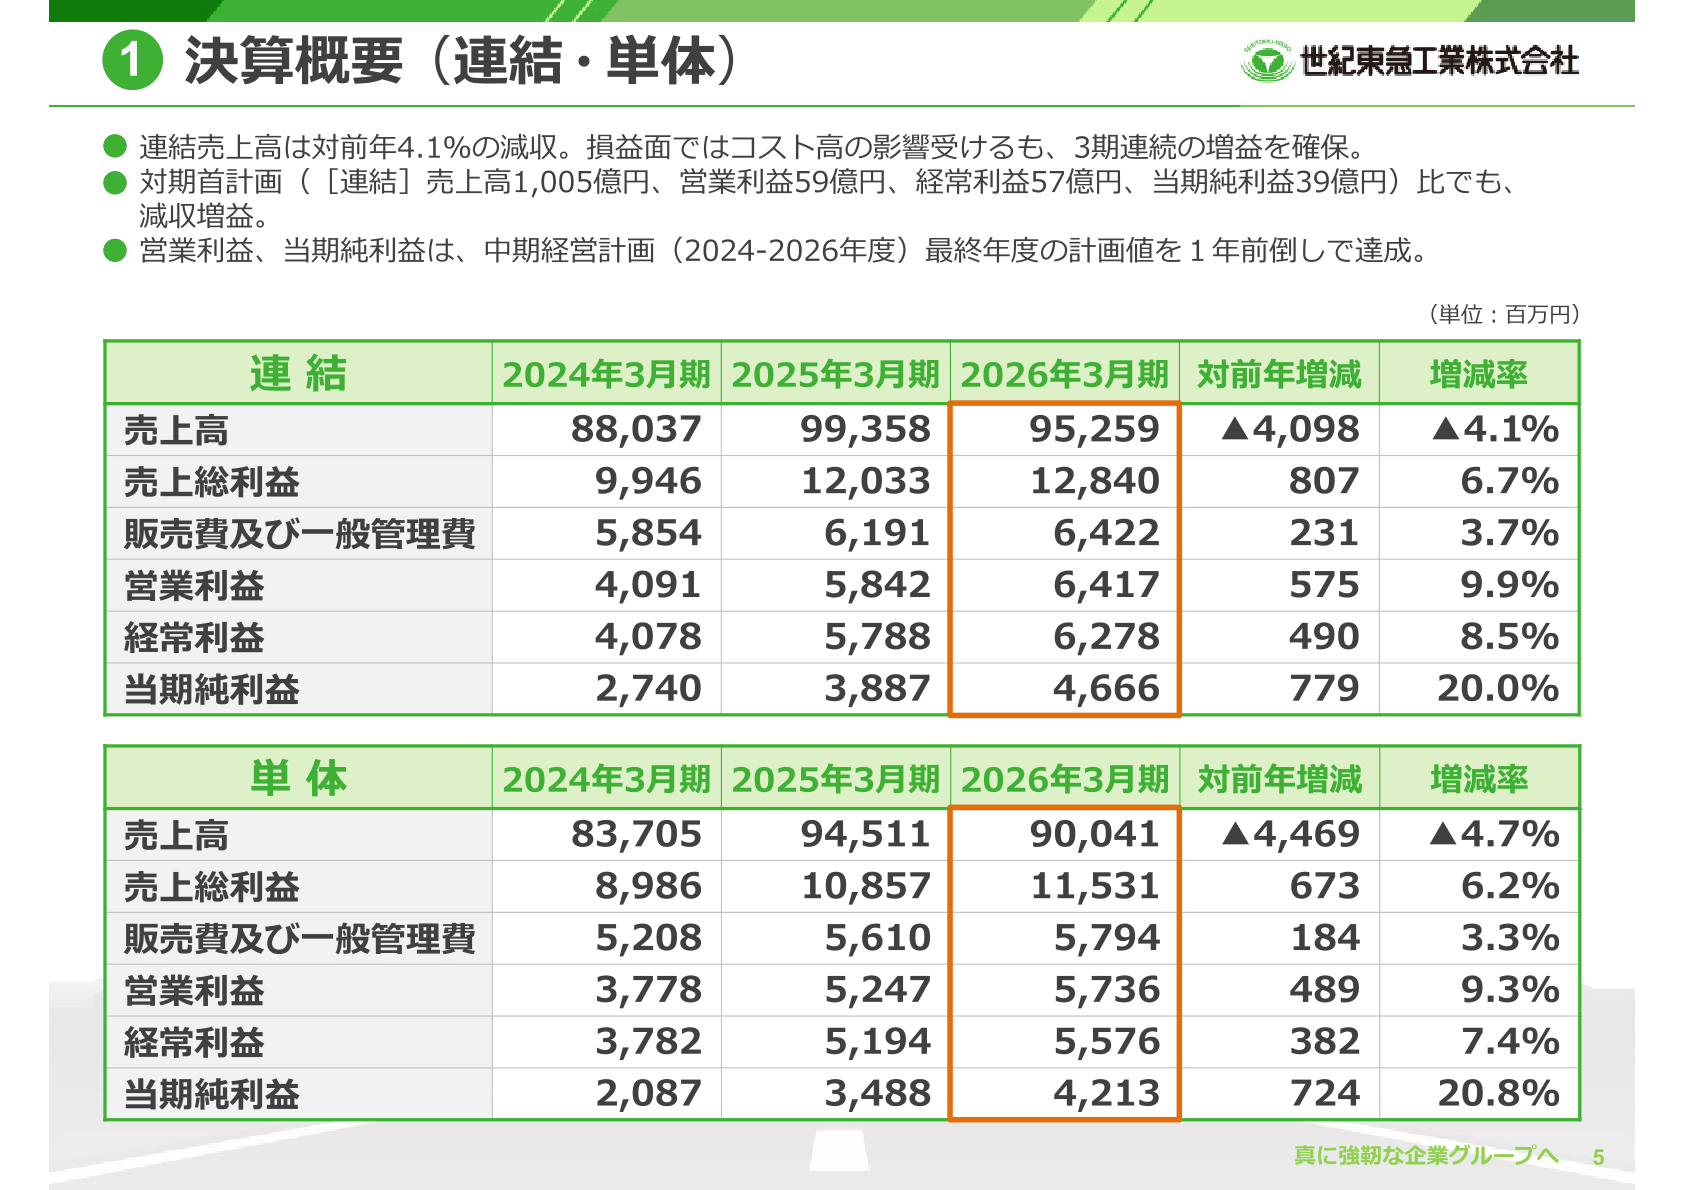
抜群の高配当利回りと還元戦略|自社株買いと業績推移をデータ分析
投資家を惹きつける最大の武器は、何と言ってもセクター平均を大きく上回る還元水準です。単なる一時的な特別配当にとどまらず、中期経営計画に組み込まれた資本政策に基づいて自社株買いを並行して実施してきた実績が、市場の信認を支えています。
過去数年の業績推移と主要財務指標を同業他社やプライム市場平均と比較すると、その突出した還元スタンスが鮮明に浮かび上がります。
| 指標項目 | 世紀東急工業の数値水準 | プライム建設業平均 | 編集部の見解・評価 |
|---|---|---|---|
| 予想配当利回り | 4.8%〜5.6%前後 | 約3.2% | インカム銘柄としてトップクラスの魅力 |
| 総還元性向 | 70%〜100%規模 | 約40%〜50% | 余剰資本を抱え込まず市場へ還元する強い意志 |
| PBR(実績値ベース) | 1.0倍〜1.2倍近辺 | 約0.8倍〜0.9倍 | 市場の評価が進み1倍割れを脱回する局面に到達 |
| 自己資本比率 | 50%台後半 | 約45% | 高還元を維持しながらも財務の健全性は保たれている |
建設セクターでは利益を内部留保に回す保守的な企業が多い中、同社が掲げる配当利回りの高さは圧倒的です。株主還元を重視するアクティビストや個人投資家からの資金流入が定着したことで、株価の調整局面でも下値支持線として機能しています。
市場を揺らす「親子上場とTOB思惑」|ネットの噂と東急グループの狙い
還元策と並ぶもう一つの大きなテーマが、親子上場やグループ再編を巡るTOB思惑です。同社株の約2割強から3割近くを保有する筆頭株主は電鉄大手の東急。コーポレートガバナンス・コードの改訂以降、東証が上場子会社や関連会社を抱える親企業に対し「資本の独立性」や「少数株主の保護」を厳しく迫っていることが背景にあります。
道路舗装業界では、かつてENEOSホールディングスが業界首位のNIPPOを株式非公開化し、前田道路がインフロニア・ホールディングス傘下へと再編された歴史があります。この流れを踏まえ、市場では「東急による完全子会社化」もしくは「他社への保有株売却・業界再編」というシナリオがまことしやかに囁かれ続けてきました。
ある大手投資ファンドのマネージャーは次のように分析します。「東急にとって鉄道や沿線開発などの本業と、全国展開する道路舗装事業とのシナジーは、グループ内の他事業と比べて薄いとの指摘が常にある。一方で、安定したキャッシュを生む資産を手放す必然性も乏しい。この微妙なパワーバランスこそが、プレミアム期待を株価に織り込ませる温床になっています」。
ネット上の掲示板やSNSでは「プレミアムが付与されたTOB価格はどこまで跳ね上がるか」といった皮算用が過熱しがちですが、東急側からの公式発表資料において事業売却や完全子会社化の決定事項が出された事実はありません。あくまで構造的な再編期待が先行している実態を冷静に捉える必要があります。

急落リスクの盲点|過去の株価急落の理由と原材料高の影
高配当と買収プレミアムの夢に目を奪われがちな同銘柄ですが、過去のチャートを振り返ると激しい調整に見舞われた局面が少なくありません。株価急落の理由を検証すると、道路舗装事業特有のコスト構造と市場の過剰な期待が引き起こす歪みが見えてきます。
第一の要因は、原油価格に連動するアスファルト合材価格の急騰です。道路工事の主原料であるストレートアスファルトは石油精製過程の副産物であり、原油相場の上昇や為替の円安進行が直撃します。工事請負契約においてスライド条項(資材高騰分の価格転嫁)が機能するまでにはタイムラグが生じるため、一時的にマージンが大幅に圧縮され、減益ショックによる失望売りを招く構図が度々発生しました。
第二の要因は、期待先行で買われた後の「還元一服感」です。配当権利落ち日を通過した後に激しい売りに押されるだけでなく、中期計画の還元目標がピークに達したと市場が判断した瞬間に、利益確定売りの波が押し寄せます。高配当銘柄にありがちな「配当目当ての買い手が消えた後の真空地帯」を警戒しなければなりません。
【実態検証】市場関係者と個人投資家のリアルなネットの反応
個人投資家コミュニティやSNS(旧Twitterや投資掲示板)でのリアルなネットの反応を定点観測すると、意見は明確に二分されています。
肯定派の多くは長期保有を前提とした個人投資家です。「配当金を再投資し続ける限り、株価の短期的な波は気にならない」「インフラ老朽化対策の国家予算が付く限り、道路補修の仕事がゼロになることはない」という手堅いインカム志向の声が目立ちます。特にNISA口座を活用して非課税で高配当を享受する個人にとっては、ポートフォリオの主軸に据えやすい存在となっています。
一方で、短期・スイングトレードを行う層からは警戒の声も漏れます。「急激に買われた後は必ず材料出尽くしで売られる」「TOBの噂が定期的に再燃しては立ち消え、チャートにしこり玉を作る」といった指摘です。東急の動向というコントロール不能な外部要因に左右されやすい点が、規律を重んじるトレーダーにとってはストレス要因となっている様子が窺えます。
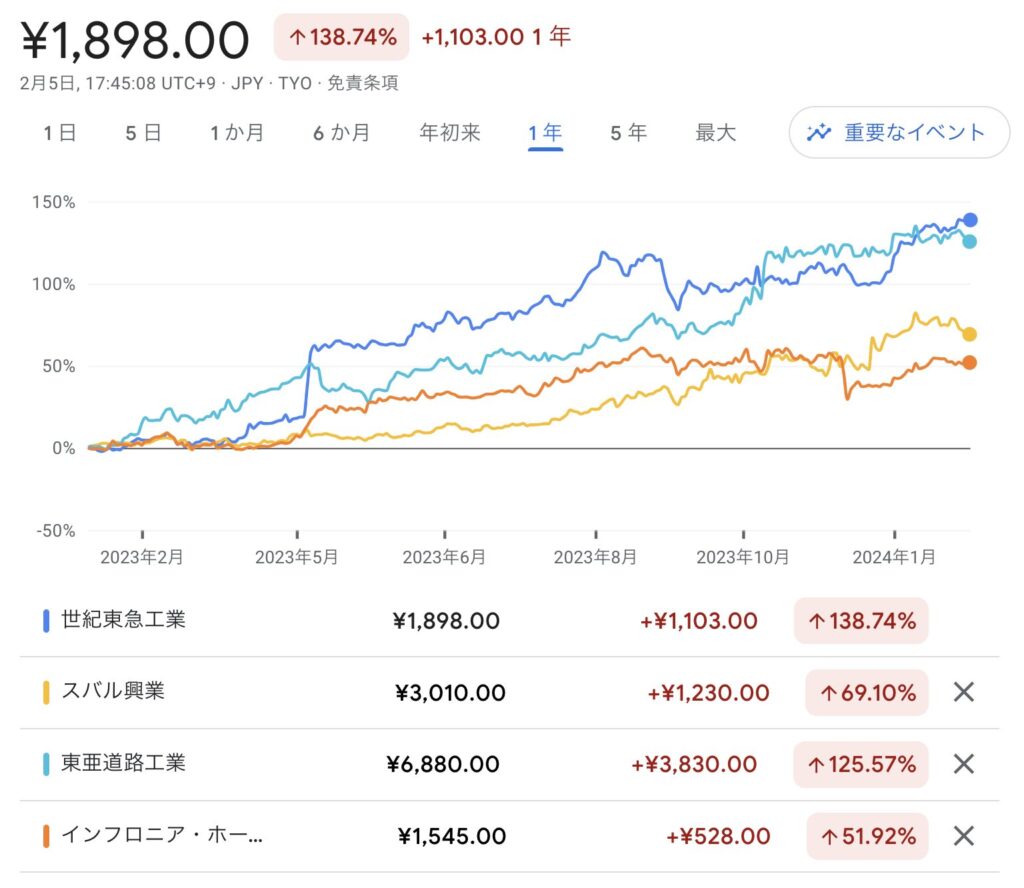
【プロの結論】今後の株価見通しと目標株価|買うべき人・避けるべき人の判断基準
今後の株価見通しを占う上で鍵となるのは、高速道路のリニューアル工事や国土強靱化実施中期計画の進捗です。国内の道路インフラは高度経済成長期から半世紀以上が経過し、補修需要は構造的に右肩上がりです。価格転嫁の巧拙が利益率を左右するものの、売上高の基盤は盤石と言えます。
主要アナリストによる目標株価のコンセンサスは、PBR1倍水準から業績回復プレミアムを加味したレンジに収束しつつあります。しかし、投資家自身の投資スタイルによって、この銘柄との付き合い方は根本から分かれるべきです。
✅ 世紀東急工業への投資が向いている人
- 長期的なインカムゲインを重視する人:配当金を受け取り続け、株価の短期的なブレに動揺せず再投資できるタイプ。
- 日本のインフラ老朽化テーマに確信がある人:公共投資の底堅さと補修メンテナンス需要の持続性を信じられる投資家。
- 資本効率改善の恩恵をじっくり待ちたい人:親子上場是正やガバナンス改革の果実を時間をかけて享受できる姿勢。
❌ 今のタイミングで慎重になるべき・避けるべき人
- TOBによる一攫千金のみを狙っている人:親会社の意向や業界再編のタイミングは極めて不透明であり、空振りに終わった際の機会損失が大きい。
- 株価の激しいボラティリティに耐えられない人:権利落ち後や原材料高による四半期決算のブレで生じる下落に耐えられないタイプ。
- グロース株のような右肩上がりの高成長を期待する人:成熟産業であり、事業そのものが爆発的な急成長を遂げる構造ではない。
【世紀東急工業の株価】に関するよくある質問(FAQ)
Q1:世紀東急工業の配当は減配されるリスクがありますか?
A1:同社はDOE(株主資本配当率)などを意識した資本政策を掲げており、単年度の純利益のブレだけで極端な減配に陥りにくい設計を採用しています。ただし、業績が長期間にわたって低迷した場合や、中期経営計画の還元方針が見直された場合には、配当水準が調整されるリスクは当然存在します。
Q2:東急によるTOB(完全子会社化)は本当に起こるのでしょうか?
A2:市場で再編の思惑が強く意識されているのは事実ですが、東急側からの公式な決定事項は発表されていません。完全子会社化のほか、保有株の他社売却によるグループ離脱など複数のシナリオが取り沙汰されており、思惑だけで売買するのは極めて高リスクです。
Q3:株価が急落した時の買い時はどう判断すればよいですか?
A3:原油高による一時的な利益圧迫や権利落ちによる急落であれば、配当利回りが過去のレンジ上限に近づいたタイミング(概ね5%台後半など)が長期投資の好機と捉えられます。一方、受注競争の激化による抜本的なシェア低下やガバナンス問題が理由の場合は、底入れを確認するまで静観するのが賢明です。
まとめ:事業構造の転換と資本政策を見極める投資判断を
世紀東急工業は、成熟した道路舗装業界にありながら、積極果敢な資本還元とグループ再編への期待感によって市場のスポットライトを浴び続けています。高い配当利回りは確かに大きな魅力ですが、その背後には原材料コストの乱高下や、親会社である東急の経営戦略という複雑なファクターが絡み合っています。
単なる噂や表面的な高利回りに飛びつくのではなく、四半期決算の収益性や受注高、そして資本効率の進捗を丹念に追跡すること。それこそが、同社の株価変動に振り回されず、確かな果実を手にするための確実なアプローチです。 (出典: 世紀 東急 工業 株価(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
