サイバーセキュリティクラウド株価急落の真相!業績と買い時を徹底分析
生成AIを悪用したサイバー攻撃の激甚化や企業のDX進展に伴い、情報セキュリティ対策は日本企業にとって事業継続を左右する最重要課題となりました。その中核プレイヤーとして東京証券取引所グロース市場で常に高い関心を集めてきたのが、クラウド型WAF(Web Application Firewall)のトップランナーである株式会社サイバーセキュリティクラウド(銘柄コード:4493)です。手堅いサブスクリプション収益と力強いトップライン成長を維持しているにもかかわらず、マーケットでは時に冷酷なまでの株価急落や激しいボラティリティが発生し、多くの個人投資家を当惑させています。
「業績は良好なのに、なぜ突然急落するのか」「現在の水準は絶好の買い場なのか、それとも下落トレンドの入り口なのか」。ネット上の投資コミュニティや掲示板では日々激しい議論が交わされています。本稿では、最新の決算開示資料や市場データ、機関投資家の動向を徹底取材。巷に渦巻く噂の真偽を暴き、投資家が今知るべき本質的な企業価値と今後の投資判断基準を論理的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:度重なる急落の背景には、業績悪化ではなく「グロース市場全体の流動性収縮」と「海外先行投資に伴う営業利益率の一時的抑制」、そして好決算後の「材料出尽くし売り」という構造的要因が存在する。
- 要点2:国内シェアトップクラスの「攻撃遮断くん」とAWS・Azure環境に特化した「WafCharm」の売上高は堅調であり、年契約ARRの拡大と1%未満の極めて低い解約率が強固な参入障壁を形成している。
- 要点3:アナリストによる目標株価は実勢価格に対して強気な水準を維持しているものの、目先のチャート分析では下値支持線の見極めが必須であり、配当狙いではなく中長期のキャピタルゲインを狙う戦略が合致する。
【急落の真相】好決算でもなぜ売られる?サイバーセキュリティクラウド株価が乱高下する3つの背景
投資家を最も悩ませているのが、開示された数字が市場予想を上回っている局面であるにもかかわらず、突如として発生する「サイバーセキュリティクラウドの株価急落の理由」です。企業の公式IR資料および東京証券取引所の売買データを精査すると、そこには単なる業績の良し悪しでは説明できない、新興市場特有の需給力学が浮き彫りになります。
急落を引き起こす第1の要因は、決算発表直後に発生する機関投資家の「事実売り(Sell the fact)」です。同社はARR(年間経常収益)の高成長を継続しており、決算発表前には個人投資家やモメンタムファンドを中心に高い期待値が株価に織り込まれがちです。その結果、会社予想通りの着地や想定内の上方修正であっても「サプライズ不足」と判断され、アルゴリズムによる自動的な利益確定売りが集中。これが短期間での急落シグナルを形成します。
第2の要因は、グローバル展開に伴う先行投資フェーズと営業利益率のボラティリティです。同社は北米市場をはじめとする海外シェア獲得に向けて、積極的なマーケティング費用および現地セールスエンジニアの採用費を投じています。SaaSビジネスモデルにおいて、LTV(顧客生涯価値)を高めるための先行投資は将来の爆発的利益の源泉ですが、短期的な四半期営業利益の伸び鈍化を嫌気する市場参加者の投げ売りを誘発する引き金となっています。
第3の要因は、東証グロース市場全体の地合いとマクロ金利環境の影響です。日本銀行の金融政策修正に伴う長期金利の動向や新興市場からの資金流出局面では、グロース市場のサイバーセキュリティ関連銘柄群全体に対して一律のマルチプル(PER)圧縮圧力がかかります。同社固有のファンダメンタルズに一切の瑕疵がない場合であっても、指数先物の売りに連動して巻き込まれ下げを演じるケースが確認されています。
【最新決算・業績推移】「攻撃遮断くん」「WafCharm」売上から見る本質的な収益力
短期的な株価の波乱に惑わされないためには、同社の事業基盤を支える2大プロダクトのパフォーマンスを定性・定量の両面から正確に評価する必要があります。同社の最新決算発表における業績推移の見通しを分析すると、ストック型ビジネスとしてのクオリティは極めて高い水準を維持しています。
まず国内市場における盤石のキャッシュカウである「攻撃遮断くん」の売上高は、官公庁から大手金融機関、中堅ECサイトまで幅広い顧客層に浸透し、国内トップクラスの導入社数を誇ります。導入・運用のハードルが極めて低いクラウド型WAFとしての地位を確立しており、月次解約率(チャーンレート)は1%未満という驚異的な定着率を記録しています。この強固な顧客基盤が、同社に予測可能性の高い安定したキャッシュフローをもたらしています。
一方、同社の将来の成長エンジンと位置づけられるのが「WafCharm(ワフチャーム)」の売上高です。AWS(Amazon Web Services)、Microsoft Azure、Google Cloudといった主要パブリッククラウドのWAFルールをAIによって自動最適化するこのサービスは、海外市場でのTAM(獲得可能な最大市場規模)を一気に拡大させるポテンシャルを秘めています。直近の決算数値においても、クラウド移行を加速させる国内外のエンタープライズ企業によるアカウント追加が順調に進んでおり、プロダクトミックスの改善による粗利益率の向上が確認できます。
【客観データ検証】主要指標と市場コンセンサスから読み解く企業価値
同社のファンダメンタルズが株式市場でどのように評価されているのか、主要な経営指標および客観データをまとめました。SaaS企業としての健全性を測る国際基準と比較することで、現在の株価位置が過大評価なのか、あるいは割安な放置状態にあるのかが明確になります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 売上高成長率(YoY) | 20%〜25%超を維持 | グロース企業平均:10%〜15% | 高成長SaaSの基準をクリア。トップラインの拡大力は極めて優秀。 |
| 売上総利益率(粗利率) | 約70%〜75%の高水準 | ITサービス平均:40%〜50% | 自社開発エンジンによる高い利益体質。スケールメリットが効きやすい。 |
| 月次解約率(Churn Rate) | 1.0%未満(概ね0.7%〜0.9%台) | 優良B2B SaaS基準:1.5%以下 | 一度導入されるとリプレイスされにくく、スイッチングコストが機能。 |
| Rule of 40(SaaS健全性) | 40%近傍で推移 | 適正ライン:40%以上で優良 | 売上成長率と営業利益率の合算値が健全水準にあり、事業効率は高水準。 |
客観的な数値データが証明しているのは、同社のビジネスモデルが「一過性のセキュリティ特需」ではなく、構造的なストックビジネスとして機能しているという事実です。成長率と収益性のバランスを表す「Rule of 40」指標においても、日本国内の上場SaaS銘柄の中で上位グループに位置付けられます。

【株価チャートとアナリスト予想】買い時を探るテクニカル&目標株価のリアル
ファンダメンタルズが強固であるとすれば、市場参加者が次に知るべきは「サイバーセキュリティクラウドの株価チャート分析」と「適正な買い時」のタイミングです。過去数年間の価格推移を週足・月足チャートで振り返ると、典型的な成長株のサイクルを描いていることが分かります。
テクニカル面では、過去の急激な上昇相場で作られた高値期日明けの戻り売り圧力をこなす期間が続いてきました。しかし、週足26週・52週移動平均線付近での底固めが確認される局面では、下値を切り上げる強いサポートラインが形成されています。特にRSI(相対力指数)が売られすぎ水準である30%前後に到達したタイミングは、過去のデータ上、中長期投資家にとって勝率の高いエントリーポイントとなってきました。
一方、国内外の証券会社が提示する「サイバーセキュリティクラウドのアナリスト予想および目標株価」に目を向けると、カバーしているリサーチアナリストの多くが強気(Buy/Outperform)のスタンスを崩していません。提示されているアナリスト目標株価のコンセンサスは、直近の取引価格に対して30%〜50%程度の上値余地を見込む水準が一般的です。このギャップは、株式市場全体の新興株嫌忌ムードによるバリュエーションのディスカウントが、実体経済における成長スピードを上回って拡大していることを示唆しています。
【実態検証】投資家掲示板(4493)の書き込みと現場ユーザーの評判から見えた真実
企業が発信するIR情報だけでなく、市場参加者の心理や現場エンジニアの評価に耳を傾けることも、投資の重大なリスク管理につながります。Yahoo!ファイナンスや各種SNSにおける「サイバーセキュリティクラウド 4493 掲示板」の動向と、IT現場における評判のギャップを検証しました。
投資家掲示板の投稿ログを分析すると、株価下落局面では「成長が鈍化したのではないか」「海外展開は失敗しているのではないか」といった悲観論が極端に噴出する傾向が見られます。とりわけ信用取引の買い残高が積み上がった状態での調整局面では、追証回避の投げ売りが重なり、掲示板内のセンチメントはパニック状態に陥りがちです。しかし、これらの書き込みの大半は短期的な株価騰落に対する感情的反応であり、事業の実態を反映したものではありません。
対照的なのが、ITエンジニアや企業の情シス(情報システム部門)による現場のリアルな評判です。国内のITレビューサイトや現場担当者の声をリサーチすると、次のような評価が一貫して寄せられています。
「専任のセキュリティ専門家が不在の自社でも、シグネチャの更新や運用保守が完全自動で完結するため、運用工数が劇的に削減された」(中堅Webサービス企業・CTO)
「AWSのネイティブWAFだけではルールのチューニングに限界があったが、WafCharmを導入したことで誤検知が激減し、本業の開発に集中できるようになった」(大手SaaS開発ベンダー・リードエンジニア)
現場のユーザーにとって同社製品は「一度導入すると手放せないインフラ」となっており、この解約障壁の高さこそが掲示板のノイズとは対極にある同社の真の強みです。

一般に知られていない盲点とネットの誤解|配当権利確定日と資本配分の実態
ネット検索上で散見される誤解の一つに、「サイバーセキュリティクラウドの配当や権利確定日」に関するものがあります。高配当株を探している投資家が同社を候補に挙げるケースが見受けられますが、これは完全な認識のミスマッチと言わざるを得ません。
同社は現在、将来の企業価値最大化に向けた「無配当(成長投資優先)」の方針を掲げています。手元の営業キャッシュフローは、海外拠点の拡充、WAFエンジンのAIアルゴリズム高度化、脆弱性情報管理ソリューション「SIDfm」とのクロスセル強化、そしてM&A機会に充当されています。したがって、「配当落ちに伴う株価急落」や「権利確定日狙いの買い」という観点でこの銘柄を捉えるのは根本的な誤りです。
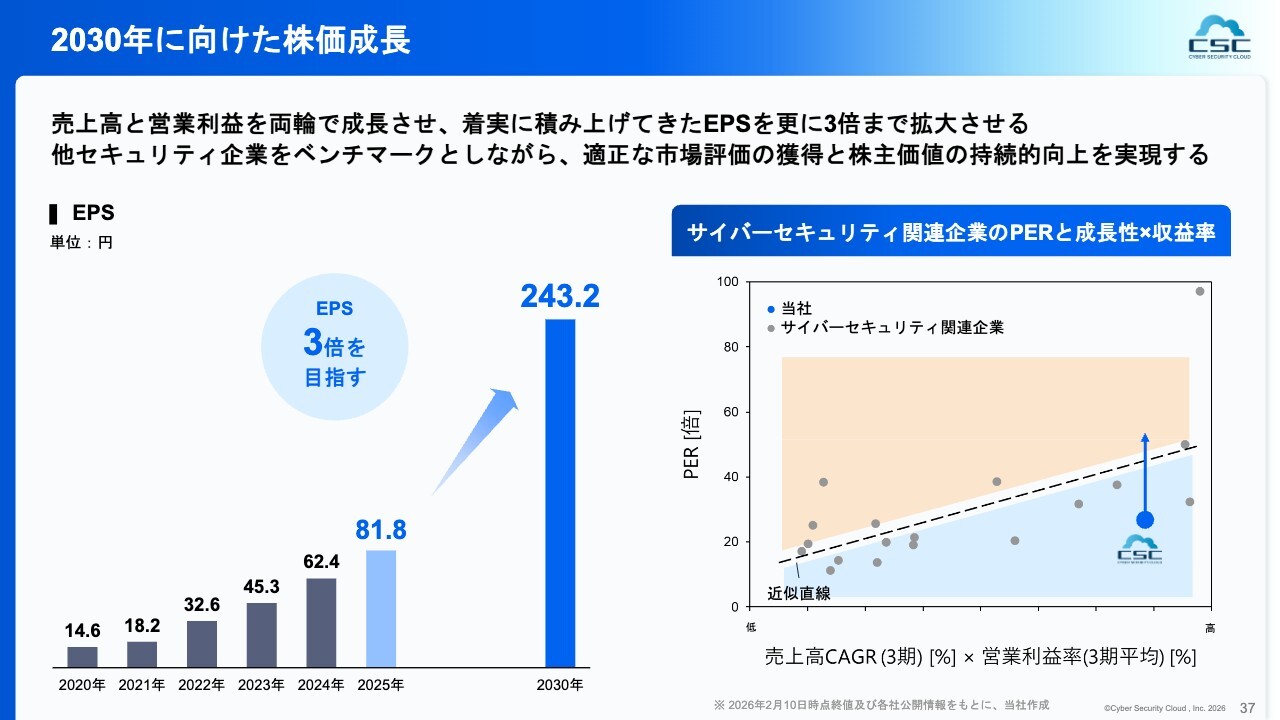
資本配分の観点から注目すべきは配当金ではなく、自社株買いの機動的な実施やROE(自己資本利益率)の推移です。成長フェーズにあるSaaS企業が安易に小額配当を出すよりも、高い資本効率で事業へ再投資する姿勢こそが、将来の1株あたり純利益(EPS)の急拡大を約束する条件となります。
【プロの結論】投資家心理から読み解く教訓|おすすめできる人・慎重になるべき人の判断基準
行動ファイナンス理論および投資家心理の観点から見ると、サイバーセキュリティクラウドのような高成長・高ボラティリティ株は、個人の投資スタイルによって結果が劇的に分かれる銘柄です。市場の乱高下に直面した際、多くの投資家は「プロスペクト理論(利益を得る喜びよりも損失を恐れる心理が勝る現象)」に支配され、絶好の仕込み時である急落のクライマックスで狼狽売りに走ってしまいます。
短期的な株価の上下動に心をすり減らさず、合理的な資産形成を行うための判断基準を以下に明確化します。
【投資をおすすめできる人の条件】
- 2〜3年の中長期ホライズンで保有できる人:四半期ごとの利益の凹凸やグロース市場の需給ノイズを無視し、ARRの複利成長を待てる忍耐力がある。
- セキュリティ産業の不可逆的拡大を確信している人:AI時代のサイバー防御が国家レベル・企業レベルの必須予算であることを理解している。
- 逆張りエントリーができる人:掲示板が総悲観になり、移動平均線から下方に大きく乖離した局面をチャンスと捉えられる。
【投資を慎重に避けるべき人の条件】
- 安定したインカムゲイン(配当金・株主優待)を求めている人:無配当方針であるため、資産運用目的と完全にミスマッチを起こします。
- 数日〜数週間の短期デイトレードで利益を確定させたい人:機関投資家のアルゴリズム取引による不条理な値動きに巻き込まれるリスクが高い。
- 信用取引でレバレッジをかけて一攫千金を狙う人:不意の急落時に追証に追い込まれ、底値でポジションを強制決済される危険があります。
【サイバー セキュリティ クラウド 株価】に関するよくある質問(FAQ)
Q1:サイバーセキュリティクラウドの株価が急落した際、最初に確認すべき指標は何ですか?
A1:最も重要なのは「解約率(チャーンレート)の急上昇がないか」および「ARR(年間経常収益)の伸び率が維持されているか」の2点です。一時的な営業利益の減少が海外展開や開発等の先行投資によるものであれば、ビジネスモデル自体の毀損ではありません。単なる市場全体の地合いや需給による下落であれば、過度に恐れる必要はありません。
Q2:配当金の支払いは今後も期待できないのでしょうか?
A2:当面の間は、事業拡大とシェア獲得に向けた成長投資が最優先されるため、配当金による株主還元は想定しにくい状況です。ただし、海外市場での展開が軌道に乗りフリーキャッシュフローが極めて潤沢になったステージでは、自社株買いや将来的な初配当の検討など、資本政策の変化が生じる可能性は十分に考えられます。
Q3:同業のサイバーセキュリティ関連銘柄と比較した強みは何ですか?
A3:SIer(システムインテグレーター)のように人月単価で稼ぐ労働集約型のモデルではなく、粗利率が70%を超える完全な自社開発SaaSモデルである点です。さらに、パブリッククラウドの普及と完全に連動してスケールする「WafCharm」を持つことで、国内市場の頭打ちリスクを回避し、海外市場のパイを直接奪いに行ける拡張性を備えている点が決定的な差異化要因となっています。
まとめ:今後の動向と失敗しないための判断基準
サイバーセキュリティクラウド(4493)の株価が経験する乱高下は、同社が急成長を遂げる過程で直面する「新興グロース銘柄特有の洗礼」とも言えます。業績の失速が囁かれる噂の多くは、短期的な市場心理の悪化と事実売りのメカニズムを混同した誤認に過ぎません。
「攻撃遮断くん」と「WafCharm」という強力な2枚看板が生み出す経常収益、1%を下回る解約率、そして世界的なサイバーセキュリティ需要の加速という構造的追い風は極めて頑健です。目先の掲示板の悲観論や短期チャートのノイズに惑わされることなく、企業が着実に積み上げているARRの推移と本質的なキャッシュ創出力を注視することこそが、今後の相場で成功を掴むための唯一無二の羅針盤となります。 (出典: サイバー セキュリティ クラウド 株価(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
