ブライトパス・バイオ株価急変動の真相|2026年最新動向と見通し
東証グロース市場に上場する創薬バイオベンチャー、ブライトパス・バイオ(コード:4594)。がん免疫療法を主軸としたパイプライン開発を手がける同社ですが、株式市場では時折見せる急激な株価高騰と、その後に訪れる大幅な調整が繰り返され、個人投資家の間で常に激しい議論の的となっています。「なぜ突然吹き上がるのか」「底打ちしたのか、それともさらなる下落があるのか」と、リアルタイムの株価ボードや夜間取引(PTS)を注視する声は後を絶ちません。
創薬バイオ銘柄は、ひとたび治験の進展や大手製薬会社との提携が発表されれば桁違いのリターンをもたらす夢がある一方、開発の遅延や研究資金調達に伴う大規模な新株発行(希薄化)によって株価が長期低迷する極端な二面性を抱えています。2026年最新の臨床開発状況、財務基盤の実態、そしてネット掲示板に渦巻く投資家心理を客観的データに基づき徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価急変動の主因は、学会発表や特許進展による短期資金の流入と、構造的な新株予約権行使(希薄化)に伴う売り圧力の衝突にある。
- 要点2:抗CD73抗体「BP1200」や細胞医療などのパイプライン開発が進む一方、事業黒字化には大手製薬企業への大型導出(ライセンスアウト)の成否が不可欠である。
- 要点3:バイオ特有のハイリスク・ハイリターン構造を理解し、掲示板の過熱感に流されず、明確なロスカット基準を持った資産管理が強く求められる。
【2026年最新】ブライトパス・バイオの株価が急変動している決定的な理由
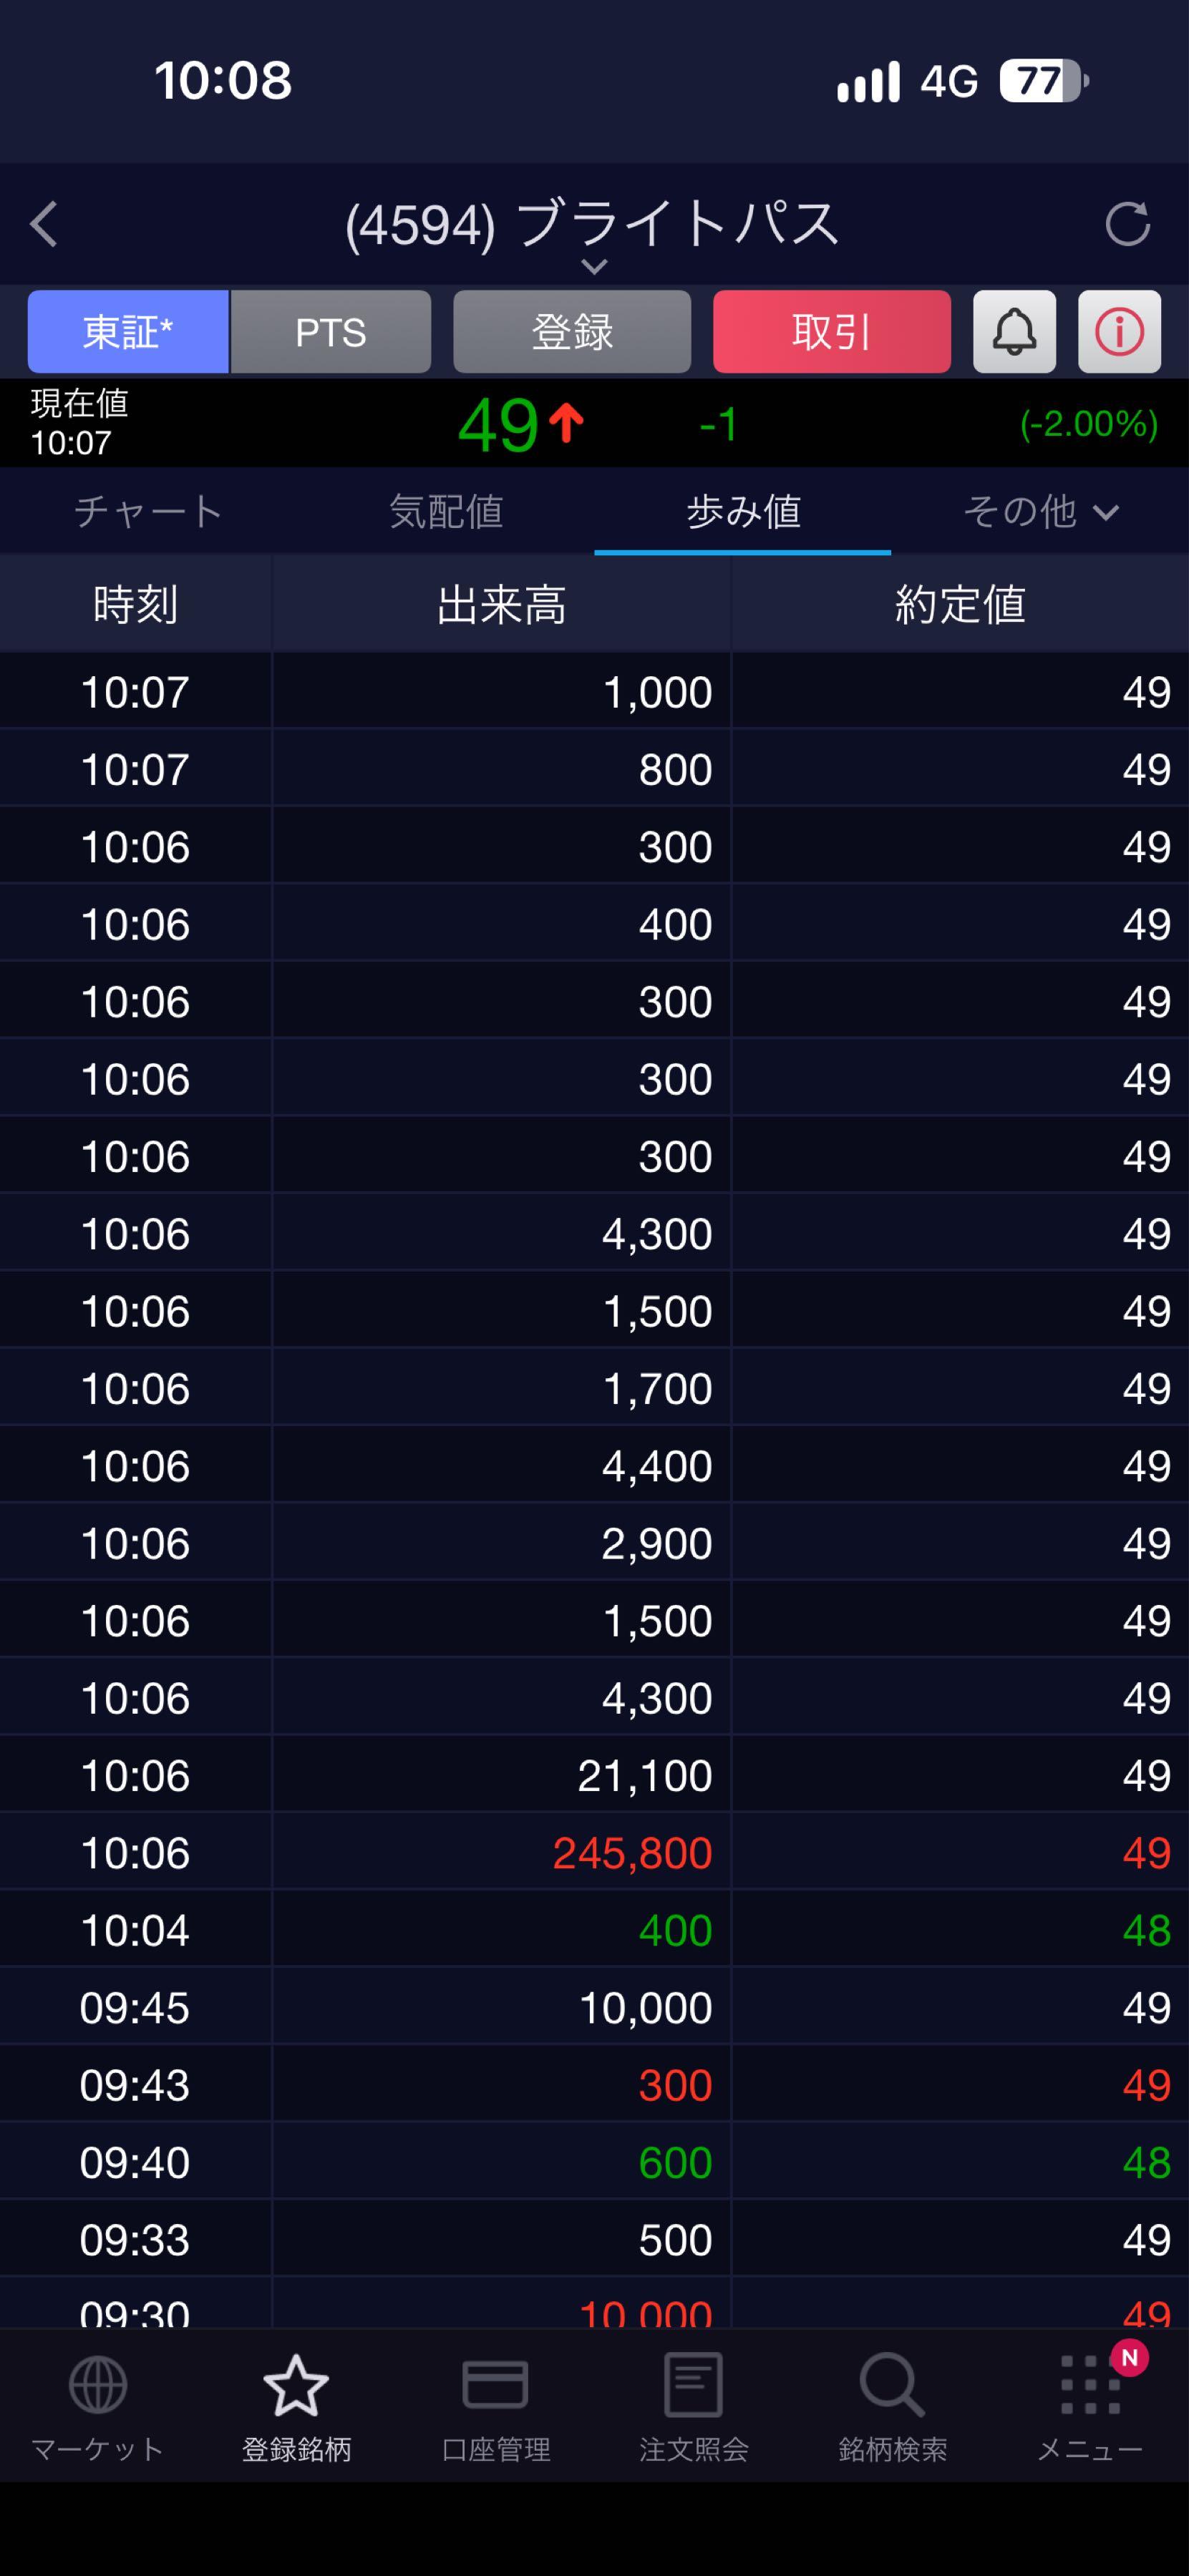
ブライトパス・バイオの株価チャートを振り返ると、何の前触れもなく出来高を伴って急伸し、わずか数日から数週間で元の水準へ押し戻されるという特異なスパイク形状が幾度となく観察されます。市場関係者やデイトレーダーが「4594 株価 リアルタイム」を監視し続ける最大の理由は、この突発的な値幅取りのチャンス(ボラティリティ)にあります。
急変動を引き起こすトリガーは主に2系統存在します。第1のトリガーは、学会での研究成果発表、国内外での特許査定、あるいは共同研究先との進捗といった「適時開示・ニュース材料」です。特にがん免疫療法分野の新規データが開示されると、夜間私設取引(PTS)でストップ高水準まで買われ、翌朝の寄り付きから大量の買い注文が集まる現象が発生します。
しかし、問題はその持続性です。株価が跳ね上がった直後、第2の要因である潜在的な売り圧力が急速に顕在化します。同社は自前で大規模な収益源を持たない研究開発先行型のバイオベンチャーであるため、継続的に新株予約権(MSワラント等)を活用した資金調達を行ってきました。株価が上昇した局面は割当先にとって絶好の権利行使・売却タイミングとなるため、市場には一気にまとまった売り株が供給されます。さらに、過去の高値掴みで含み損を抱えていた個人投資家の「やれやれ売り」が重なることで、上昇トレンドが短命に終わりやすい構造が定着しています。
【実態検証】主要パイプラインの治験進捗とがん免疫療法の現在地
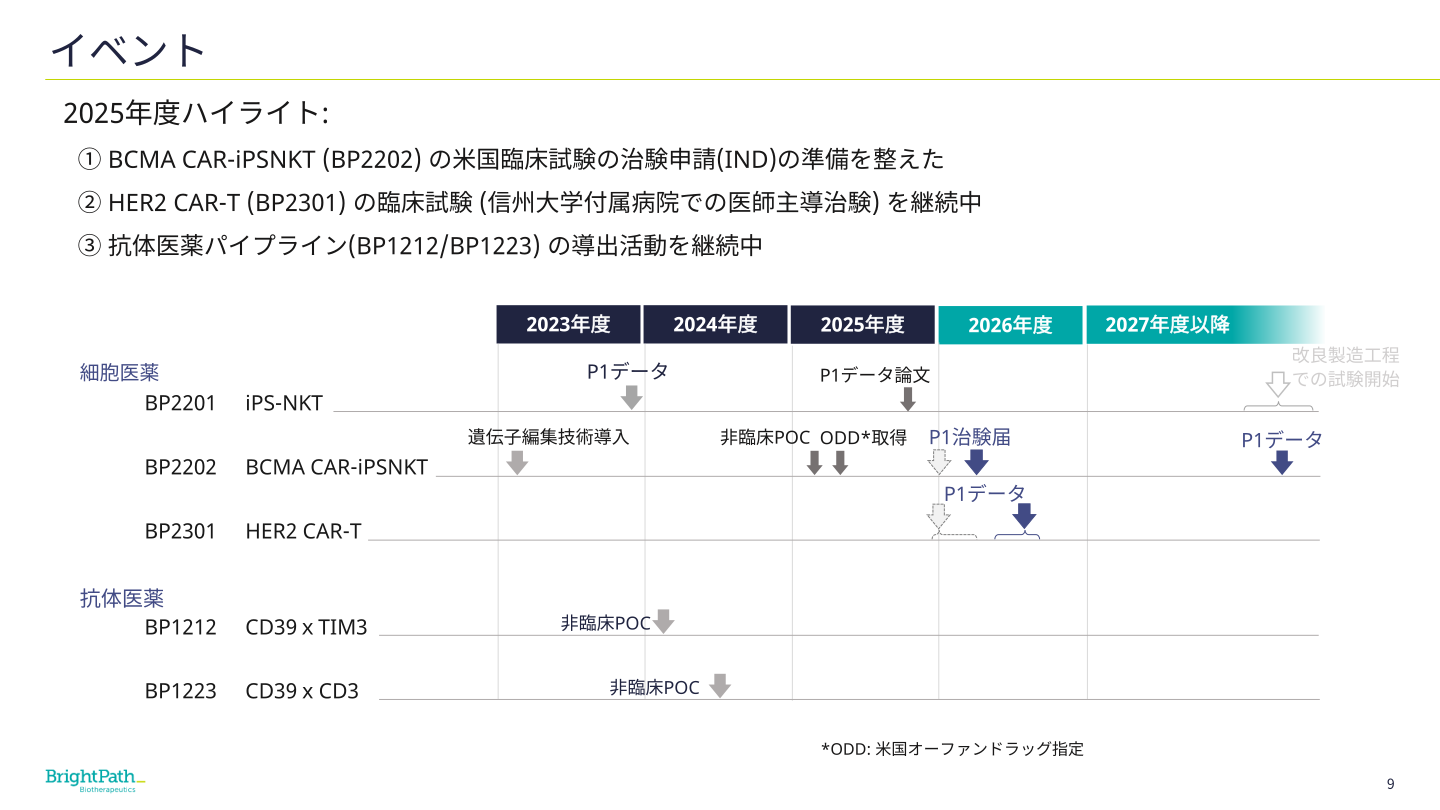
ブライトパス・バイオの企業価値を測る本質は、臨床パイプラインの進捗と商業化の可能性に集約されます。同社は長年培ってきたがんペプチドワクチンの基盤から舵を切り、現在は抗体医薬や再生細胞医療(iPS-NKT細胞など)を組み合わせた先端的な「がん免疫療法」の開発に経営資源を集中させています。
現在、市場の期待を担う中核パイプラインが完全ヒト抗CD73抗体「BP1200」です。CD73はがん細胞の周囲に免疫抑制環境を形成する酵素であり、これを阻害することで患者自身の免疫システムを再活性化させるアプローチをとります。既存の免疫チェックポイント阻害剤(抗PD-1抗体など)で効果が得られなかった難治性がんへの併用療法として国内外で注目を集めており、臨床試験のフェーズ進展や安全性・忍容性データの公表が待たれる状況です。
| 開発パイプライン / 項目 | 標的・作用機序 | 現在の開発段階・ステータス | 編集部の見解・実用化ハードル |
|---|---|---|---|
| BP1200(抗体医薬) | 完全ヒト抗CD73抗体(がん微小環境の免疫抑制解除) | 臨床第1相試験(Phase 1)周辺のデータ蓄積・提携模索 | 単剤有効性の証明に加え、大手メガファーマへの早期ライセンスアウトが株価浮揚の絶対条件。 |
| 細胞医療(iPS-NKT等) | 他家iPS細胞由来のナチュラルキラーT細胞を用いた再生医療 | 前臨床〜初期臨床研究(アカデミアとの共同開発体制) | 技術的な革新性は極めて高いが、製造コストと治験プロトコルの長期化リスクに留意が必要。 |
| 個別化がんワクチン | ネオアンチゲン(がん抗原変異)を標的とした個別治療 | 基盤技術確立・新規アジュバント探索 | 過去の大規模治験未達の教訓を踏まえ、選択と集中が厳格に進められている段階。 |
決算説明会資料や適時開示を精査すると、経営陣は自社単独で最終治験(フェーズ3)まで完走するのではなく、「早期フェーズで製薬企業へ導出し、契約一時金と開発マイルストーンを獲得するモデル」を一貫して掲げています。裏を返せば、提携契約の締結が1四半期遅れるごとにキャッシュアウトが進むため、治験の最新進捗スケジュールは企業の生死を左右する極めてシビアな指標となります。
一般に知られていない盲点|増資と希薄化が上値を抑え込むメカニズム
ネット上の株式フォーラムでは、「これほど画期的な治療薬を開発しているのに、なぜ万年低位株のままなのか」という疑問が頻繁に書き込まれます。その背景には、創薬バイオ企業特有の資本政策と株式の希薄化問題という構造的な現実が存在します。
新薬開発には数十億円から数百億円規模の研究費が不可欠ですが、黒字化前のバイオベンチャーは銀行からの大型借入が困難です。そのため、第三者割当による行使価額修正条項付新株予約権(いわゆるMSワラント)を断続的に発行してきました。この仕組みは、株価が下がっても一定のディスカウント価格で新株が行使・発行されるため、企業側は確実に資金を調達できるメリットがあります。
しかし、既存株主にとっては深刻な痛みを伴います。発行済み株式総数が急増することで、1株あたりの価値が恒常的に希薄化していくためです。株価が少しでも上昇すると予約権の権利行使が進み、市場で即座に売却されるため、「強烈なフタ(上値抵抗帯)」として機能してしまいます。好材料が出ても株価の上昇が一過性に終わりやすい構造の正体は、投機的な売買だけでなく、この資本調達の必然的帰結にある点を見落としてはなりません。

掲示板とSNSのリアルな熱狂と落胆|個人投資家の心理バイアスを読み解く
Yahoo!ファイナンスの個別銘柄掲示板やX(旧Twitter)におけるブライトパス・バイオのコミュニティは、東証グロース市場の中でも指折りの熱量を誇ります。材料が出た夜のPTS速報や急騰時には「いよいよ大相場の始まり」「テンバガー(10倍株)確定」といった威勢の良い投稿がタイムラインを埋め尽くします。
一方、寄り天(寄り付きが高値でその後急落すること)やダウントレンド局面に入ると、経営陣への厳しい批判や諦めの投稿が激増します。こうしたネットの反応を観察すると、行動経済学で言う「アンカリング効果」と「確証バイアス」に囚われた個人投資家の姿が浮き彫りになります。
過去の最高値や他社バイオの急騰事例を基準(アンカー)にしてしまい、「かつての株価に戻れば数倍になる」という根拠なき希望に縋りつく投資家が少なくありません。さらに、自分のポジションを正当化するために好材料ばかりを過大評価し、決算書に記載されているキャッシュ残高の減少ペースや追加増資の予兆といった客観的リスク情報から目を背けてしまう傾向が散見されます。掲示板の熱気は相場のエネルギーを示す鏡であると同時に、集団心理による過熱や過度の悲観を映し出すシグナルでもあるのです。
業績見通しと目標株価の考え方|上昇シナリオを掴む条件
投資家が最も気をもむ「ブライトパス・バイオ 株価 今後」の見通しですが、バイオベンチャーの業績評価は通常の製造業やIT企業とは根本的に異なります。売上高や今期営業利益といった単年度の決算数値をベースにしたPER(株価収益率)分析は事実上機能しません。
国内主要証券会社のアナリストカバレッジも限定的であり、提示される目標株価はパイプラインの成功確率(rNPV:リスク調整後正味現在価値)を前提に算出されます。株価が持続的な上昇軌道に乗るためのアップサイドシナリオは、明確に以下の3条件が揃った瞬間です。
- グローバルメガファーマとの導出契約成立:数十億円規模の契約一時金が着金し、単年度黒字化または資金繰り懸念が2〜3年先まで払拭されること。
- 臨床試験における明確な有効性エンドポイントの達成:中間データなどで競合薬を凌駕する統計的有意差が示されること。
- 新株予約権の行使完了による希薄化圧力の解消:既存ワラントの残存個数がゼロになり、上値の重しが構造的に消滅すること。
逆に、これらの進展がないまま手元資金が枯渇すれば、再び新規の増資スキームが発表され、株価が一段安を余儀なくされるダウンサイドシナリオも常に想定しておく必要があります。
【プロの結論】おすすめできる投資家・慎重になるべき投資家の判断基準
バイオ創薬銘柄は、一攫千金の夢と紙一重の資産消失リスクが同居する特殊な金融商品です。投資適性の有無を冷徹に見極めることが、退場を避けるための最優先事項となります。
【本銘柄への参入が向いている人】
投資資金全体のごく数パーセントを割り当てる「サテライト戦略」を徹底でき、最悪の場合は投資金がゼロになっても生活や精神状態に一切支障をきたさない投資家です。また、感情を排して「材料出尽くし」「買値から10%下落」といった明確な損切り・利確ルールを機械的に執行できる俊敏なトレーダーにとっては、魅力的な値動きを提供してくれる相場と言えます。
【絶対に手を出してはいけない人】
安定的な資産形成やインカムゲイン(配当・優待)を求めている方、あるいは退職金など失えない生活資金を集中投資しようとしている方です。「ネット掲示板でみんなが推奨しているから」「倒産しなければいつか戻るだろう」という他者依存の姿勢で臨むと、長期の希薄化トレンドに巻き込まれ、身動きが取れなくなる恐れがあります。
【ブライト パス バイオ 株価】に関するよくある質問(FAQ)
Q1:ブライトパス・バイオの株価が急騰・急落する主なきっかけは何ですか?
A1:学会発表、特許取得、治験のフェーズ移行といった新規材料の開示が急騰の主因です。一方、急落は材料出尽くしに伴う利益確定売りに加え、資金調達用の新株予約権行使による売りが市場に流入することで引き起こされます。
Q2:PTS(夜間取引)での株価高騰は、翌日の日中取引でも続きますか?
A2:必ずしも続きません。PTSは日中の東証に比べて市場参加者が極端に少なく、わずかな売買注文で株価がストップ高まで跳ね上がることがあります。翌朝の寄り付きが高値となり、そこから一転して売りが先行する「寄り天」パターンが多いため、夜間の気配値だけで飛びつくのは極めて危険です。
Q3:増資による株式の希薄化は今後も避けられないのでしょうか?
A3:自社パイプラインの大型導出契約が成立し、まとまった契約一時金が手元に入るまでは、研究開発費を補うための資本調達が周期的に発生する可能性が高いと言えます。開示資料の資金使途や新株予約権の発行状況を定期的に確認することが不可欠です。
Q4:2026年以降の業績黒字化の可能性はどの程度ありますか?
A4:自前で製品を販売して利益を上げるステージにはまだ達していないため、黒字化の成否は「製薬企業への導出(ライセンス供与)がいつ実現するか」に100%依存しています。提携交渉の進展に関する公式アナウンスが最大のチェックポイントです。
まとめ:今後の動向と失敗しないための判断基準
がん免疫療法のフロンティアを開拓するブライトパス・バイオは、医学的見地から見れば難治性がん克服に向けた尊い挑戦を続ける企業です。しかし、資本市場における投資対象としての顔は極めてシビアであり、創薬の成功確率、資金調達に伴う希薄化リスク、そして投機的な資金循環が複雑に絡み合っています。
ネット掲示板の根拠なき過熱論や短期的なPTSの乱高下に惑わされることなく、適時開示資料に示されたパイプラインの治験進捗、提携交渉の現実味、そして残存キャッシュの推移を冷徹に監視し続ける姿勢が、このボラティリティ相場を生き残る唯一の道です。 (出典: ブライト パス バイオ 株価(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
