ゆうちょ定額貯金は預け替えすべき?2026年金利改定と損益の真実
日本銀行による金融政策の正常化が進み、金利ある世界が定着した2026年現在、長らく「超低金利」に沈んでいたメガバンクやゆうちょ銀行の預金金利にも明確な地殻変動が起きています。なかでも全国津々浦々に窓口を持ち、家計の防衛拠点として圧倒的な預金残高を抱えるゆうちょ銀行の「定額貯金」においては、金利改定のニュースを受けて「昔預けたままの定額貯金を今すぐ預け替えるべきか」という相談が窓口やファイナンシャルプランナーのもとに殺到しています。
長期間放置していた通帳を開き、年0.002%といったかつての底値金利のまま眠らせている場合、最新の引き上げ金利へ乗り換えることで受け取れる利息には小さくない差が生じます。しかし、焦って中途解約に踏み切ると、据置期間の縛りや中途解約利率の適用によって「かえって受け取り利息を減らしてしまう」という思わぬ落とし穴も存在します。手元の定額貯金をどう動かすのが最も合理的か、客観的なデータと損益分岐点から検証していきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:2016年〜2023年頃の超低金利期(年0.002%)に預けた定額貯金は、現在の新金利へ預け替えることで受取利息が数十倍から数百倍に跳ね上がる可能性が高い。
- 要点2:預入後6か月未満で解約すると普通貯金金利が適用されるほか、満期(10年)直前の貯金は半年複利の恩恵を失うため、安易な解約は禁物。
- 要点3:窓口へ行かず「ゆうちょダイレクト」で即日完結可能だが、さらなる利息を追求するならネット銀行の高金利定期も有力な乗り換え候補となる。
【2026年最新動向】ゆうちょ定額貯金の金利引き上げと金利推移の全貌
ゆうちょ銀行の看板商品である定額貯金は、預入から6か月が経過すればいつでも自由に引き出せ、最長10年間にわたって半年複利で利息が増えていく使い勝手の良さから、世代を問わず資産運用の基盤として親しまれてきました。しかし、2016年のマイナス金利導入以降、定額貯金の基準金利は年0.002%という事実上のゼロ水準まで落ち込み、100万円を10年間預けても税引き前の利息がわずか200円程度にしかならない冬の時代が続きました。
その潮目が完全に変わったのが、日銀の段階的な追加利上げに連動したゆうちょ定額貯金 金利引き上げです。2024年春のマイナス金利解除を皮切りに、ゆうちょ銀行は段階的に預金金利の改定を実施。2026年最新の金利推移を振り返ると、定額貯金の預入期間に応じた金利は、3年以上で年0.15%〜0.20%を超える水準へと段階的に引き上げられてきました。かつての「0.002%」と比較すれば、名目金利ベースで数十倍から100倍という劇的な転換点にあります。
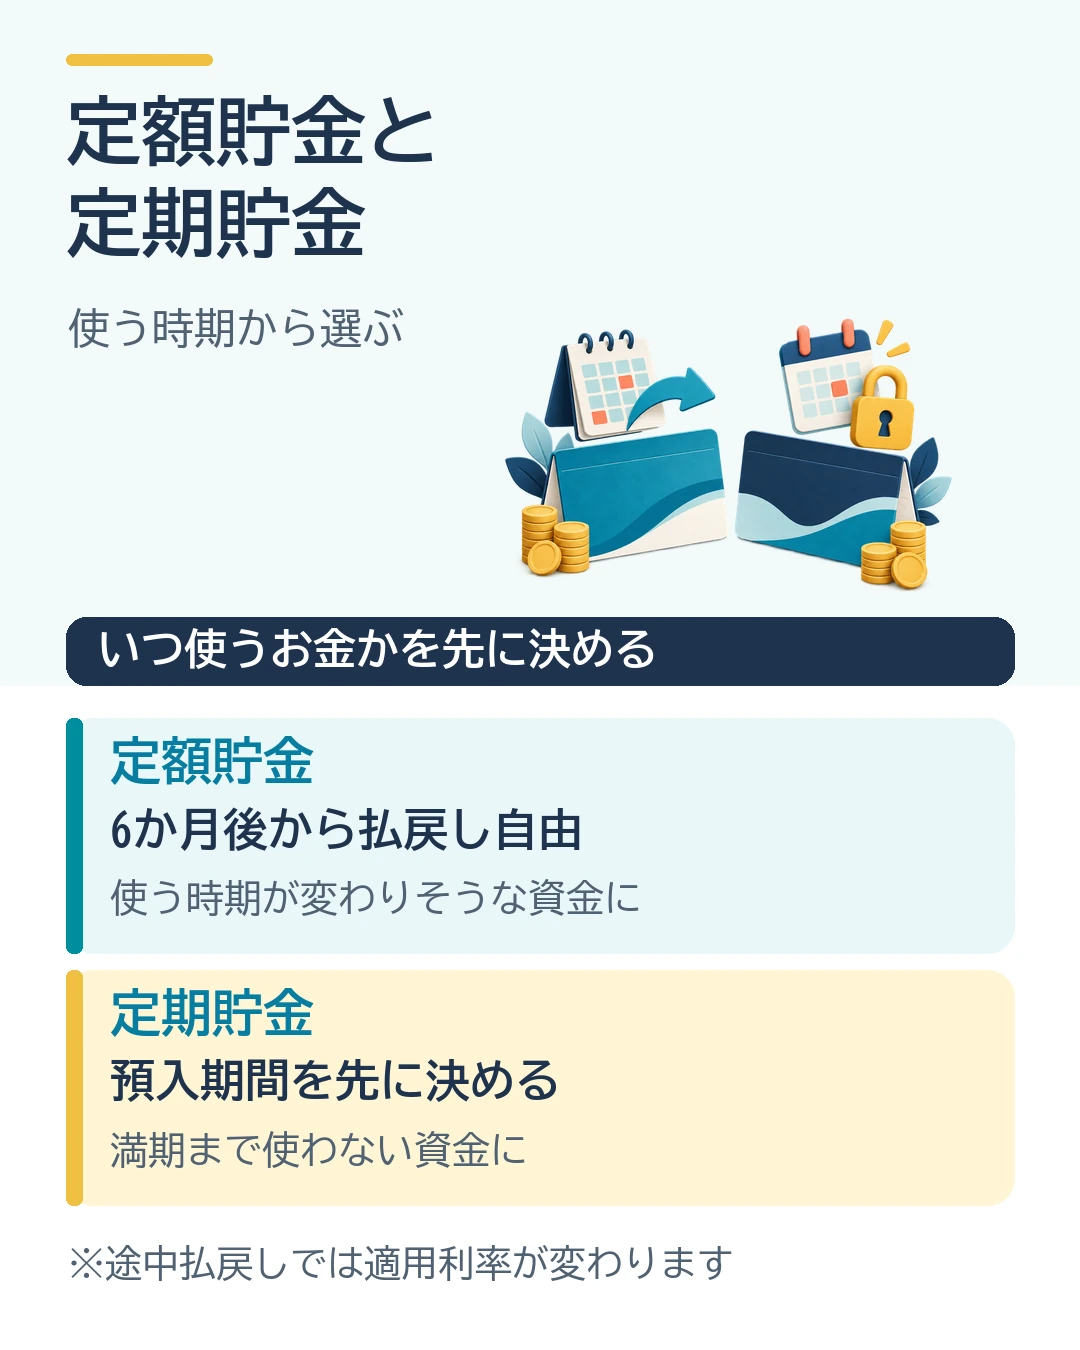
ここで改めて押さえておくべきなのが、ゆうちょ銀行 定期預金 違いです。一般の「定期預金」は1年や3年といった預入期間をあらかじめ決め、原則として満期まで引き出せません。対する「定額貯金」は、預入から半年を過ぎれば1枚の証書から一部払戻しも可能であり、最長10年まで半年複利で運用できる流動性の高さが特徴です。現在の金利上昇局面において、この「半年複利」と「預入期間が長くなるほど金利が段階的に上がるステップアップ方式」が再び強い魅力を持ち始めています。
金利差シミュレーションと預け替え損益分岐点|実際にいくら増えるのか
金利が引き上げられたからといって、すべての預金者が無条件に預け替えて得をするわけではありません。預け替えを実行するか否かを判断するには、具体的な数字で算出したゆうちょ定額貯金 利息シミュレーションと、解約によって生じるペナルティを上回る預け替え 損益分岐点の把握が不可欠です。
例えば、超低金利期である2020年に預け入れた定額貯金(年0.002%適用)を今解約し、2026年現在の新金利(3年以上預入で年0.20%と仮定)で預け直した場合の受取利息を比較してみます。税引き前(復興特別所得税を含む約20.315%の源泉分離課税前)の概算値は次の通りです。
| 預入金額 | 旧金利(年0.002%・10年満期) | 新金利(年0.20%想定・10年満期) | 10年間の受取利息差(税引前概算) |
|---|---|---|---|
| 100万円 | 約200円 | 約20,180円 | +約19,980円 |
| 300万円 | 約600円 | 約60,540円 | +約59,940円 |
| 500万円 | 約1,000円 | 約100,900円 | +約99,900円 |
| 1,000万円 | 約2,000円 | 約201,800円 | +約199,800円 |
試算結果から明らかなように、まとまった資金を0.002%のまま放置していた場合、1,000万円の預入では約20万円もの利息差が発生します。低金利時代には「数十円、数百円の手間賃にもならない」と無視されていた預け替えですが、現在の金利環境下では、家族旅行の費用や家電の買い替え代金に匹敵するキャッシュの差を生み出すのです。
解約で利息が減る思わぬ落とし穴|中途解約のデメリットと放置の罠
これほど大きな金利差を見せられると「今すぐ通帳を持って窓口へ走るべきだ」と考えがちですが、ここに金融商品特有の構造的な落とし穴が潜んでいます。最大の注意点は、ゆうちょ 中途解約 デメリットとして規定されている預入期間ごとの約款ルールです。
まず警戒すべきなのが、定額貯金 据置期間 6か月の原則です。定額貯金は預入日から半年間は中途解約が原則できません。どうしても解約を申し出る場合は例外的な払戻しとなりますが、その際に適用されるのは定額貯金の約定金利ではなく、極めて低い「普通貯金金利」となってしまいます。直近数か月以内に預け入れたばかりの資金を「さらに金利が上がったから」と即座に解約してしまうと、据置期間満了を待たずにペナルティ金利を被ることになります。
もう一つの落とし穴は、すでに預入から8〜9年以上が経過している証書です。ゆうちょの定額貯金は最長10年間、半年ごとに元利継続される「半年複利」で計算されています。古い預入であっても、仮に2015年以前の「0.035%〜0.05%」など現在の超低金利期よりわずかに高かった時期の残高であり、かつ満期まで残り数か月という段階であれば、満期まで待って満額の複利利息を受け取ってから預け直したほうが手取りが多くなるケースがあります。
一方で、もっと深刻な損失を生み出しているのがゆうちょ 定額貯金 満期 放置の現状です。ゆうちょ銀行の定額貯金は預入から10年が経過すると自動的に満期を迎えます。満期を迎えた資金は自動継続されるわけではなく、そのまま「通常貯金(普通預金)」と同じ金利で眠り続ける仕組みです。インフレが年2%前後で推移する局面において、満期を迎えた数百万単位の資産を通常貯金扱いで何年も放置することは、実質的な購買力の毀損を意味します。
【実態検証】窓口とSNSの現場取材で見えたリアルと手続きの実務
全国の郵便局の窓口では、今回の金利見直し以降、通帳を抱えたシニア世代を中心に長蛇の列ができる光景が散見されます。現場の郵便局員に取材すると、「金利が上がったとテレビで見て来店されるものの、現在の手持ち通帳の利率がいくらなのか把握されていないお客様が非常に多い。数年前に預けた通帳を精査すると、0.002%のまま満期直前になっているものもあれば、すでに満期を過ぎて数年間通常貯金に滞留しているケースも珍しくない」と明かします。
SNSやネット掲示板のコミュニティでも、「平日の昼休みに郵便局へ行ったら1時間半待たされた」「印鑑を忘れて二度手間になった」といった手続きの煩雑さを嘆く声が目立ちます。実際に預け替えを行う際の実務フローは以下の通りです。
【窓口で手続きを行う場合】
必要な持ち物は、該当の「通常貯金通帳(または定額貯金証書)」「届出印」「本人確認書類(マイナンバーカードや運転免許証)」の3点です。窓口で「定額貯金の一部(または全部)を中途解約し、現在の新金利で再度定額貯金に預け替えたい」と申し出れば、その場で解約計算と新規預入の手続きを同時に進めてくれます。
【ゆうちょダイレクト(オンライン)を活用する場合】
窓口の混雑を避ける賢い選択肢が、オンラインバンキングである「ゆうちょダイレクト」です。通帳アプリやパソコン画面から「定額・定期貯金」メニューを選択すれば、現在預け入れ中の明細ごとの適用利率と預入日が一目で確認できます。据置期間の6か月を過ぎていれば、画面上の数クリックで解約して通常貯金口座へ利息ごと払い戻し、即座に最新金利の定額貯金へ預け直す作業が24時間いつでも手数料無料で完了します。
ゆうちょ銀行vsネット銀行の定期預金金利比較|どこに乗り換えるのが正解か?
預け替えを検討する際、視野をゆうちょ銀行の中だけに留めておくのは得策ではありません。元本1,000万円とその利息までが預金保険制度(ペイオフ)で全額保護される安全資産の範囲内であれば、ネット銀行の定期預金という選択肢が浮上してくるためです。
主要ネット銀行では、日銀の利上げに素早く追従し、1年〜3年の定期預金で年0.50%〜0.80%前後のキャンペーン金利を打ち出す金融機関(UI銀行、あおぞら銀行BANK支店、東京スター銀行、SBI新生銀行、楽天銀行など)が相次いでいます。ネット銀行 定期預金 金利比較を行うと、ゆうちょ定額貯金(年0.15%〜0.20%水準)との間には依然として2倍から4倍もの金利差が存在します。
ただし、数字の表面的な高さだけで安易にネット銀行へ全額を移すのは早計です。ネット銀行の定期預金は期日指定の中途解約が原則不可(解約すると大幅なペナルティ金利が課される)であり、ゆうちょ定額貯金のように「半年経てばいつでも自由に引き出せる」という抜群の流動性は持ち合わせていません。「近い将来に使う予定がある、あるいは万一の備えとして流動性を確保しておきたいお金」はゆうちょの定額貯金に残し、「今後3〜5年は絶対に手を付けない余裕資金」に限ってネット銀行の定期預金へ振り分けるというハイブリッド戦略が合理的です。
【プロの結論】現状維持バイアスを排す|向いている人・おすすめできない人の判断基準
多くの預金者が「預け替えたほうが得だと分かっていても行動できない」最大の原因は、行動経済学でいう「現状維持バイアス」や「損失回避バイアス」にあります。「手続きが面倒だ」「窓口で待たされるのが億劫だ」「解約して少しでも損をしたら嫌だ」という心理的抵抗感が、長年にわたり得られるはずだった数万〜数十万円の利息を放棄させてしまう構造です。
感情論を排し、純粋に資産防衛の観点から導き出される「預け替えが向いている人」と「おすすめできない人」の客観的クライテリアは明確に分かれます。
【預け替えを即座に実行すべき人】
1. 2016年〜2023年頃の「超低金利期(年0.002%)」に預け入れ、現在も満期まで2年以上残っている通帳を保有している人。
2. 預入から10年が経過し、満期を迎えたまま通常貯金扱いで放置されている資金がある人。
3. ゆうちょダイレクトのアカウントを持っており、窓口へ行かずにオンラインで手続きを完結できる人。
4. 万一の出費に備えて「半年後にはいつでも引き出せる柔軟性」を担保しつつ利息を増やしたい人。
【預け替えを慎重に見送るべき人】
1. 直近6か月以内に預け入れたばかりで、据置期間がまだ明けていない人(今解約すると普通貯金金利になるため、6か月経過直後の定額貯金 預け替え タイミングを待つべき)。
2. 2015年以前の預入で、現在より高い利率が適用されており、かつ満期(10年)まで残り数か月程度に迫っている人。
3. 窓口に行く時間が取れず、ゆうちょダイレクトの登録もしておらず、手続きにかかる労力や交通費が期待利息を上回ってしまう小額預金(10万円未満など)の人。
【ゆうちょ 定額貯金 預け 替え した ほうが 良い か】に関するよくある質問(FAQ)
Q1:定額貯金を途中で解約して預け替える際、元本割れのリスクはありますか?
A1:元本割れのリスクは一切ありません。定額貯金は預金保険制度の対象となる確定利回りの貯金商品です。中途解約した場合でも、預け入れた元本は1円単位まで全額払い戻され、預入期間に応じた利息(半年未満の場合は普通貯金金利)が上乗せされます。
Q2:窓口に行かなくても、スマホやパソコンから預け替えは可能ですか?
A2:可能です。「ゆうちょダイレクト」または「ゆうちょ通帳アプリ」を利用していれば、定額貯金の明細確認、中途解約(通常貯金への振替)、そして最新金利での新規預入まで、すべてオンライン上で完結できます。店舗の待ち時間や書類記入の手間を完全に省くことができます。
Q3:今後さらに金利が上がる可能性がある場合、今預け替えるのは損ですか?
A3:定額貯金の強みは「据置期間の6か月が過ぎればいつでも解約できる」点にあります。0.002%のまま放置し続ける損失を避けるためにも、まずは現在の新金利に預け替えておき、仮に1〜2年後に日銀がさらなる大幅利上げを行ってゆうちょの金利が再改定された際には、その時点で改めて預け直すという柔軟な対応が最も有利です。
まとめ:金利ある世界の到来に伴う賢い資産防衛の指針
デフレとゼロ金利が約30年にわたり続いた日本において、預貯金を「一度預けたら満期まで何もしない」という姿勢はかつて合理的な選択でした。しかし、物価が上昇し、中央銀行が金利を引き上げるフェーズに入った現在、預金の放置はインフレによる資産の目減りを加速させる要因になり得ます。
ゆうちょ銀行の定額貯金は、元本保証と半年複利、そして半年経過後の解約自由という独自のバランスを備えた貴重な金融商品です。手元の通帳を開き、印字された預入日と適用利率を確認することから始めてみてください。超低金利期の残高であれば、据置期間の縛りに配慮しつつ、最新の新金利やネット銀行の高利回り定期へと適切に再配置することが、2026年を賢く生き抜く家計防衛の第一歩となります。 (出典: ゆうちょ 定額貯金 預け 替え した ほうが 良い か(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
