楽天カード支払い遅れは1日で危険?利用停止の真相と復活手順まとめ
毎月27日の引き落とし日、ふと残高不足に気づいて冷や汗を流した経験を持つカード会員は決して少なくありません。「たった1日の遅れなら大丈夫だろう」「次の給料日まで待てば何とかなるはずだ」という油断は、現代のキャッシュレス社会において致命的な信用の失墜を招く引き金となります。
国内会員数が3,000万人を突破した楽天カードは、日々の生活決済インフラとして定着している反面、回収および途上与信システムが高度に自動化されている点に注意が必要です。支払い期日を過ぎた瞬間にどのような社内処理が走り、信用情報機関へどう波及するのか。現場の実態データと2026年最新の回収レギュレーションをもとに、知られざるペナルティの全貌と正しいリカバリー手順を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:支払い遅れは翌日28日から遅延損害金が発生し、早ければ即日〜翌営業日にはカードが利用停止となる。
- 要点2:引き落とし口座が楽天銀行か他行かによって再振替の有無や入金期日が根本から分かれる。
- 要点3:61日以上の延滞は信用情報に「異動」が登録され、完済後も5年間にわたり新規借入やカード契約が封殺される。
【緊急検証】楽天カードの支払い遅れは1日でも危険?利用停止のタイミングと初動リスク
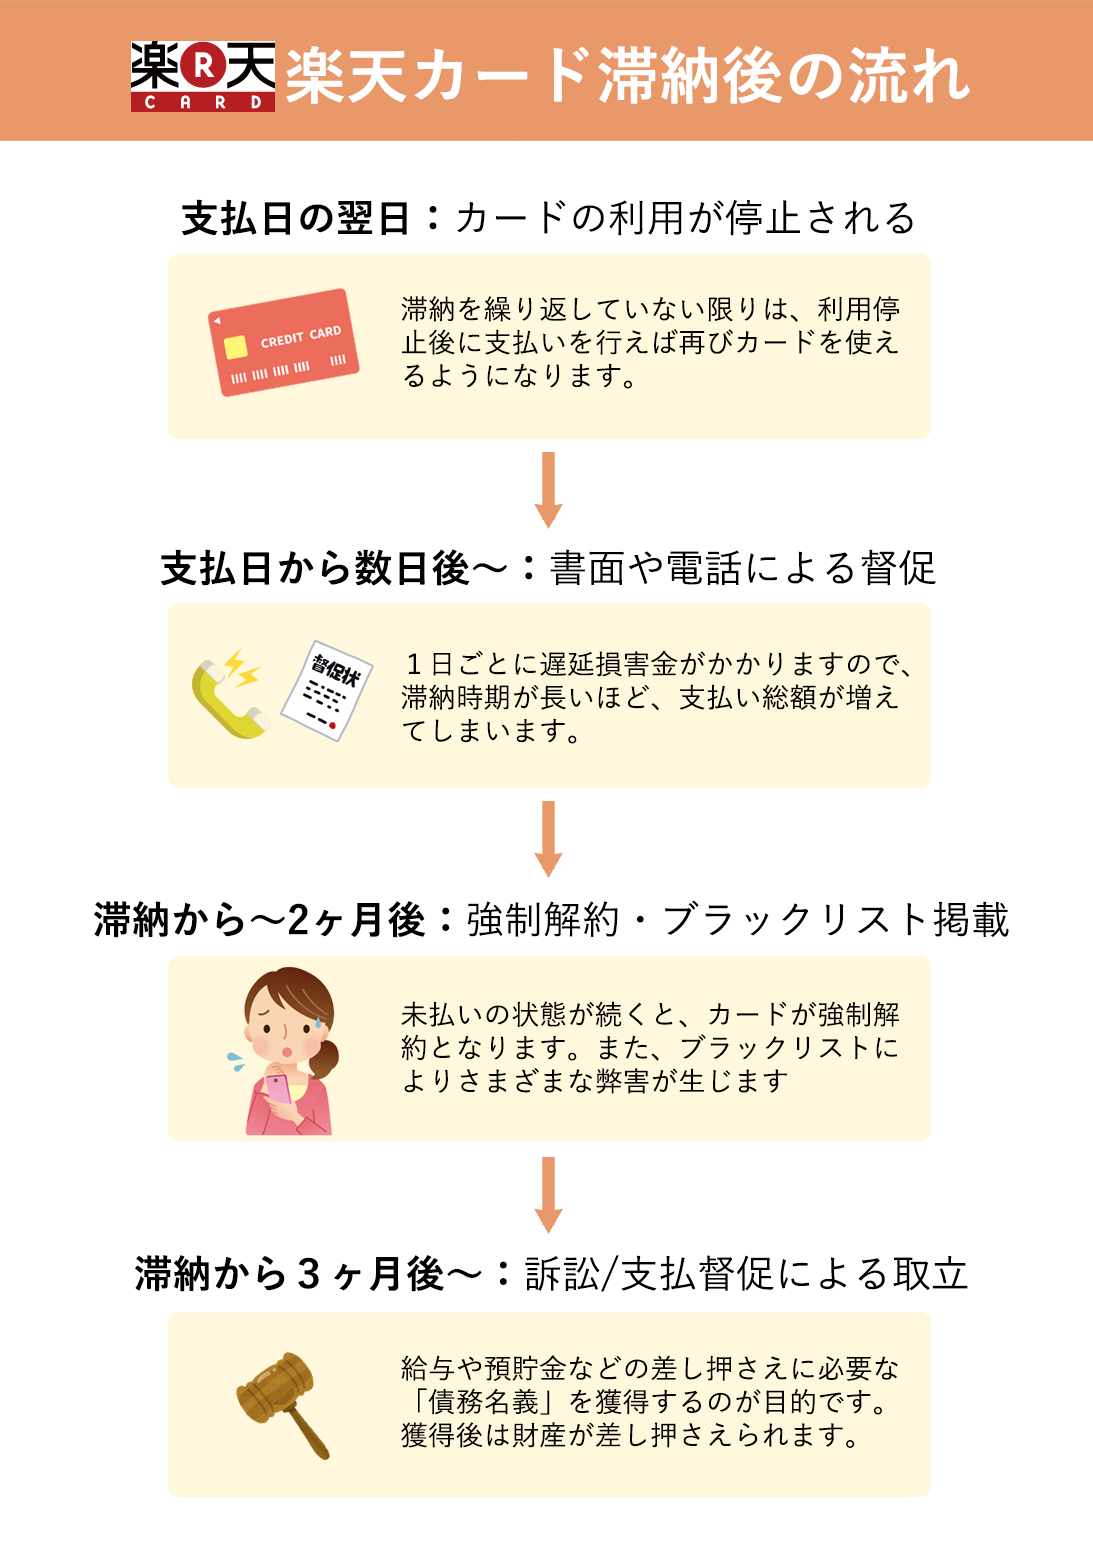
「引き落とし日に口座残高が数十円足りなかった」という些細な不注意であっても、楽天カードの社内システムは例外なくシビアに作動します。楽天カードの支払期日は毎月27日(土日祝の場合は翌営業日)に設定されており、その決済が完了しなかった段階で、会員規約に基づく債務不履行の状態が成立するためです。
カードの利用停止が実行されるタイミングは極めて早く、支払い期日の翌日(原則28日)から順次システムによる利用制限が適用されます。朝の通勤時にコンビニや駅の売店でカードや楽天ペイ決済を試み、エラーコードが出て初めて引き落とし不能を察知したという事例が後を絶ちません。
同時に見落とせないのが、翌日から日割りで加算される法的なペナルティです。楽天カード遅延損害金の計算方法は規約により明確に規定されており、以下の算式によって算出されます。
【遅延損害金の計算式】
遅延損害金 = 未払い残高 × 遅延損害金年率 ÷ 365日 × 支払期日翌日からの延滞日数
適用される利率は決済区分によって異なり、ショッピング利用分の遅延損害金は年14.6%、キャッシング利用分は年19.97%(利息制限法に基づき元金10万円未満は年20.0%)と定められています。仮にショッピング残高20万円を30日間延滞した場合、約2,400円の損害金が本来の請求額に上乗せされます。金額自体の負担もさることながら、金融機関内部で「約定通りの返済を怠った顧客」というフラグが立つ事実こそが、最も警戒すべきリスクです。
【金融機関別】楽天カード支払い遅れの再振替日と楽天銀行引き落とし不能時の再振替手続き
引き落とし日に間に合わなかった場合、口座を登録している金融機関によってその後の救済措置が大きく異なります。最大の分水嶺となるのが、利用口座が「楽天銀行」か「それ以外の民間金融機関」かという点です。
グループシナジーを活かした楽天銀行引き落とし不能時の再振替手続きでは、自動再引き落としの仕組みが最も手厚く設計されています。27日に引き落とせなかった場合でも、翌日以降の平日(場合によっては当日夜間から翌営業日以降)に毎日連続して再振替が行われます。口座に必要金額を入金しておくだけで自動的に未払いが解消されるため、早期入金が最も容易なルートです。
一方、メガバンク(三菱UFJ銀行、三井住友銀行、みずほ銀行)やゆうちょ銀行をはじめとする提携金融機関を利用している場合、楽天カード支払い遅れの再振替日は概ね「翌第4営業日まで」に限定されるケースが主流となっています。月末日までに自動で引き落としが試みられる銀行も一部存在しますが、地方銀行や信用金庫、ネット専業銀行の一部では「再振替そのものに非対応」であることも珍しくありません。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 遅延損害金年率 | ショッピング:14.6% キャッシング:19.97%〜20.0% | 利息制限法および消費者契約法の上限枠に準拠 | 1日単位で加算されるため、少額であっても早期清算が鉄則 |
| 利用停止の猶予 | 引き落とし期日翌日(28日)〜数営業日以内 | 他社では3〜5日間の猶予を設ける例もある | 楽天は自動化が進んでおり、初動の停止判定が極めて迅速 |
| 信用情報への影響 | CIC入金状況に「A」マーク記録 61日以上で「異動」登録 | 2〜3ヶ月以上の延滞でブラックリスト入り | 「A」が1つ付くだけでも他社ローンの仮審査通過率は急落する |
| 枠復活までの所要時間 | 入金確認後、通常2〜3営業日 (楽天銀行経由は最短当日〜翌日) | 金融機関振込から平均2〜4営業日 | 振込時間帯や名義人照合の成否によってタイムラグが発生する |
再振替に非対応の口座を設定している場合は、口座に入金しても楽天カード側には1円も届きません。後述する専用口座への直接振込か、督促通知に記載されたバーコード決済等を用いて能動的に支払いを済ませる必要があります。
【実態検証】利用者の生の声と現場目線で見えたリアル|楽天カード滞納時のネットの反応と口コミ
SNSやネット掲示板、Q&Aサイトに寄せられる楽天カード滞納時のネットの反応と口コミを精査すると、多くのユーザーが共通して直面する「想定外の制裁」が浮かび上がってきます。
「27日深夜に慌てて口座にお金を入れたが、引き落とし処理が朝一番で終わっておりカードが止まった」という初歩的なミスから、「数日遅れで全額振り込んだものの、会員ページを見たら利用限度額が100万円から10万円に急減していた」という悲鳴にも似た投稿が頻発しています。これこそが、ネット上で噂される楽天カード支払い遅れ後の限度額引き下げ真相の正体です。
楽天カードは、会員の利用状況を日常的にチェックする「途上与信」の頻度が他社と比較しても非常に高いことで知られています。支払いが1度でも遅延すると、AIスコアリングシステムが即座に「返済能力の低下リスクあり」と自動判定を下します。その結果、滞納分の入金が完了して利用停止が解除されたとしても、枠そのものが極端に削られる、あるいはキャッシング枠がゼロに剥奪される「減枠ペナルティ」が機械的に執行される構図となっています。
取材に応じた30代男性会社員は、「過去に3日遅れで入金した履歴が原因で、1年後に申し込んだ住宅ローンの事前審査でカード利用履歴の提出を求められ、冷や汗をかいた」と証言しています。少額・短期間の遅れであっても、貸金業者や金融機関の与信現場からは決して見逃されないという厳しい現実が浮き彫りになっています。
支払い不能時の回避ロードマップ|楽天カード振込先口座の確認方法と電話問い合わせ窓口
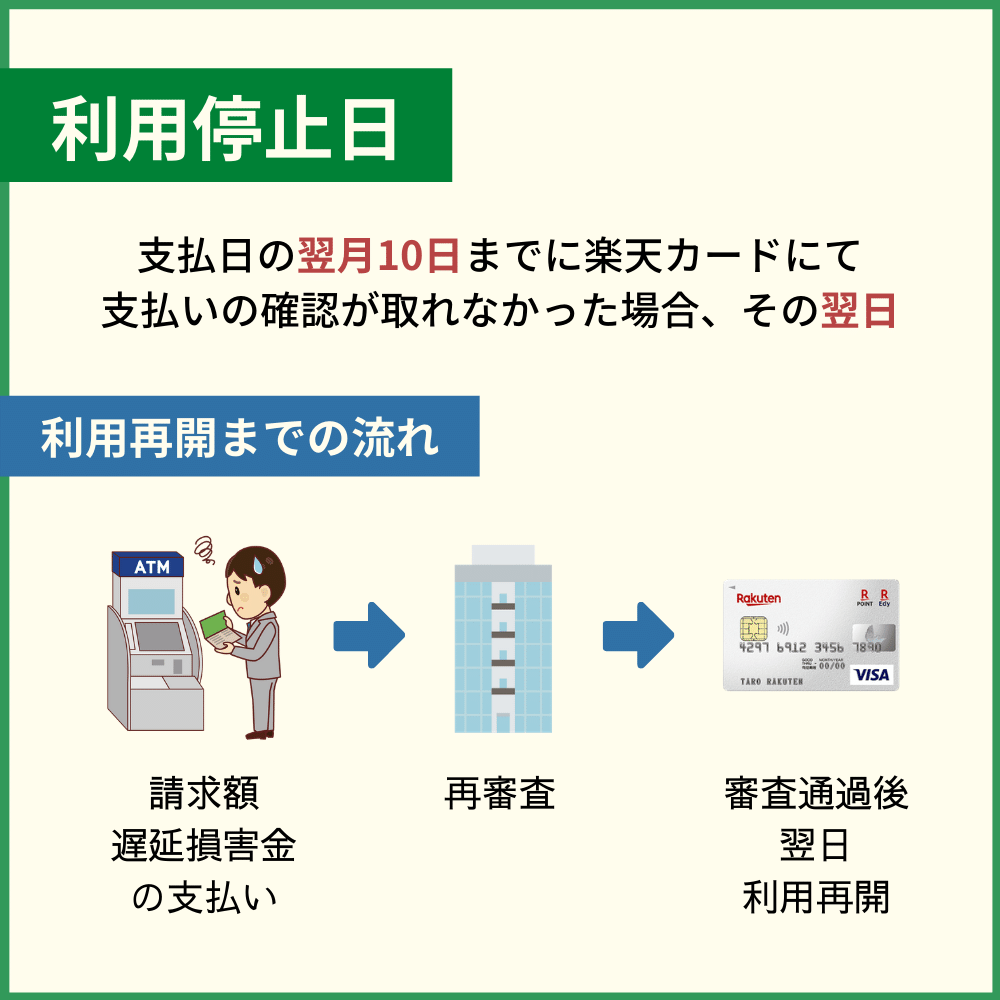
再引き落としの期日を過ぎてしまった場合、あるいは再振替に対応していない口座を利用している場合は、自発的な振込手続きを進める必要があります。督促ハガキが自宅に郵送されてくるのを待つのは、延滞期間を徒に伸ばし信用リスクを高めるだけの悪手です。
最短で決済を済ませるための楽天カード振込先口座の確認方法として最も確実なのは、会員専用オンラインサービス「楽天e-NAVI」の活用です。ログイン後、「お支払い口座の照会・変更」または「未払い金のお支払い」メニューを開くことで、利用者ごとに個別に割り振られた専用の振込用バーチャル口座(楽天銀行の支店口座)が画面上に即時発行されます。
スマートフォンの操作が困難な状況やシステム障害時には、楽天カード支払い遅れの電話問い合わせ窓口を活用します。同社ではオペレーター対応窓口のほか、24時間対応の自動音声ダイヤル(通話料有料)を設置しており、カード番号と暗証番号を入力することで振込口座と正確な請求金額を音声で照会可能です。2026年現在はAIチャットサービスも拡充されており、楽天ID連携を行うことでチャット画面上で即座に入金案内を取得できるようになっています。
振込完了後、会員が最も気をもむのが楽天e-NAVI支払い遅れ反映時間です。提携銀行のモアタイムシステムにより銀行間の着金自体は数分で完了しますが、楽天カード側の基幹システムに入金データが取り込まれ、e-NAVI画面のステータスが「支払い済み」に切り替わるまでには当日数時間〜翌営業日の午前中までのタイムラグが生じます。夜間や休日に振り込んだ場合、反映は翌営業日の稼働後となるため、焦らず反映を待つ姿勢が求められます。
ブラックリストと強制解約の境界線|楽天カード支払い遅れと強制解約のリスク
支払い遅延が長期化した場合、利用者はどのような法的・金融的制裁を受けることになるのか。その臨界点となるのが、信用情報機関への事故情報登録とカード契約の強制終了です。
業界内で広く知られる楽天カード支払い遅れによる信用情報ブラックリストの登録には明確な基準が存在します。割賦販売法および指定信用情報機関(CIC、JICC)の取り決めにより、約定支払期日から61日以上または3ヶ月以上の入金遅延が発生した時点で、信用情報に「異動」という文字が記載されます。これがいわゆるブラックリスト入りの法的な定義です。
しかし、61日未満なら無傷かといえば全くそうではありません。CICの信用情報開示報告書には、毎月の入金状況が過去24ヶ月分記号で記録されています。正常に引き落とされた月は「$」と記録されますが、1日でも遅れて請求月に入金が確認できなかった場合は未入金を意味する「A」マークが刻まれます。この「A」が並んでいる履歴は、将来的な他社クレジットカードの発行審査、スマートフォンの分割購入審査、マイカーローンや住宅ローンの本審査において極めて不利な材料として働きます。
さらに遅延が2ヶ月を超えると、楽天カード支払い遅れと強制解約のリスクが現実のものとなります。期限の利益を喪失した旨を告げる催告書が届き、残債務全額の一括返済が請求されます。カードは強制退会処分となり、楽天ポイント口座のポイントも失効する可能性があります。一度強制解約となった会員の再入会は、社内ブラックデータとして半永久的に保持されるため、将来にわたって極めて困難になります。
滞納を早期に解消した場合における楽天カード利用停止から復活までの期間は、入金確認が完了した日の翌営業日から数えて2〜3営業日程度が一般的な目安です。ただし、前述の途上与信によって利用枠が大幅に制限されたり、キャッシング機能が停止されたままの復活となるケースが多い点には留意しなければなりません。

【プロの結論】キャッシュレス社会の「信用スコア心理学」と2026年最新対処法まとめ
現代の金融社会において、クレジットカードの延滞を繰り返してしまう根本的な要因は、個人の金銭的困窮だけではありません。行動経済学が指摘する「痛みの分離(Pain of Paying)」と「現在バイアス」が密接に関与しています。プラスチックカードやスマートフォン決済は現金の物理的な減少を伴わないため、支出の痛覚が麻痺し、返済期日に対する危機感が希薄化しやすい心理的構造を持っています。
「たかが数日の遅れ」という正常性バイアス(自分だけは重大な事態にならないと思い込む心理)を放置し続けると、アルゴリズムによって自動計算される個人のクレジットスコアは不可逆的に毀損していきます。2026年現在の金融審査現場では、AIによる複合データ解析が導入されており、わずかな約定違反の積み重ねが将来の金融取引すべてに足枷をはめる時代に突入しています。
トラブルを未然に防ぎ、万が一の事態から信用を守るための楽天カード支払い遅れ2026年最新対処法まとめとして、以下の行動指針を強く推奨します。
【延滞を回避・清算するための必須ルール】
第一に、引き落とし口座を給与受取口座と同一にするか、楽天銀行の「おまかせ自動入金サービス」を設定して資金移動を完全自動化することです。手動での口座間資金移動に依存している限り、ヒューマンエラーによる未払いは防げません。
第二に、万が一遅延した場合は督促を待たず、直ちに楽天e-NAVIから振込口座を照会して当日中に完済することです。自発的かつ迅速な入金実績は、社内与信モデルにおいて「悪質な滞納」と判定される確率を最小限に押し留めます。
反対に、「他社カードのキャッシング枠から引き出して楽天カードの支払いに充てる」といった自転車操業は絶対にしてはなりません。信用情報機関を通じてリアルタイムに他社借入残高の急増が把握され、全社的な与信枠の総総締め付けを招く結果となります。手元の資金で支払えない場合は、事態が深刻化する前にカード会社へ電話連絡を入れ、支払猶予や分割への変更相談を行うのが、傷口を広げない唯一の選択肢です。
【楽天 カード 支払い 遅れ】に関するよくある質問(FAQ)
Q1:支払い遅れに気づいたら、何から手をつけるべきですか?
A1:まずは自身の引き落とし口座が「楽天銀行」か「他行」かを確認してください。楽天銀行であれば即座に必要額を入金すれば自動で再引き落としが行われます。再振替非対応の金融機関や再振替日を過ぎている場合は、すぐに「楽天e-NAVI」へログインし、振込専用口座を確認してネットバンキング等から即日振込を実行してください。
Q2:未払い分を支払ってから、カードはいつから再利用できるようになりますか?
A2:楽天カード側が入金を確認してから、通常2〜3営業日ほどで利用制限が解除されます。入金当日にすぐ枠が戻るわけではありません。また、会員ステータスや延滞日数によっては、利用再開と同時に利用限度額の引き下げが適用される場合があります。
Q3:1日だけの引き落とし不能でも、いわゆる「ブラックリスト」に載ってしまいますか?
A3:厳密な意味でのブラックリスト(信用情報機関への「異動」情報登録)は、延滞期間が61日以上または3ヶ月以上に達した場合に記録されるため、数日の遅れで直ちに異動扱いとなることはありません。しかし、信用情報機関の月次記録に未入金を示す「A」マークが付く可能性は十分にあり、他社のクレジットカードや各種ローンの審査に悪影響を及ぼすリスクは存在します。
まとめ:信用の毀損を防ぐスピード対応と今後のリスク管理
楽天カードの支払い遅れは、システム化が進む現代において極めて初動のペナルティが早く、1日単位の油断が利用停止や遅延損害金の加算へと直結します。さらに、その影響は単なる一時的な決済不能にとどまらず、途上与信による限度額の強制引き下げや、信用情報機関を通じた中長期的な金融取引の制限へと拡大していく危険性を孕んでいます。
遅延が発生してしまった際に求められるのは、ネット上の根拠のない楽観論に身を委ねることではなく、楽天e-NAVIや専用窓口を通じて正確な残高と振込先を把握し、一刻も早く弁済を完了させる迅速な初動です。日頃から自動入金サービスや口座残高アラートを活用し、自身の生活インフラであるカード信用を健全に維持していくことが何よりの防衛策となります。 (出典: 楽天 カード 支払い 遅れ(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
