三菱UFJ銀行キャンペーン2026最新!最大還元の条件と罠を徹底検証
メガバンク各社が預金獲得とデジタル口座の囲い込みを加速させるなか、三菱UFJ銀行が打ち出す大型施策がマネーリテラシーの高い層を中心に大きな波紋を広げています。新規口座開設で現金最大2万円を還元するプログラムや、資産運用連動で最大5万4500円相当に達する手厚いリワード設計が打ち出される一方、現場のユーザーからは「条件が複雑すぎる」「予定していた付与時期に届かない」といった戸惑いの声も聞こえてきます。
ネット上に飛び交う「もれなく全員もらえる」という甘い宣伝文句の裏には、エントリーの順序や厳格な取引判定といった落とし穴が潜んでいます。本稿では、同行の公式発表資料や現場取材データ、さらにSNS上に蓄積された膨大な生ログをもとに、現在実施されている施策の真価と、確実に満額を回収するための必須ルートを客観的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:単なる口座開設だけでなく、三菱UFJダイレクト新規登録やデビット決済、資産運用連携を積み上げることで最大5万4500円相当の還元枠が成立している。
- 要点2:特典付与には通常2〜4ヶ月程度のタイムラグが存在し、残高判定日の一時的な資金抜けやエントリー漏れによる「対象外判定」が多発している。
- 要点3:日常決済や給与受取口座を一本化できる層には極めて高い金銭的メリットがある一方、単発のポイント目当てでは手間と口座管理コストが見合わないリスクがある。
【2026年最新】三菱UFJ銀行キャンペーンの全体像と最大還元5万4500円の内訳
2026年に入り、三菱UFJ銀行キャンペーン現在実施中の施策ラインナップは、過去数年と比較しても極めて攻撃的な水準に達しています。大手行関係者への取材によると、リテール部門ではデジタル完結型口座の浸透と、2027年から始まる「こどもNISA(年間投資枠60万円・総枠600万円の未成年向け非課税制度)」に向けた先行顧客の囲い込みが至上命題となっています。その結果として組まれたのが、複数の取引を連動させた多面的なインセンティブ設計です。
なかでも利用者の耳目を集めているのが、三菱UFJ銀行キャンペーン最大還元として告知される「合計最大5万4500円相当」の大型パッケージです。この数字は単一のアクションで手に入るものではなく、日常決済から投資領域までを段階的にクリアすることで積み上がる構造になっています。
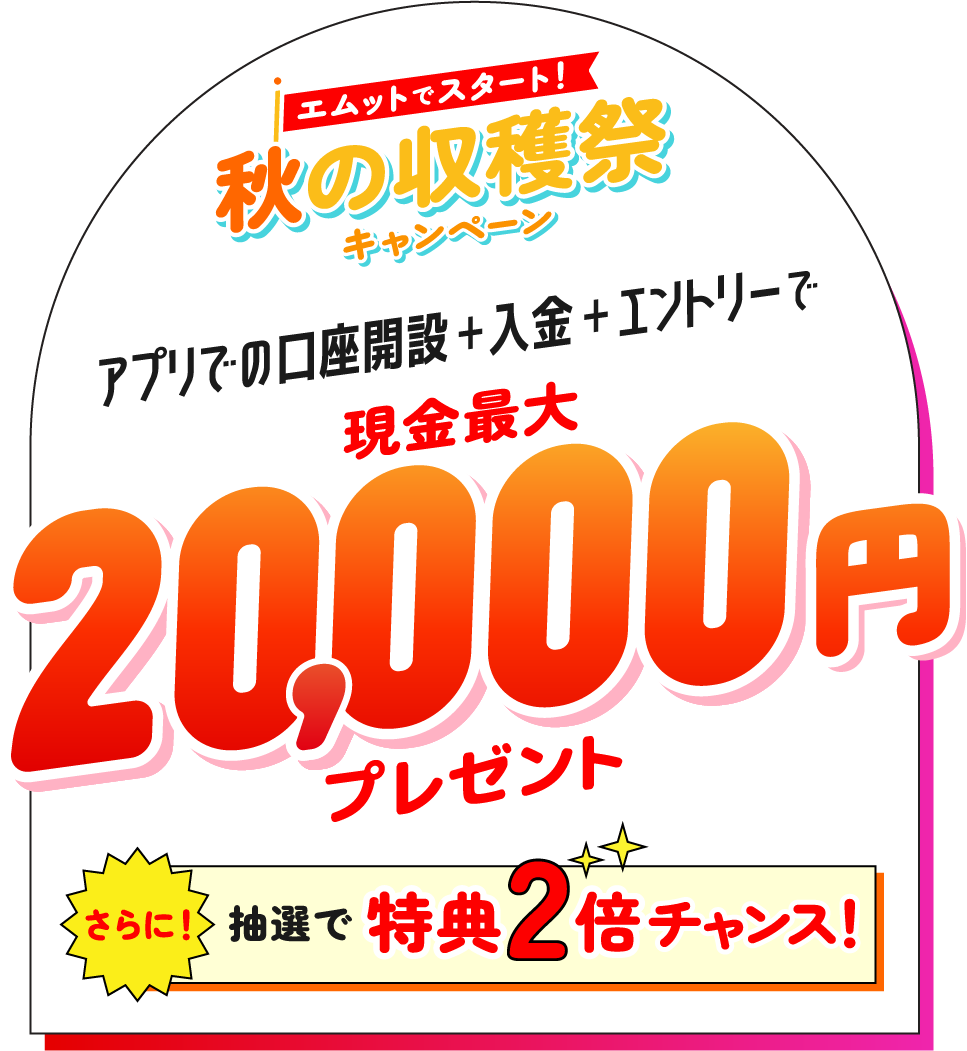
還元設計の核となるのは、スマート口座開設アプリを経由した「現金最大20,000円プレゼント」施策です。これに加え、三菱UFJデビットカード入会特典による利用額に応じたキャッシュバック、さらには「ウェルスナビ for 三菱UFJ銀行」の新規口座開設と運用開始に伴う運用スタート資金プレゼントキャンペーンなどが有機的に結合されています。
さらに既存顧客を巻き込む施策として注目されるのが、「口座紹介プラン抽選キャンペーン」です。家族や知人を紹介したユーザーの中から、抽選で1,000名に現金3万円が進呈されるという破壊力のある座組みが用意されており、SNS上での自発的な拡散を後押ししています。公式発表資料の細則を読み解くと、各プログラムは単独でも成立しますが、最大値の恩恵を引き出すにはアプリログインとスマート認証の完了が絶対条件として課されています。
三菱UFJ銀行キャンペーンで本当に得する人は誰?口座開設や定期預金の実態を徹底解剖
「自分はこのキャンペーンに参加して本当に得をするのか」という疑問に対し、損得の分水嶺は極めて明瞭です。結論から述べれば、今回の施策群で圧倒的な利回りをもぎ取れるのは、「新生活のスタートに伴いメインバンクの移行を検討している層」および「眠っている手元資金をメガバンクの信用力のもとで運用へシフトさせたい層」の2パターンに限られます。
春季に展開される三菱UFJ新生活応援キャンペーン詳細まとめを紐解くと、給与受取口座の新規指定と「三菱UFJダイレクト新規登録特典」をセットで達成することで、ハードルの低さに対して破格のリターンが得られる設定になっています。給与振込実績が確認された段階でキャッシュバック条件が満たされるため、就職や転職を機にメイン口座を切り替える社会人にとっては、リスクゼロで数万円相当の可処分所得を手に入れる絶好の好機となります。
一方、預金金利の面では三菱UFJ定期預金特別金利キャンペーンが随時展開されているものの、ネット専業銀行のような尖った高金利(年0.5〜0.8%超)を期待する層にとっては物足りなさが残る可能性があります。それでも、メガバンクならではの店舗網と破綻リスクの極小化を担保しつつ、通常金利の数倍の上乗せ金利と三菱UFJ銀行Pontaポイントプレゼントを複合的に受け取れる点は、リスクを極端に嫌う預金者にとって合理的な選択肢です。
逆に、すでに三菱UFJ銀行に口座を保有している既存利用者が、少額のポイントだけを目的に細かな取引条件を追いかけるのは推奨できません。条件達成のために不要なデビット決済を繰り返したり、使い慣れない投資一任勘定へ無理に資金を投じたりすれば、かえって本末転倒な手数料負担を招くことになります。
【データ比較】メガバンクと主要ネット銀行の最新キャンペーン水準一覧
客観的な優位性を測るため、三菱UFJ銀行と他行の施策内容を構造的に比較したデータが以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 新規口座開設の現金還元 | 最大20,000円(条件達成型) | 1,000〜3,000円前後 | メガバンクとしては異例の厚遇。給与振込等の達成難易度も標準的。 |
| 複合取引による最大還元 | 最大54,500円相当(投資・デビット合算) | 10,000〜20,000円相当 | フルコンプリートの難易度は高いが、資産形成を始める動機付けには十分。 |
| 口座紹介インセンティブ | 抽選1,000名に現金30,000円 | 1件あたり500〜1,000円(全員付与) | 確実性はないものの、当選時のインパクトが大きくSNS拡散力が極めて高い。 |
| 還元原資の付与形態 | 普通預金口座への現金直接入金 + Pontaポイント | 独自ポイントや使途制限付き残高 | 使い道が限定されない「現金振り込み」が主力である点は最強の強み。 |

【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上の掲示板やSNSを精査すると、三菱UFJ銀行キャンペーン評判とネットの反応は、歓喜と不満がはっきりと二極化しています。実際の利用者の声から、机上の計算では見えてこない現実が浮かび上がってきます。
肯定派の声として圧倒的に多いのは、現金の直接入金に対する安心感です。X(旧Twitter)上では「大手他社は使い勝手の悪い自社専用ポイントで濁すことが多いけれど、三菱UFJはきっちり預金残高に現金が振り込まれるから納得感がある」「デビットカードを日常のスーパーの買い物で数回使っただけで数千円戻ってきた」といった書き込みが目立ちます。普段使いのキャッシュレス決済と組み合わせることで、ストレスなく恩恵を享受できている実態が窺えます。
しかしその一方で、コミュニティサイトやQ&Aプラットフォームでは、落胆と苛立ちの声も散見されます。「10万円入金して放置していたのに、エントリーボタンを押し忘れて判定から漏れていた」「アプリのスマート認証の反映にタイムラグがあり、期日当日の手続きが弾かれた」といった悲痛な叫びです。メガバンクの厳格なセキュリティ基盤ゆえに、不正利用対策としての二重認証や生体認証登録が必須化されており、ITリテラシーに不安を抱えるユーザーが途中で脱落してしまうケースが後を絶ちません。
一般に知られていない盲点とネットの誤解|対象外の理由と付与時期
キャンペーンに参加したにもかかわらず「一円も振り込まれなかった」という事態に陥る最大の原因は、三菱UFJ口座開設キャンペーン条件の細部に潜む除外規定にあります。情報発信メディアの多くが最大金額ばかりを煽るなか、取材を通じて判明した三菱UFJ銀行キャンペーン対象外の理由は主に以下の4点に集約されます。
第1に、「過去に同一名義で口座を開設したことがある履歴の存在」です。現在使っていない古い休眠口座が実家に残っていたり、過去に解約手続きを取っていたりしても、銀行側の顧客マスターに記録が残っている場合は「新規口座開設」の対象外と判定されます。本人が忘れていても機械的に弾かれるため、申し込み前の名義確認は必須です。
第2に、「三菱UFJダイレクトへの初回ログイン完了とエントリーの前後関係」です。多くのユーザーが「口座を作れば自動適用される」と誤認していますが、大半の高額施策は専用ページからの明示的な事前・事後エントリーを義務付けています。口座が開設されただけで満足し、認証設定やエントリーを放置したまま判定期間を過ぎてしまう失注パターンが極めて多発しています。
そして第3が、利用者の関心が最も集中する「三菱UFJキャンペーンいつ付与」問題です。特典の付与時期は、条件を達成した翌日や翌週ではありません。原則として「条件判定期間が終了した翌月下旬〜翌々月下旬」に設定されており、申し込みから実際の入金までに2〜4ヶ月のタイムラグが発生します。この期間中に口座残高をゼロにしてしまったり、ダイレクトの登録を解除したりすると、権利が失効するトラップが仕組まれています。

【プロの結論】行動経済学から紐解く銀行キャンペーンの賢い活用法と見送るべき人の基準
現代の行動経済学の視点から観察すると、銀行が巨額の予算を投じて展開するキャンペーンは、人間の「現状維持バイアス(一度メイン口座を決めると変更を面倒に感じる心理)」と「アンカリング効果」を巧みに突いた長期戦略です。最初の数万円のインセンティブで口座を開設させ、給与振込やカード決済を紐付けさせることで、生涯にわたる手数料収益や預金滞留を確保する狙いがあります。
この力学を逆手にとり、消費者が真の経済合理性を勝ち取るための判断基準は極めてシンプルです。
【今すぐ申し込むべき人の条件】
・これから新社会人、転職、転居などで給与振込口座を新規に設定する必要がある人
・これまで地方銀行や信託銀行をメインにしており、全国のATM網や信頼性の高いメガバンク口座を1つ確保しておきたい人
・2027年こどもNISAやロボアドバイザー等、将来の資産形成の基盤をMUFGグループで一元管理したい人
【今回は見送るべき人の条件】
・すでに複数のメガバンクやネット銀行を使い分けており、管理口座をこれ以上増やしたくない人
・条件達成のための入出金管理や、数ヶ月後の付与確認作業を手間に感じる人
・一時的なポイント欲しさに、投資リスクのある金融商品へ無計画に資金を投じようとしている人
他人の推奨や派手な還元額に惑わされず、自身の生活導線に本当に必要なインフラであるかを見極めることこそが、デジタルマネー時代の賢明なリテラシーと言えます。
【三菱UFJ銀行キャンペーン】に関するよくある質問(FAQ)
Q1:キャンペーンの特典現金はいつ、どのように受け取れますか?
A1:特典の多くは、条件達成判定期間が終了した翌月下旬から翌々月下旬にかけて、新規開設した三菱UFJ銀行の普通預金口座へ直接現金で振り込まれます。通帳やアプリの入出金明細には所定のキャンペーン名称で記帳されます。付与時点で口座を解約している場合は受け取りが無効となるため注意してください。
Q2:過去に口座を持っていて解約した場合、新規口座開設キャンペーンの対象になりますか?
A2:原則として対象外となります。銀行側のシステムで名義・生年月日・電話番号などの履歴が照合されるため、解約後の再開設であっても「新規顧客」とはみなされません。ただし、デビットカードの単独キャンペーンなど、既存口座保有者でも別途エントリー可能な個別施策が開催されている場合があります。
Q3:Pontaポイントプレゼントを受け取るには何の手続きが必要ですか?
A3:三菱UFJダイレクトにログイン後、「ポイントサービス」の利用登録を行い、手持ちのPonta会員IDと口座を連携(au ID連携等)させる必要があります。連携が完了していない状態では、いくら条件を満たしてもポイントは積算されません。
まとめ:2026年の資産防衛戦略と後悔しない口座活用ステップ
金利ある世界への回帰が進むなか、大手銀行による顧客獲得競争はかつてない激しさを見せています。三菱UFJ銀行が展開する各種施策は、要件さえ正しくクリアすれば、間違いなく市場トップクラスの実質リターンをもたらす強力な選択肢です。
成功の鍵は、ただ一点、「付与条件の確認とエントリーを口座開設の当日に完結させること」に尽きます。手元のスマートフォンでアプリを立ち上げ、本人確認とダイレクト登録、そしてポイント連携までを一気通貫で済ませることが、取りこぼしを防ぐ唯一の防壁です。自らのライフスタイルと照らし合わせ、メガバンクの強固な基盤を賢く資産形成に役立ててください。 (出典: 三菱 ufj 銀行 キャンペーン(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
