ドル円為替推移の真相と急変の理由!2026年今後の見通し徹底検証
外国為替市場において、ドル円相場は歴史的な乱高下を記録し、日本経済や家計に甚大な影響を与え続けています。1ドル=100円前後で推移していたかつての安定期から一転、160円台への記録的な急騰、さらには政府・日銀による巨額の為替介入や日米金融政策の転換期を迎え、相場の潮目はかつてないほど複雑化しました。
日本経済新聞やYahoo!ファイナンスの時系列データ、世界経済のネタ帳が記録する長期為替推移チャートを見ても、過去数年間におけるドル円のボラティリティ(変動幅)は異例の水準です。本稿では、第一線の市場取材と金融データに基づき、急激な変動をもたらした構造要因を解剖するとともに、2026年の為替相場の針路を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ドル円が歴史的な乱高下を演じた主因は、日米の圧倒的な金利差推移に加え、日本の構造的な「デジタル赤字」や貿易赤字に伴う実需のドル買い圧力にある。
- 要点2:160円前後の防衛ラインで行われた政府・日銀の為替介入劇と、日銀の利上げ局面入り・米FRBの利下げ姿勢が市場心理を大きく揺さぶった。
- 要点3:2026年は日米金利差の緩やかな縮小が意識される一方、地政学リスクや構造的円売り需要により「一方的な円高回帰」は考えにくく、140円台〜155円台のレンジを軸にした神経質な展開が続く。
一体なぜここまで動いたのか?ドル円為替推移の真相と乱高下の決定的理由
「なぜここまで激しく為替が動いたのか」——多くの市場関係者や個人投資家が直面した疑問の背景には、単一の材料ではなく、幾重にも重なった金融・実体経済の地殻変動が存在します。最も直接的なトリガーとなったのは、歴史上まれに見る日米金利差推移の急拡大です。
世界的なインフレ高進に伴い、米連邦準備制度理事会(FRB)は異例のペースで利上げを実施し、政策金利を一気に5%超まで引き上げました。これに対し、日本銀行は長年にわたる大規模金融緩和を継続。ドルを保有して利息を得る「ドル買い・円売り」のキャリートレードが機関投資家からヘッジファンド、個人投資家に至るまで世界中で加速し、相場を一方向へと押し流しました。
しかし、為替相場最新ニュースのヘッドラインが報じる「金利差」だけでは、一時160円を超える水準まで急落した円安の全貌は説明できません。取材現場から見えてきたもう一つの決定的な理由は、日本の国際収支構造の劇的な変化です。
財務省の貿易・サービス収支統計を分析すると、エネルギー高に伴う輸入代金の支払いに加え、クラウドサービスや動画配信、ソフトウェア利用料の支払いに伴う「デジタル赤字」が年間5兆〜6兆円規模に達しています。これらの取引は為替レートの上下にかかわらず日常的に発生する実需の「円売り・ドル買い」であり、投機的な資金流出の底流で恒常的に円の価値を押し下げる構造的要因として機能しました。
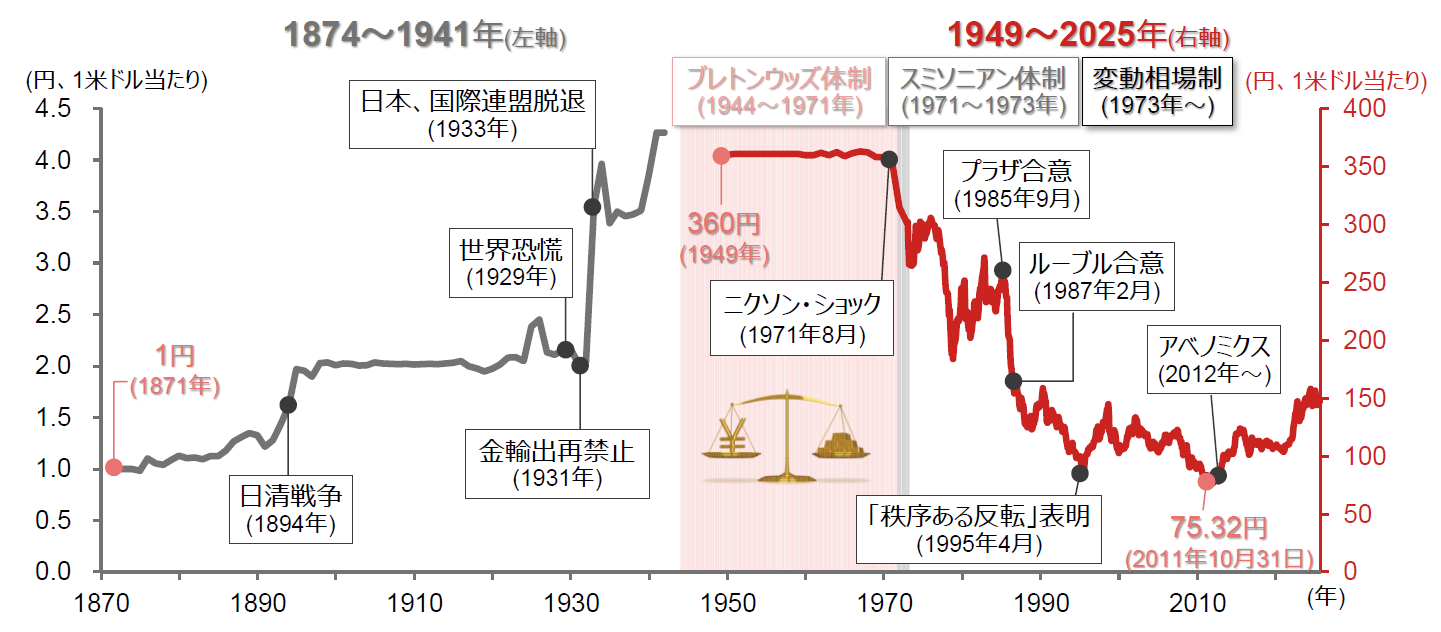
【データ徹底比較】ドル円為替推移過去10年と歴史的転換点の全貌
ドル円相場の本質を把握するには、短期的な値動きだけでなく、ドル円為替推移過去10年の長期的なサイクルを俯瞰することが欠かせません。世界経済のネタ帳や三菱UFJ銀行などの外国為替相場チャート表を振り返ると、相場は明確な4つのフェーズを経て現在に至っています。
| 期間・フェーズ | 為替レンジと主要データ | 市場環境・政策動向 | 編集部の見解・評価 |
|---|---|---|---|
| 2016年〜2020年 低ボラティリティ安定期 | 100円05銭〜118円66銭 (年平均108円台) | 日銀マイナス金利導入、米緩やかな利上げサイクルとコロナ禍初期の緊急利下げ | 世界的な低インフレ環境下で為替変動が極めて抑制されていた平穏な時代。 |
| 2021年〜2023年 インフレショックと急激な円安 | 102円59銭→151円94銭 (最大約50円の下落) | 米急ピッチ利上げ(0.25%→5.50%)、日銀のYCC(イールドカーブ・コントロール)堅持 | 金利差拡大を背景に投機的な円売りが席巻。1998年以来の24年ぶり為替介入が発動。 |
| 2024年 160円突破と史上最大規模の介入 | 140円25銭〜161円95銭 (38年ぶりの安値更新) | 日銀マイナス金利解除・7月追加利上げ、財務省による総額十数兆円規模の実弾介入 | ドル円最高値過去記録(昭和の1ドル360円時代等を除く変動相場制以降の実質的な円安ピーク)を更新後、急速な調整を経験。 |
| 2025年〜2026年 政策乖離の修正と新常態 | 140円台前半〜158円台半ば (日経実時間レート158円台示現等) | 日銀の段階的利上げ基調(政策金利0.5%〜0.75%超模索) vs 米中立金利模索 | 「金利差一本調子」の相場が終了。ボラティリティが構造的に高止まりする新たな均衡局面。 |
ドル円歴史的推移グラフを長期で眺めると明らかなように、過去10年の値動きは「穏やかなレンジ相場」から「年単位で数十円動くハイボラティリティ相場」へと劇的な地殻変動を遂げました。この変化は単なる通貨の価値変動にとどまらず、日本企業の輸出採算や国内物価の形成プロセスそのものを塗り替えています。
【実態検証】為替介入の現場と個人投資家のリアルな市場心理
東京市場のディーリングルームや個人投資家のコミュニティにおいて、相場の緊迫感が極限に達したのは2024年4月末から7月にかけての局面でした。ドル円リアルタイムチャート上で160円の節目を突破した瞬間、為替ディーラーたちの端末には異常な値動きが走りました。
政府・日銀による為替介入タイミングは、かつての事前通告的な手法から、流動性が薄い海外市場の祝日や深夜を突く「ステルス介入」へと進化しました。元財務官や市場参加者の手記・証言を総合すると、介入の現場では「投機筋のストップロス(逆指値注文)をいかに巻き込み、ショートカバーを誘発させるか」という綿密なアルゴリズム戦略が展開されていました。
一方、外為どっとコム為替レートなどのリテール口座を保有する個人投資家の間では、明暗が極端に分かれました。Yahoo!ファイナンス掲示板やSNSでは、次のような生々しい声が記録されています。
「スワップポイント狙いでロング(買い)を放置していたが、介入と日銀の利上げ発表が重なり、わずか数分で証拠金維持率が枯渇して強制ロスカットされた」「160円台で『もう止まらない』と高揚していたコミュニティが一瞬でお通夜状態になった」。
群衆心理が熱狂に傾いた極点で相場が急反転する現象は、まさに金融心理学が指摘する典型例です。公の場で日銀首脳が見せた「経済・物価情勢が見通し通り推移すれば引き続き金利を引き上げる」という強気の姿勢と、為替防衛への並々ならぬ政治的意志を甘く見ていたポジションが、一気に市場から一掃される結果となりました。

一般に知られていない盲点とネットの誤解|「金利差縮小=円高一直線」の罠
為替相場を巡る言説の中には、個人投資家が陥りやすい典型的な誤解がいくつか存在します。その代表例が「日銀が利上げを行い、FRBが利下げを行えば、日米金利差推移に連動して確実に1ドル120円や110円へ戻る」という短絡的な見通しです。
現実はそれほど単純ではありません。ネット上で流布する言説と、実際のプロ市場の分析には明確なギャップがあります。
第一の盲点は、名目金利差と実質金利差の乖離です。米国の政策金利が低下しても、米国のインフレ率が依然として底堅い場合、インフレ調整後の米実質金利は高水準を維持します。一方、日本でも賃金上昇と物価高が定着したことで、名目金利を引き上げても実質金利は依然として深いマイナス圏に留まります。実質金利の観点から見れば、円の投資妙味は依然として限定的であるという冷徹な計算が働きます。
第二の盲点は、企業の海外直接投資による「還流しない円売り」です。過去10年で日本企業の海外M&Aや現地工場の新設は爆発的に増加しました。かつてのように「海外で稼いだドルを円に換えて国内に持ち帰る(レパトリエーション)」動きは大幅に減少し、ドル建てのまま海外再投資に回されるケースが主流となっています。このため、相場の自律反発を支えるはずの「実需の円買い戻し」が構造的に細っているのです。
「金利差さえ見れば為替が分かる」という言説は、もはや現代の為替市場では通用しません。資本フローの構造変化を無視したポジション管理は、思わぬ痛手を被るリスクをはらんでいます。
2026年ドル円予測と今後の見通し|日銀利上げとFRB利下げの行方
市場の関心は、今後のマクロ経済動向がドル円相場をどの水準へ導くのかという一点に集まっています。2026年ドル円予測を組み立てる上で基軸となるのは、日銀政策金利利上げの到達点(ターミナルレート)と、FRB利下げ見通しの着地点の交錯です。
日銀は、長年続いた「デフレ脱却」から「賃金と物価の好循環」への移行を確認し、政策金利を緩やかに引き上げる軌道を維持しています。エコノミストコンセンサスでは、日銀の政策金利は0.75%〜1.00%程度の中立金利下限を目指すシナリオが有力視されています。
対する米国経済は、労働市場の軟化とインフレの落ち着きを見極めつつも、消費の粘り強さや生産性の向上を背景に「急激な不況を避けたソフトランディング」を模索しています。FRBの中立金利予想は3%台半ばから後半へと引き上げられており、リーマンショック後のような「ゼロ金利への回帰」は想定されていません。
これらの前提から導き出されるドル円今後の見通しは、以下のシナリオに集約されます。
【メインシナリオ:緩やかな円高・レンジ推移(確率60%)】
日米金利差はピーク時の約5.5%から2.5%〜3.0%前後まで縮小。これにより160円を超える極端な円安圧力は後退するものの、実需のドル需要に下支えされ、140円〜152円程度を中心とした広めのボックス圏で推移する展開。
【サブシナリオ1:地政学・米インフレ再燃によるドル高再加速(確率25%)】
米国の景気再加速や通商政策の変更、中東・アジア情勢の緊迫化に伴う原油高が直撃した場合。FRBの利下げが停止し、再び155円〜160円台を試すリスクシナリオ。
【サブシナリオ2:米リセッションと急速な円高巻き戻し(確率15%)】
高金利の累積効果により米雇用が急激に悪化し、FRBが大幅な緊急利下げを迫られた場合。世界的なリスクオフの円買いが加速し、一時的に130円台前半まで突入する展開。

為替変動要因まとめと市場との向き合い方
ここまで検証してきた多角的なデータを整理すると、為替レートを形成する力学は3つの主要因に集約されます。
一つ目は「金融政策と短期・長期の金利差」、二つ目は「国際収支やデジタル赤字に代表される実需フロー」、そして三つ目が「投機筋のポジション動向と市場心理」です。為替変動要因まとめとしてこれらを総合すると、2026年の為替相場は一方向のトレンドを追う時代から、イベントごとに上下に大きく振れる「乱高下のマネジメント」が問われる時代に入ったと言えます。
【プロの結論】投資行動心理学から紐解くリスク管理と向いている人・慎重になるべき人の判断基準
急激な為替相場の変動に直面した際、個人が最も陥りやすい心理的罠が「損失回避バイアス」と「アンカリング効果」です。「少し前まで160円だったから145円は割安に見える」「損切りしたくないから塩漬けにする」という感情的な判断は、資産形成において致命的な打撃をもたらします。
ボラティリティが高止まりする現在の為替環境において、ドル資産の保有やFX取引に対する向き不向きの判断基準を明確にしておく必要があります。
▼ 外貨建て運用・取引に向いている人
・数年〜十数年の長期スパンで積立投資を行い、時間分散によって為替リスクを平準化できる人
・「日本円のみを保有するリスク(通貨の単一集中リスク)」を理解し、資産防衛として外貨をポートフォリオに組み入れている人
・ドル円リアルタイムチャートを常時追わず、感情に左右されない明確な損切り・利確ルールを厳格に執行できる人
▼ 短期的な為替取引に慎重になるべき(おすすめできない)人
・レバレッジを高く設定し、日々の生活資金や近々使う予定のある資金で為替取引を行っている人
・「金利差があるからスワップ益で絶対に負けない」と信じ込み、相場反転による元本毀損リスクを計算していない人
・為替介入や突発的な金融政策の変更ニュースに対してパニックになり、衝動的な売買を繰り返してしまう人
ドル円の為替推移に関するよくある質問(FAQ)
Q1:ドル円の過去最高値(円安・円高)はいくらですか?
A1:固定相場制(1ドル=360円)の時代を除き、1973年の変動相場制移行後の最高値(最も円高)は、東日本大震災後の2011年10月31日に記録した75円32銭です。一方、直近数十年の最安値(最も円安)は、2024年7月に記録した161円95銭近傍で、これは1986年12月以来およそ38年ぶりの歴史的な円安水準でした。
Q2:日米金利差の縮小は、どの程度のタイムラグを伴って為替に反映されますか?
A2:為替市場は将来の金利動向を先取りして動くため、政策決定の「3カ月〜半年前」から織り込みが始まります。ただし、実体経済における貿易決済や企業のヘッジ取引など実需の動きは、金利差の変化から半年から1年程度遅れて現れる傾向があり、市場の期待と実需の綱引きによって複雑なタイムラグが生じます。
Q3:2026年に再び1ドル160円を超える急激な円安リスクはありますか?
A3:可能性はゼロではありませんが、ハードルは極めて高いと考えられます。日銀が段階的な利上げ姿勢を明確にしており、160円近傍には財務省の強力な為替介入警戒ラインが意識されているためです。ただし、米国のインフレが想定外に再燃してFRBが再利上げに追い込まれるような突発事態が発生した場合は、再度上値を試すリスクが警戒されます。
Q4:為替相場の急変を事前に察知するために見るべき重要指標は何ですか?
A4:最優先でチェックすべきは、米国の「CPI(消費者物価指数)」および「雇用統計」、そして日銀の「金融政策決定会合後の総裁会見」です。さらに、日米の10年物国債利回り(長期金利)の格差、シカゴ投機筋(IMM)の円売りポジション残高を定点観測することで、相場の反転シグナルを捉えやすくなります。
まとめ:激動の為替相場を乗り切るための羅針盤
ドル円為替推移の背後にあるのは、単なる投機的なマネーゲームではなく、日米両国の国力、インフレ環境、そして金融政策の根本的な変容です。「円安理由なぜ」を突き詰めれば、拡大した金利差のみならず、エネルギーやデジタル分野における日本の構造的なドル買い需要という揺るぎない現実が存在します。
2026年の為替相場において最も重要なのは、「円高になるか、円安になるか」の二者択一を予想することではありません。ボラティリティが存在することを前提に、資産の通貨配分を見直し、過度なレバレッジを避けた冷静なリスク管理を徹底することです。歴史的な推移データが教えてくれる教訓を羅針盤として、市場のノイズに惑わされない客観的な視点を保ち続けることが求められています。 (出典: 為替 推移 ドル 円(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
