日経平均とは?仕組みとTOPIXとの違い・2026年市場を動かす真相
毎日のニュース速報や情報番組で必ず耳にする「日経平均株価」。バブル崩壊後の長きにわたる停滞を抜け出し、歴史的な高値更新を経て2026年の今、新NISAをきっかけに投資を始めた個人層からも改めて熱い視線が注がれています。しかし、「そもそもなぜ日本の景気を表す代表指標が、たった225社の値動きだけで決まるのか」「自分の給料は上がらないのに、なぜ株価だけが連日跳ね上がるのか」という根源的な疑問を抱く人は決して少なくありません。
市場の表面的な数字に一喜一憂するだけでは、資産運用の本質や日本経済の深層は見えてきません。本稿では、日本を代表する経済指標である日経平均株価の知られざる算出構造から、TOPIX(東証株価指数)との決定的な乖離、一部の巨大銘柄が指数を歪めるカラクリ、そして2026年における最新の市場展望まで、兜町の第一線で取材を重ねてきた報道記者の視点で徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:日経平均は東証プライム上場の「代表的な225社」の株価をもとに算出される株価平均型指数であり、市場全体の時価総額を表すTOPIXとは根本的に性質が異なる。
- 要点2:計算式に「除数」を用いる特殊な構造上、株価水準が高い「値がさ株」数社の値動きに指数全体が大きく振り回される構造的歪みを抱えている。
- 要点3:2026年の市場環境では、単なる日本企業の業績のみならず、円相場、海外ヘッジファンドの先物主導売買、日銀の利上げ姿勢が指数形成の鍵を握る。
【基礎知識】今さら聞けない「日経平均とは」どんな指標?225社が選ばれる基準
日経平均株価(正式名称:日経平均株価、通称:日経225)とは、株式会社日本経済新聞社が算出・公表している日本経済新聞社株価指数の旗艦データです。その歴史は古く、1950年9月に東京証券取引所が旧ダウ・ジョーンズ式の手法で算出し始めたことに端を発し、1970年以降は日本経済新聞社が知的財産権を継承して現在に至ります。
日本国内には上場企業が約4,000社存在しますが、日経平均が採用対象とするのは東証プライム市場動向を牽引する銘柄群のうち、厳選された「225銘柄」に限定されます。ここで多くの初心者が「時価総額が大きい順に上から225社並べたもの」と誤解しがちですが、実態は大きく異なります。
選定の根拠となる日経225採用銘柄一覧は、日本経済新聞社が定める厳格な選定ルールに基づいています。基準は主に2点あり、東証プライム市場における「市場流動性(売買の活発さ)」と、産業構造の変化を偏りなく反映するための「セクター(業種)間のバランス」です。全上場企業を「技術」「金融」「消費」「素材」「資本財・その他」「運輸・公共」という6つのセクターに分類し、特定の産業が過大・過小にならないよう配分が調整されています。
さらに、経済環境の新陳代謝を取り込むため、毎年秋(必要に応じて春)に日経平均構成銘柄の定期入替が実施されます。成長が鈍化して取引量が減少した銘柄が除外され、時代の先端を走る成長企業が新たに組み入れられることで、指数そのものの活力が維持されているのです。

なぜ225社だけで日本経済が動くのか|意外と知らない算出の仕組みと「除数」の秘密
「たった225社で、なぜ日本経済全体の景況感が語れるのか」という問いに対する答えは、日経平均株価の仕組みと、その計算ロジックに隠されています。日経平均は、採用銘柄の株価を単純に225で割った「単純平均」ではありません。もし単純平均であれば、株式分割や併合、銘柄入替が行われた瞬間に、指数の連続性が断ち切られて急落や急騰を起こしてしまうからです。
これを防ぐために導入されているのが日経平均株価の計算方法の肝である「除数(Divisor)」という概念です。
基本となる計算式は極めてシンプルです。
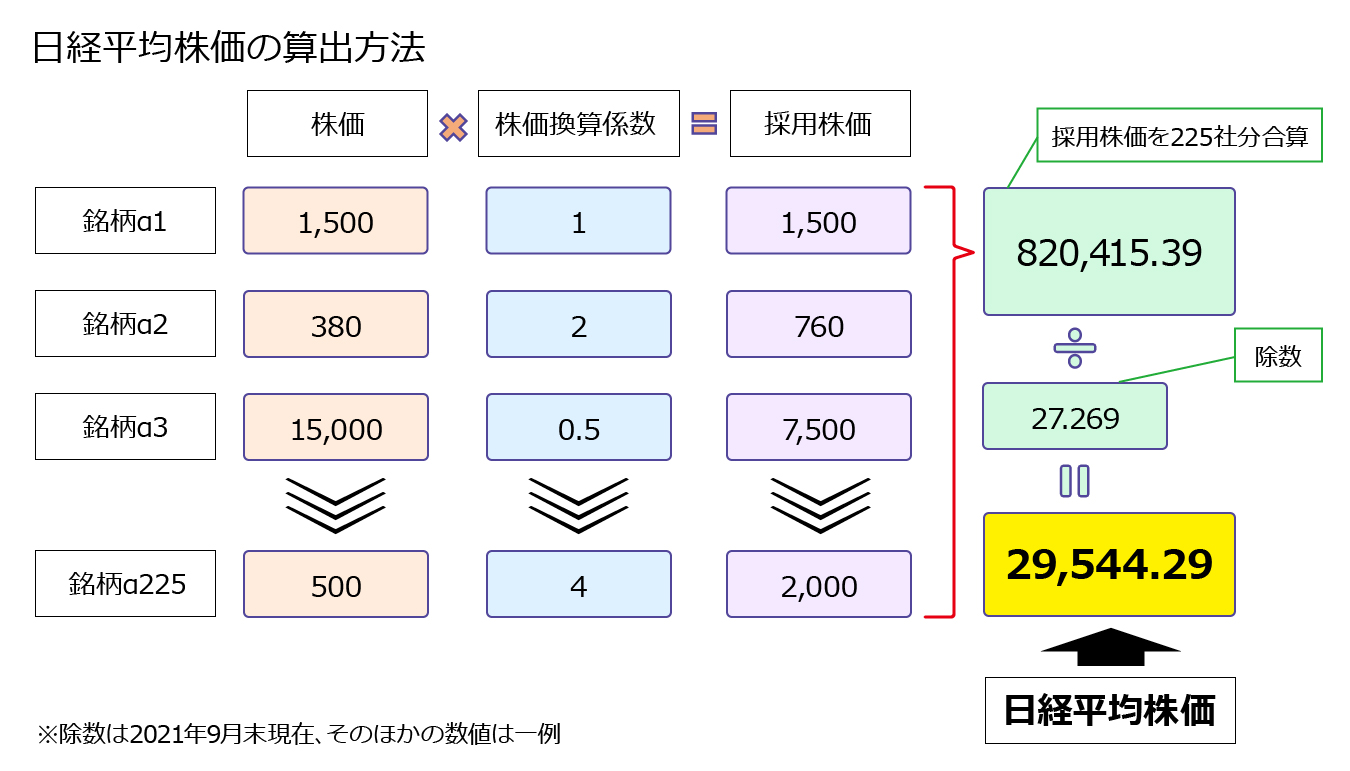
日経平均株価 = 採用225銘柄の「みなし株価」の合計 ÷ 除数
ここで重要なのが「みなし株価」です。各銘柄の額面制度の名残(旧50円額面など)を揃えるための換算係数を掛け合わせた株価を用います。そして、ある構成銘柄が1株を2株に分割して株価が半値になった場合、分子の合計値が急減しますが、その減少分を打ち消すように分母である「除数」を自動的に下方修正します。この除数の調整機能があるからこそ、日経平均は昭和の時代から現在まで、過去数十年間の価格連続性を一切途切れさせることなく比較できるのです。
しかし、この算出方法には最大の弱点が存在します。それが「株価そのものが高い銘柄(いわゆる値がさ株)」の影響を過剰に受けてしまうという構造です。企業の規模(時価総額)が小さくても、1株の価格が数万円する銘柄が数パーセント動くだけで、日経平均は百数十円も乱高下します。一方で、日本最大の時価総額を誇るトヨタ自動車のようなメガ企業であっても、1株あたりの株価水準が比較的抑えられている場合、日経平均に与える影響は限定的になります。「日本経済の体温計」と呼ばれながらも、実際には「特定の値がさハイテク・小売株の体温計」になりやすいという二面性を抱えているのが、この指数の本質です。
【徹底比較】日経平均とTOPIXの決定的な違い|市場の歪みと投資家が見るべき指標
日本の株式市場を語る上で、日経平均と並んで欠かせないのが「TOPIX(東証株価指数)」です。金融の現場では「日経平均だけを見ていては市場の全貌を見誤る」と口を揃えて指摘されます。両者の違いを理解することは、投資判断を誤らないための最低条件です。
両者の構造的な違いを、客観的なデータと特徴から比較整理したのが以下の表です。
| 項目 | 日経平均株価(日経225) | TOPIX(東証株価指数) | 編集部の見解・評価 |
|---|---|---|---|
| 指数の性質・算出方法 | 株価平均型(みなし株価の合計を除数で除算) | 時価総額加重平均型(浮動株ベースの時価総額合計) | 日経は値がさ株主導、TOPIXは巨大企業主導の動きを示す |
| 対象銘柄数 | 東証プライムから選定された225銘柄 | 東証市場の広範な銘柄(約1,700〜2,000社) | 分散性と日本経済全体の網羅性ではTOPIXが圧倒的に勝る |
| 個別銘柄の影響度 | 上位数社(ファストリ・半導体等)で全体の20〜30%超 | トヨタ等上位1社でも影響度は数%程度に分散 | 日経平均は特定数社の業績ニュースで極端に歪みやすい |
| 主な活用者・連動資産 | 個人投資家、ニュース報道、短期先物トレーダー | GPIF(年金積立金)等の公的年金、機関投資家 | プロの運用成績評価基準(ベンチマーク)はTOPIXが主流 |
日経平均とTOPIXの違いを把握すると、プロの機関投資家がなぜTOPIXを運用の主軸に据えるのかが明快になります。日本国民の年金を運用するGPIF(年金積立金管理運用独立行政法人)などは、特定の数社に資産が偏るリスクを避けるため、TOPIXを主要ベンチマークとして採用しています。一方で、テレビやネットニュースが日経平均を多用するのは、「1株数万円」という直感的な金額表示が一般視聴者に伝わりやすく、半世紀以上の認知度があるからです。
【歪みの真相】寄与度ランキングとファーストリテイリング影響度の光と影
日経平均を理解する上で避けて通れないのが、「寄与度」という概念です。寄与度とは、日経平均が前日比で何円上がった(あるいは下がった)かのうち、その銘柄が何円分を占めているかを示す指標です。
証券会社のディーリングルームでモニターを見つめるプロのトレーダーたちは、まず日経平均寄与度ランキングの端末画面を確認します。日経平均が300円上昇している局面でも、構成銘柄の8割が値下がりし、上位数社だけで350円分を押し上げている「歪んだ上昇」が日常茶飯事だからです。
その代表格が、「ユニクロ」を展開するファーストリテイリングです。ファーストリテイリング影響度は長年にわたり日経平均の象徴的な論点となってきました。同社株のウェイトは単独で一時10%前後に達し、同社の決算発表翌日に株価が数%動くだけで、日経平均全体が100円〜200円単位で乱高下する現象が頻発しました。これに東京エレクトロンやアドバンテストといった半導体関連の超大型値がさ株を加えると、上位数社だけで指数の3割近い浮沈を決定づけてしまう計算になります。
こうした構造的歪みを是正するため、日本経済新聞社は定期見直しにおいて「ウェイト上限キャップ(構成比率の上限規制)」を段階的に導入するルール改定を行いました。しかし依然として、世界のハイテク市場の動向や消費関連の一角がくしゃみをすれば、日経平均全体が高熱を出すという構造そのものは解消されていません。
さらに、この歪みを加速させるのが日経225先物取引の仕組みです。日経平均は現物株だけでなく、大阪取引所やシンガポール(SGX)、シカゴ(CME)で24時間近く先物取引が行われています。世界中のヘッジファンドが、マクロ経済のイベントに際してこの日経225先物を大量に売り買いし、その裁定取引(アービトラージ)を通じて現物株が売買される結果、日経平均株価リアルタイム推移が秒単位で激しく揺さぶられるのです。
歴代最高値更新の理由と市場の現在地|ネットの誤解と「実感なき株高」の社会病理
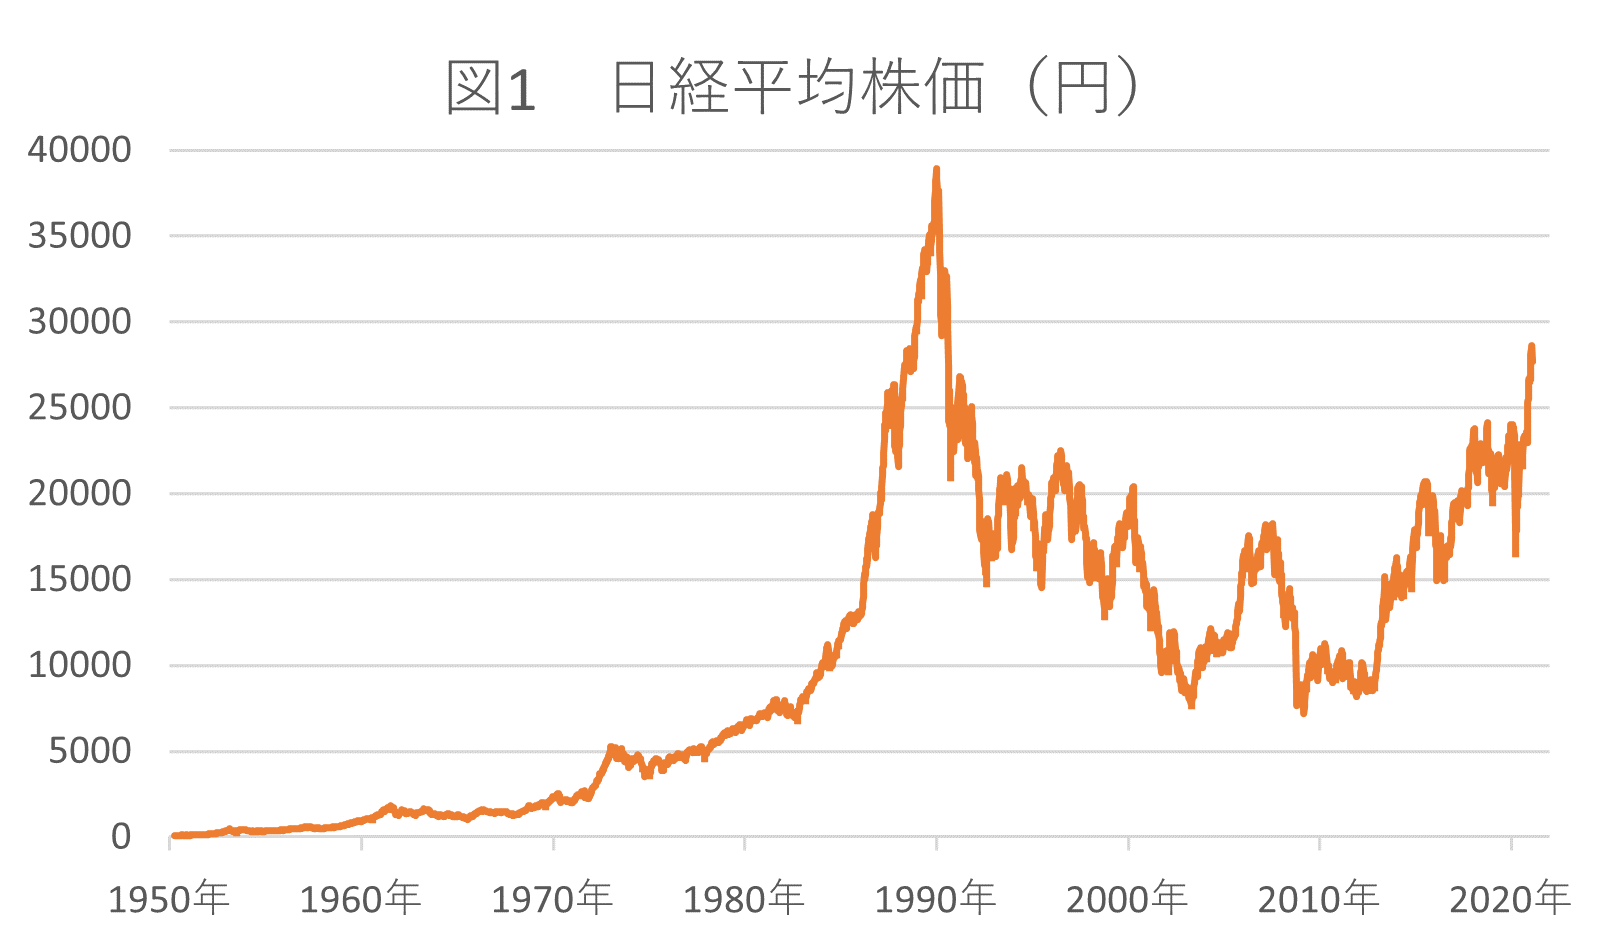
2024年に日経平均は1989年末につけた3万8,915円というバブル期の歴史的高値を34年ぶりに塗り替え、4万円の大台を突破しました。以降、調整と上昇を繰り返しながら2026年の現在地に至りますが、ここで多くの生活者が抱いたのは「なぜ賃金や実質生活が豊かになっていないのに、株価だけが史上最高値を更新するのか」という強い違和感でした。
SNS上では「海外資本による買い煽りだ」「実体経済を無視したバブルの再来」といった言説が飛び交いましたが、日経平均最高値更新の理由を紐解くと、1989年のバブル期とは全く異なる冷徹な企業構造の変革が浮かび上がります。
第1の要因は、東京証券取引所主導による「PBR(株価純資産倍率)1倍割れ是正要請」に端を発した、徹底的なコーポレートガバナンス改革です。日本企業は長年、現金を内部留保として溜め込み、資本効率が悪いと海外投資家から敬遠されていました。しかし東証の強烈なプレッシャーを機に、自社株買いや増配といった株主還元を急拡大させ、稼ぐ力を示すROE(自己資本利益率)の改善に本腰を入れました。
第2の要因は、歴史的な円安基調とインフレへの構造転換です。海外売上比率の高い日経225採用のグローバル製造業にとって、円安は本業の海外利益を円換算で劇的に押し上げるボーナスステージとなりました。さらに、30年続いたデフレが終焉し、企業が価格転嫁を進めて利益率を確保できる体質へ移行したことが、名目ベースの企業利益を過去最高水準へと押し上げたのです。
「株価が上がっても生活が豊かにならない」と感じるのは、日経平均が「日本国内に暮らす個人の生活水準」ではなく、「グローバル市場で外貨を稼ぐトップ企業225社の収益力」を映し出す鏡だからに他なりません。資産を持つ層と持たざる層の格差拡大、そしてインフレによる実質賃金の目減りという社会課題が横たわる中で、指数だけが別次元の強さを見せるという二重構造が定着しています。
【実態検証】市場関係者の証言と現場目線で見えたリアル
兜町の老舗証券会社で40年近く市場と対峙してきたベテラン株式ストラテジストは、取材に対して次のように現場の空気感を吐露しています。
「昭和のバブル期は、街の不動産屋からタクシーの運転手まで全員が財テクに熱狂し、株価の熱気が銀座のネオンに直結していました。しかし今の市場は極めて静かです。日経平均が最高値を更新しても、注文を出している主役の7割はロンドンやニューヨークに拠点を置く外国人投資家とアルゴリズムプログラム。国内の個人投資家は、オルカン(全世界株式)やS&P500の投信を淡々と積み立てる一方、日経平均そのものを買っている実感が薄いのです」
この証言が物語る通り、現代の日経平均は「日本人が熱狂する投資先」というよりも、「世界の巨大マネーがアジア市場へのリスク配分を調整するための流動性プール」としての性格を色濃くしています。ネット掲示板やSNSでは「日経が暴落したから日本の終わりだ」「急騰したから景気回復だ」といった極端な反応が散見されますが、市場関係者の冷徹な視線は、海外金利の推移と為替のボラティリティ、半導体サイクルの転換点だけに注がれています。
【2026年最新予想】日経平均の行方とプロが見定める「向き不向き」の判断基準
金利のある世界が完全に定着した2026年、日本経済と日経平均は新たな試練と選別の局面を迎えています。日経平均株価2026年最新予想を立てる上で、金融アナリストたちの見解が一致しているのは、「指数の二極化」です。
日銀によるマイナス金利解除から追加利上げへのステップが進んだことで、長年恩恵を受けてきた過度な円安メリットは一巡しました。これに伴い、今後は「円安頼みでかさ上げされてきた輸出銘柄」が選別され、実力で価格支配力(プライシングパワー)を持ち、国内の賃上げとDX需要を確実に取り込める企業だけが評価される相場へと移行しています。2026年の市場は、一本調子の上昇ではなく、急激なボラティリティを伴うレンジ形成が予測されています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
日経平均を対象とした投資信託やETF(上場投資信託)、あるいは個別銘柄への投資を検討するにあたり、投資家自身の投資スタンスに応じた明確な適性判断が求められます。
▼日経平均連動型の商品が向いている人
- 市場のボラティリティを活かした機動的な売買を行いたい人:値がさ株の振れ幅が大きく、ニュースに対する値動きの初動が極めて早いため、スイングトレードや数ヶ月単位のトレンドフォローに適しています。
- 流動性と情報アクセスの容易さを最優先する人:テレビやWebメディアで毎分刻みの情報が手に入り、関連する先物やレバレッジ型ETFの売買代金が桁違いに厚いため、約定力にストレスがありません。
- 日本の半導体・先端部材・グローバル流通の強さに賭けたい人:指数の構成比率がこれら成長セクターに大きく傾斜しているため、実質的に日本のエース級セクターへの集中投資効果が得られます。
▼日経平均への投資に慎重になるべき人(避けるべき人)
- 日本経済全体の平均的な成長へ長期・分散投資したい人:225銘柄という限られた母数に加え、一部の値がさ株に資産の大半を依存する構造は、教科書的な「インデックス分散投資」の理念とは乖離しています。この場合はTOPIX連動型投信が選択肢となります。
- 日々の株価の急変動に精神的なストレスを感じる人:海外ヘッジファンドの先物仕掛けや、米ハイテク株の夜間急落をモロに受けて翌朝窓を開けて乱高下するため、安定的な資産防衛には不向きです。
- 新NISAで20年〜30年の完全放置型積立を志向する初心者:特定の業種バランスに歪みがある指数に全資産を預けるのではなく、オルカンや米国広範指数など、世界全体の資本配分に準拠したアセットをコア(中核)に据えるべきです。
【日経平均とは】に関するよくある質問(FAQ)
Q1:日経平均株価が上がると、なぜ私たちの給料や生活はすぐ豊かにならないのですか?
A1:日経平均は「日本国内の景気」ではなく、「グローバルに展開する東証プライムの代表225社の企業価値」を反映しているからです。現在の日本企業は売上や利益の多くを海外市場で稼いでおり、円安による企業利益の急増が国内の基本給に反映されるまでには大幅なタイムラグが生じます。また、企業が稼いだ利益が設備投資や株主還元(配当・自社株買い)に優先配分される構造も、生活実感との乖離を生む大きな要因です。
Q2:日経225の銘柄はどのように決まり、どのタイミングで入れ替わりますか?
A2:日本経済新聞社が「市場流動性(取引の活発さ)」と「業種間のバランス」を総合的に審査して選定します。定期見直しは年に1回、秋(10月初旬)に実施されるのが通例(必要に応じて春の見直しもあり)です。業績不振や取引減少、経営統合・上場廃止などによって除外基準に抵触した企業が外され、産業構造の変化を代表する成長企業が新規採用されます。
Q3:新NISAで日本の株式インデックスに投資する場合、日経平均とTOPIXはどちらを選ぶべきですか?
A3:目的によって明確に分かれます。ハイテクや輸出型グローバル大手企業の高い成長性と値動きの大きさを狙い、短期〜中期で利益を狙うのであれば「日経平均」が適しています。一方で、10年〜20年以上の長期スパンで日本経済全体に広く分散し、特定数社の極端な乱高下リスクを避けたいのであれば、約2,000銘柄を網羅する「TOPIX」連動型のインデックスファンドを選ぶのが定石とされています。
まとめ:数値の裏にある「構造」を見抜き、冷静な資産防衛を
日経平均株価とは、単なる「日本の景気を示すバロメーター」という一面的な言葉では片付けられない、歴史と計算構造の妙が詰まった経済指標です。わずか225社、それも一部の値がさ株が全体の行方を左右するという歪みを抱えながらも、その圧倒的な流動性と歴史的な連続性ゆえに、国内外の巨額マネーを引き寄せる絶対的な引力を持っています。
毎日のニュースで報道される「〇〇円高」「史上最高値」というヘッドラインに惑わされてはなりません。数値が動いたとき、どのセクターが買われ、どの値がさ株が指数を牽引し、為替や先物市場で何が起きていたのか――その「中身の構造」を読み解く視点を持つことこそが、激動の2026年以降の金融市場を生き抜き、自らの大切な資産を守り抜くための第一歩となります。 (出典: 日経 平均 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
