第一稀元素化学工業の将来性は危ない?世界首位の逆襲と全固体電池の勝算
東証プライム市場に上場し、ジルコニウム化合物で世界トップクラスのシェアを誇る第一稀元素化学工業(4082)。素材産業の要として確固たる地位を築いてきた同社ですが、ネット上の検索窓には「潰れる」「危ない」といった不穏なサジェストワードが散見されます。基幹事業である自動車の排ガス浄化触媒が「脱内燃機関・EVシフト」の波に直面する中、市場からは事業継続性に対する懸念と次世代素材への期待が交錯しています。
同社は現在、単なる既存事業の延命にとどまらず、ハイブリッド車(HV)需要の底堅さ、全固体電池向け電解質材料、さらには最先端半導体向けハフニウムの量産化といった構造改革を急ピッチで進めています。本稿では、最新の決算データや現場取材、中長期の成長シナリオを多角的に検証し、第一稀元素化学工業の将来性と事業の実態を明らかにしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:「潰れる噂」の主因は自動車減産や原料市況変動による一時的な業績下振れであり、強固な自己資本比率と高い技術力から財務破綻の危機は極めて低い。
- 要点2:主力の排ガス浄化触媒向けジルコニウム化合物は世界シェア約5割を掌握しており、世界的なHV見直しとベトナム新工場の稼働が強力な下支えとなっている。
- 要点3:全固体電池材料や半導体向け高純度ハフニウムなど、長期経営計画「DK-One Next」が掲げる次世代領域へのシフトが中長期の株価と企業価値を左右する。
【真相解明】第一稀元素化学工業に「潰れる噂」が出た背景と最新の業績推移
第一稀元素化学工業を取り巻く言説の中で、投資家や求職者を不安にさせているのが「第一稀元素化学工業 潰れる 噂」の出所です。帝国データバンク等の信用調査や公式決算資料を紐解くと、倒産リスクを示すシグナルは一切見当たりません。にもかかわらず、なぜこのような極端な憶測が広がったのでしょうか。
最大の要因は、近年の第一稀元素化学工業の業績推移に見られる収益のボラティリティ(変動性)にあります。同社の主力製品であるジルコニウム化合物は、主原料であるジルコンサンドの国際市況価格や海上運賃、為替レートの激しい変動をダイレクトに受けます。加えて、2020年代前半に生じた世界的な半導体不足に伴う自動車減産、さらに急激なEVシフト論争が巻き起こった局面で、内燃機関向け部材の先行き不安が過度に煽られた経緯がありました。
原材料高騰を製品価格へ転嫁するまでのタイムラグによって一時的に営業利益が急減した四半期決算が発表されると、ネット掲示板やSNS上で「このままEVが普及すれば事業が立ち行かなくなるのではないか」という悲観論が独り歩きしました。しかし、同社の自己資本比率は約60%から70%前後の高水準を維持しており、実質無借金経営に近い健全なバランスシートを有しています。構造的な赤字垂れ流しによる経営破綻とは無縁であり、市況サイクルに起因する一時的な業績調整が「倒産説」へと誇張されて伝播したというのが事実に即した見解です。

ジルコニウム化合物の将来性と世界シェア|排ガス浄化触媒から次世代領域へ
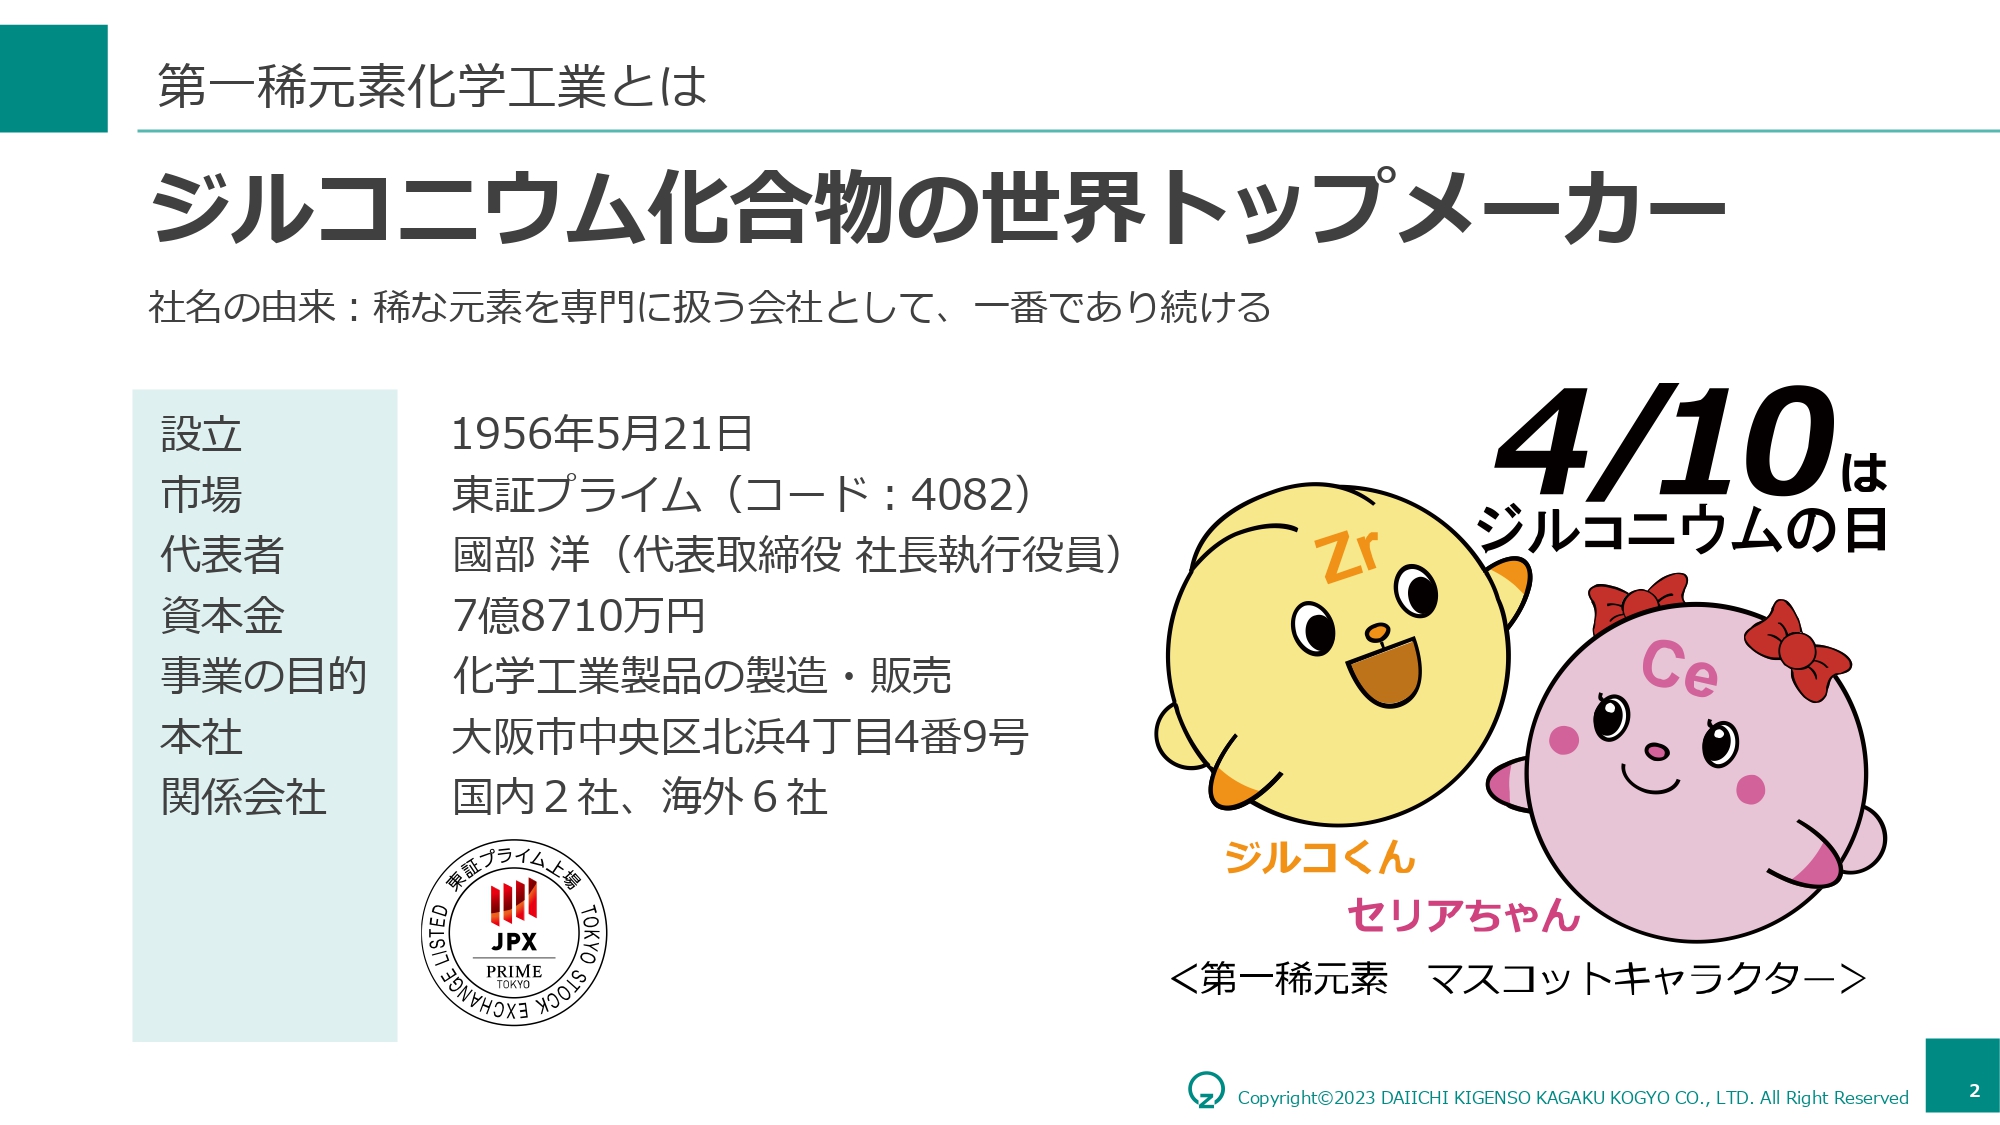
同社の根幹を支える強みは、何と言っても圧倒的な第一稀元素化学工業のジルコニウム世界シェアです。ジルコニウム化合物分野において同社は世界シェアの約半数を握るグローバルニッチトップであり、なかでも第一稀元素化学工業の排ガス浄化触媒用材料は、世界中の主要自動車メーカーが採用する事実上のデファクトスタンダードとして君臨しています。
触媒材料としてのジルコニアは、排ガス中の有害物質(炭化水素、一酸化炭素、窒素酸化物)を無害化する貴金属(プラチナやパラジウムなど)の活性を極限まで引き出し、耐熱性を保つための「助触媒」として不可欠です。市場では「完全EV化によって排ガス触媒需要は消滅する」と危惧されていましたが、現実のグローバル市場では充電インフラ不足やコスト高からEV普及ペースが鈍化。代わってトヨタ自動車をはじめとするハイブリッド車(HV)やプラグインハイブリッド車(PHEV)の需要が急拡大しています。
HVやPHEVは内燃機関を搭載しているため、排ガス浄化触媒の搭載量は純ガソリン車と同等、あるいは精密な温度管理が求められる分だけ高性能な触媒用ジルコニウムが必要とされます。さらに、同社は生産コスト競争力と供給体制を強化するため、ベトナム新工場の本格稼働を推進してきました。新興国を中心とする排ガス規制強化の流れも後押しし、短期・中期におけるジルコニウム化合物の将来性は、市場の悲観論を覆して底堅い需要が続いています。
【成長ドライバー検証】全固体電池と半導体向けハフニウムが拓く新境地
排ガス触媒の需要が底堅いとはいえ、2030年代以降を見据えれば脱内燃機関のトレンド自体が完全に消え去るわけではありません。そこで注目を集めているのが、同社が培ってきたナノレベルの高純度精製・合成技術を応用した新素材展開です。その筆頭が第一稀元素化学工業の全固体電池向け素材開発です。
次世代バッテリーの最有力候補である全固体電池において、高いイオン伝導性と大気安定性を両立する「酸化物系電解質」の基幹材料としてジルコニウムが重要な役割を担います。同社は長年蓄積した結晶構造制御技術を駆使し、有力電池メーカーや車載サプライヤーと共同開発を活発化させています。次世代EVの市場投入が本格化するフェーズにおいて、車載電池素材の供給元としてサプライチェーンの要所を握る可能性を秘めています。
さらに、株式市場で大きなカタリスト(株価材料)となっているのが、ジルコニウムの副産物として得られる「ハフニウム」の高純度分離・精製技術の確立です。ハフニウムは最先端半導体のゲート絶縁膜(High-k材料)や次世代強誘電体メモリ材料として極めて重要ですが、精製難易度が非常に高く、中国やロシアなどの海外供給網に依存してきた経緯があります。同社が国内で安定的な製造プロセスを確立したことは、経済安全保障の観点からも極めて価値が高く、半導体関連銘柄としての新たな評価軸を獲得しつつあります。

【データ比較】第一稀元素化学工業の財務健全性と配当金推移・株価指標の分析
投資家目線において、同社の現状と将来価値を客観的な指標で比較することは欠かせません。以下は、同社の主要経営指標および競合する化学素材メーカーとの水準比較です。
| 分析項目 | 第一稀元素化学工業(4082)の現況データ | 化学セクター・東証プライム平均基準 | 編集部の見解・評価 |
|---|---|---|---|
| 世界シェア | ジルコニウム化合物全体:約50% 排ガス浄化触媒向け:世界首位独走 | ニッチトップ企業平均:20〜30%前後 | 顧客に対する強烈な価格交渉力と参入障壁を誇る最大の強み。 |
| 自己資本比率 | 約65%〜70%水準で推移 | 化学業界平均:約50%〜55% | 極めて強固。「潰れる」というネットの噂を真っ向から否定する鉄壁の財務。 |
| 配当金推移・利回り | 配当性向30%以上を目安に安定的推移(利回り3%前後〜) | 東証プライム全銘柄平均利回り:約2.2%〜2.5% | 業績連動はあるものの、株主還元姿勢は堅実でインカムゲイン需要にも適格。 |
| 中長期経営計画 | 10年計画「DK-One Next」(2032年3月期目標) 新規分野売上比率の拡大 | 一般的な中期計画(3〜5年単位) | 脱・自動車依存を掲げ、SOFC・半導体・電池素材への多角化を明確化。 |
同社のバランスシートと第一稀元素化学工業の配当金推移を見ると、景気循環株特有の一時的な利益減少局面でも、株主還元を極端に削減せず安定的な配当維持に努めてきた実績があります。第一稀元素化学工業の株価の今後を占う上では、PBR(株価純資産倍率)1倍割れの是正要請や、ハフニウム事業の収益寄与が本格化するタイミングでの再評価シナリオが有力視されています。
一般に知られていない事業ポートフォリオの盲点と「強み・弱み」
第一稀元素化学工業の真の姿を掴むには、同社の多面的な第一稀元素化学工業の強みと弱みを冷静に整理しておく必要があります。
【最大の強み:高純度制御技術と寡占的ポジション】
1956年の創業以来磨き上げてきた湿式精製技術と粒子径のナノレベル制御は、他社が一朝一夕に模倣できるものではありません。触媒用途だけでなく、歯科材料(ジルコニアセラミックス)、スマートフォンの基板材料、光通信用フェルール、固体酸化物形燃料電池(SOFC)用電解質など、産業の根幹を支える無数のアプリケーションに供給されています。顧客企業ごとのカスタマイズ要求に応える「すり合わせ技術」が、巨大な参入障壁として機能しています。
【抱える弱み:特定分野への依存と原材料カントリーリスク】
一方で、同社の弱みは売上高の多くが依然として自動車関連需要に連動している点にあります。世界的な自動車販売台数の増減が業績に直結しやすく、収益の波が大きくなりがちです。また、ジルコニウムやレアアースの主原料鉱石はアフリカ、豪州、アジアなどに偏在しており、地政学リスクや鉱山側の価格改定圧力を受けやすい構造的課題があります。第一稀元素化学工業の中期経営計画「DK-One Next」では、この自動車依存体質からの脱却と、ベトナム拠点を軸とした原料調達・製造プロセスの多重化が最重要テーマとして掲げられています。
【実態検証】年収・評判と就職難易度|現場社員の声から見えた組織のリアル
将来性を測る指標として、企業の内側で働く従業員のエンゲージメントや労働環境も見逃せません。就職・転職市場における第一稀元素化学工業の年収と評判、そして選考の実態はどうなっているのでしょうか。
有価証券報告書の公表データによると、同社の平均年間給与は概ね650万円〜700万円前後を推移しています。関西(大阪市中央区本社)に本拠を置くBtoB化学メーカーとしては手厚い水準であり、各種手当や福利厚生、退職金制度を含めた実質的な待遇満足度は総じて高い傾向にあります。
OpenWorkや転職会議等の口コミサイトに寄せられた社員・元社員の証言を精査すると、以下のような組織風土が浮かび上がってきます:
- 研究開発職の声:「ジルコニウムというニッチな特定元素において世界をリードしている自負がある。学会発表や顧客との直接対話の機会が多く、技術者としての成長実感が大きい。」
- 製造・現場職の声:「ベトナム工場の立ち上げなど海外展開が活発化しており、若手でも海外駐在やプロジェクトを任されるチャンスがある。一方で、操業体制の効率化が急務。」
- 営業・管理部門の声:「派手な企業文化ではなく、堅実で真面目な人が多い。ワークライフバランスは比較的整っており、有給取得率は高水準。」
なお、第一稀元素化学工業の就職難易度については、「理系の化学・材料専攻の学生にとっては高倍率の隠れ優良企業」と位置づけられます。知名度はBtoCの大手消費財メーカーほど高くないものの、大学研究室や高専からの推薦ルート、素材系に強い就活生が集中するため、特にR&D(研究開発職)の採用倍率は決して低くありません。実直に技術を追求できる職場環境が評価されている一方で、急激な変革よりも着実な前進を重んじる「老舗メーカー的空気」が残っている点には留意すべきでしょう。
【プロの結論】投資・就職で「おすすめできる人」と「慎重になるべき人」の判断基準
産業構造の転換期にある第一稀元素化学工業と向き合う際、投資家や求職者は自身の価値観やリスク許容度と照らし合わせる必要があります。ジャーナリスティックな視点から導き出した判断基準は以下の通りです。
おすすめできる人・向いている人の条件
- 中長期の資産形成を目指すバリュー投資家:一時的な業績調整や市況軟化で株価が売られた局面を好機と捉え、全固体電池やハフニウムの実用化、PBR改善の果実をじっくり待てる人。
- 技術の深掘りに情熱を注げる理系エンジニア:ニッチな素材分野で世界一のシェアを持つ環境で、基礎研究から顧客実証まで一気通貫で携わりたい人。
- 堅実な財務基盤とワークライフバランスを重視する求職者:倒産リスクが極めて低く、腰を据えて長く安定したキャリアを築きたい人。
おすすめできない人・慎重になるべき人の条件
- 短期的な値幅取りを狙うモメンタム投資家:素材開発や車載採用には数年単位のリードタイムが必要であり、四半期ごとの原材料市況や為替で利益がブレることに耐えられない人。
- 年功序列を嫌い、急進的なスピード昇進を望むビジネスパーソン:BtoB素材産業特有の着実な意思決定プロセスを「スピード感の欠如」と感じてしまう人。
- EV完全一本化の未来を無条件に信じる人:HVや内燃機関の共存シナリオを信じられず、排ガス浄化触媒事業の存在そのものに強い不安を感じてしまう人。
【第一稀元素化学工業の将来性】に関するよくある質問(FAQ)
Q1:EVシフトが加速すると排ガス浄化触媒の需要が激減して将来性は危ういですか?
A1:短期的・中期的に直ちに事業が失われるリスクは極めて限定的です。世界市場では純粋なEVのみならず、HVやPHEVの需要が旺盛であり、これらには依然として触媒用ジルコニウムが不可欠です。また、同社は排ガス触媒一本足打法からの脱却を図るため、全固体電池材料や半導体向けハフニウム、燃料電池(SOFC)用材料の比率を高める構造改革を着実に進行させています。
Q2:長期経営計画「DK-One Next」ではどのような目標を掲げていますか?
A2:2023年3月期から2032年3月期までの10年間を対象とした長期ビジョンであり、環境・エネルギー・電子材料分野を中心とした新規事業の売上拡大を掲げています。既存の排ガス触媒で稼ぎ出したキャッシュを次世代領域に重点投資し、自動車市況の波に左右されにくい多面的な事業ポートフォリオを構築することを目指しています。
Q3:株式投資の対象として、配当や株主還元の安定感はどう評価できますか?
A3:同社は自己資本比率が6割を超える実質無借金型の盤石な財務を有しており、配当性向30%程度を基本方針としています。素材市況の波により一時的な減益となる年度でも、大幅な無配転落などの極端な還元縮小を避ける傾向があります。安定配当を受け取りながら、次世代材料(ハフニウム・電池素材)の成長余地を狙う中長期投資に適した特性を持っています。
まとめ:ジルコニウム世界首位が挑む「脱・自動車依存」の現在地
第一稀元素化学工業の将来性を総括すると、「潰れる」というネットの噂は実態からかけ離れた誤認であり、むしろ世界シェア約5割を握るジルコニウム事業をエンジンに、次世代産業への脱皮を着々と進めているのが現場のリアルな姿です。
もちろん、自動車の排ガス浄化触媒への高依存や原料調達の市況リスクといった課題は厳然として存在します。しかし、ハイブリッド車の再評価による足元の堅調な収益をテコに、ベトナム拠点の活用、全固体電池電解質、そして先端半導体を支える高純度ハフニウムの確立へと駒を進めています。素材産業の最前線で培われた固有技術の厚みは、時代がどのように移り変わろうとも容易に揺らぐことはありません。
目先の四半期決算や過度な悲観論に惑わされることなく、同社が推進する「DK-One Next」の進捗と新素材の実用化ロードマップを注視することこそが、投資・キャリア形成の双方において納得のいく決断を下すための最重要ポイントとなります。 (出典: 第 一 稀 元素 化学 工業 将来 性(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
