ドル円予想最新!歴史的相場は円高円安どっちに動く?2026年の真相
1ドル=150円台という歴史的な円安水準が定着し、為替市場はかつてない緊張感に包まれています。2024年の160円突破や164円に迫る局面で行われた政府・日銀による大規模な為替介入劇を経て、2026年の現在、相場は157円から158円台という極めて神経質な価格帯で推移しています。日米双方の金融政策が転換点を迎えつつあるなか、東京・大手町のディーリングルームでは、わずか数十銭の値動きに対して張り詰めた空気が漂っています。
生活コストの急上昇に直面する家計はもちろん、資産運用やビジネスで外貨を扱う人々にとって、今後の為替動向は死活問題に他なりません。本稿では、日銀の金融政策決定会合や米連邦準備制度理事会(FRB)の最新動向、急激な相場急落のトリガーとなる要因まで、取材現場で掴んだ一次データとアナリストの分析をもとに、混迷を極めるドル円相場の真相を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年秋のドル円相場は157〜158円台で推移しており、日銀の追加利上げとFRBの利下げペースの綱引きが最大の焦点です。
- 要点2:160円ラインは政府・日銀による実質的な防衛防波堤として意識され、突破時には再度の為替介入警戒感が急速に高まります。
- 要点3:金利差縮小による緩やかな円高基調が基本路線とされる一方、根強い円売り需要により下値も限定的な乱高下相場が続きます。
【2026年最新】ドル円相場の現在地|157円台で膠着するチャートの驚くべき真相
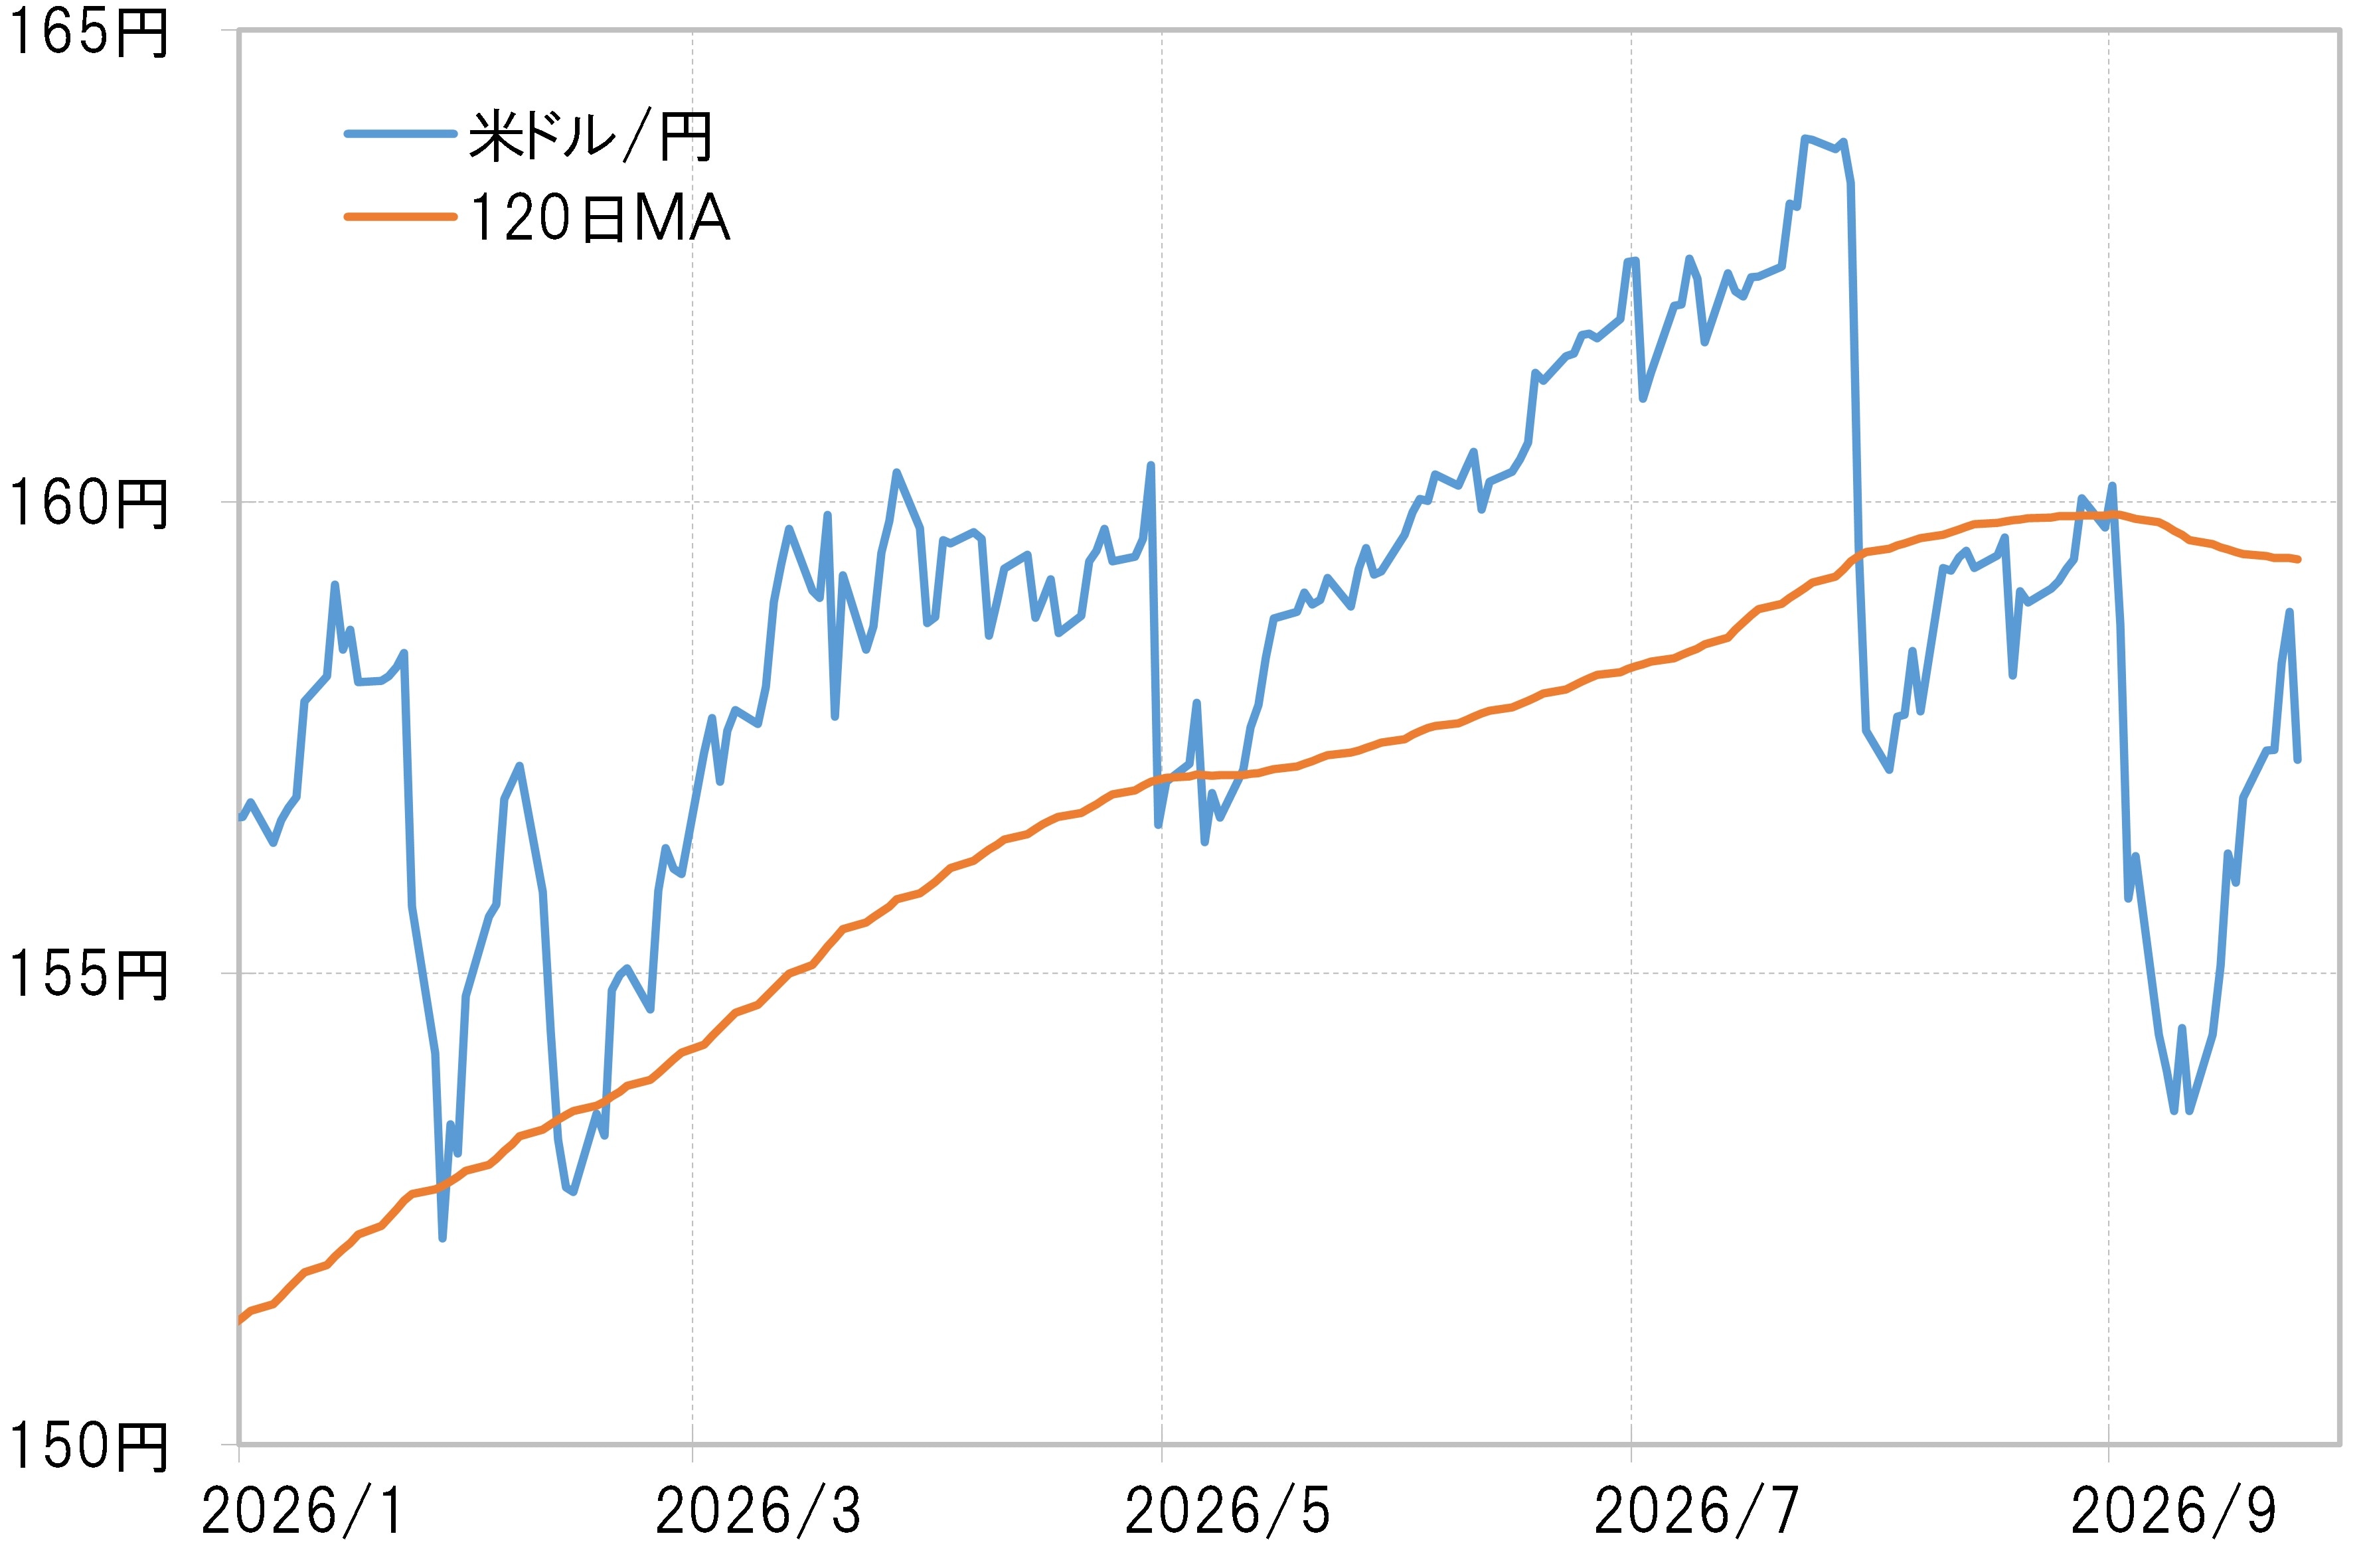
2026年に入り、東京外国為替市場のボードに刻まれる数字は、依然としてドル高・円安の底堅さを物語っています。2026年秋の取引レンジを確認すると、直近のドル円リアルタイムチャートは157円30銭から158円45銭の狭いボックス圏で推移しており、前日比プラス0.61%の上昇を見せる日があるなど、強固なドル選好が続いています。かつて市場を揺るがした160円の大台を前にして、市場参加者が固唾を飲んで様子を伺っている構図です。
チャート画面を精査すると、日足ベースでは200日移動平均線が下値をしっかりとサポートしており、テクニカル分析上は上昇トレンドの腰折れを示していません。大手信託銀行のシニアチーフディーラーは、オフレコを条件に緊迫した現場の空気感を次のように吐露しました。「スクリーンを見つめるディーラーの手が止まる瞬間が明らかに増えています。上を攻めれば当局の介入の影がちらつき、下を売れば日本の個人投資家や輸入企業からの実需の買いが押し寄せる。まるで薄氷を踏むような緊張感の中でポジションを取らざるを得ないのが実情です」。
現在のチャート状況に対して個人投資家から驚きの声が上がる背景には、「これだけ日銀が利上げを進め、米国が利下げサイクルに入ったにもかかわらず、なぜ150円台後半にとどまっているのか」という強い疑問が存在します。この異常とも思える粘り腰の背景には、表面的なニュースだけでは見えてこない、国際金融の根深い構造変化が潜んでいます。

円安円高どっちに進む真相|日米金利差推移とFRB利下げ見通しの決定打
為替相場の長期的な潮流を決定づける最大のファンダメンタルズは、疑いなく日米金利差推移です。米国経済のソフトランディング模索に伴い、FRB利下げ見通しが議論の中心となって久しいものの、米国の底堅い消費と雇用環境がドルの大幅な独歩安を阻んでいます。FRBが慎重に利下げを進め資産利回りを調整する過程にあっても、依然として米国の政策金利は高水準にあり、日米間の絶対的な金利ギャップは簡単には埋まりません。
対する日本側では、日銀金融政策決定会合ニュースが報じられるたびに、追加利上げのタイミングを巡って市場が大きく波打ちます。日銀は異次元緩和からの完全脱却を進め、短期金利を引き上げてきたものの、日本の実質金利は依然としてマイナス圏から完全に抜け出せていません。つまり、「日米の金利差は縮小しているものの、円を借りてドルで運用するキャリートレードの妙味が完全に消え去ったわけではない」という現実が、円安圧力を生み出し続けています。
経済予測機関が提示するデータを総合すると、ドルの切り下げペースは市場が当初期待したほど急速ではないとの見方が大勢を占めています。円高に舵を切るための絶対条件は、米国の景気後退が誰の目にも明らかになり、FRBが急速な金融緩和を余儀なくされるシナリオです。しかし、米国のインフレ再燃リスクが完全に排除されていない現状では、ドル高トレンドの急激な崩壊は想定しにくく、当面は150円台を軸とした一進一退の攻防が続く公算が高いと言えます。
データで読み解く為替リスク|為替介入ライン最新値と急落トリガー比較
為替市場におけるリスク管理を徹底するためには、感覚論ではなく客観的な定量的ファクトに基づいた相場観が欠かせません。過去の防衛実績、日米の金利指標、市場急変を引き起こす重要イベントの相関関係を以下の比較表に整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 為替介入ライン最新水準 | 160円00銭〜164円00銭近辺 | 水準よりも「1日の変動幅(ボラティリティ)」を重視 | 160円超えは財務省の実務的防衛ライン。急激なピッチでの接近は即座に介入発動の公算大。 |
| 日米政策金利差の動向 | 約3.50%〜4.00%前後の開き | 2.0%程度まで縮小すれば構造的な円高へシフト | 金利差縮小のペースは緩慢。スワップポイント狙いの円売りポジションは依然として根強い。 |
| 米雇用統計と為替反応 | 非農業部門雇用者数が事前予想比±5万人で1〜2円乱高下 | 指標発表直後の初動に対する逆張りは極めて高リスク | 失業率の上昇や雇用の急減が確認された瞬間、一気呵成にドルの急落が誘発されやすい。 |
| ドル円急落の理由と規模 | 介入発動時は1日で4〜5円規模の下落を記録 | 通常時の1日あたりの平均変動幅は70銭〜1円20銭程度 | 投機筋のストップロス(逆指値注文)を巻き込み、短時間でオーバーシュートする構造。 |
このデータ比較から浮き彫りになるのは、ドル円相場が単なる金利差の計算式だけで動いているのではないという事実です。米国の重要経済指標、とりわけ米雇用統計と為替反応のダイナミズムは極めて激しく、事前予想からのわずかな乖離が投機筋のアルゴリズム注文をトリガーし、数分間で1円以上の値幅を吹き飛ばすケースが常態化しています。為替介入ライン最新の警戒水準である160円近辺に近づくほど、市場の流動性は枯渇し、一度下方向への圧力がかかった際のドル円急落の理由として、レバレッジポジションの強制決済が連鎖する危険性が跳ね上がります。
【実態検証】投資家心理と現場のリアル|SNSで叫ばれる含み損とキャリートレードの罠
相場を突き動かすもう一つの決定的な要因は、市場心理(投資家センチメント)の偏りです。オンラインコミュニティや投資家が集うSNS、掲示板群を定点観測すると、個人投資家の生々しい葛藤が浮かび上がってきます。「スワップ益目的でロング(買い)を握り続けているが、毎晩の介入警戒で胃が痛い」「158円でショート(売り)を入れた瞬間に踏み上げられ、ロスカット寸前まで追い込まれた」といった投稿が連日投稿されています。
行動経済学における「プロスペクト理論」が指摘するように、人間は利益を得る喜びよりも同額の損失を被る痛みを約2倍強く感じる傾向があります。150円台後半という超高値圏において、投資家心理は完全に二極化しています。金利差から得られる日々のスワップ収入に目を奪われてロングを維持する層がいる一方で、過去の介入による暴落のトラウマから抜け出せず、根拠なき逆張りの売りを仕掛けて強制決済に追い込まれる層が後を絶ちません。
機関投資家の動きも冷徹です。グローバルなマクロ系ヘッジファンドは、個人投資家がどの水準に損切り注文を置いているかを板情報やオプション市場のデータから精緻に分析しています。円キャリートレードの巻き戻しが発生する際、相場が暴力的な下落を見せるのは、こうした大衆心理の脆弱なポイントを突いた組織的な売り浴びせが背景にあるからです。
一般に知られていない盲点とネットの誤解|「日銀利上げ=即座に円高」論の落とし穴
ネット上の投資言説や簡易的な解説記事で最も蔓延している誤解が、「日銀が追加利上げを決めれば、自動的かつ強力に円高へ反転する」という短絡的なシナリオです。この見方は、実務的な為替メカニズムの肝を見落としています。
日銀利上げ影響を過大評価してはならない理由は、政策金利の「絶対水準」にあります。仮に日銀が追加利上げを実施して政策金利を0.75%や1.0%へ引き上げたとしても、米国の金利が3%台後半から4%台に留まっている限り、依然として圧倒的な金利差が残存します。外国為替市場において機関投資家が重視するのは金利の引き上げそのものではなく、「今後の追加利上げ余地」と「保有コストの差」です。日銀がどれほどタカ派的な姿勢を示そうとも、日本の基礎的な潜在成長率や財政規律への懸念が完全に払拭されない限り、構造的な円買いの勢力には限界があります。
さらに、日本の貿易収支と経常収支の内訳も無視できません。資源高に伴う輸入企業の構造的なドル買い需要(実需の円売り)は毎月数十億ドル規模で発生しており、これがドル円相場の強力な下値支持線として機能しています。「金利差が縮まるから無条件で円高になる」という一面的な言説を信じ込み、安易なドル売りポジションを抱え込むことは、相場の現場においては致命的なトラップとなり得ます。

2026年ドル円為替予想シナリオ|FXドル円買い時と売り時の境界線
今後の相場展開を予測する上で、ドル円アナリスト予想まとめや国内外の主要シンクタンクが提示するプロスペクティブな視点は極めて重要です。2026年ドル円為替予想を俯瞰すると、専門家のコンセンサスは以下の2大シナリオに集約されます。
第一のメインシナリオは、「150円〜158円を中心とした緩慢なレンジ相場」です。FRBの段階的な利下げと日銀の小幅な追加利上げが織り込まれつつも、米国の底堅い成長率がドルを支え、明確な方向感が出ない膠着状態が続くという見立てです。この場合、150円台前半は輸入企業の実需買いに支えられ、158円台以上は当局の口先介入や実弾介入への警戒感から上値を抑えられます。
第二のオルタナティブシナリオは、「米国のリセッション懸念による140円台前半への急激な巻き戻し」です。米国の雇用市場の急激な悪化や商業用不動産などの信用不安が顕在化した場合、FRBが大幅な緊急利下げに追い込まれ、積み上がったドルロング・円ショートポジションが一斉にアンワインド(解消)されます。この局面では、1〜2カ月という短期間で10円以上の急落が発生するリスクが否定できません。
ドル円今後の見通しを踏まえると、現在のマーケットは上下双方への極端なリスクを孕んだ「ボラティリティ相場」へと完全に移行したと捉えるべきです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
激動の相場環境において、為替取引や外貨資産運用に関わるべきか否かは、各個人の資金余力とリスク許容度によって冷徹に線引きされる必要があります。FXドル円買い時と売り時の判断に迷う読者に向けて、明確な選別基準を提示します。
【今すぐ行動を起こしてもよい人(適性がある層)】
- 実需のドル需要を持つ長期資産形成者:積立NISAや米国株ETFの長期保有など、短期の為替変動に左右されず、10年以上のスパンで時間分散(ドルコスト平均法)を図れる人。
- 明確な損切りラインを徹底できるトレーダー:為替介入や重要指標発表による数円の急変動に動じず、逆指値注文を機械的に執行できる規律を持った人。
- スワップポイントの性質を熟知している人:レバレッジを低倍率(2〜3倍以下)に抑え、急落時にも追証が発生しない十分な証拠金余力を維持できる人。
【今は静観し、手出しを控えるべき人(リスクが高い層)】
- 生活資金や短期の余剰資金で一攫千金を狙う人:高レバレッジで「160円突破」や「介入による大暴落」に全額を賭けるようなギャンブル的取引を行う人。
- 含み損に耐えるメンタルキャパシティが低い人:日米の要人発言や深夜の指標発表に一喜一憂し、冷静な判断を失って損切りを先送りにしてしまう人。
- ネットの噂や煽り情報だけでポジションを取る人:金利差や日米の金融政策の背景を理解せず、「みんなが買っているから」という同調圧力で参入しようとする人。
【ドル 円 予想 最新】に関するよくある質問(FAQ)
Q1:日銀が追加利上げを行えば、一気に1ドル=130円台や120円台の円高に戻るのでしょうか?
A1:その可能性は極めて低いと考えられます。日銀が利上げを継続したとしても引き上げ幅は限定的であり、米国の政策金利との間には依然として明確な開きが存在します。さらに、日本の貿易赤字による実需の円売り需要も根強いため、120円〜130円台といったかつての大幅な円高水準に戻るには、米国経済の深刻な破綻や世界規模の金融危機といった極端な外的ショックが必要不可欠です。
Q2:政府・日銀による為替介入は、具体的に何円になったら実施されますか?
A2:当局は特定の「価格水準(レート)」を介入基準として公表することはありません。介入の判断において最も重視されるのは、投機筋による「急激な変動ピッチ(ボラティリティ)」です。ただし、過去の実績や要人発言のニュアンスから、160円の大台突破や164円に迫る場面は実質的な防衛ラインとして市場に強く意識されています。1日に2円から3円以上も円安が一方的に加速するような局面では、いつでも実弾介入が発動される危険性があります。
Q3:これから外貨預金やドル建て資産を始めるのは危険なタイミングですか?
A3:一度にまとまった資金を一括投資することはリスクが高いタイミングです。現在は150円台後半という歴史的高値圏にあるため、短期的には金利差縮小や為替介入による下落リスクに晒されます。外貨資産を保有する場合は、数カ月から数年に分けて資金を投入するドルコスト平均法を活用し、為替リスクを平準化させることが極めて重要です。
まとめ:今後の動向と失敗しないための判断基準
ドル円相場は、日米の金融政策が交錯する歴史的な分岐点に立っています。157円から158円台という高値圏での膠着は、ドルの強さと円売りの実需、そして当局の介入警戒感がギリギリの均衡を保っている証左に他なりません。表面的な円高論や円安論に惑わされることなく、日米金利差推移の動向や米雇用統計の数値、そして日銀金融政策決定会合の発表内容を定点観測し続けることが求められます。
相場の世界において最も危険なのは、自らの相場観に固執し、過度なレバレッジで不測の事態に巻き込まれることです。買い時と売り時の境界線を見極め、冷静な資金管理と防衛ラインの策定を怠らないことこそが、この激動の為替市場を生き抜くための唯一確実な羅針盤となります。 (出典: ドル 円 予想 最新(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
