激動のドル円レート推移を徹底解剖!乱高下の理由と2026年最新見通し
2026年を迎えた外国為替市場において、米ドル・円相場はかつてない緊張感に包まれています。1ドル=150円台から160円の大台を巡る激しい攻防、日銀による追加利上げのタイミング、そして米国連邦準備制度理事会(FRB)の金融政策の行方など、為替ボードの数字が刻一刻と変化するたびに、市場関係者のみならず一般家庭の家計にも大きな波紋が広がっています。
日本経済新聞やYahoo!ファイナンスの時系列データが示す通り、わずか数年の間に為替レートは数十円単位で上下する歴史的な乱高下を記録しました。スーパーの食料品価格から企業の調達コスト、海外旅行の費用に至るまで、私たちの日常生活に直結するドル円の動き。一体なぜこれほどまでに為替相場は激しく揺れ動くのでしょうか。過去の推移から浮き彫りになった決定的な構造要因と、専門家が分析する2026年の最新シナリオを徹底取材しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:2024年の160円台突破から現在に至るまで、為替相場は日米の実質金利差と巨大な円キャリートレードの巻き戻しによって極端なボラティリティを生み出している。
- 要点2:日銀による過去最大規模の為替介入履歴が証明するように、中央銀行の単独介入はスピード調整に過ぎず、FRBの利下げ進展と日銀の正常化プロセスが根本的な潮目を握る。
- 要点3:2026年は「一方的な円安トレンド」から「ボラティリティを伴うレンジ相場」への転換期であり、感情的な追随売買を避けた通貨分散とリスク境界線の設定が個人の資産防衛に不可欠となる。
【歴史的チャート比較】ドル円歴代最高値と最安値の経緯から読み解く大転換
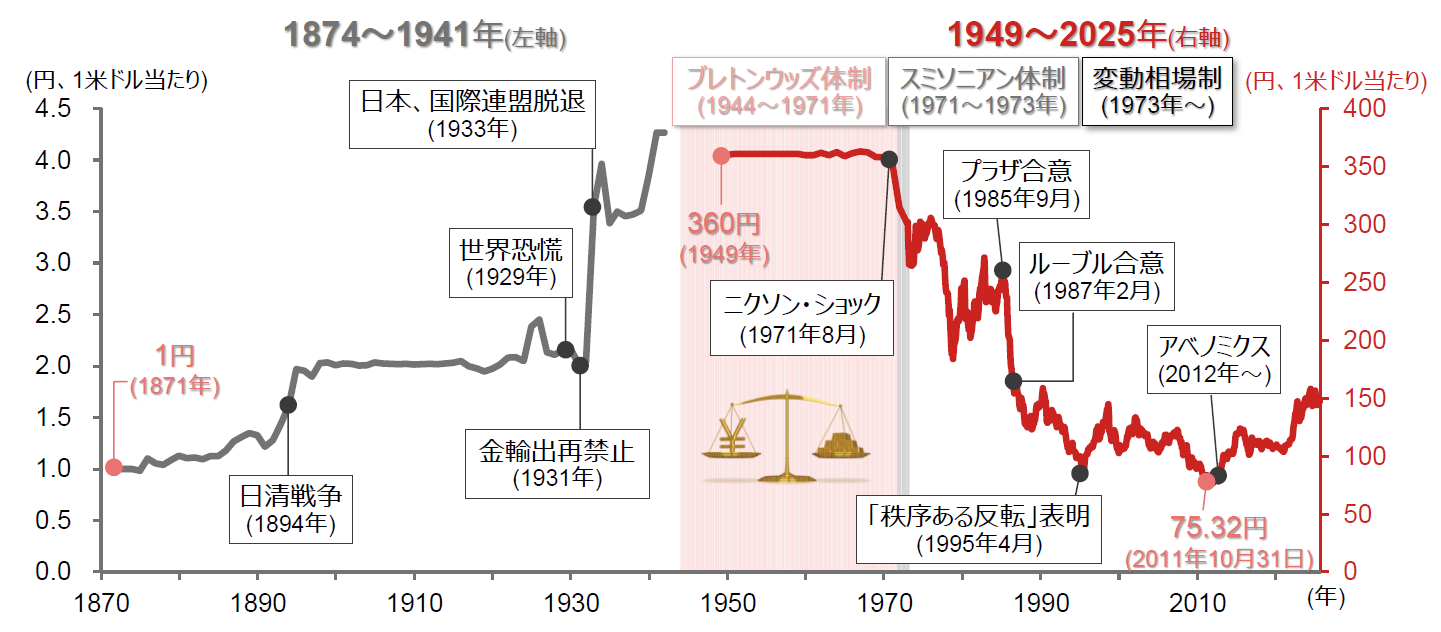
外国為替市場の歴史を紐解くと、現在の水準がいかに異例の局面にあるかが浮き彫りになります。1973年2月の変動相場制移行時、固定レートであった1ドル=360円の時代から半世紀以上にわたり、ドル円レート推移グラフは激動の日本経済をそのまま映し出してきました。
三菱UFJ銀行などの外国為替相場チャート表や可視化pediaの長期統計資料によると、ドル円歴代最高値と最安値の経緯には明確な政治・経済の転換点が刻まれています。1985年のプラザ合意を契機とした急激な円高の進行、バブル崩壊、そして2011年10月31日に記録した戦後最高値となる1ドル=75円32銭(月中平均年ベースで約79.8円)の超円高局面です。当時はデフレの深刻化と東日本大震災後の資金還流思惑が重なり、製造業の海外移転が相次ぐ「円高亡国論」が叫ばれていました。
ところが、2012年末のアベノミクス始動と日銀の大規模金融緩和によって潮目は劇的に変化します。さらに2022年以降の世界的インフレと急激な米国の利上げが引き金となり、2024年には約38年ぶりとなる1ドル=160円台へ突入。かつて70円台で苦しんだ日本が、今度は160円という極端な円安によって輸入物価高騰と実質賃金の目減りに苦しむ構図へと反転しました。50年スパンで見れば、現在の相場はまさに「通貨価値の構造的パラダイムシフト」の渦中にあることが分かります。

一体なぜここまで動く?円安の決定的な理由と現在の相場を動かす黒幕
「一体なぜここまで動くのか?」――この疑問を解く鍵は、単なる投機的な思惑ではなく、日本を取り巻く経済構造の根本的な地殻変動にあります。円安の決定的な理由と現在を検証すると、主に3つの巨大な構造要因が複雑に絡み合っている実態が浮かび上がります。
第1の要因は、長年にわたって固定化された日米の金利差です。FRBがインフレ抑制のために政策金利を5%超まで引き上げた一方、日銀は長らくマイナス金利政策を維持してきました。金融市場の基本原則である金利平価説に基づき、金利の低い円を売って金利の高いドルを買う「円キャリートレード」に莫大な投機資金が流入。世界中のヘッジファンドが円売りポジションを積み上げた結果、実需を超えた過熱相場が形成されました。
第2の要因は、日本の国際収支における構造的な赤字拡大です。かつて「貿易黒字大国」と呼ばれた日本ですが、化石燃料の輸入依存に加え、クラウドサービスや動画配信、ソフトウェアの利用料支払いに伴う「デジタル赤字」が年間数兆円規模に膨らんでいます。これらは一時的な投機ではなく、海外への恒常的な円売り・ドル買いの実需として市場に重くのしかかっています。
第3に、行動経済学における「集団的コンセンサスと過剰反応(オーバーシュート)」の罠です。為替ディーラーの証言によると、「150円を超えた段階で、機関投資家のストップロス(損切り買い戻し)を巻き込むアルゴリズム取引が暴走し、実体経済のファンダメンタルズから乖離した相場が自律的に拡大していった」といいます。市場参加者が「円は構造的に弱い」と信じ込む確証バイアスが、ボラティリティを極限まで増幅させた黒幕と言えます。
【データ比較検証】ドル円為替チャート過去10年と日米金利差の相関データ
相場の本質を把握するためには、ドル円為替チャート過去10年の足跡と、日米金利差推移チャートの連動性を数字で直視しなければなりません。以下は、主要な局面ごとの政策金利差、為替水準、および市場で起きた決定的な出来事を時系列で整理した比較データです。
| 検証局面(年・時期) | ドル円水準(レンジ) | 日米政策金利差 | 市場環境・決定的な出来事 | 編集部の専門的分析 |
|---|---|---|---|---|
| 2016年(異次元緩和期) | 100円〜120円 | 約0.6%(米利上げ初期) | 日銀がマイナス金利導入、ブレグジット混乱 | 金利差が小さく、有事の円買いが機能していた時代。 |
| 2020年(コロナショック) | 101円〜112円 | ほぼ0%(世界的緊急緩和) | パンデミックによる金融市場の現金化需要 | ゼロ金利同士の膠着状態でボラティリティは極めて抑制。 |
| 2022年(世界インフレ期) | 114円〜151円 | 約4.5%(FRB猛烈利上げ) | ウクライナ情勢、24年ぶりの円買い為替介入 | 急拡大した金利差に沿って38円幅もの記録的急落が発生。 |
| 2024年(160円到達期) | 140円〜161円 | 約5.2%(高止まり相場) | 神田財務官主導の巨額介入、日銀利上げ開始 | 投機筋が心理的節目を次々突破。市場の歪みが最大化。 |
| 2026年(現局面) | 145円〜158円(神経質レンジ) | 約3.0〜3.5%(縮小局面) | 日銀の追加利上げ議論とFRB利下げ軌道が交錯 | 金利差縮小にもかかわらず円安圧力が残る「粘着局面」。 |
このデータ比較から明白なのは、「ドル円レートの推移は日米金利差の拡縮にほぼ7割以上従動する」という冷徹な事実です。しかし、2026年現在の特徴は、単純な金利差だけでは説明のつかない「実需の円売り圧力」が下値を支えており、これがかつてのような120円〜130円台への直線的な円高回帰を阻んでいる決定打となっています。
【市場の現場検証】日銀為替介入の履歴と影響|急変動の最新ニュースが示す限界
日銀為替介入の履歴と影響を検証すると、通貨当局とグローバル投機筋との壮絶な情報戦の裏側が見えてきます。財務省が公表した外国為替平衡操作の実施状況によれば、2022年秋には約9兆円、2024年の春から夏にかけては累計で約15兆円を超える前代未聞の円買い・ドル売り介入が断行されました。
大手信託銀行のベテラン外国為替ディーラーは、当時の緊迫したディーリングルームの様子をこう振り返ります。
「160円を突破した祝日の閑散市場を狙い撃ちした介入は、確かに一撃で5円以上相場を押し下げる破壊力がありました。モニターのレートが一瞬で乱高下し、システムがフリーズ寸前になったほどです。しかし、米国のインフレデータが強含めば、数週間後には何事もなかったかのように元の高値へと戻っていく。市場参加者は『押し目買いの好機』と捉えていました」
特に為替相場急変動の最新ニュースで焦点となるのが、米国雇用統計発表後のドル円反応です。毎月第1金曜日の日本時間21時30分(夏時間は22時30分)、非農業部門雇用者数や平均時給が市場予想をわずかコンマ数パーセント上振れただけで、ドル円リアルタイム為替レートは数分間で2円〜3円も跳ね上がります。SNSや投資家掲示板では「また踏み上げられた」「為替介入の原資が溶けていく」といった悲痛な叫びが飛び交いました。
歴史が証明しているのは、「当局の為替介入は急激な変動を抑える鎮痛剤(ボラティリティ平滑化)にはなっても、相場のトレンドそのものを反転させる治療薬にはなり得ない」という冷酷な現実です。金利や経済成長率という大元のファンダメンタルズが一致しない限り、市場の巨大な潮流を押し戻すことには構造的な限界が存在します。
一般に知られていない盲点とネットの誤解|「円高になれば生活は楽になる」の嘘
ネット上の言論空間やSNSでは、「異常な円安のせいで生活が苦しい」「一刻も早く1ドル=100円の円高に戻るべきだ」という言説が頻繁に散見されます。しかし、ここには経済の実態を無視した危険な誤解と盲点が存在します。
第一の誤解は、「円高になれば即座に物価が下がり、国民生活が豊かになる」という幻想です。急激な円高が進行した場合、エネルギーや輸入食品の価格には一定の引き下げ圧力が働きます。しかし同時に、日本の企業収益を牽引している輸出型製造業やインバウンド産業は壊滅的な打撃を受けます。結果として、企業の業績悪化、株価の暴落、そしてボーナスや賃上げの見送りが連鎖し、物価低下以上のペースで可処分所得が縮小する「デフレ・スパイラル」の再来を招きかねません。
第二の盲点は、個人の資産運用における「積立投資(ドルコスト平均法)への過信」です。新NISAなどを通じて海外株式インデックス(オルカンやS&P500)に積立投資を行っている多くの生活者が、「円換算での資産増」を運用益と勘違いしています。過去数年の運用益の相当部分は、世界株式の成長ではなく「円安による為替差益の嵩上げ」でした。今後FRB利下げとドル円相場が連動して緩やかな円高基調へシフトした場合、株価が上昇していても円建て資産が目減りする「為替負け」のリスクを理解している個人は決して多くありません。

【プロの結論】ドル円今後の見通し2026年と専門家予想|向いている資産戦略の判断基準
市場の羅針盤となるドル円専門家予想と最新見解を総合すると、2026年の為替相場は「1ドル=135円〜155円」を中心レンジとした、神経質な高ボラティリティ相場が続くとの見方が有力です。ドル円今後の見通し2026年を左右するシナリオは、以下の3分岐で整理されます。
- 円高シフトシナリオ(想定レンジ:130円〜140円):米国のインフレ沈静化が加速してFRBが積極的な利下げを断行し、同時に日銀が政策金利を1.0%近傍まで引き上げる展開。日米金利差の大幅縮小により、円キャリートレードの本格的な解消が進む。
- 高止まり・膠着シナリオ(想定レンジ:145円〜155円 / 最有力):米景気が底堅さを保ちFRBの利下げが緩慢にとどまる一方、日銀の利上げペースも景気配慮から慎重化。日本の構造的貿易・デジタル赤字の実需円売りが下値を強固に支える。
- 再度の円安波乱シナリオ(想定レンジ:155円〜165円):地政学リスクの再燃による資源価格急騰、または米国の景気再加速によって米金利が跳ね上がる事態。再び160円防衛線を巡り日銀の介入警戒感が高まる。
激動する為替環境と対峙するにあたり、社会心理学や金融行動論の知見から導き出される重要な教訓があります。それは、「為替レートの上下に一喜一憂しない心理的バウンダリー(境界線)を確立すること」です。他人の成功談やネットの極端な煽りに流されず、自分のリスク許容度に合わせた資産配分を守り抜く姿勢が求められます。
【実践判断基準】為替リスクを恐れるべき人・外貨資産を保有すべき人の条件
- 外貨資産の保有比率を高めるべき人:
- 5年〜10年以上先を見据えた長期投資が可能で、日々の相場変動に動じない人
- 将来的に海外旅行、留学、または海外移住など外貨を直接使用する明確な予定がある人
- 全資産が「日本円の銀行預金」のみに偏っており、国内インフレによる実質資産の目減りをヘッジしたい人
- 為替リスクへの露出を慎重に抑えるべき人:
- 1〜2年以内に住宅購入資金や教育資金など、確定した日本円での支出を控えている人
- 日々のドル円レート推移が気になって仕事や睡眠に支障をきたしてしまうリスク回避型の人
- 「円安だから儲かる」という理由だけで、レバレッジをかけたFX取引や短期売買に手を出そうとしている人
【ドル 円 レート 推移】に関するよくある質問(FAQ)
Q1:2026年のドル円相場は、再び1ドル=160円を超える可能性がありますか?
A1:可能性はゼロではありませんが、2024年のような一方的な円安独歩高の再現はハードルが高いと考えられています。日銀が利上げ姿勢を崩しておらず、FRBも利下げサイクルにあるため、ファンダメンタルズ的には金利差縮小の圧力が働きます。ただし、中東情勢の悪化に伴う原油急騰や米国のインフレ再燃といった外部ショックが発生した場合、一時的に155円〜160円方向へ急伸するリスクには警戒が必要です。
Q2:日銀の為替介入は、個人投資家や家計にとって意味があるのでしょうか?
A2:介入は急激な価格変動を抑え、輸入物価の暴騰ペースを緩和する効果があります。ただし、中長期的な為替トレンドを転換させる力はありません。個人にとっては「過熱した円安相場がいったん冷やされるタイミング」となるため、外貨積立を継続している方にとっては買い増しのチャンスになることもありますが、介入直後の短期取引はプロでも損失を被るほどリスクが高いため手出し無用です。
Q3:米国雇用統計の発表時にドル円が激しく動くのはなぜですか?
A3:米国雇用統計は、世界最大の経済大国である米国の景気とインフレの動向を最も直接的に反映する最重要経済指標だからです。FRBはこの数値を最重視して利下げや利上げのペースを決定するため、市場予想と結果に乖離が生じると、世界中の機関投資家やAIアルゴリズムが一斉にポジションを調整し、数分間で数円単位の急変動(オーバーシュート)を引き起こします。
Q4:外貨建て資産(米ドル等)を持たない場合、どのような生活リスクがありますか?
A4:最大の生活リスクは「目に見えないインフレによる資産の目減り」です。日本円しか保有していない場合、円安が進行すると輸入に頼る食品・電気・ガソリン・電子機器などの価格が上昇し、預金の額面は変わらなくても実質的な購買力が低下します。全資産を外貨にする必要はありませんが、資産の一部を外貨建て資産に分散させることは、自国の通貨下落から生活を守る合理的な防衛策となります。
まとめ:今後の動向と失敗しないための判断基準
過去半世紀にわたるドル円レートの推移を振り返ると、為替相場は常に「行き過ぎ」を繰り返しながら、時代ごとの国力や金利差を反映した水準へと収斂してきました。戦後最高値の75円台から歴史的な160円台への激変は、単なる一時的なトレンドではなく、日本経済が直面する構造改革の必要性を浮き彫りにしています。
2026年の為替相場を生き抜くために最も重要なのは、日々の為替相場急変動の最新ニュースに感情を揺さぶられることなく、客観的なデータに基づいた戦略を貫くことです。日米金利差の縮小という大きな潮流を理解しつつも、日本の実需円売りが下値を支える現実を冷静に見極め、自身のライフプランに見合った堅実な通貨分散を実践していくことが、不透明な時代において自らの資産を守り抜く唯一の道となります。 (出典: ドル 円 レート 推移(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
