医療費控除は10万以下でも戻る!損しない計算式と申請の裏側【2026】
高額な通院や突然の入院、家族の歯科治療などが重なり、重い出費に頭を抱える家計は少なくありません。そうした負担を軽減するために国が用意しているセーフティネットが「確定申告の医療費控除」です。しかし、確定申告の相談会場や税務署の現場を取材すると、驚くほど多くの納税者が「年間10万円を超えていないから自分は関係ない」「サラリーマンだから会社が勝手に処理してくれているはず」と思い込み、本来戻ってくるはずの還付金をみすみす手放している実態が浮き彫りになります。
実際の税制において、医療費控除は条件次第で「10万円以下」であっても適法に税金を取り戻すことが可能です。それだけでなく、通院交通費の計上ルールや世帯合算のテクニックを知っているかどうかで、手元に残る現金に数万〜十数万円単位の差が生じます。マイナポータル連携とスマートフォン申請が主流となった2026年の最新実務を踏まえ、知らなければ確実に大損する医療費控除の裏事情と具体的な還付手続きを徹底取材しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:総所得金額等が200万円未満(給与年収約297万円以下)であれば、年間医療費が10万円以下でも「総所得の5%」を超えた分が全額控除対象となり還付金が発生する。
- 要点2:生計を一にする家族の医療費を「世帯の中で最も所得が高い人」の名義に合算して申告することで、累進課税の仕組みを活かして還付額を最大化できる。
- 要点3:申告漏れは過去5年間に遡って還付請求が可能。領収書の提出は不要だが「5年間の自宅保管義務」があり、スマホe-Taxを利用すれば自宅から数分で手続きが完了する。
【10万円以下の真相】総所得200万円未満なら医療費控除でいくら戻るかを試算検証
世間に広く定着している「医療費控除は年間10万円を超えなければ使えない」という言説は、税法上の規定を半分しか理解していない典型的な誤解です。国税庁が定める所得税法第73条の条文を精査すると、控除額の算出基準は「支払った医療費の総額から保険金等で補填された額を引き、そこから『10万円』または『総所得金額等の5%』のいずれか低い方の金額を差し引く」と明記されています。
つまり、その年の総所得金額等が200万円未満の人に限っては、足切りラインが10万円から一気に引き下がります。給与所得者であれば、年収にしておおむね297万円以下がこの枠に該当します。新社会人、パートやアルバイトで働く方、フリーランスで経費を差し引いた後の所得が200万円未満の方、あるいは年金生活者にとっては、医療費控除10万円以下であっても還付金を手にする権利が十分にあります。
実際に医療費控除でいくら戻るかの具体的な試算を見てみましょう。還付される金額は「医療費控除額 × 自身の所得税率」で計算され、さらに翌年度の住民税(一律10%)が軽減される仕組みです。
例えば、給与年収200万円(給与所得控除後の総所得金額等:122万円)の人が、1年間に合計8万円の自己負担医療費を支払ったケースを検証します。この場合、足切り額は「122万円 × 5% = 6万1,000円」となります。
控除対象額は「8万円 − 6万1,000円 = 1万9,000円」です。所得税率が5%であれば所得税が950円還付され、さらに翌年の住民税が「1万9,000円 × 10% = 1,900円」減額されます。合計で2,850円の負担軽減となります。もし年間医療費が9万円であれば、控除対象額は2万9,000円となり、合計4,350円が浮く計算です。「たかが数千円」と感じるかもしれませんが、何もしなければ1円も戻らないお金が、正しい知識を持つだけで手元に確実に残ります。
年末調整で医療費控除ができない理由とセルフメディケーション税制との違い
多くの給与生活者が疑問に感じるのが、年末調整で医療費控除ができない理由です。年末調整は、企業が従業員に代わって所得税の過不足を精算する簡便な制度ですが、対応できる控除は扶養控除や生命保険料控除、住宅ローン控除(2年目以降)などに限られています。
医療費控除を年末調整で処理できない最大の理由は、プライバシー保護と企業の事務負担の限界にあります。医療費の領収書には、通院先の診療科や病名、不妊治療や精神科の受診歴といった極めて高度な個人情報が刻まれています。勤務先の人事や総務にそれらの領収書を一枚ずつ提出・精査させることは、個人情報保護の観点から許容されません。そのため、国は医療費控除を一律で「個人の確定申告マター」として切り離しているのです。
医療費を申告する際、もう一つ必ず比較検討すべき制度が「セルフメディケーション税制(特定一般用医薬品等購入費を支払った場合の医療費控除の特例)」です。両者は完全な選択適用となっており、同じ年内に両方を重ねて利用することはできません。どちらを選択すべきか、判断基準を以下の表にまとめました。
| 項目 | 従来の医療費控除 | セルフメディケーション税制 | 編集部の見解・評価 |
|---|---|---|---|
| 控除適用の足切りライン | 10万円(または総所得の5%)超 | 1万2,000円超 | 病院に行かず市販薬中心の家庭はセルフメディケーションが有利 |
| 対象となる支出範囲 | 医師の診療・治療費、処方薬、通院交通費、インプラント等 | 対象マーク(識別マーク)付きの特定OTC医薬品のみ | 従来の控除は対象範囲が極めて広く交通費も含む |
| 控除限度額 | 最高200万円 | 最高8万8,000円 | 高額治療や歯科自費診療がある場合は従来の控除一択 |
| 申告者の必須要件 | 特になし(納税者全員) | 健康診断、予防接種など「一定の健康診査」の受診が必須 | 日頃の健康維持の取り組みを証明できないと特例は使えない |
セルフメディケーション税制との違いを理解するカギは、「病院での治療中心か、ドラッグストアでのセルフケア中心か」というライフスタイルへの着目にあります。年間の通院費が少なく、ドラッグストアで花粉症治療薬や鎮痛剤、湿布薬などを家族で多めに購入している場合は、1万2,000円を超えた部分から控除を受けられるセルフメディケーション税制を選択した方が圧倒的に節税になるケースが多々あります。
【対象・対象外の境界線】インプラント歯列矯正の適用条件と医療費控除の対象外リスト
医療費控除の明細を作成する段階で最もトラブルになりやすいのが、「何が対象で、何が除外されるのか」という税務上の線引きです。自己判断で勝手に対象外の出費を算入すると、税務署からの指摘や追徴課税のリスクに直面します。
税務調査で頻繁に否認される代表的な項目をまとめたものが、以下の医療費控除の対象外リストです。
・予防・美容目的の支出:インフルエンザ等の予防接種、美容整形、美白レーザー治療、健康維持のためのサプリメント・ビタミン剤
・自己都合による追加費用:入院時の自己都合による差額ベッド代、身の回り品(寝巻き・スリッパ等)の購入費、テレビカード代
・診断書作成費用:保険金請求や勤務先提出用の診断書発行手数料
・異常がなかった健康診断:人間ドックや定期健診の費用(※ただし、検査の結果重大な疾病が発見され、引き続き治療を行った場合は健診費用も全額対象)
・自家用車関連費用:通院のためのガソリン代、高速道路料金、病院の駐車場代
特に問い合わせが殺到するのが、自由診療で1本あたり30万〜50万円ほどかかるインプラント治療や、総額100万円前後に達する歯列矯正の扱いです。
インプラント歯列矯正の適用条件において、税務署が判断の基準とするのは「容貌を美化するための審美目的か、咀嚼(そしゃく)障害などを治すための機能回復目的か」という一点に尽きます。インプラントは失った歯の機能を回復させる一般的な医療行為とみなされるため、原則として問題なく医療費控除の対象になります。また、デンタルローンを利用して支払った場合も、信販会社が立替払いを行った「契約成立の年」に全額を一括控除できます(※金利・手数料部分は控除対象外)。
一方、大人の歯列矯正については厳格な精査が行われます。単に「歯並びを整えて見た目を良くしたい」という審美目的の矯正は対象外ですが、「噛み合わせが悪く発音や食事に重い支障が出ている」として歯科医師から診断書や意見書を取得して治療に入った場合は、全額が医療費控除として認められます。なお、子どもの歯列矯正は成長阻害を防ぐ健全な発育のための処置とみなされるため、診断書なしでも基本的に全額控除の対象となります。
さらに見落としがちなのが、通院交通費の控除対象基準です。電車やバスなどの公共交通機関を利用した場合の運賃は、領収書が出ないものの、日付・乗車区間・運賃を家計簿やメモに残しておけば全額控除できます。子どもの通院に保護者が付き添った場合の付添人の交通費も認められます。
しかし、タクシー代は原則として認められません。「夜間の急病で電車が動いていなかった」「足の骨折や陣痛など、公共交通機関の利用が客観的に極めて困難な状態だった」という正当な緊急事態に限って例外的に認められます。自家用車で通院した場合のガソリン代やコインパーキング代は、いかに遠方の大学病院まで通い詰めたとしても税制上「1円も控除できない」という冷徹なルールが存在します。
【実態検証】家族分の医療費合算のやり方と家計格差を生む「一番稼ぐ人」への集約術
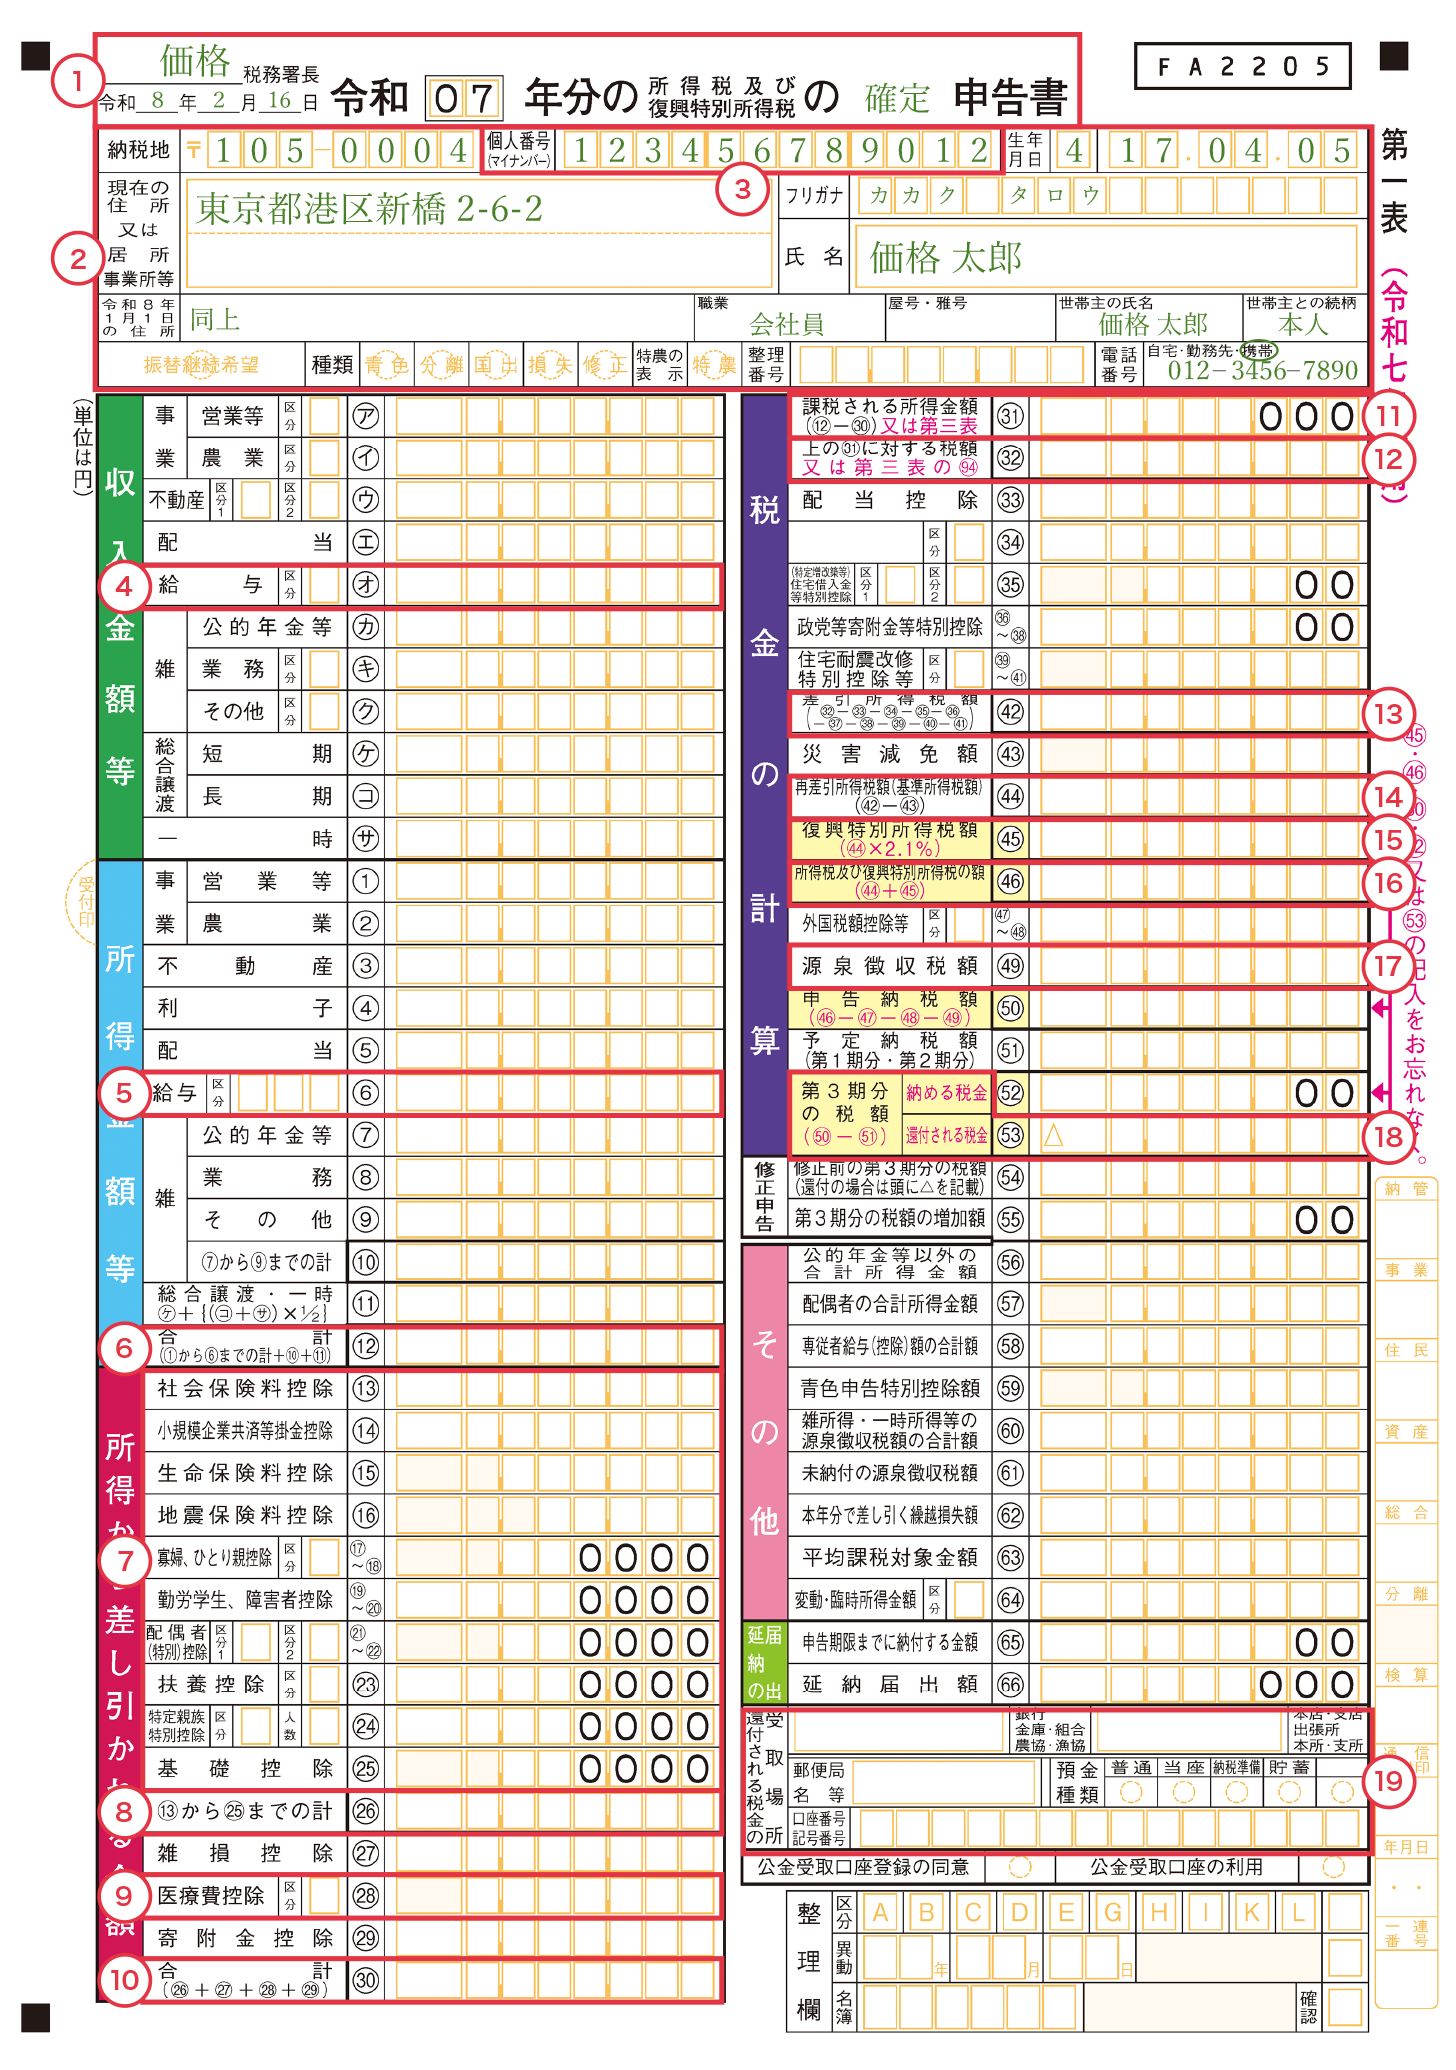
医療費控除で最大の還付金を引き出すための最大のテクニックが、世帯内の領収書を1人にまとめる手法です。国税庁の定めで、医療費控除は「自己または自己と生計を一にする配偶者その他の親族のために支払った医療費」を対象にできます。
ここで重要なのは「生計を一にする」という定義です。必ずしも同居している必要はありません。一人暮らしをして仕送りを受けている大学生の子どもや、別居して年金生活を送りつつ生活費の支援を受けている高齢の両親の医療費であっても、実際に支払った人物が自身の申告に含めることが可能です。また、健康保険の扶養に入っているかどうかも一切問われません。共働きでそれぞれが職場の社会保険に加入している夫婦であっても、家族分の医療費合算のやり方としては全く問題なく認められています。
そして、最も重要な鉄則は「家族の中で最も総所得が高い(=適用される所得税率が高い)人の名義で申告する」ということです。
日本の所得税は、所得が高くなるにつれて税率が5%から最高45%まで段階的に上がる超過累進課税を採用しています。例えば、夫の課税所得が700万円(所得税率23%)、妻の課税所得が200万円(所得税率10%)という世帯があると仮定します。家族全体の対象医療費が30万円あった場合、妻が単独で申告すると「所得税還付(10%)+住民税軽減(10%)=合計20%」となり、約6万円の戻りにとどまります。
しかし、この30万円を夫の名義にすべて集約して申告すると、「所得税還付(23%)+住民税軽減(10%)=合計33%」となり、手元に戻る金額は約9万9,000円へと跳ね上がります。同じ領収書の山であっても、誰の名前で税務署に提出するかだけで、約4万円近い現金の差が生まれる計算です。
現場を取材していると、共働き家庭が増えたことで「夫婦の財布を完全に別々に管理し、医療費も各自で払ったまま放置している」というケースが頻発しています。行動経済学で言う「メンタル・アカウンティング(心の会計)」の罠によって、夫婦それぞれが年間7万円ずつ支払い、「お互いに10万円未満だから控除は無理だね」と諦めてしまうのです。合算すれば14万円になり、足切りラインを悠々と突破してまとまった還付を受けられるにもかかわらず、家庭内の情報共有不足が純粋な経済的損失を生み出しています。
【申請実務】医療費控除明細書の書き方とスマホe-Tax申請手順・領収書保管義務の罠
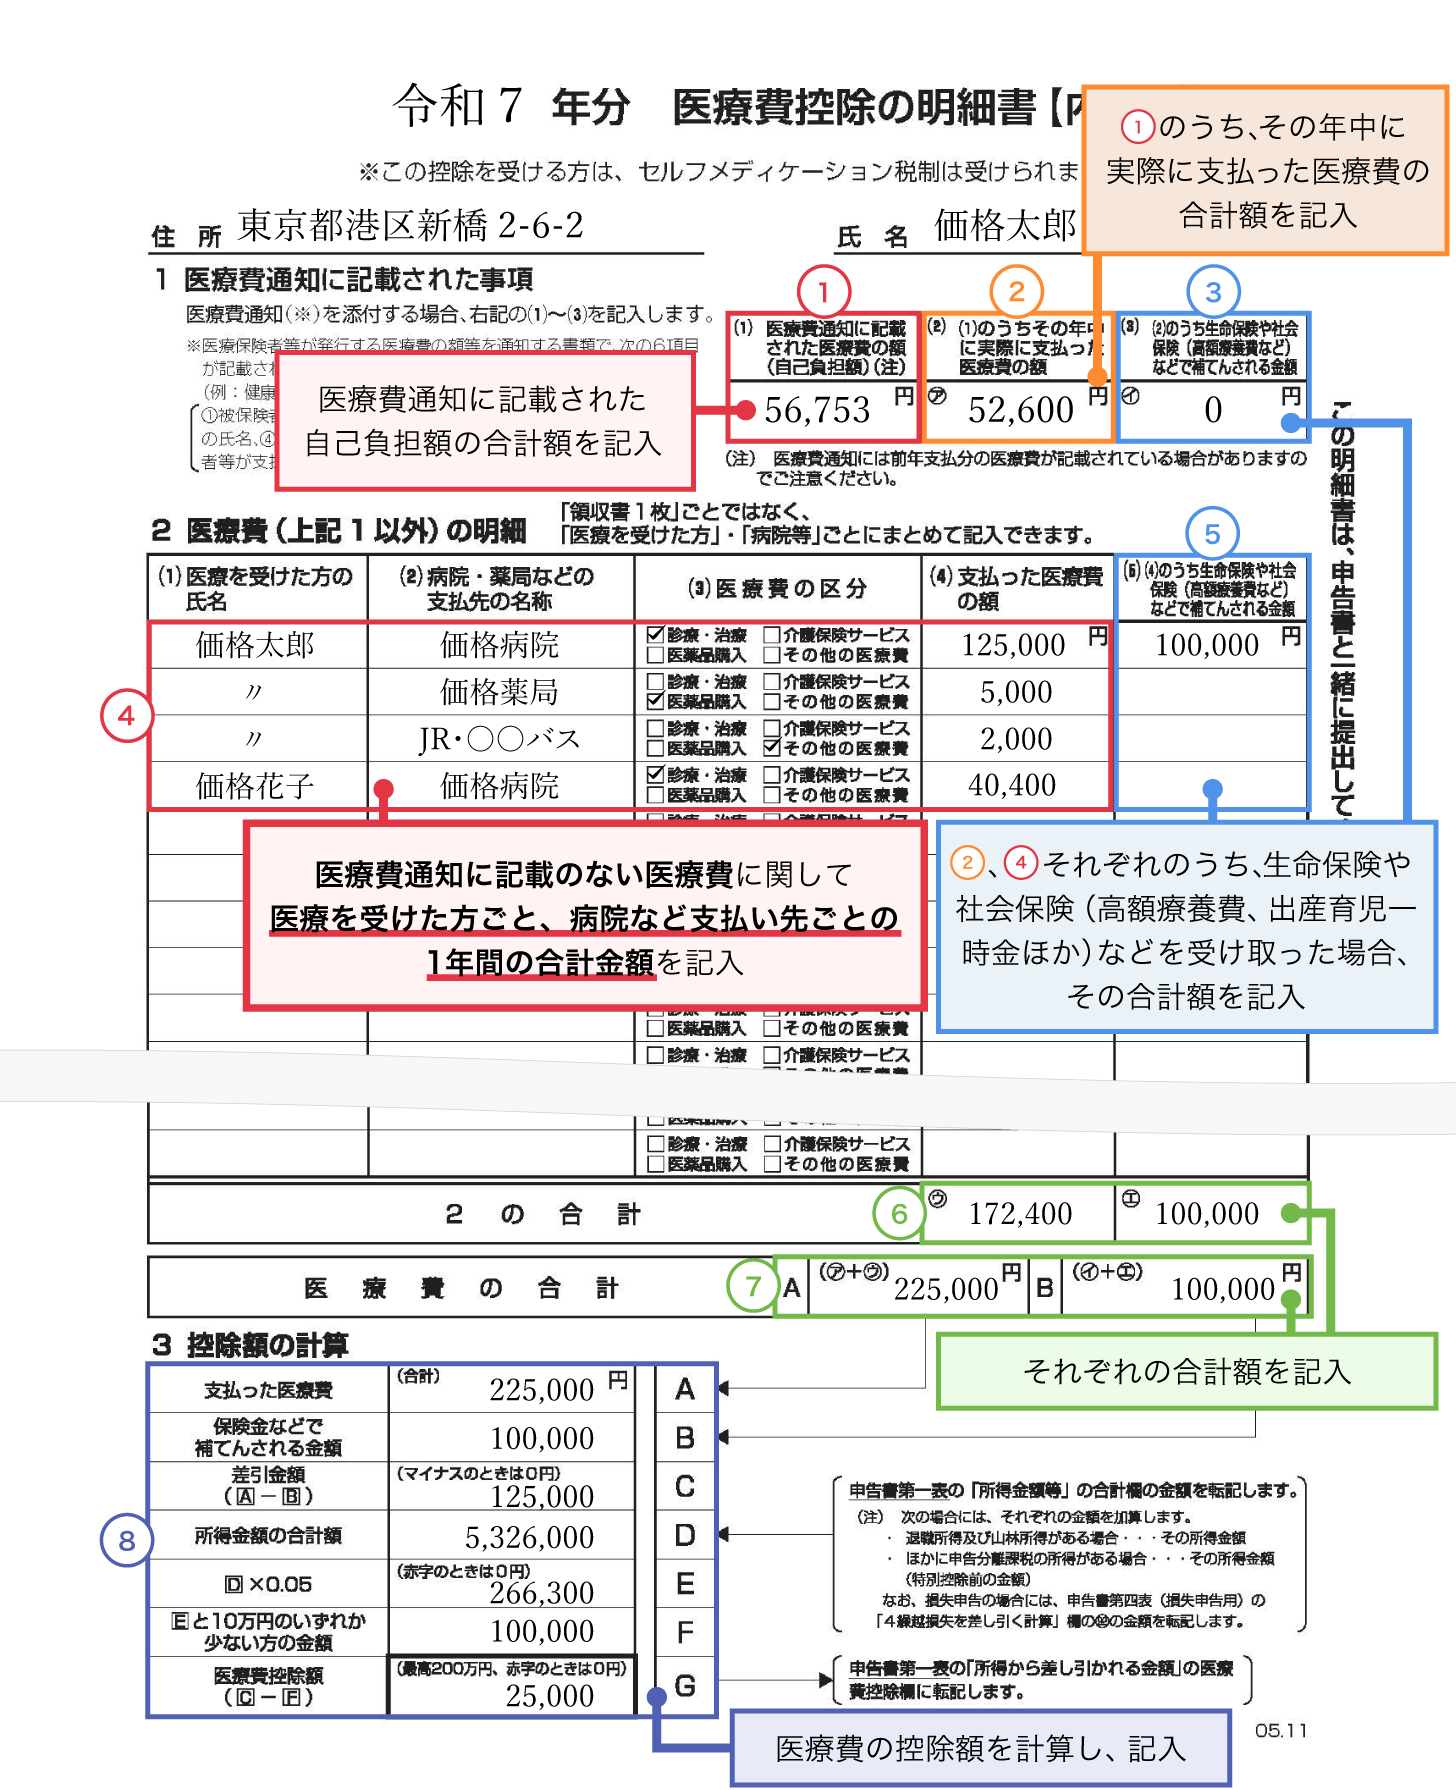
制度の仕組みを理解したところで、実際の申請手続きに踏み込みましょう。かつての確定申告のように、大量の領収書を封筒に詰めて税務署へ持参したり郵送したりする時代は完全に終わりました。現在は「領収書の提出」は一切不要であり、その代わりに医療費控除明細書の書き方を把握しておく必要があります。
明細書には「医療を受けた人の氏名」「病院・薬局などの支払先の名称」「支払った医療費の額」「生命保険や高額療養費で補填された額」を記入します。領収書を1枚ずつ細かく書き写す必要はなく、「〇〇病院:年間合計〇〇円」といった形で医療機関ごとに合算して記載することが認められています。
さらに手続きを劇的に簡素化するのが、スマホe-Tax申請手順です。2026年現在の確定申告システムでは、マイナンバーカードを用いたマイナポータル連携が標準機能として定着しています。
具体的な申請フローは以下の通りです。
1. スマートフォンで国税庁の「確定申告書等作成コーナー」にアクセスする。
2. マイナポータルアプリを経由してログインし、健康保険組合から提供される「医療費通知情報(公的医療保険データ)」をワンタップで一括取得する。
3. 画面上に年間の保険診療情報が自動で反映されるため、手動入力の手間をほぼゼロに圧縮できる。
4. 公的データに反映されない自費診療分(インプラント等)や通院交通費、保険適用前のOTC医薬品代のみを画面上で追加手入力する。
5. 還付金の振込先口座情報を入力し、マイナンバーカードをスマートフォンにかざして電子署名を送信すれば完了。
税務署の窓口で何時間も並ぶ必要はなく、自宅のソファにいながら慣れれば10〜15分程度で全ての送信手続きが完了します。
ただし、ここで絶対に忘れてはならない決定的な盲点があります。それが医療費控除の領収書保管義務です。
「提出不要」となったことで、申告が終わった瞬間に領収書をゴミ箱に捨ててしまう納税者が後を絶ちません。しかし、国税通則法および税法上の規定により、確定申告期限の翌日から「5年間」は自宅での領収書原本保管が法律で義務付けられています。税務署は電子申告された明細データを定期的にサンプリング調査しており、不審な高額控除やランダム抽出の対象になった場合、「明細の裏付けとなる領収書を提示してください」という文書照会が容赦なく届きます。
もし領収書を破棄しており提示できなければ、控除そのものが全額否認され、過去に還付された税金の返還を求められるだけでなく、過少申告加算税や延滞税といった重いペナルティが科される事態に陥ります。スマホで申告を済ませた後も、封筒に年度を明記し、5年間は引き出しの奥で厳重に保管してください。
なお、過去に医療費がかさんだにもかかわらず申告していなかった年がある場合も、絶望する必要はありません。還付を受けるための申告は、通常の確定申告期間(2月中旬〜3月中旬)に関係なく、その年の翌年1月1日から過去5年間の遡り還付申告が認められています。今からでも過去5年分の領収書を掘り起こし、還付申告書を提出すれば、国から正当なお金を取り戻すことができます。
【プロの結論】医療費控除に向いている人・セルフメディケーションを選ぶべき人の判断基準
多角的な検証を経て導き出される、利用者の状況に応じた明確な判断基準は以下の通りです。
従来の医療費控除を絶対に申請すべき人:
・家族全員の年間医療費を合算して10万円(または総所得の5%)を明確に超えている世帯
・インプラント治療、機能回復のための歯列矯正、出産費用など高額な自由診療・自費負担があった人
・怪我や持病で頻繁に通院し、電車やバスの交通費がかさんでいる世帯
・年収約297万円以下で、年間医療費が数万円(総所得の5%超)発生している単身者・パート・年金受給者
セルフメディケーション税制を選択すべき人:
・病院にはほとんど通っていないが、花粉症や頭痛、腰痛などでドラッグストアの対象OTC医薬品を年間1万2,000円超購入している世帯
・会社の定期健康診断や人間ドック、自治体のがん検診などを毎年受診している人
申告にあたって特別な注意が必要な人:
すでに「ふるさと納税のワンストップ特例制度」を利用している給与所得者は厳重な注意が必要です。医療費控除を受けるために確定申告を行った瞬間、自治体に提出したワンストップ特例の申請は税制上「すべて無効」になります。医療費控除の確定申告書を作成する際、ふるさと納税の寄附金受領証明書の内容も合わせて申告書に入力し直さなければ、ふるさと納税分の税額控除が消滅してしまうため、必ず合算して申告を完了させてください。

【確定申告の医療費控除】に関するよくある質問(FAQ)
Q1:薬局で買った市販の風邪薬や湿布は、医師の処方箋がなくても医療費控除の対象になりますか?
A1:治療目的であることが明確であれば対象になります。風邪をひいたときに飲む総合感冒薬や解熱鎮痛剤、腰痛の治療のために貼る湿布などは「治療のための医薬品購入費」として通常の医療費控除に合算可能です。ただし、病気予防のためのサプリメントやエナジードリンク、疲労回復用のビタミン剤などは対象外となります。レシートに商品名が記載されていることを確認し、保管しておきましょう。
Q2:電車やバスの領収書が出ない通院交通費は、どのように税務署へ証明すればいいですか?
A2:公共交通機関の運賃は領収書が発行されないため、客観的な利用記録があれば問題ありません。ノートやエクセル、家計簿アプリなどに「通院日」「利用した家族の氏名」「乗車区間(自宅最寄り駅〜病院最寄り駅)」「往復または片道の運賃」「受診した病院名」を記録しておくだけで十分な証明書類になります。病院の診察券の日付や調剤薬局の領収書と日付が一致していれば、税務調査でも適法な交通費として全額認められます。
Q3:医療費控除を行うと、所得税の還付以外にどのようなメリットがありますか?
A3:翌年度の「住民税」が大きく軽減されるほか、行政サービス利用料の引き下げにつながる可能性があります。医療費控除によって課税所得そのものが圧縮されるため、住民税が安くなるだけでなく、自治体によっては認可保育園の保育料算定ランクが下がったり、国民健康保険料(税)や介護保険料の負担が軽減されたりする連鎖的メリットが生じます。手取り額を長期的に底上げする意味でも、申告する価値は極めて高いと言えます。
まとめ:2026年の税務リテラシーが守る家計防衛と今後の指針
医療費控除は、決して一部の富裕層や大病を患った人だけの特殊な制度ではありません。「10万円以下でも所得基準で対象になる」「家族の領収書を最も所得の高い人に集約する」「通院の電車代や市販薬代も漏れなく積み上げる」という3つの現実的な原則を押さえるだけで、正当な還付を受けられる世帯の範囲は劇的に広がります。
デジタル化が進んだ現在、スマートフォンとマイナンバーカードさえあれば、かつてのような煩雑な計算作業に悩殺される心配もありません。制度を正しく理解し、過去5年間の履歴も含めて領収書を精査することが、インフレと社会保険料負担が続く時代における最強の家計防衛策となります。手元にある医療費の記録を今すぐ見直し、受け取るべき還付金を確実に確保してください。 (出典: 確定 申告 医療 費 控除(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
