伊藤ハム米久の株価はなぜ割安か?配当と優待の真相から迫る買い時
東証プライム市場において、ディフェンシブ株の代表格として根強い人気を誇る食肉加工大手、伊藤ハム米久ホールディングス(銘柄コード:2296)。「The GRAND アルトバイエルン」や「ごてあらポー!!」といった食卓でおなじみの看板ブランドを抱え、日常生活に密着した安定企業として個人投資家の保有候補に必ずと言っていいほど名前が挙がります。
しかし、証券各社のレポートや個人投資家のコミュニティでは、「業績が手堅い割に、なぜここまで株価が割安に放置されているのか」「PBR1倍割れから脱却できるのか」という疑問の声が絶えません。2026年の市場環境において、食肉加工業界全体のコスト構造や資本効率への要求が激変するなか、同社株をいま買い時と判断してよいのでしょうか。公表された決算数値やIR資料、さらに市場参加者の生々しい声を徹底解剖し、その真実を浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:PBR1倍割れが続く最大の要因は、原材料・エネルギー高による利益率の圧迫と、業界特有の資本効率(低ROE)への懸念にある。
- 要点2:配当利回りは3%台後半と食品株の中で高水準を維持する一方、人気の株主優待は「1,000株以上保有」が条件となっており、単元買いでは手に入らない罠が存在する。
- 要点3:2026年の買い時は「価格転嫁の浸透による営業利益率の回復」と「東証要請に応じた自社株買い・DOE導入などの追加還元発表」のタイミングが最大の焦点となる。
【2026年最新】伊藤ハム米久ホールディングスの現在地|なぜ株価は割安に放置されるのか?
伊藤ハム米久ホールディングスの株価指標をチェックすると、多くの投資家がまず「バリュエーションの低さ」に目を留めます。日経平均株価が歴史的高値圏を推移する局面においても、同社の予想PERは12倍から14倍前後、PBR(実績株価純資産倍率)は0.8倍〜0.9倍前後の1倍割れ水準で推移してきました。東証プライム市場の平均と比較しても、明らかに割安な位置に取り残されています。
市場で「伊藤ハム米久の株価はなぜ安いのか」と囁かれ続ける背景には、大きく分けて3つの構造的要因が存在します。
第1の要因は、原材料価格・為替変動リスクに対する収益の脆弱性です。食肉加工事業は、輸入豚肉や牛肉、配合飼料の市況、さらには急速な為替の円安進行によるコスト上昇をダイレクトに受けます。加工食品の小売価格へ即座に転嫁することは容易ではなく、コスト上昇から値上げ浸透までの「タイムラグ」が四半期ごとの営業利益を大きく圧迫してきました。
第2の要因は、親会社である三菱商事との関係性と資本効率の課題です。伊藤ハム米久は三菱商事が筆頭株主として約4割の議決権を握る持分法適用関連会社であり、強固な調達力を誇る反面、市場からは「独自の資本政策や大規模な再編に踏み込みにくいのではないか」というガバナンス上のディスカウント(親子上場に類する懸念)が長年意識されてきました。
第3に、国内の人口減少と胃袋の縮小という構造的な中長期成長余力への疑問符です。海外展開で先行する一部の競合と比べ、同社は売上高の大半を国内市場に依存しています。成熟市場に留まる限り、大幅なトップライン(売上高)の伸びは期待しづらく、機関投資家が積極的なマルチプル(PERの評価倍率)を付与しにくい現実が株価の上値を重くしてきました。
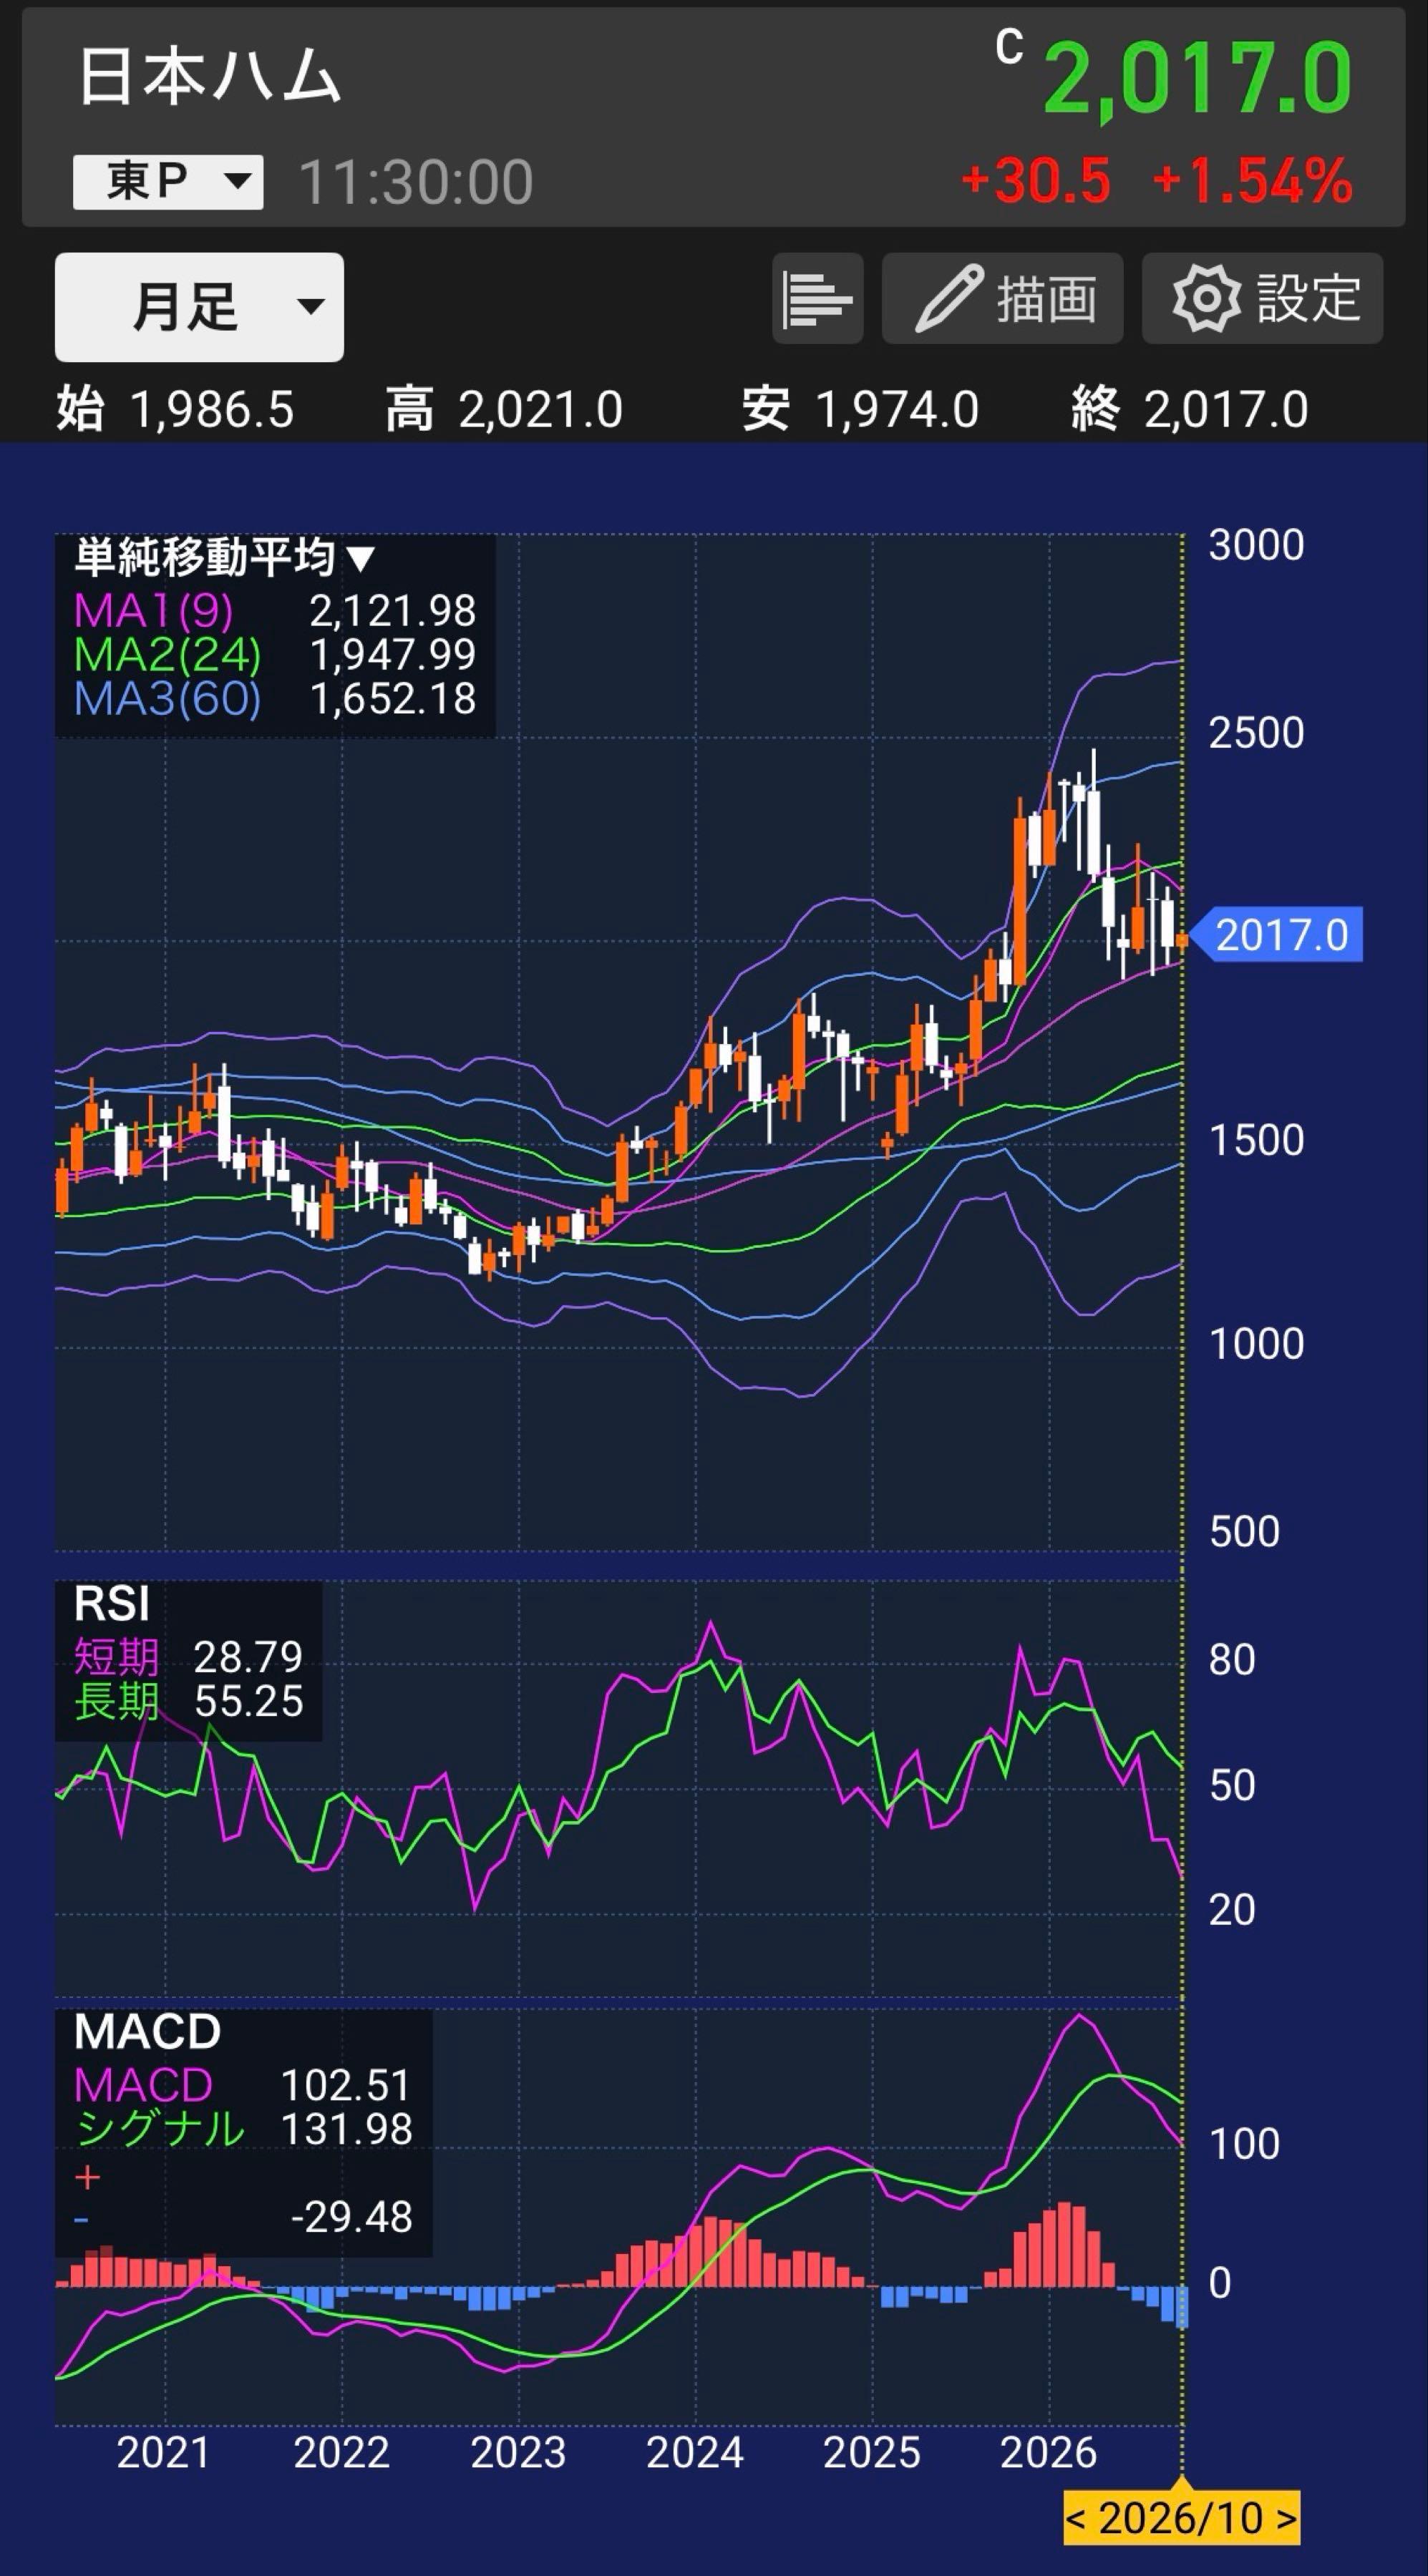
業績推移と2026年最新ニュースから読み解く決算発表のリアルと見通し
伊藤ハム米久ホールディングスの決算発表を精査すると、事業環境の変化に対する企業の対応力が明確に見えてきます。直近の業績推移において、売上高は値上げ効果もあって堅調に推移し、9,000億円超から1兆円の大台を視野に入れる規模を維持しています。しかし、投資家が最も神経を尖らせているのは「売上の規模」ではなく「営業利益率の回復度合い」です。
長らく1%台から2%台前半にとどまっていた営業利益率は、断続的な商品規格の改定や価格引き上げ、さらに物流の2024年問題以降に激化してきた輸配送コストの共同配送化によって、底打ちの兆しを見せています。IRの公式説明会において経営陣は、「単なる値上げにとどまらず、高付加価値商品群(プレミアムソーセージや簡便・即食系総菜)の構成比をいかに引き上げるかが利益率改善の生命線」と繰り返し強調しています。
伊藤ハム米久の2026年最新ニュースとして市場が注視しているのは、設備投資の効率化とグループ統合シナジーの第2フェーズです。伊藤ハムと米久が経営統合して以降、基幹システムの刷新や重複工場の統廃合が進められてきましたが、これらの一巡によってフリーキャッシュフローの創出余力が高まっています。この創出された資金が成長投資だけでなく、株主還元へどれだけ振り向けられるかが、今後の業績見通しとアナリスト評価を分ける分水嶺となっています。
配当利回りと株主優待の罠?日本ハムとの徹底比較で見えた決定的な違い
個人投資家が食肉加工セクターへアプローチする際、必ず比較対象となるのが業界首位の日本ハム(2282)です。両社の財務指標、配当政策、株主優待制度を横並びで比較すると、伊藤ハム米久が選ばれる理由と、同時に注意すべき「盲点」が浮き彫りになります。
| 比較項目 | 伊藤ハム米久HD(2296) | 日本ハム(2282) | 編集部の見解・評価 |
|---|---|---|---|
| PBR(資産価値) | 約0.80〜0.88倍(割安水準) | 約1.05〜1.15倍(1倍超) | 伊藤ハム米久の改善余地(アップサイド)が大きい |
| 予想配当利回り | 約3.6%〜3.9% | 約2.3%〜2.7% | インカムゲイン狙いなら伊藤ハム米久に軍配 |
| 株主優待の条件 | 1,000株以上保有 (自社グループ商品 5,000円相当) | 100株または500株以上 (自社製品・チケット等) | 【要注意】伊藤ハム米久は単元株(100株)では優待が届かない |
| 事業ポートフォリオ | 加工肉・精肉加工の国内比率高め | 球団運営(エスコンF)・海外・バイオ | 日本ハムは話題性・多角化、伊藤ハム米久は実業特化 |
| 株主還元方針 | 配当性向40%目安+機動的自社株買い | DOE基準導入・中長期的な増配基調 | 両社とも資本効率改善を迫られ増配傾向 |
表から明らかな通り、伊藤ハム米久ホールディングスの配当利回りは、食品株セクターの平均(およそ2%台前半)を大きく上回り、日本ハムと比較しても1%以上の利回り差をつけています。インカム重視の投資家にとって極めて魅力的な水準です。
しかし、ここで最大の落とし穴となるのが株主優待制度の取得条件です。株式投資初心者の間では「伊藤ハムのソーセージ詰め合わせがもらえる」と期待して100株(1単元)を購入し、権利確定後に優待が届かず落胆するケースが散見されます。同社の優待権利獲得には1,000株以上の保有が必要であり、投資金額としては百数十万円単位のまとまった資金を要します。優待だけを目的に小額投資を検討している読者は、絶対に混同してはならないポイントです。
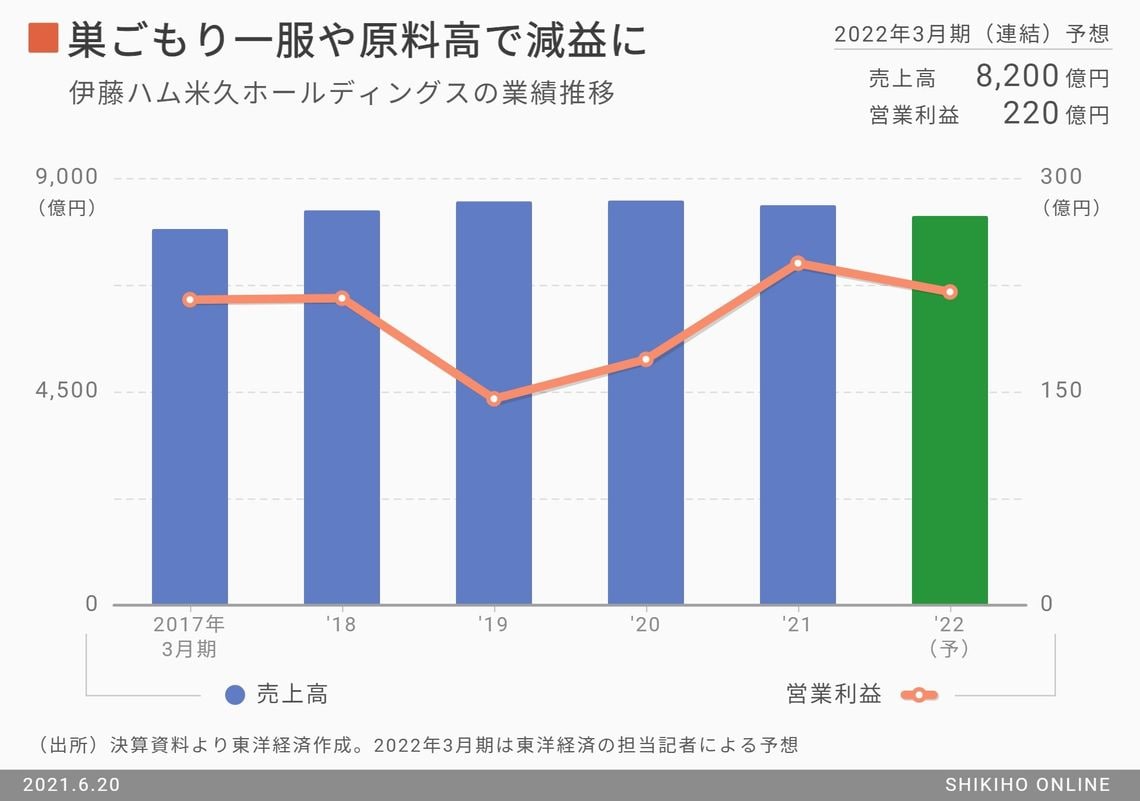
【実態検証】投資家の生の声と現場目線で見えたリアル
個人投資家が集うSNSや掲示板(Yahoo!ファイナンス掲示板、株探コミュニティ等)を定点観測すると、伊藤ハム米久に対する市場の心理状態は「安定への信頼」と「株価の重さへの苛立ち」というアンビバレントな感情に二極化しています。
「アルトバイエルンが冷蔵庫に常備されているから応援買いした。配当金は年々しっかり振り込まれるし、ディフェンシブ資産としては文句ない」という長期ホルダーの満足気な投稿がある一方で、次のようなシビアな書き込みも目立ちます。
「日経平均が連日高騰しているお祭り相場の中でも、2296は微動だにしない。値動きが重すぎて資金拘束のストレスが半端ない」「PBR1倍是正と言いながら、いつになったら大規模な自社株買いに本気を出すのか」
スーパーマーケットの店頭現場を見渡しても、消費者の購買行動はシビアです。1パック数百円のウインナー・ソーセージ類は、特売日のプライベートブランド(PB)製品との価格差に直面しています。「数十円の値上げでもPBへ流れる消費者がいる一方、アルトバイエルンのような指名買いブランドは固定客が離れない」という大手流通バイヤーの証言通り、ブランドロイヤルティが辛うじて利益の防波堤になっているのが現場の現実です。このブランド力が底堅いキャッシュフローを生み出す源泉であり、ネット上で言われるような「業績崩壊リスク」は極めて低いと言えます。
一般に知られていない盲点とネットの誤解
ネット上の投資ブログや動画解説において、伊藤ハム米久に関してしばしば誤った解釈が流布されています。代表的な3つの誤解を正しく検証します。
第1の誤解は、「食肉加工業界は円安になれば無条件で赤字に転落する」という極端な悲観論です。確かに急激な為替変動は短期的なコスト増を招きますが、同社は商社系ネットワークを活かした複数国からの調達ルート分散や、為替予約ヘッジを徹底しています。さらに、近年は国産銘柄豚の活用や業務用冷凍食品など、為替影響を受けにくいポートフォリオへの組み換えを着実に進めています。
第2の誤解は、「親会社(三菱商事)がいるから自社株買いは絶対に行われない」という見方です。実際には、資本効率向上を求める東証の指導の下、同社は過去にも複数回の自社株買いを実施しています。筆頭株主の持ち分比率を適正にコントロールしながら、市場流通株式に対する還元姿勢を強めており、「親子上場的な制約で還元が期待できない」と一律に決めつけるのは明らかな事実誤認です。
第3の誤解は、「株主優待を100株に拡充するはずだ」という根拠のない噂です。優待の送付・管理コスト(優待廃止や縮小を進める上場企業の潮流)を考慮すると、会社側が単元株向けに優待を新設するハードルは高く、安易な優待新設期待でエントリーするのは避けるべきです。

買い時はいつか?目標株価と自社株買いが握るシナリオを徹底分析
証券アナリストや市場コンセンサスが掲げる2296の目標株価は、解散価値であるPBR1.0倍水準を前提としたレンジに集約されています。現状のBPS(1株当たり純資産)から試算すると、株価がPBR1倍に到達するためには、現在の水準から15%〜25%程度の上昇余地が存在します。
では、具体的な「買い時」を判断するトリガーは何でしょうか。以下の3つのシグナルが点灯したタイミングこそが、最も勝率の高いエントリーポイントになります。
1つ目は、四半期決算発表における価格転嫁の完了アナウンスです。原材料コストの高止まりに対し、製品値上げ後の出荷数量が前年同期比でプラスに転換した瞬間は、営業利益率が急改善する合図となります。
2つ目は、資本コストや株価を意識した経営の改善策としての大規模な自社株買い発表です。食肉加工業界他社がDOE(株主資本配当率)導入や大規模な自己株式取得を発表して株価を急騰させた事例があるように、伊藤ハム米久が一段踏み込んだ還元枠を設定した局面は、機関投資家の買い戻しを呼ぶ強力なカタリストになります。
3つ目は、全体相場の急落時における配当利回り4%超えの節目です。株式市場全体の調整局面で株価が売られ、配当利回りが4%に接近または突入した水準は、過去のチャート推移から見ても極めて強力な下値支持線として機能してきました。インカムゲインを担保とした安全域(マージン・オブ・セーフティ)が確保される瞬間です。
【プロの結論】食肉加工業界の株価動向から見出す投資の判断基準
株式投資における意思決定では、「その銘柄の長所が、自分の保有目的と合致しているか」という客観的な適性を冷静に見極める必要があります。感情的な好悪や漠然とした割安感だけで飛びつくと、いわゆる「バリュートラップ(割安なまま放置される罠)」に陥り、貴重な投資機会を逃すことになりかねません。
伊藤ハム米久ホールディングスへの投資が向いている人
・中長期の配当金(インカム)を重視する投資家:食品セクター屈指の3%台後半の利回りを享受しつつ、景気後退期でも安定した配当を受け取り続けたい人。
・まとまった余剰資金があり、1,000株以上を長期保有できる人:定期的な自社製品詰め合わせ優待を楽しみながら、どっしりと構えて複利効果を狙える資産形成層。
・PBR1倍割れ是正のカタリストを気長に待てる人:短期間での急騰を追わず、東証改革の波に乗った自社株買いや増配発表を patiently(忍耐強く)待てる投資家。
購入において極めて慎重になるべき人
・短期間で数倍のキャピタルゲインを狙いたい投資家:成熟した食品加工業というビジネスモデル上、売上や利益が数四半期で爆発的に跳ね上がることは考えにくく、値動きに退屈してしまう可能性が高い人。
・100株(1単元)で豪華な食品優待を期待している人:前述の通り1,000株未満では優待が届かないため、優待目当ての少額投資であれば日本ハムや他の食品優待銘柄を選択する方が合理的です。
・値動きの軽快さを好むデイトレーダー・スイングトレーダー:日々の出来高やボラティリティはグロース株や半導体セクターに比べて限定的であり、短期売買の資金効率は決して高くありません。
【伊藤ハム米久ホールディングスの株価】に関するよくある質問(FAQ)
Q1:伊藤ハム米久の株主優待は100株保有でももらえますか?
A1:いいえ、もらえません。伊藤ハム米久ホールディングスの株主優待(自社グループ商品詰め合わせ 5,000円相当)を獲得するためには、1,000株以上を継続保有する必要があります。100株保有の場合は配当金の受け取りのみとなるため、単元株投資を検討されている方はご注意ください。
Q2:配当金はいつ、いくら支払われますか?減配のリスクは?
A2:期末配当(権利確定日:3月末)および中間配当(9月末)の年2回実施が基本です。配当水準は年間でおよそ1株当たり70円〜85円前後(株式市場の環境や方針により変動)、配当利回りにして3%台後半を維持しています。同社は安定配当を基本方針に掲げており、財務基盤も健全であるため、急激な業績悪化がない限り大幅な減配リスクは極めて低いとみられています。
Q3:日本ハムと伊藤ハム米久、どちらを買うべきですか?
A3:投資目的によって明確に分かれます。「配当利回りの高さ」や「PBR1倍是正に伴う株価の見直し余地」を最優先するなら伊藤ハム米久ホールディングスが適しています。一方で、「100株からの株主優待」や「プロ野球球団運営・海外展開などのブランド力・多角化」を重視するなら日本ハムが選択肢となります。
まとめ:今後の動向と失敗しないための判断基準
伊藤ハム米久ホールディングス(2296)は、日常生活に欠かせない強固な食品ブランド力と手堅いキャッシュ創出力を併せ持つ、典型的なディフェンシブ・バリュー株です。株価が割安に放置されてきた背景には原材料高や資本効率への警戒感がありますが、これらは価格転嫁の進展と東証主導のPBR改革という2つの追い風によって、反転のエネルギーへと変わりつつあります。
高水準の配当利回りを安全弁として確保しつつ、1,000株優待のルールを正確に理解した上で、全体相場の波乱や自社株買いのアナウンスを待って冷静に打診買いを仕掛ける――。これこそが、同社株への投資で失敗を避け、中長期で着実な果実を得るための王道の戦略と言えるでしょう。 (出典: 伊藤 ハム 米久 ホールディングス 株価(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
