イオンFS株価なぜ安い?利回り5%超の真相と今後の見通しを暴く
日経平均株価が歴史的な高値圏で推移するなか、東証プライム市場において際立つ利回りを放ちながらも、株価の重さに悩まされ続けている銘柄が存在します。それが、流通大手イオングループの金融中核を担うイオンフィナンシャルサービス(証券コード:8570)です。足元の配当利回りは5%前後という強烈な水準に達しており、インカムゲインを狙う個人投資家の視線を一身に集めています。
しかし、スクリーニングで浮上するその魅力的な利回りの裏側には、長期にわたる株価の低迷と、マーケットが織り込む根深い警戒感が潜んでいます。「なぜここまで株価が安いのか」「減配リスクを孕んだバリュートラップ(割安の罠)ではないのか」――。本稿では、最新の決算発表資料や市場データ、機関投資家の動向を徹底解剖し、投資家が今知るべき真実を浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価割安の主因は、タイなど東南アジア事業における貸倒引当金の高止まりと、国内キャッシュレス競争激化による利ざやの圧迫にある。
- 要点2:配当金推移は年間50円〜55円水準で粘り強い還元姿勢を見せるが、親会社イオン(8267)の買い物割引優待とは異なる点に注意が必要である。
- 要点3:日銀の利上げに伴う銀行事業の利ざや拡大と海外リテール債権の正常化が進めば、PBR1倍割れ是正に向けた強力な買い時が到来する可能性がある。
【株価なぜ安い?】イオンフィナンシャルサービスが抱える下落理由の構造的要因
個人投資家が真っ先に抱く疑問が、「イオンフィナンシャルサービスの株価はなぜ安いのか」という点です。同社のPBR(株価純資産倍率)は解散価値を大幅に下回る0.6倍〜0.7倍台近辺で推移しており、東証が主導する「資本コストや株価を意識した経営」の要請リスト常連とも言える水準に甘んじています。この構造的な下落理由を紐解くと、単なる一時的要因にとどまらない2大ハードルが見えてきます。
第1の要因は、同社収益の大きな柱であるメコン圏・東南アジア(ASEAN)事業における信用コスト(貸倒関連費用)の高止まりです。同社はタイ、マレーシア、インドネシアなどに早くから進出し、現地の中間層向け割賦販売やカードローンで高成長を遂げてきました。しかし、現地経済の回復遅れや過剰債務問題が影を落とし、延滞率の上昇に伴う貸倒引当金の積み増しが利益を圧迫する事態が断続的に発生しています。国内の安定した流通系カードというイメージとは裏腹に、実態は海外新興国のクレジットサイクルに業績が大きく左右される高リスク構造を抱えているのです。
第2の要因は、国内における決済プラットフォーム間の消耗戦とIT刷新コストの重荷です。PayPayや楽天ペイ、さらにはメガバンクグループが仕掛ける総合金融サービス(Oliveなど)が台頭するなか、イオンカードはグループ店舗網という巨大な顧客基盤を持ちながらも、顧客維持のためのポイント原資負担やアプリ基盤の全面刷新費用が重くのしかかっています。売上高にあたる営業収益は拡大しているものの、営業利益率が伸び悩む体質が、機関投資家の積極的な買いを手控えさせている根本原因です。

【業績推移と決算速報】最新財務データから読み解く収益力とキャッシュフローの現状
直近の決算速報およびこれまでの業績推移を詳細に確認すると、同社が直面している構造改革の進捗度合いが明確に浮かび上がります。連結営業収益は5,000億円規模を堅調に維持しているものの、本業の儲けを示す営業利益はかつての600億〜700億円台から、直近数年は400億〜500億円台のレンジで一進一退を続けています。
決算説明資料の開示によると、国内事業においてはグループ一体となった「AEON Pay」の推進や、コード決済とクレジットカードの一元化による顧客単価引き上げが寄与し、取扱高自体は堅調な伸びを見せています。また、日銀によるマイナス金利解除以降、傘下のイオン銀行において預貸金利ざやの改善傾向が確認され始めた点は、中期的な好材料として挙げられます。
一方、海外セグメントでは地域ごとの明暗がくっきりと分かれています。ベトナムなど新規開拓地域が拡大基調にある反面、最大拠点の一つであるタイでは、家計債務比率の是正に向けた現地規制の厳格化を受け、与信枠の絞り込みを余儀なくされています。リスク管理の徹底により回収率は最悪期を脱しつつあるものの、利益のV字回復を宣言するにはいまだ時間を要する状況です。
他社比較で浮き彫りになる割安度|金融セクター主要指標との実態比較
同社の立ち位置を客観的に把握するため、国内の競合カード会社および大手金融グループとの財務指標を比較検証します。数字が雄弁に語る「過小評価」の現実がこちらです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 予想配当利回り | 約4.8%〜5.2% | プライム市場平均:約2.0% | 国内市場全体でも屈指の高水準。インカム銘柄として極めて突出 |
| PBR(実績) | 約0.65倍 | 東証目標:1.00倍以上 | 解散価値を大幅に下回る状態が定着。資本効率の改善余地が大きい |
| 予想PER | 約9.5倍〜11.0倍 | その他金融業平均:12〜14倍 | 競合のクレディセゾン等と比較しても割安放置が顕著 |
| 自己資本比率 | 約6.5%〜7.5% | 銀行業を内包する業態相場 | 銀行傘下のため低く見えるが、国内基準の自己資本比率は健全性を維持 |
表が示す通り、イオンフィナンシャルサービスの配当利回りは金融セクター全体を見渡しても極めて魅力的な水準にあります。しかし、PER約10倍、PBR0.6倍台という数値は、「将来的な成長期待が剥落している」という市場からの冷徹なシグナルにほかなりません。市場関係者が警戒しているのは、足元の割安さではなく、海外債権のリスクが顕在化した際の減益インパクトなのです。
一般に知られていない盲点とネットの誤解|配当金推移と株主優待の真実
株式投資コミュニティで頻繁に見受けられる致命的な誤解が、「イオンの株を買えばイオンラウンジが使えたり、買い物がキャッシュバックされたりする」という思い込みです。ここで明確にしておかなければならない事実があります。
買い物金額の3%〜7%が還元される名高い「オーナーズカード」を発行しているのは、親会社であるイオン株式会社(銘柄コード:8267)です。子会社であるイオンフィナンシャルサービス(8570)には株主優待制度が存在しません(かつて実施されていた一部制度もすでに廃止・統合されています)。優待目的で8570の口座を開設・購入してしまう個人投資家が後を絶たないため、この点は厳格に切り離して認識する必要があります。
その代わりとして同社が全力で注力しているのが「現金配当による直接還元」です。近年の配当金推移を振り返ると、同社は厳しい事業環境下でも年間50円〜55円水準(中間・期末)の配当を死守し続けています。連結配当性向は30%〜40%台を掲げつつも、利益が落ち込んだ局面では配当性向が一時的に跳ね上がってでも減配を避けてきた実績があります。
「優待は不要、配当金という確実なキャッシュフローが欲しい」と割り切る投資家にとっては、親会社(イオン8267の配当利回りは1%前後)よりも、子会社であるイオンフィナンシャルサービスのほうがインカムゲインの観点から遥かに合理的であるという事実が浮かび上がります。
【実態検証】投資家掲示板やSNSが示す本音と買い時をめぐる攻防
株式市場の最前線で取引を行う個人投資家の熱量は、ネットコミュニティに色濃く反映されています。Yahoo!ファイナンスのイオンフィナンシャルサービス 8570 掲示板やSNS上の投稿を分析すると、投資家たちの心理は「耐え忍ぶインカム派」と「見切りをつけたグロース派」の2つに完全に二極化しています。
掲示板上で散見される代表的な生の声には、次のようなものがあります。
「日経平均が数千円上がってもこの株はピクリとも動かない。まるで定期預金の感覚で持っている」
「東南アジアの貸倒リスクはいつ織り込み終わるのか。経営陣はPBR1倍割れを本気で是正する気があるのか」
「配当利回り5%超なら、銀行に預けておくより圧倒的にマシ。株価が1,200円近辺まで押す局面は絶好の拾い場だ」
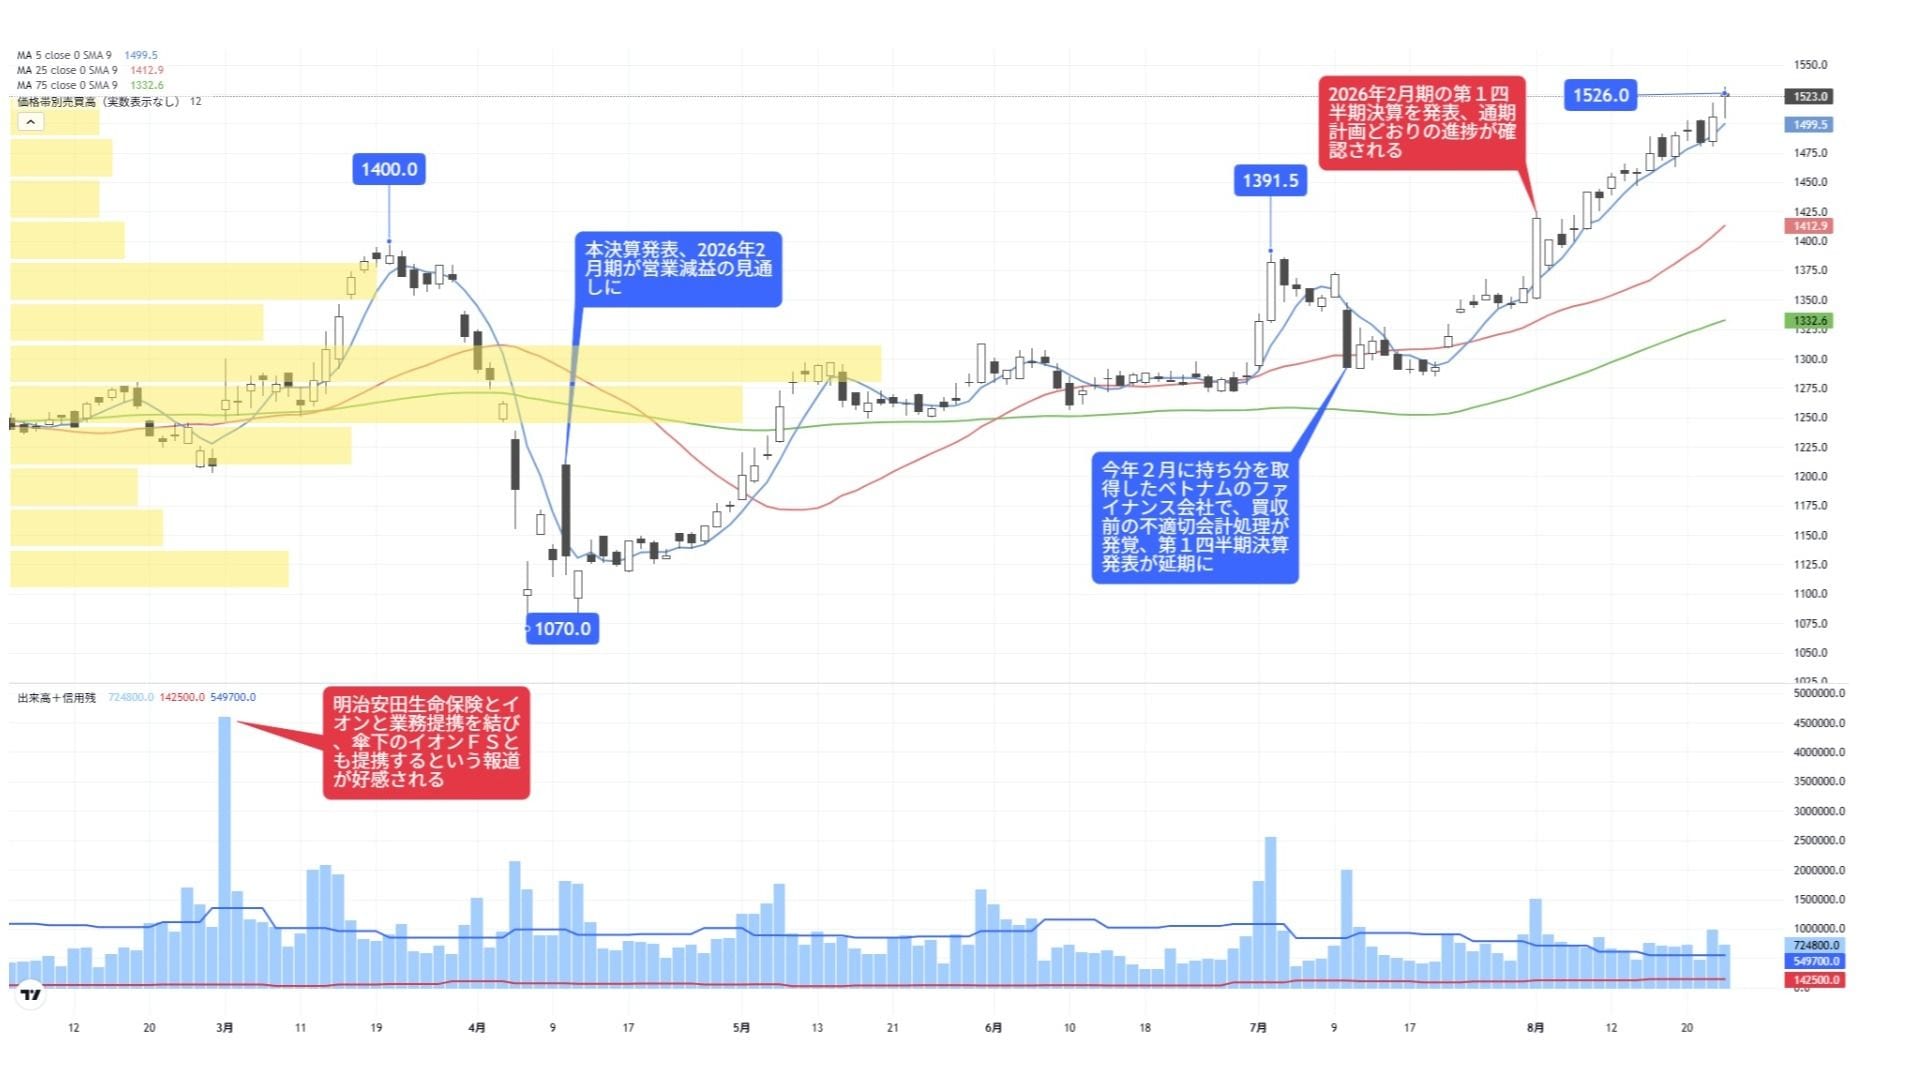
コミュニティ内で最も激論が交わされているのが、いわゆる「買い時」の判断です。過去数年間のチャートを検証すると、株価1,200円前後は強力な下値支持線(サポートライン)として機能してきました。この水準まで売り込まれると利回りが5%台半ばに突入するため、国内の高配当株ハンターによる押し目買いが必ず流入するパターンが定着しています。値上がり益を追う投資家にとってはストレスの溜まる展開ですが、配当の再投資を前提とする長期投資家にとっては、暴落局面こそが安全域(マージン・オブ・セーフティ)の厚いエントリーポイントとして機能しています。

【今後の見通しと将来性】目標株価の妥当性と浮上のシナリオ
投資家が最も注視すべき株価の今後の見通しと将来性について、専門機関のレポートおよびマクロ経済環境から展望します。国内主要証券会社が提示するコンセンサス目標株価は、概ね1,350円〜1,550円のレンジに収斂しています。現状の株価水準からは10%〜25%程度の上値余地が見込まれている計算です。
今後、株価がボックス圏を上放れ(ブレイクアウト)するための必須条件は次の3点に集約されます。
第1に、日銀の追加利上げサイクルに伴うイオン銀行の収益拡大です。預金口座数800万口座超を誇るイオン銀行は、預金金利の上昇を住宅ローンやカードローン金利の改定で吸収し、利ざやを拡大させる絶好のポジションにあります。メガバンクと同様に、金利ある世界への移行が本業利益を底上げする強力な追い風となります。
第2に、海外リテール金融の資産健全化の完了です。タイおよびマレーシアにおける与信モデルのAI刷新や、高リスク層向け貸付の抑制が実を結び、貸倒引当金の四半期ベースでの減少が確認されれば、マーケットの警戒感は一気に後退します。
第3に、資本効率改善のための自社株買いや親子上場をめぐる思惑です。PBR0.6倍台の放置は、東証の要請に照らしても是正圧力が強まる一方です。親会社であるイオンによる完全子会社化(TOB)や、大規模な自社株買いの実施が現実味を帯びた場合、株価のディスカウントは一気に解消へ向かうシナリオが描けます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動ファイナンスおよびポートフォリオ理論の観点から、当メディアが導き出した投資判断の明確な基準を提示します。
【本銘柄の購入をおすすめできる人】
- キャッシュフロー重視のインカム投資家:値動きの小ささを許容し、年利5%前後の配当金を再投資し続けられる忍耐力を持つ人。
- 割安修正(カタリスト)を中長期で待てる人:日銀の利上げ効果や東南アジア経済のサイクル回復を2〜3年単位で腰を据えて待てる人。
- 下値リスクを限定したい守り重視の人:PBR0.6倍台・配当利回り5%という分厚いクッションに魅力を感じる人。
【購入に慎重になるべき(見送るべき)人】
- 日経平均や成長株をアウトパフォームしたい人:市場全体のモメンタム相場に乗って短期でキャピタルゲインを狙いたい人。
- イオンの買い物割引やラウンジ優待を期待している人:前述の通り、優待は一切付与されないため親会社(8267)を選択すべき人。
- 海外カントリーリスクに不安を感じる人:タイ等の政情や家計債務統計のブレに心理的ストレスを感じやすい人。
【イオン フィナンシャル サービス 株価】に関するよくある質問(FAQ)
Q1:現在の利回り5%前後というのは、減配される危険はないのでしょうか?
A1:絶対の保証はありませんが、直近のキャッシュフローや内部留保、そして経営陣が掲げる安定配当方針を鑑みると、即座に大幅減配へ踏み切るリスクは限定的とみられます。ただし、ASEAN事業で突発的な巨額引当金が発生した場合は、業績連動による配当修正の可能性がゼロではない点に留意が必要です。
Q2:イオン(8267)の株主優待カード(オーナーズカード)はもらえないのですか?
A2:もらえません。オーナーズカードやイオンシネマ割引などの各種優待は、親会社であるイオン株式会社(証券コード:8267)独自の株主優待です。イオンフィナンシャルサービス(8570)は優待を実施していないため、購入銘柄の間違いにはくれぐれもご注意ください。
Q3:チャート上で反発が期待できる「買い時」の目安はどこですか?
A3:過去の推移から見て、株価が1,200円台前半から1,180円近辺まで売り込まれた局面は、配当利回りが一段と高まり、下値支持線として機能しやすい傾向があります。四半期決算発表後のネガティブサプライズによる一時的な急落局面などが、逆張り投資における有力な検討ポイントとなります。
まとめ:今後の動向と失敗しないための判断基準
イオンフィナンシャルサービスの株価が割安に放置されている背景には、東南アジアの貸倒リスクと国内決済競争という明確な理由が存在します。しかし、PBR0.6倍台という極端な評価不足と5%前後の配当利回りは、それらのマイナス要因を過度なまでに織り込んだ結果とも解釈できます。
目先の爆発的な急騰を期待するのではなく、「日銀の利上げによる金利メリット」と「新興国信用のサイクル的回復」を配当金を受け取りながらじっくり待てる投資家にとって、現在の水準はリスク・リワードの観点から十分に検討に値する領域にあります。表面的な優待人気に惑わされず、グループ内の役割と収益構造の真実を冷静に見極めることこそが、失敗しない資産運用の第一歩です。 (出典: イオン フィナンシャル サービス 株価(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
