絶対借りれるヤミ金は実在する?審査なしの甘い罠と最新手口の全貌
生活費の高騰や急な出費が重なり、正規の金融機関から融資を断られた末に、ネット上で「絶対借りれるヤミ金」「審査なし即日融資」といった文言を目にして心が揺らいでいる人は少なくありません。検索窓にすがるような思いで打ち込まれるこれらの言葉の裏側には、法外な暴利と過酷な取り立てで生活を破綻させる危険な落とし穴が口を開けて待っています。
貸金業法や出資法を完全に無視する違法業者が、見ず知らずの人間に親切心でお金を貸すことはあり得ません。本稿では、多重債務者を取材し続けてきた報道記者の視点から、ネット上に溢れる「甘い噂」の欺瞞を暴き、新手のヤミ金融の手口、そして借金苦から法的に抜け出す確実な脱出ルートを白日の下に晒します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「審査なし」「絶対融資」を謳うヤミ金は100%違法であり、貸付ではなく個人情報搾取や法外な利息搾取を目的とした罠である。
- 要点2:ソフトヤミ金やSNS個人融資、先払い買取現金化は形を変えた闇金に過ぎず、最高裁判決でもその契約は無効と断定されている。
- 要点3:返済に行き詰まった場合は独力で抱え込まず、弁護士・司法書士や公的支援窓口を頼ることで即座に督促を停止できる。
審査なしで「絶対借りれるヤミ金」は実在する?ネット上の噂の真相と甘い罠
ネットの掲示板やSNSを検索すると、「激甘審査」「誰でも100%即日振込」といった魅力的なフレーズが並んでいます。しかし、貸金業務の現場実態を突き詰めれば、審査なしで無条件にお金を貸す正規・非正規の貸金業者はこの世に一切存在しません。
正規の貸金業者は貸金業法第13条によって厳格な返済能力調査が義務付けられており、「審査なし」や「絶対借りれる」と広告すること自体が同法第16条(誇大広告の禁止)で厳密に禁止されています。つまり、これらの言葉を掲げている時点で、その業者は100%の確率で無登録の違法業者(ヤミ金融)です。
では、なぜ違法業者は「審査なし」「誰でも貸せる」とアピールするのでしょうか。取材現場で明らかになったブラックでも融資可能の真相は、返済能力を見極める審査をしない代わりに、「回収のための弱み」を徹底的に審査・確保しているという点にあります。
ヤミ金は信用情報機関(CICやJICC)を通さない代わりに、運転免許証の表裏、顔写真付きの身分証明書、健康保険証、勤務先の電話番号、さらには家族・親族の連絡先や自宅周辺の写真を差し出させます。中にはスマートフォンの連絡先データをアプリ経由で丸ごと抜き取る業者も珍しくありません。彼らにとっての審査とは「逃げられない環境を作れているか」「脅せば周囲から金を工面できるか」の確認に他ならないのです。
【2026年最新】形を変えて忍び寄る新手のヤミ金融と手口の実態
暴力団風の男が自宅に押し掛けるような昭和・平成型のヤミ金は鳴りを潜め、現在はスマートフォンの画面越しに一般人を装って接触するデジタル犯罪へと姿を変えています。巧妙化する最新の手口を把握しておく必要があります。
1. 「ソフトヤミ金在籍確認なし」の欺瞞
「対応が丁寧」「女性スタッフが親身に対応」などとクリーンなイメージを演出するソフトヤミ金ですが、実態は凶悪な違法業者そのものです。「在籍確認なし」を条件に融資を持ちかけるケースでは、勤務先に電話をかけない代わりに給与明細数ヶ月分や預金通帳の取引履歴を提出させ、給与支給日に合わせて執拗な請求を行います。一度でも返済が遅れれば「丁寧な態度」は一変し、勤務先や家族への容赦ない嫌がらせが始まります。
2. 個人間融資掲示板とSNS個人融資の危険性
ネット上の個人間融資掲示板やX(旧Twitter)、Instagramなどで「困っている人を助けたい」「低金利で個人融資します」と投稿するアカウントが急増しています。しかし、金融庁や警察庁の調査でも明らかな通り、見知らぬ個人がネット上で善意による融資を行う確率は0%です。
金融庁の見解でも、不特定多数が閲覧できるSNS等で反復継続して貸付を行う行為は、個人であっても貸金業法違反(無登録営業)に該当します。SNS個人融資の危険性は法外な利息にとどまらず、融資の保証金名目で金銭を先に振り込ませる「融資保証金詐欺」、銀行口座やスマートフォンを契約させて送らせる「特殊詐欺の道具集め」、女性に対して肉体関係を要求する「ひととき融資」など、重大な二次被害へと直結しています。
3. 先払い買取現金化の手口と違法スキーム
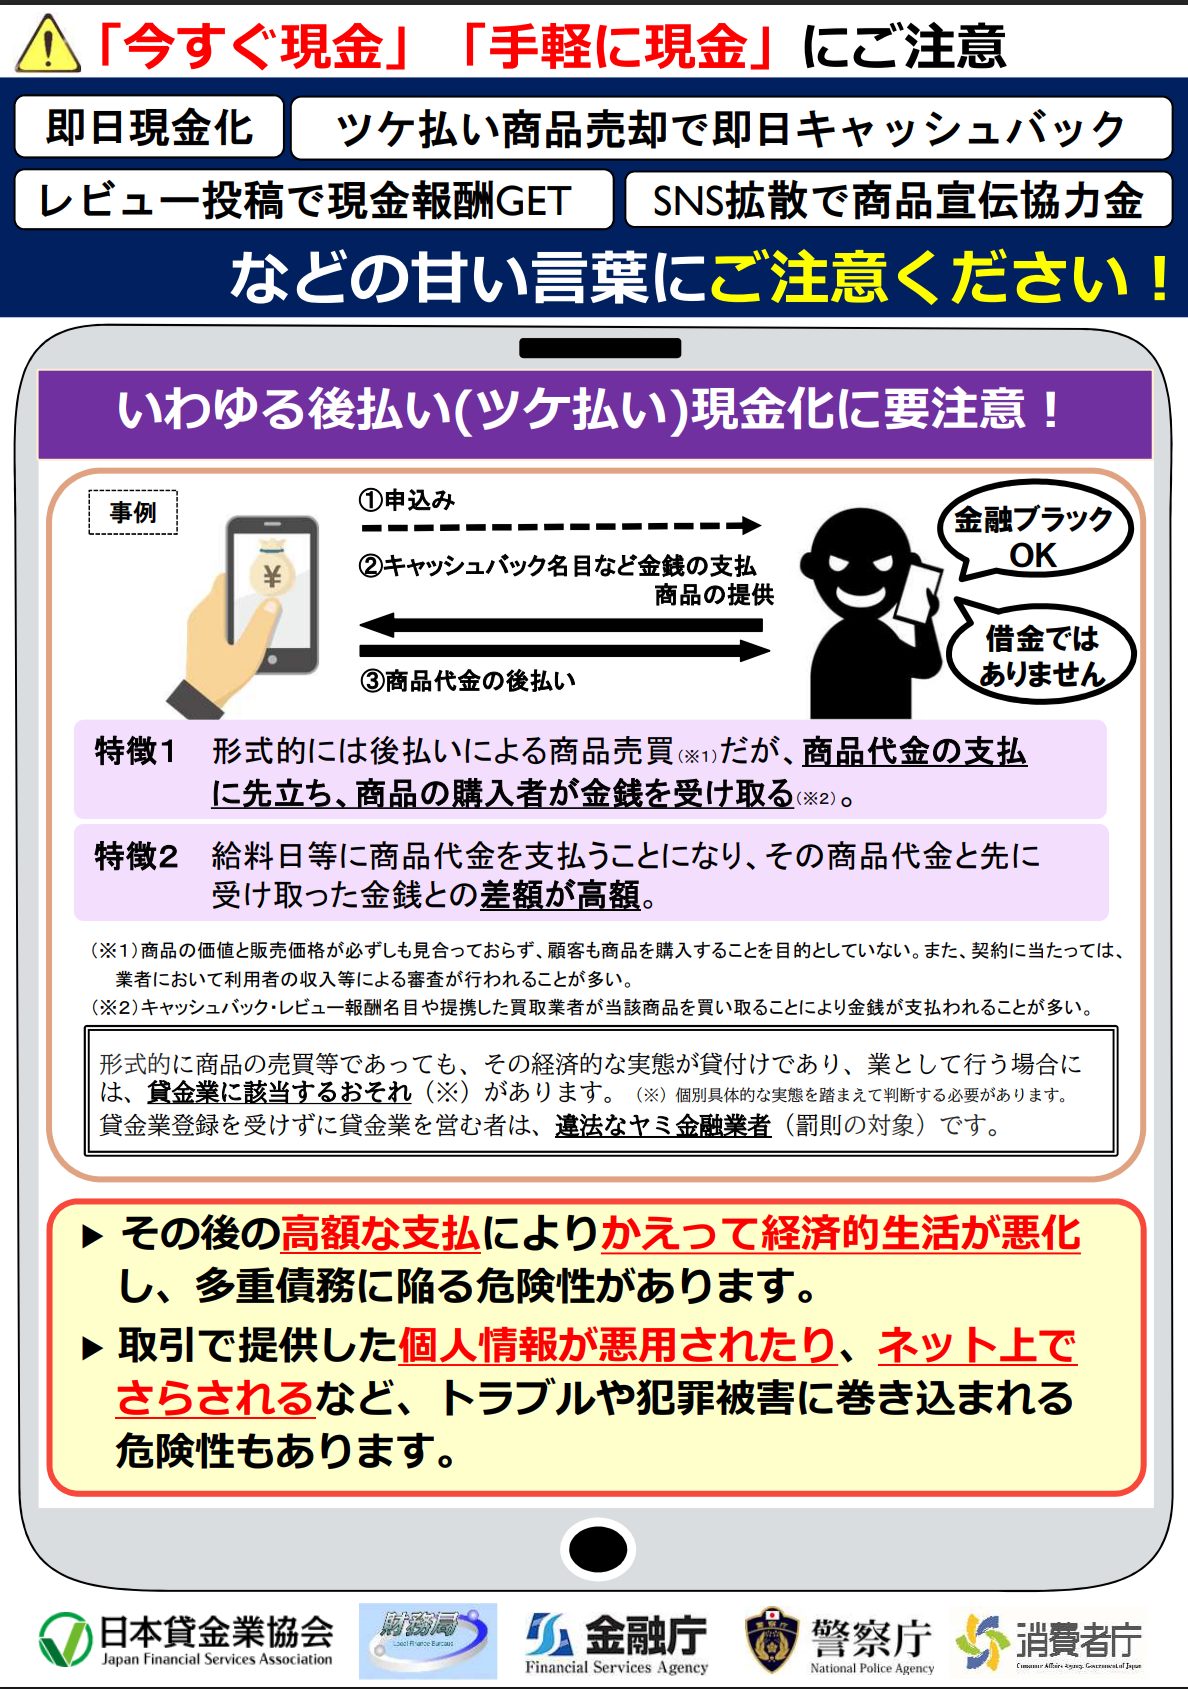
スマートフォンの画像を送るだけで即座に現金が振り込まれると謳う先払い買取現金化の手口も、実質的な新型ヤミ金として警察当局による摘発が相次いでいます。手元にない商品(商品券や最新ゲーム機など)の写真を送信して買取代金を受け取り、後日「商品を発送できないキャンセル料」として、受け取った金額の30%〜50%以上を上乗せして違約金名目で返済させる仕組みです。経済的な実質は超高利の金銭消費貸借契約そのものであり、裁判所でもヤミ金と同等の不法行為と認定されています。
【データ比較】正規貸金業者・中小消費者金融・ヤミ金融の決定的な違い
資金繰りに追い詰められると、「大手で断られたからヤミ金しかない」という極端な思考に陥りがちです。しかし、融資の世界には明確な法的境界線が存在します。それぞれの実態を比較表で整理しました。
| 項目 | 大手消費者金融 | 中小消費者金融(街金) | 違法ヤミ金融・個人間融資 |
|---|---|---|---|
| 貸金業登録 | 財務局または都道府県に登録済 | 財務局または都道府県に登録済 | 完全無登録(違法業者) |
| 上限金利(年率) | 年3.0%〜18.0% | 年15.0%〜20.0% | 年1,000%〜3,000%超(トサン・トゴ) |
| 審査の基準 | スコアリングによる自動審査 | 対面・電話等による独自審査 | 審査なし(脅迫用個人情報を担保) |
| 総量規制の適用 | 年収の3分の1まで厳守 | 年収の3分の1まで厳守 | 無視(返済不能でも貸付) |
| 取立行為の規制 | 貸金業法第21条で厳格に規制 | 貸金業法第21条で厳格に規制 | 職場電凸、脅迫、ネット晒し等横行 |
| 編集部の評価 | 安全・信用情報に問題なければ第一候補 | 過去に延滞があっても現状で相談可 | 絶対に関わってはならない犯罪組織 |
ネット上では「中小消費者金融の極甘審査」という噂が独り歩きしていますが、これも正確な認識が必要です。正規の中小消費者金融(登録貸金業者)は決して「誰でも無条件で通す」わけではありません。過去に債務整理の経験があっても「現在は安定した収入があり返済能力があるか」を人情味のある独自審査で判断してくれるだけであり、総量規制を超えた融資や無収入者への貸付は法律上不可能です。

【実態検証】法外な金利と苛烈な取り立て手口|現場取材で見えた債務者の生々しい告白
一度でもヤミ金からお金を手にしてしまうと、どのような事態に直結するのでしょうか。多重債務問題の現場取材から、その苛烈なサイクルを検証します。
出資法違反の暴利がもたらす数学的崩壊
利息制限法における法定金利は借入額に応じて年15.0%〜20.0%、そして出資法違反の罰則では年20.0%を超える金利での貸付に対して刑事罰(5年以下の懲役もしくは1,000万円以下の罰金、業として年109.5%を超える場合は5年以下の懲役もしくは1,000万円以下の罰金または併科)が科せられます。
これに対し、ヤミ金の標準相場である「トサン(10日で3割)」は単利計算でも年率1,095%、「トゴ(10日で5割)」は年率1,825%に達します。例えば3万円をトサンで借りた場合、手元に振り込まれるのは先引き利息と手数料を引かれた1万7,000円程度に過ぎず、わずか10日後には3万円の一括返済、または利息9,000円のジャンプ(延長)を迫られます。元金は1円も減らないまま、毎月3万円近くの利息を支払い続ける無限地獄に陥るのです。
取材手記:30代会社員が直面した「取り立て手口の実態と対策」
パチンコ依存と生活費不足からソフトヤミ金に手を出したある男性(34歳・都内在住)は、次のように当時の恐怖を証言しています。
「『給料日までの数日間だけ、2万円借りればしのげる』と軽く考えていました。しかし利息を払えなくなった日の午後、私の携帯だけでなく、妻の携帯、さらには会社の代表電話に1分おきに非通知で着信が鳴り続けました。『おいコラ、〇〇を出せ!泥棒を匿うな!』と大声で怒鳴られ、職場にいられなくなりました。夜には自宅に頼んでもいないピザや寿司が5件同時に届き、家族全員がパニックになりました」
これが現代の取り立て手口の実態です。ヤミ金は債務者の自尊心を破壊し、周囲から孤立させて「会社や家族に迷惑をかけたくないなら、親族から借りてでも払え」と極限まで精神を追い詰めます。
心理学的分析:困窮者を襲う「認知的狭窄(トンネル効果)」
行動経済学や心理学では、極度の金銭的困窮に直面した人間は視界が極端に狭まる「トンネル効果(認知的狭窄)」に陥ることが分かっています。目の前にある「今日払わなければならない数万円」に全神経が奪われ、数日後に訪れる致命的なリスクや年率数千%の暴利が完全に思考から抜け落ちてしまうのです。ヤミ金はこの心理的パニックを計算し尽くして獲物を罠に誘い込みます。
最高裁判所が下した「元本すら返済不要」という判例の重み
ヤミ金から借金をしてしまい、夜も眠れない恐怖を抱えている方に知っていただきたい最も重要な法的根拠があります。それが最高裁判所平成20年6月10日判決です。
最高裁は、著しく高利で組織的に貸付を行うヤミ金融について、その貸付行為自体が民法708条の「不法原因給付」に該当し、公序良俗に反して無効であると明確に判示しました。つまり、ヤミ金から借りたお金は利息はもちろんのこと、受け取った元本すら1円も返還する義務はありません。さらに判決では、借主がこれまでに支払った金銭の全額を不法行為に基づく損害賠償として業者に請求できると認めています。
ヤミ金側は「借りたものは返すのが常識だ」「警察に行っても民事不介入で取り合ってくれない」とうそぶきますが、法的には彼らの方が完全な犯罪者であり、請求権など微塵も存在しないのです。

違法業者に頼る前に知るべき「安全な公的支援」と「借金救済制度の最新動向」
ブラック状態や無職で民間金融機関の融資が受けられない場合でも、国や自治体には生活破綻を防ぐための公的支援制度が整備されています。違法業者に連絡を入れる前に、以下の制度を確認してください。
| 公的支援・融資制度 | 対象者・要件 | 融資限度額・金利 | 相談窓口 |
|---|---|---|---|
| 緊急小口資金 | 緊急かつ一時的に生計の維持が困難となった世帯 | 最大10万円(無利子・保証人不要) | 市区町村 社会福祉協議会 |
| 総合支援資金 | 失業等により日常生活全般に困難を抱えている世帯 | 月15〜20万円×最長12ヶ月(無利子〜年1.5%) | 市区町村 社会福祉協議会 |
| 住居確保給付金 | 離職・減収により住居を失う恐れのある方 | 家賃相当額を自治体が直接家主に支給(返済不要) | 自立相談支援機関 |
| 求職者支援資金融資 | 職業訓練受講給付金を受給中の方 | 月5〜10万円×受講月数(年3.0%) | ハローワーク / 労働金庫 |
また、借金救済制度の最新動向として、多重債務で首が回らなくなった根本問題を解決する「債務整理(任意整理・個人再生・自己破産)」の手続きがこれまで以上に迅速化・標準化されています。新たな借入で古い借金を埋める「自転車操業」は破滅を先送りしているだけに過ぎません。借入を増やすのではなく、借金そのものを法的に圧縮・免責することが唯一の恒久的な解決策です。
【プロの結論】「もう借りられない」と追い詰められたときの安全な判断基準
多重債務の現場で数多くの再生事例を見てきた取材陣として、資金調達の選択肢に迷った際の客観的な判断基準を提示します。
ヤミ金・個人間融資・先払い買取:【絶対に関わってはいけない人:全人類】
「自分だけはうまく立ち回って給料日に返せる」「数万円だけなら大丈夫」という慢心は命取りです。ヤミ金融の世界に「上手に利用できる例外」は一人も存在しません。一度でも利用すれば個人情報は名簿業者を通じて全国の特殊詐欺グループに売買され、何年にもわたって脅迫や詐欺の標的にされます。
中小消費者金融を検討すべき人
- 過去に債務整理や延滞の履歴があるが、現在は定職に就き安定した月収がある人
- 借入総額が年収の3分の1に達しておらず、数ヶ月以内に完済できる明確な返済計画がある人
- 金融庁の「登録貸金業者情報検索サービス」で実在と登録番号を確認できる正規業者のみを利用できる人
直ちに弁護士・司法書士へ相談し債務整理を行うべき人
- 年収の3分の1を超える借入があり、毎月の返済額が利息の支払いだけで消えている人
- 生活費や他社返済のために新たな借入先を探している人
- すでにヤミ金や後払い業者に個人情報を送ってしまい、連絡や取り立てに怯えている人
借りてしまった場合の緊急脱出ルート|相談窓口と専門家の対処法
もしすでにヤミ金やSNS個人融資からお金を借りてしまい、取り立てに苦しんでいる場合は、一刻も早く以下の緊急窓口へ連絡してください。独力で業者と交渉することは火に油を注ぐ行為です。
1. 専門の弁護士・司法書士への無料相談
最も迅速かつ確実に被害を止める方法は、ヤミ金対応を専門とする弁護士・司法書士無料相談を活用することです。ヤミ金問題に精通した法務事務所が受任通知を送付すると、最短即日・数時間以内に取り立てがストップします。ヤミ金側も逮捕リスクや口座凍結を恐れているため、法律の専門家が介入した瞬間に回収を諦めて手を引くケースが9割以上を占めます。手元に費用がない場合でも、法テラス(日本司法支援センター)の立替制度や分割後払いに対応している事務所が多数存在します。
2. 公的なヤミ金被害相談窓口
身体的な危害を予告されたり、自宅に押しかけられたりといった緊急の危険がある場合は、直ちに警察(警察相談専用電話「#9110」または最寄りの警察署の生活安全課)に通報してください。着信履歴、通話録音、LINEのトーク履歴、振込明細などの客観的証拠を保存しておくことで、警察も事件として迅速に動きやすくなります。また、日本貸金業協会の「ヤミ金被害相談窓口」でも、悪質業者の情報照会や適切な対処法のアドバイスを受けられます。
【絶対借りれるヤミ金】に関するよくある質問(FAQ)
Q1:「ソフトヤミ金で在籍確認なし」なら本当に職場や家族にバレずに借りられますか?
A1:絶対にバレます。ソフトヤミ金が在籍確認をしないのは親切心からではなく、返済が1日でも遅れた際に職場へ激しい取り立て電話をかけるための口実に過ぎません。提出させられた家族の連絡先や勤務先情報はすべて脅迫材料としてストックされており、周囲に一切迷惑をかけずに取引を終えることは構造上不可能です。
Q2:SNSや個人融資掲示板で「善意で低金利・即日融資します」という人は本物ですか?
A2:100%詐欺または犯罪組織です。赤の他人に善意でお金を貸す個人などネット上には存在しません。やり取りを始めると「信用確認のために先に5,000円振り込め」と要求される保証金詐欺や、銀行口座の譲渡を迫られる犯罪の片棒担ぎに巻き込まれます。絶対に返信してはいけません。
Q3:ヤミ金から借りてしまったお金は、本当に1円も返さなくていいのですか?
A3:法律上、利息はもちろん元本も含めて返済義務は一切ありません。最高裁判所判決(平成20年6月10日)により、著しい高利のヤミ金融の貸付は不法原因給付と認められ、契約自体が無効と確定しています。ただし、個人で「返さない」と突っぱねると激しい嫌がらせを受ける危険があるため、必ずヤミ金対応の弁護士や司法書士を代理人に立てて対処してください。
まとめ:甘い言葉に潜む破滅の罠を断ち切り、正規の手続きで人生を再起させる
「審査なし」「絶対借りれるヤミ金」という言葉は、経済的に追い詰められた人の弱みにつけ込み、残された生活基盤を根こそぎ奪い去るための猛毒です。どれほどお金に困っていたとしても、違法な闇金組織に救いの手を求めてはいけません。そこで手に入るわずかな現金は、家族の絆、職場の信用、そして精神の平穏を代償にするにはあまりにも高すぎる代物です。
日本には、多重債務で破綻した生活を合法的にリセットするためのセーフティネットと法律が確立されています。まずは自治体の福祉窓口や、借金問題の無料相談を行っている弁護士・司法書士に現状を打ち明けてください。甘い言葉の罠をきっぱりと拒絶し、正しい法的手続きを踏み出すことこそが、平穏な日常を取り戻すための唯一の確実な第一歩です。 (出典: 絶対 借り れる ヤミ 金(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
