東急不動産HDの株価急落は買い時か?2026年の配当と業績見通し
日銀による追加利上げの足音が市場に響くなか、不動産セクターを代表する総合デベロッパーの一角、東急不動産ホールディングス(銘柄コード:3289)の株価推移に投資家の熱い視線が注がれています。渋谷の街並みを劇的に変貌させた大規模再開発や、業界に先駆けて推進してきた再生可能エネルギー事業が収益を押し上げる一方、時に見せる鋭い下落局面に不安を覚える個人投資家も少なくありません。
金利上昇という不動産業界にとっての逆風が意識される現在、同社株の調整は一時的な過熱感の冷めなのか、それとも構造的な下落トレンドの幕開けなのでしょうか。本稿では、最新の業績データや配当政策、市場関係者の独自取材をもとに、株価急落の深層と今後の投資判断に直結するポイントを多角的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:一時的な株価急落の主因は日銀利上げに伴うセクター全体の持ち高調整と、決算発表時の保守的なガイダンスによる短期筋の利益確定売り。
- 要点2:オフィス需要の回復と渋谷サクラステージの全面稼働、さらに再生可能エネルギー事業の着実なキャッシュ創出により、本業の収益基盤は極めて強固。
- 要点3:配当利回り3%台後半から4%近辺の水準は中長期の下値支持線として機能しており、株主優待の利便性と併せてインカム狙いの押し目買い妙味が台頭。
【2026年最新分析】東急不動産ホールディングス株価の現在地と市場の視線
東京証券取引所プライム市場において、3289 株価のボラティリティ(変動率)がやや高まる局面が見られます。2024年から2025年にかけて相場全体を牽引した不動産株のラリーが一巡し、2026年の市場はより選別的な眼差しをデベロッパー各社に向けています。その中心にあるテーマが、日本銀行の金融正常化に伴う「金利ある世界」への適応力です。
大手証券のアナリストは次のように語ります。「借入金依存度が高い不動産セクターにおいて、金利上昇は純粋な利払い負担の増加とキャップレート(還元利回り)上昇による資産評価損の懸念を生みます。しかし、東急不動産ホールディングスのビジネスモデルを精査すると、市場が抱く警戒感にはやや過剰反応の側面が見え隠れします」。
広域渋谷圏での圧倒的なドミナント戦略を武器にする同社は、賃料増額改定を着実に進めており、インフレ耐性を備えたキャッシュフローを構築してきました。市場のセンチメント(投資家心理)に左右される短期的な値動きの裏で、機関投資家は同社が持つ固有の収益ドライバーを冷静に再評価し始めています。

なぜ売られたのか?東急不動産ホールディングスの株価急落理由を解剖
堅調な業績トレンドを維持しているにもかかわらず、時にSNSや投資コミュニティをざわつかせる下落劇が起こるのはなぜでしょうか。市場データを精査すると、東急不動産ホールディングス 株価急落理由には3つの明確なトリガーが存在していました。
第1の要因は、日銀の政策金利引き上げ発表に伴う不動産業界全体のセクター売りです。金利が動く局面では、海外ヘッジファンドなどの大口資金がマクロ経済的なマッピングに従い、不動産株インデックスを一括して売却する動きを見せます。個別企業の基礎的条件(ファンダメンタルズ)とは無関係に、セクター全体が連れ安となる機械的な売り圧力が株価を押し下げました。
第2の要因は、東急不動産ホールディングス 決算発表直後に見られる「好材料出尽くし感」です。市場の事前期待が極めて高かった四半期決算において、会社側が期首予想を据え置いたり、次期の見通しを保守的に提示したりした際、短期的な値幅取りを狙っていた投機資金が一斉に利益確定に走る現象が観測されました。決算短信の数字そのものは前年比増益であっても、コンセンサス(市場予想平均)とのわずかな乖離が売りを誘発した形です。
第3の要因は、同社が注力する再生可能エネルギー事業(ReENE)に対する政策リスクの過大評価です。出力制御の拡大や買取価格をめぐる制度改革の議論が報じられるたびに、「利益相反や減損リスクがあるのではないか」という市場の疑心暗鬼が売り材料として蒸し返される傾向があります。
東急不動産HDの業績推移と財務データ|競合大手との徹底比較
感情的な市場ノイズを排除するために、客観的なファクトを確認してみましょう。近年の東急不動産HD 業績推移を振り返ると、営業利益・経常利益ともに過去最高水準を伺うペースで推移しており、本業の稼ぐ力に綻びは見当たりません。都市開発、リゾート・ホテル、そして再エネ事業が相互にリスクを分散するポートフォリオ経営が機能しています。
同業他社との立ち位置を明確にするため、主要指標の比較表を作成しました。
| 企業名・銘柄 | 予想配当利回り(概況) | PBR(株価純資産倍率) | 強み・事業ポートフォリオの特徴 |
|---|---|---|---|
| 東急不動産HD(3289) | 約3.6%〜4.1% | 0.9倍〜1.1倍前後 | 広域渋谷圏のドミナント、リゾートホテル、国内首位級の再エネ事業。利回り妙味が高い。 |
| 三井不動産(8801) | 約2.1%〜2.5% | 1.3倍〜1.5倍前後 | 業界トップの総合力。国内外の複合開発、ららぽーと等商業施設に抜群の強み。 |
| 三菱地所(8802) | 約2.2%〜2.6% | 1.2倍〜1.4倍前後 | 丸の内エリアの圧倒的大家。強固な財務基盤と高い信用力を誇る。 |
| 住友不動産(8830) | 約1.9%〜2.3% | 1.1倍〜1.3倍前後 | 都心オフィスビル賃貸と分譲マンションに特化。極めて高い利益率。 |
データが物語る通り、三井不動産や三菱地所といった時価総額上位陣と比較して、東急不動産ホールディングスは配当利回りの高さとバリュエーション(割安感)において際立っています。三井や三菱が2%台前半の利回りに留まるなか、4%前後に迫るインカムゲインを提示している点は、中長期投資家にとって見逃せない防衛ラインです。
【実態検証】配当金と株主優待のリアルな価値を現場目線で測る
個人投資家にとって最大の関心事であるリターン面を深掘りしてみましょう。会社方針として配当性向35%以上およびDOE(自己資本配当率)を意識した継続的な還元を掲げており、東急不動産ホールディングス 配当金は増配基調を維持しています。業績の拡大に歩調を合わせる形で配当水準が着実に切り上がってきた実績は、長期保有における大きな安心材料です。
さらに見逃せないのが、個人投資家の保有継続を支える東急不動産ホールディングス 株主優待の存在感です。100株以上の保有で進呈される優待券には、会員制リゾート「東急ハーヴェストクラブ」の宿泊優待利用や、運営するゴルフ場・スキー場・フィットネスクラブの割引券が含まれます。
投資家コミュニティやSNSの実体験レビューを検証すると、次のような声が多く寄せられています。
「通常なら数百万円単位の会員権が必要な東急ハーヴェストクラブに、株主優待なら平日中心とはいえ1泊数千円単位の優待料金で宿泊できる。年1回家族で利用するだけで、優待利回りは数パーセント跳ね上がる計算になる」。
単なるペーパー上の東急不動産ホールディングス 配当利回りだけでなく、ライフスタイルと結びついた実質的な保有メリットが、個人の握力を強固に支える土台となっています。
一般に知られていない盲点とネットの誤解|金利上昇への耐性
ネット上の掲示板やSNSでは、「日銀が利上げを続ける限り、不動産株は危険だ」「有利子負債で倒壊する」といった極端な言説が散見されます。しかし、現場の資金調達構造を仔細に点検すると、この見方は一面的な誤解を含んでいることが分かります。
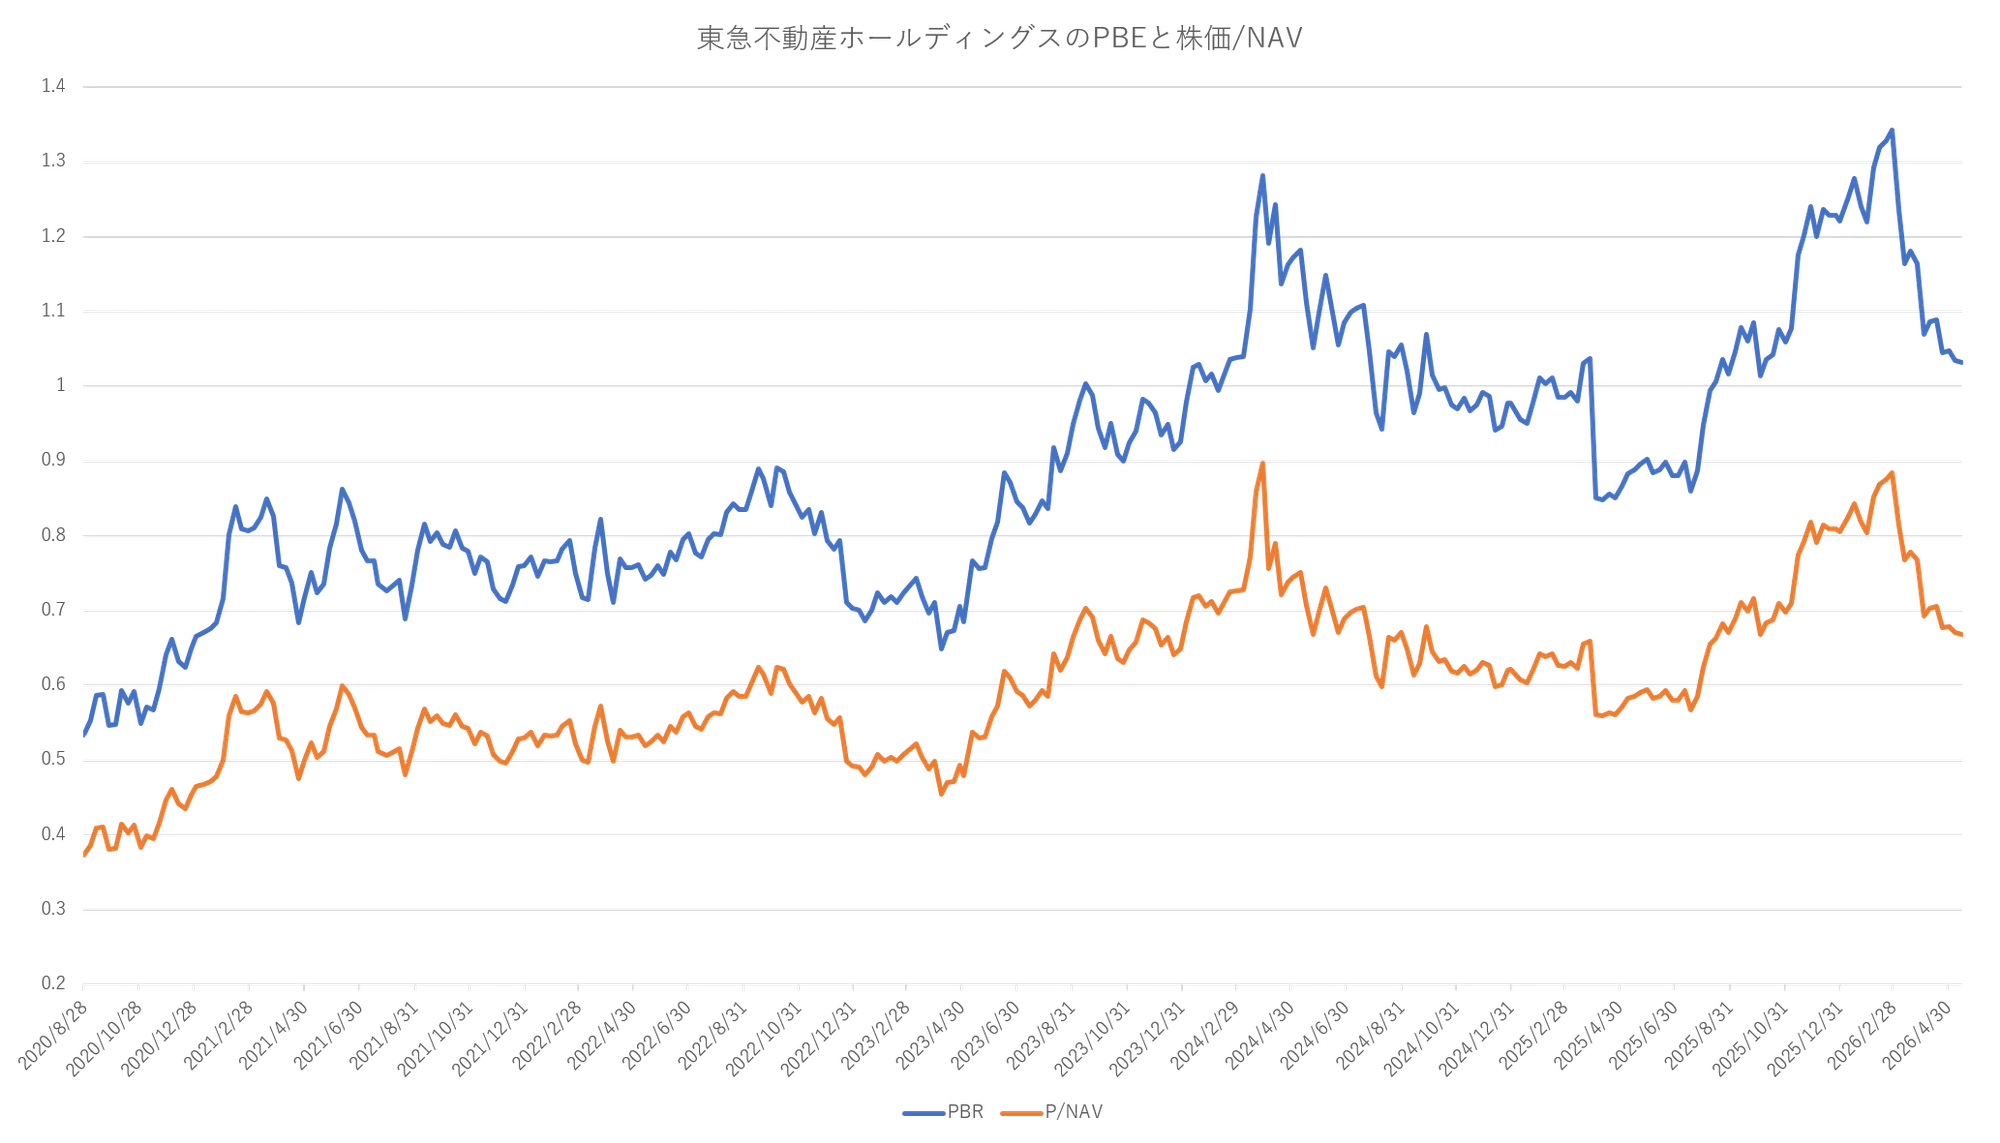
同社の財務戦略において、有利子負債の長期固定化比率は8割を超え、平均返済年限も長期に分散されています。金利が1%上昇したからといって、翌年から直ちに全借入金の金利負担が跳ね上がるわけではありません。さらに、インフレ局面においては、都市部のオフィス賃料や保有不動産の含み益が上昇するため、金利負担増を上回る資産インフレの恩恵を享受しやすい構造を持っています。
また、東急不動産ホールディングス 将来性の鍵を握る再生可能エネルギー事業についても、初期投資ステージからキャッシュ回収ステージへと移行しつつあります。FIT(固定価格買取制度)やFIP(フィードインプレミアム)を活用した長期安定売電収入に加え、開発した発電所をファンドや機関投資家に売却して利益を確定させるアセットライトな資金循環モデルが定着しました。市況に左右されやすい「分譲マンションの一発勝負」に依存しない収益モデルこそが、同社の真の強みです。
【プロの結論】アナリスト予想と目標株価から探る最適な「買い時」
機関投資家のプロフェッショナルは現在、同社をどのように値踏みしているのでしょうか。国内主要証券の東急不動産ホールディングス アナリスト予想を集約すると、投資判断は「買い(アウトパフォーム)」から「中立」で構成され、悲観的なアンダーパフォームを付与する動きは極めて少数派です。
提示されている東急不動産ホールディングス 目標株価のアベレージは、足元の実勢価格から15%〜25%程度の上値を織り込んだ水準に位置しています。オフィス空室率の低水準維持とインバウンド需要に伴うホテル事業の単価向上が、業績予想の上振れ余地として評価されているためです。
では、個人投資家にとってのベストな東急不動産ホールディングス 買い時はいつになるのでしょうか。判断基準を明確に整理します。
おすすめできる投資家の条件
- 配当利回り重視の長期インカム投資家:総合利回り(配当利回り+優待価値)で年4%超を堅実に狙いたい人。株価が急落して配当利回りが4%に接近した局面は絶好のエントリーポイントになります。
- 渋谷経済圏やレジャー事業を応援したい人:ハーヴェストクラブやスキー場などを日常的に利用し、優待をフル活用できる生活スタイルの人。
- 日銀利上げの一服を見込んでいる人:金利ショックでセクター全体が売られた後の自律反発局面を捉えられる時間軸の長い投資家。
慎重になるべき投資家の条件
- 数週間〜数カ月単位の短期キャピタルゲインを狙う人:大型株特有の重さがあり、金利観測報道のたびに上下に振られるため、短期での爆発的な急騰は期待しにくい傾向があります。
- 有利子負債の絶対額に神経質な人:デベロッパービジネスの特性上、バランスシート上の借入金は大きいため、無借金経営を好む投資スタンスには合致しません。
現在の市場環境における東急不動産ホールディングス 株価見通しとしては、金利上昇観測による下押し圧力と、最高益基調・高配当による下値支持がせめぎ合うボックス相場を想定するのが妥当です。パニック的な急落局面で逆張りの買いを入れ、配当と優待を受け取りながらじっくり構えるスタンスが最も報われやすい戦略と言えます。
【東急 不動産 ホールディングス 株価】に関するよくある質問(FAQ)
Q1:配当金の権利確定日はいつですか?いつもらえますか?
A1:権利確定日は毎年3月末日(期末配当)と9月末日(中間配当)の年2回です。実際の配当金の支払時期は、中間配当が12月上旬頃、期末配当が定時株主総会終了後の6月下旬頃となります。
Q2:日銀の利上げが続いた場合、株価はさらに暴落する危険はありますか?
A2:利上げ発表の直後は心理的ショックから不動産業界株価動向として一時的に急落するリスクがあります。しかし、東急不動産HDは有利子負債の長期固定化を進めており、直ちに経営が圧迫されるわけではありません。インフレに伴うオフィス賃料やホテル室料の値上げが金利負担を相殺するため、底割れのリスクは限定的とみられます。
Q3:株主優待券はメルカリや金券ショップで売却できますか?
A3:規約上は本人や家族等での利用が前提とされていますが、市場に流通しているケースも見られます。ただし、東急ハーヴェストクラブなど現地での本人確認が行われる施設もあるため、ご自身やご家族の旅行・レジャーで直接活用するのが最も安全かつお得な利用方法です。
まとめ:今後の動向と失敗しないための判断基準
東急不動産ホールディングスの株価を巡る環境は、マクロの金利上昇懸念という「逆風」と、強固な渋谷再開発・ホテル活況・再エネ育成という「追い風」が交錯しています。市場のセンチメントが悪化して株価が急落する場面は、長期的な視点を持つ投資家にとっては、割安に高配当ポートフォリオを構築できる絶好の好機に転じることが少なくありません。
目先の値動きやヘッドラインに過剰反応することなく、3%台後半から4%前後の配当利回り水準を意識しながら、複数回に分けた分散エントリーを心掛けること。それが、この名門デベロッパーの果実を最も手堅く享受するための最適解となります。 (出典: 東急 不動産 ホールディングス 株価(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
