太陽誘電の株価急変動の真相は?2026年業績見通しと買い時を徹底解剖
電子部品大手の一角として東京株式市場で常に高い関心を集める太陽誘電(6976)。主力の積層セラミックコンデンサ(MLCC)で世界屈指のシェアを誇りながらも、近年の株価チャートは激しい乱高下を繰り返し、個人投資家の間では「業績悪化の底が見えない」「いまは絶好の押し目買いの好機なのか」と議論が沸騰しています。
スマートフォンや民生エレクトロニクスの需要サイクル、急加速する生成AIサーバー向け特需、そして電気自動車(EV)市場の減速と再加速の波景気。複雑に入り組む市場環境の中で、公式発表された決算短信の数値や証券アナリストの最新レーティングは何を示唆しているのでしょうか。一次情報と客観的データに基づき、市場心理の深層から今後の見通しまで徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価下落の根本原因は、民生向けMLCCの在庫調整長期化と車載向け投資負担が重なったことによる利益率の低下である。
- 要点2:村田製作所との業績比較では、高付加価値領域の構成比率や価格決定力において構造的な課題が浮き彫りとなっている。
- 要点3:2026年は生成AIサーバー向け大容量MLCCの本格寄与が期待される一方、買い時の判断にはPBR推移と稼働率の底打ち確認が必須となる。
【株価急変動の真相】太陽誘電の株価下落の理由と業績悪化の噂を徹底検証
太陽誘電の株価が市場の乱気流に巻き込まれ、時として激しい急落を見せてきた背景には、電子部品業界特有の「シリコンサイクル」と、同社が抱える製品ポートフォリオの偏りが深く関係しています。
かつてスマートフォン市場の爆発的な拡大期において、同社は小型・大容量の積層セラミックコンデンサで圧倒的な収益力を誇りました。しかし、中国をはじめとする世界的なスマートフォン買い替えサイクルの長期化に伴い、流通在庫が想定以上に滞留。決算短信に刻まれた四半期ごとの営業利益推移を見ると、工場稼働率の低下が固定費負担を跳ね上げ、利益を急激に圧迫した構図が鮮明に浮かび上がります。
「業績が悪化して無配転落するのではないか」という市場の疑心暗鬼を呼んだ直接の契機は、度重なる業績予想の下方修正でした。決算説明会の質疑応答で経営陣が語った「民生機器向けの回復ペースが想定より鈍い」という実態説明は、業績回復を先回り買いしていた市場関係者に冷や水を浴びせました。さらに、設備投資先行による減価償却費の増加が重なり、損益分岐点が高止まりしていた点も、太陽誘電の株価下落の理由として投資家から厳しく嫌気された要因です。
MLCC需要動向の最前線|村田製作所との業績比較で見えた構造的格差
電子部品セクターを分析する上で避けて通れないのが、業界首位である村田製作所との比較です。両社は同じ積層セラミックコンデンサ(MLCC)を主力としながらも、市場急変時における利益の耐性や製品ミックスにおいて顕著な違いを見せています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 売上高営業利益率 | 4.5%〜7.2%(景気後退期) | 電子部品大手:10%〜15% | 村田製作所(12〜16%水準)と比較して稼働率低下時の利益下振れ幅が大きい。 |
| 車載・産機向け売上比率 | 約25%〜30% | 目標値:40%以上 | 通信・民生向け依存からの脱却を進める途上であり、ポートフォリオ変革の成否が鍵。 |
| PBR(実績基準) | 0.85倍〜1.15倍周辺 | 東証プライム製造業中央値:1.2倍 | 解散価値である1倍割れ近辺は下値支持線として機能するが、資本効率改善要求も強い。 |
| 配当利回り水準 | 2.3%〜3.2%前後 | プライム市場平均:約2.0%〜2.5% | 減配懸念が後退すればインカムゲインとしての魅力はあるが、業績連動性が高いため注意。 |
村田製作所 業績比較を行うと、村田が車載信頼性規格を満たすハイエンドMLCCや高周波モジュールなど多角化した収益源を持つのに対し、太陽誘電は通信機器向け売上構成比率が相対的に高いという体質的な違いがあります。この差が、市場サイクル後退局面におけるダウンサイドリスクの大きさに直結していました。
しかし、足元のMLCC 需要動向には変化の兆しが現れています。AIアクセラレーターを搭載した次世代データセンターでは、極めて安定した電圧制御を実現するために従来型サーバーの3〜5倍に及ぶ超高品質コンデンサが求められます。このハイエンド領域において太陽誘電の技術的プレゼンスは高く、製品単価(ASP)の上昇が利益率を押し上げるドライバーになりつつあります。
【実態検証】太陽誘電のYahoo掲示板と投資家心理が映すリアル
個人投資家のリアルな思惑がリアルタイムで交錯する太陽誘電 Yahoo掲示板を丹念に追跡・検証すると、典型的な認知バイアスと行動経済学的な集団心理が見て取れます。
株価が急落する局面では、「ナンピン買いを続けた結果、資金が拘束された」「業績短信が出るたびに失望売りが出る」といった悲鳴に近い投稿が急増します。これは、過去の高値水準に意識が縛られる「アンカリング効果」と、損失を取り戻そうとしてリスクを過大に取り続ける「サンクコストの誤謬(ごびゅう)」が個人投資家の間で連鎖した典型例です。
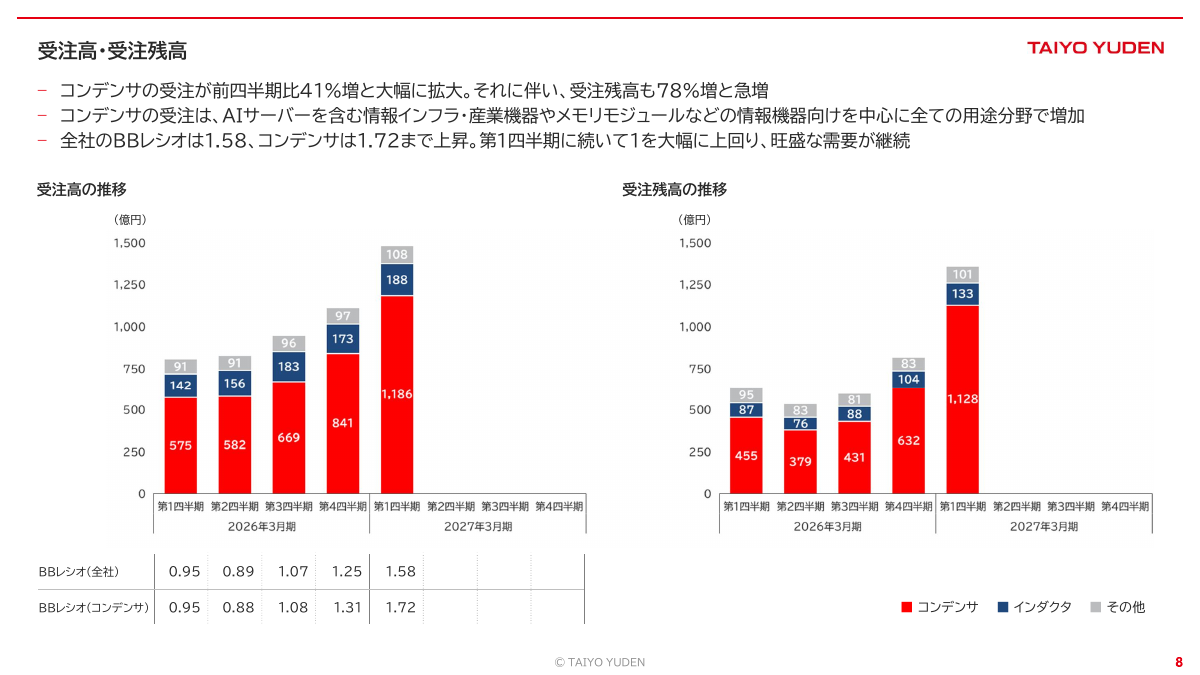
一方で、値動きが底入れの兆候を見せ始めると、今度は「空売りの踏み上げ期待」や「AI関連の出遅れ本命」といった極端に強気な意見へとセンチメントが急旋回します。ネット上の言説は、市場価格の振れ幅をさらに増幅させる傾向があり、掲示板の過熱感や悲観ムードをそのまま売買判断に直結させるのは極めて危険です。ノイズに惑わされず、受発注残高やBBレシオ(出荷額と受注額の比率)といった一次データを冷徹に追う姿勢が求められます。
一般に知られていない盲点とネットの誤解|AI相場の影に潜むリスク
SNSやネット投資コミュニティでは「生成AIブームの恩恵で電子部品株は放置しておけば暴騰する」といった短絡的な言説が散見されます。しかし、ここには業界構造を無視した重大な盲点が存在します。
第一の誤解は、「AIサーバーの出荷台数増加=太陽誘電の利益急増」という単純計算です。確かにAIサーバー1台あたりのMLCC搭載員数は大幅に跳ね上がりますが、サーバー市場全体の台数規模はスマートフォン(年間十数億台)に比べればごくわずかです。民生機器向けのボリュームゾーンが本格回復しない限り、ハイエンド品単体で全社業績を完全に牽引し切るには一定の時間を要します。
第二の盲点は、競合である韓国サムスン電機や台湾メーカーによる追い上げと設備投資競争です。汎用品領域における価格競争は年々激しさを増しており、太陽誘電が収益性を維持するためには、競合が追随できない極小サイズ(0201サイズ等)や高耐圧・耐熱車載品へのシフトを遅滞なく進める必要があります。単なる「AI銘柄」という記号消費的な見方ではなく、製品ミックスの質的転換がどこまで進展しているかを精査することが不可欠です。
【2026年最新予想】アナリストレーティングと目標株価の行方
国内大手および外資系証券が発表する太陽誘電 アナリストレーティングの分布を概観すると、過度な悲観論が後退し、緩やかな見直し買いの動きが観察されます。
調査機関各社による太陽誘電 目標株価のレンジは、直近の市場実勢価格に対して一定のプレミアムを上乗せした水準で設定される傾向にあります。主要アナリストが注目しているのは、2026年に向けた車載用MLCCの長期供給契約の進捗状況と、海外新工場における立ち上げ効率です。新工場の稼働開始に伴う初期償却コストを乗り越え、利益成長の軌道に乗るかどうかが、レーティング引き上げの分岐点となっています。
太陽誘電 今後の見通しおよび太陽誘電 2026年最新予想において極めて重要な鍵を握るのは為替動向です。同社は海外売上高比率が高いため、為替相場の円高方向への是正は営業利益の押し下げ要因となります。アナリスト陣の業績試算モデルにおいても、1ドルあたりの想定為替レートの前提が業績予想を大きく左右しており、市場コンセンサスを鵜呑みにせず、為替感応度を織り込んだシナリオ分析が欠かせません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
これらすべての要素を俯瞰した上で、投資家として取るべき行動規範を明確に整理します。太陽誘電という銘柄は、その高いボラティリティゆえに投資スタイルの適合性が極端に分かれます。
【本銘柄への投資がおすすめできる人】
- 景気循環サイクルを理解している中長期投資家:電子部品サイクルの谷から山への転換を、1〜2年単位の時間軸でじっくり待てる人。
- バランスシートの健全性を重視するバリュー投資家:PBRが1倍を下回る水準で冷静に打診買いを入れ、自社株買いや資本効率改善のカタリストを期待できる人。
- 株価の激しい乱高下に動じないリスク許容度を持つ人:日々の5%前後の値動きに一喜一憂せず、損切りルールを明確に設定できる人。
【投資を慎重に判断・回避すべき人】
- 安定したインカムゲイン(配当金)を最優先する人:配当性向の基準はあるものの、業績の振れ幅によって配当額が変動するリスクを許容できない人。
- 短期的な値幅取りを狙う初心者:仕手的な値動きや板の薄い時間帯の急変動に巻き込まれ、心理的なプレッシャーから狼狽売りに追い込まれやすい人。
- 銘柄の構造分析を行わず「AI関連」というキーワードだけで飛びつく人:製品の採用動向や四半期ごとの受注統計を追跡する手作業を厭う人。
具体的な太陽誘電 買い時のシグナルとしては、四半期決算短信における「受注残高の増加反転」が確認され、同時にPBRが過去の歴史的下限値圏に位置しているタイミングが最も理にかなったアプローチとなります。
【太陽誘電の株価】に関するよくある質問(FAQ)
Q1:太陽誘電の配当利回りは投資対象として魅力的ですか?減配のリスクはありますか?
A1:太陽誘電の配当利回りは概ね2%〜3%台で推移することが多く、東証プライム製造業の平均と比較して標準的な水準です。ただし、同社は純資産配当率(DOE)や総還元性向を意識した株主還元方針を掲げているものの、業績が著しく悪化した場合には配当維持が困難になるリスクを孕んでいます。配当目的単体での投資というよりも、業績回復に伴うキャピタルゲイン(値上がり益)を主眼に置きつつ、配当を下支えとして捉える戦略が合理的です。
Q2:積層セラミックコンデンサ(MLCC)市場における太陽誘電の強みは何ですか?
A2:超小型・高容量化における極限の材料・焼成技術にあります。特にスマートフォン向けなどで培った小型化技術は世界トップクラスであり、限られた基板面積内に膨大なコンデンサを敷き詰める必要がある最先端AIアクセラレーターや高密度モジュールにおいて、不可欠な部材サプライヤーとしての地位を築いています。
Q3:村田製作所と太陽誘電、中長期で保有するならどちらを選ぶべきでしょうか?
A3:投資目的とリスク許容度によって明確に分かれます。事業の多角化や強固な財務体質、車載分野の安定感によるディフェンシブ性を重視するなら村田製作所が適しています。一方で、シクリカル(景気敏感)な株価特性を活かし、市場サイクルの大底からの大幅な反発局面で高いリターン(ベータ値)を狙いたいアグレッシブな投資家にとっては、太陽誘電が妙味ある選択肢となります。
まとめ:今後の動向と失敗しないための判断基準
太陽誘電の株価は、単なる企業の個別事情だけでなく、世界のエレクトロニクスサプライチェーン全体の体温を如実に映し出す「炭鉱のカナリア」のような存在です。
株価が低迷している局面こそ、市場の過度な悲観論によって本質的価値よりも割安に放置されている可能性があります。しかし、安易な値ごろ感だけで手を出せば、調整の長期化によって大きな機会損失を被ることになりかねません。
公式の決算短信から読み取れる稼働率と在庫の消化状況、大手アナリストが更新する目標株価の根拠、そして自らの投資期間とリスク許容度。これらを冷静に天秤にかけ、市場の喧騒から一歩引いた視点で次のサイクルを見定める姿勢こそが、株式市場で堅実に成果を残すための決定的な鍵となります。 (出典: 太陽 誘電 の 株価(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
