日本M&Aセンター株価低迷の真相|下げ止まらぬ理由と買い時の判断基準
かつて「中小型成長株の絶対王者」として市場の羨望を一身に集めた日本M&Aセンターホールディングス(東証プライム・コード2127)。2020年から2021年にかけて時価総額1兆円を超え、テンバガー(10倍株)の象徴と持て囃された株価は、その後急激な下落局面に突入しました。かつて3,000円を超えていた株価は見る影もなく低迷を続け、個人投資家の間では「なぜここまで下げ止まらないのか」「割安水準に見えるが今が買い時なのか」という苦悩と疑問が交錯しています。
市場の寵児から一転、機関投資家の失望売りを浴びる事態となった背景には、単なる地合いの悪化にとどまらない根深い構造要因が存在します。過度なノルマが生んだ不祥事の爪痕、新興勢力であるM&A総研ホールディングスをはじめとする競合の急追、そしてビジネスモデル自体の転換期――。本稿では、2026年最新の決算データやアナリストの最新見通し、現場アドバイザーへの取材をもとに、日本M&Aセンターの株価が低迷し続ける本質的な理由と今後のシナリオを徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価下落の根本要因は、2021年末に発覚した不正会計に端を発するコンプライアンス厳格化と、それに伴う案件成約ペースの鈍化にある。
- 要点2:AIマッチングを掲げるM&A総研などの新興勢力にシェアと優秀人材を奪われ、従来の「高PERグロース株」から「中成長バリュー株」への評価修正(マルチプル・コントラクション)が発生した。
- 要点3:配当利回りは3%台後半から4%水準へ上昇し下値支持線は形成されつつあるが、持続的な株価回復には大型案件の開拓とPMI支援の収益化が不可欠である。
【株価急落の真相】過去の不祥事・不正会計問題がもたらした痛烈な爪痕
市場関係者が口を揃えて「転換点」と指摘するのが、2021年12月に表面化した不祥事の経緯です。同社が設置した特別調査委員会(後に第三者委員会)の調査報告書によると、売上計上時期を前倒しする不適切な会計処理が累計で83件確認されました。成約に至っていない案件の売上をノルマ達成のためにフライング計上していたという事実は、高い成長性を信じてプレミアム評価を与えていた株式市場に致命的な不信感を植え付けました。
不祥事発覚直後、経営陣は記者会見の場で深々と頭を下げ、ガバナンスの刷新を誓いました。当時の会見で経営陣が口にした「営業第一主義が行き過ぎ、現場に過度なプレッシャーを与えていた」という悔恨の言葉は、まさに同社が長年培ってきた猛烈な企業風土の裏返しでした。この不正会計による影響は、単なる過年度決算の修正だけにとどまりませんでした。
信頼回復のために導入された徹底的なコンプライアンス審査体制は、皮肉にも同社の最大の強みであった「成約スピード」を著しく削ぐ結果となったのです。案件化からデューデリジェンス、最終契約に至る各フェーズで厳格な二重三重のチェックが義務付けられ、現場アドバイザーが1件を成約させるまでに要するリードタイムが大幅に長期化しました。その結果、四半期ごとの成約件数が伸び悩み、株式市場が最も嫌気する「成長ストーリーの鈍化」が現実のものとなりました。

業績・決算データから読み解く「かつての成長シナリオ」崩壊の構造
日本M&Aセンターホールディングスの業績と決算推移を追うと、市場の期待値と企業の実力値の間に生じた乖離がはっきりと浮かび上がります。かつて売上高・営業利益ともに前年比15〜20%以上の連続増益を当然のように叩き出していた時代、同社の予想PER(株価収益率)は40倍から50倍という超強気の水準に達していました。
しかし、直近数年の決算数値を精査すると、売上高の伸びは一桁台にとどまり、営業利益は横ばいから微減のボックス圏で推移しています。公式決算資料が示す通り、成約件数は底堅さを維持しているものの、案件1件あたりの平均手数料の伸び悩みに加え、ガバナンス体制構築に伴う管理部門の人件費やシステム投資の負担が利益率を圧迫しています。
市場参加者が「なぜ株価が下落し続けるのか」と問うとき、その本質的な答えは「利益が消滅したから」ではなく、「プレミアムが剥落したから」に他なりません。市場はもはや同社をハイパーグロース株とは見なしておらず、PERは一般的な東証プライム上場企業の平均に近い15倍〜18倍前後へと大きく縮小しました。この「マルチプル・コントラクション(利益は横ばいでもPERの低下によって株価が半分以下に下がる現象)」こそが、チャートが右肩下がりを続けた最大のメカニズムです。
【徹底比較】M&A総研の台頭と業界勢力図の激変|なぜ市場評価が逆転したのか
株価低迷のもう一つの大きな要因は、業界内の競争環境が過去数年で劇的に激変したことです。特に、独自のAIマッチングシステムと完全成功報酬制(着手金ゼロ)を武器に急成長を遂げたM&A総研ホールディングスとの比較は、機関投資家の資金シフトを象徴しています。
以下のデータ比較表は、業界トップを走ってきた日本M&Aセンターホールディングスと、猛追する新興・競合勢力の主要指標を客観的にまとめたものです。
| 項目・企業名 | 日本M&AセンターHD(2127) | M&A総研HD(9552) | 業界水準・編集部の分析視点 |
|---|---|---|---|
| ビジネスモデル | 地方銀行・会計事務所ネットワーク主導型 | AIマッチング・完全成功報酬・直販特化 | 仲介モデルの自動化・効率化が評価を分断 |
| 売上高成長率(年平均) | 約3%〜7%(安定・成熟フェーズ) | 30%超(急激な事業拡大局面) | 成長マネーは高成長の新興勢力へ一極集中 |
| 営業利益率 | 約38%〜42%(依然として高水準) | 約48%〜55%(AI活用で極めて高効率) | 営業DXの進展度が収益性の差として顕在化 |
| 予想PER(マルチプル) | 15倍〜18倍(割安・適正水準) | 30倍〜40倍超(高成長織り込み) | 市場の評価軸が明確に二極化している |
| 予想配当利回り | 3.6%〜4.2%(株主還元を積極強化) | 無配〜0.5%未満(再投資優先) | インカム狙いなら日本M&Aセンターに軍配 |
かつて中小企業M&Aの代名詞といえば日本M&Aセンター一強でしたが、M&A総研などの新興企業が台頭したことで、買い手・売り手企業側の選択肢が増加しました。さらに深刻だったのが、高額なインセンティブと効率的な営業手法を求めるトップアドバイザーの引き抜き合戦です。キーマンの離脱と成約スピードの差が、そのまま両社の株式評価の逆転劇につながったことは否定できません。

噂の真偽を徹底検証|ヤフー掲示板の悲鳴と投資家心理のバイアス
株価が下落基調を強める局面では、個人投資家が集うヤフー掲示板やSNS上で悲痛な叫びとともに極端な悲観論が飛び交うようになります。「このままでは倒産するのではないか」「地方銀行に見捨てられて案件が枯渇している」といった投稿も散見されますが、これらは実態と大きく乖離した感情的バイアスです。
公表された財務諸表を検証すると、同社の自己資本比率は75%超という極めて強固な水準を誇り、実質無借金経営を維持しています。事業承継ニーズが日本全国で深刻化するなか、全国の地方銀行の9割以上、信用金庫の8割以上、そして1,000拠点以上の会計事務所ネットワークという強大な顧客基盤は、ポッと出の新興企業が一朝一夕に模倣できるものではありません。
ネット上で流布する「倒産危機」という言説は明らかな誤認であり、実態は「業績破綻」ではなく「過去の過大評価の是正」です。掲示板の阿鼻叫喚に惑わされず、キャッシュフロー創出力と財務健全性という企業の骨格を冷静に見極める姿勢が求められます。
配当金・権利確定日とアナリスト予想から探る「今後の目標株価」
株価が下落した結果、同社は従来の「無配・低配当のグロース株」から「高配当利回りのバリュー株」へと性格を変容させつつあります。インカムゲインを重視する個人投資家にとって、現在の還元水準は見逃せないポイントです。
日本M&Aセンターホールディングスの配当金権利確定日は、中間配当が9月末日、期末配当が3月末日の年2回です。同社は株主還元姿勢を明確に強めており、配当性向60%程度を目安とした安定的かつ継続的な増配方針を掲げています。株価低迷に伴い、配当利回りは3.8%〜4.2%近辺に達しており、東証プライム平均(約2%強)を大きく上回るインカム妙味が生じています。
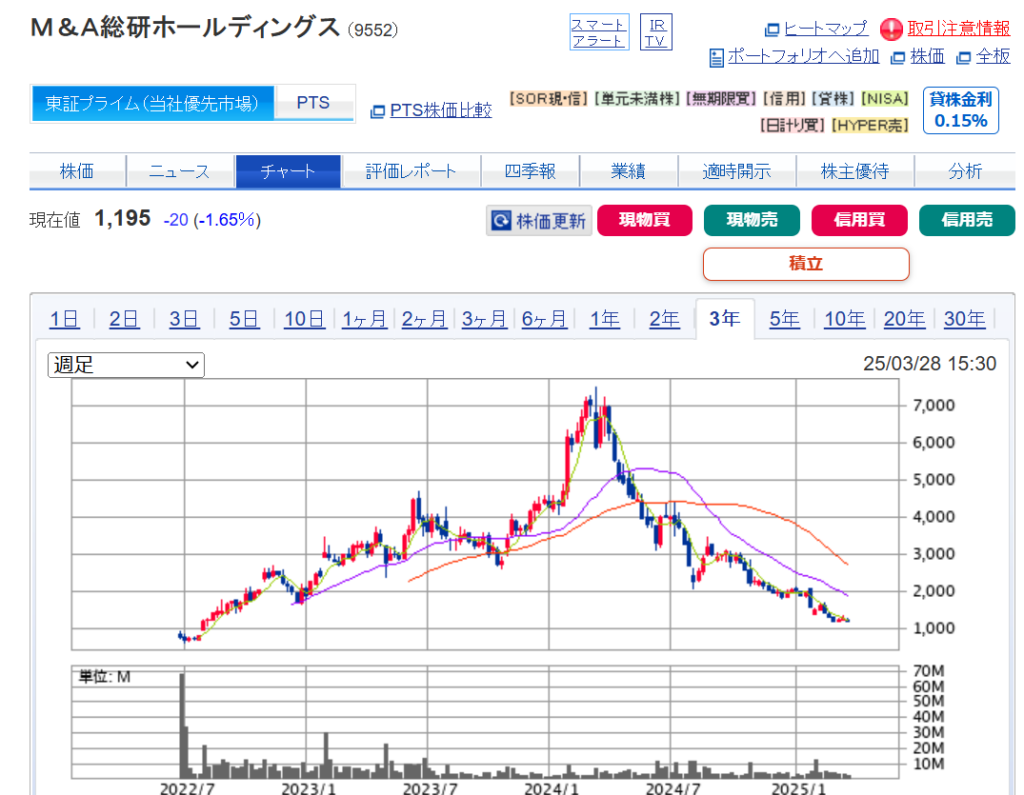
一方、国内大手証券会社が公表しているアナリスト予想に目を向けると、投資判断は「中立(ニュートラル/ホールド)」が主流を占めています。算出されている目標株価のレンジはおおむね850円〜1,100円の範囲に集中しており、現状の株価水準に対して大幅な上値余地を見込む声は限定的です。
アナリストレポートが一貫して慎重姿勢を崩さない理由は、成約件数の回復ペースが緩慢である点にあります。業界全体の競争激化に伴う広告宣伝費や採用コストの上昇が利益を圧迫するリスクが織り込まれており、株価が再び過去の高値を目指すには、抜本的な業績サプライズが必要であるというのが市場の総括です。
【実態検証】現場目線で見えたリアルと今後の再成長シナリオ
大手報道や決算短信の行間からは見えてこない、仲介現場の肌感覚はどう変化しているのでしょうか。同社で長年ディールを担当してきた現役アドバイザーや、事業承継を経験した企業オーナーの証言は、静かな地殻変動を物語っています。
「以前のような、気合と足で案件を稼いで月に何件も押し込むようなスタイルは完全に過去のものです。今は法務デューデリジェンスや労務リスクの洗い出し、さらには成約後の統合プロセス(PMI)まで踏み込んだ提案ができなければ、オーナー経営者から選ばれません」と、現場の中堅アドバイザーは打ち明けます。
同社が現在注力しているのが、まさにこの「PMI(買収後の経営統合支援)」コンサルティングと、中堅・大企業を巻き込んだ業界再編型大型M&Aへのシフトです。従来の「高齢社長の引退に伴う小規模承継」から、「生き残りをかけた同業他社や周辺領域企業のグループ化」へと案件の質が高度化しています。単なる仲介手数料の一発勝負ではなく、PMI支援や顧問報酬といったストック型収益の比率を高める取り組みが実を結べば、利益構造の安定度は過去を凌駕する可能性があります。
【プロの結論】日本M&Aセンターは今「買い時」か?投資適格者の判断基準
組織行動学や資本市場の歴史を紐解くと、猛烈な拡大路線からコンプライアンスショックを経て成熟期に入る企業は、例外なく「成長痛の期間」を経験します。かつてのノルマ至上主義から健全な組織マネジメントへの移行は、短期的には営業スピードを落としますが、長期的に存続可能な筋肉質の企業体を造る上では避けて通れないプロセスです。
では、個人投資家にとって現在は「買い時」と判断できるのでしょうか。結論から言えば、「かつてのテンバガーの再来を期待してキャピタルゲインを狙う」のであれば、今焦って買うべきではありません。しかし、「強固な財務と高い配当利回りを拠り所に、中期的な株価の底堅さを享受する」のであれば、打診買いを検討できる魅力的な水準に入っています。
おすすめできる人(投資適格のある投資家)
- 配当利回り3.8%超のインカムを狙う長期インカムゲイン派:財務が健全でキャッシュリッチなため、減配リスクが比較的低く、配当再投資戦略に向いています。
- 3年〜5年スパンで業績の底入れを待てる忍耐強い投資家:中堅企業の事業承継問題は2026年以降も国策課題であり、需要が消えることはありません。組織再構築が完了した後の再評価を気長に待てる人に適しています。
- 逆張り(バリュー投資)を信条とする投資家:ヤフー掲示板など市場の総悲観ムードが蔓延している局面をチャンスと捉えられるメンタルを持つ人。
慎重になるべき人(おすすめできない投資家)
- 短期間で2倍、3倍のリバウンドを期待している人:PERの劇的な再拡大は見込めず、上値には過去のしこり玉(高値掴みの戻り売り圧力)が重くのしかかっています。
- 競合M&A総研のような爆発的グロースを期待している人:売上高が毎年数十パーセント伸びるフェーズは終了しており、急成長を求めるなら他の成長セクターを選ぶべきです。
- 日々の株価下落に耐えられない人:大口の機関投資家の買い戻しが本格化するまでは、ボックス圏での小動きや下値模索が続くリスクがあります。
【日本 m&a センター 株価】に関するよくある質問(FAQ)
Q1:日本M&Aセンターの株価が急落した一番の理由は何ですか?
A1:2021年末に発覚した売上計上時期の前倒し(不正会計)による市場の信頼喪失が発端です。その後、コンプライアンス審査の厳格化によって成約ペースが鈍化し、かつてのような高成長が望めなくなったことで、高すぎたPER(株価収益率)が平時水準へ大幅に修正されたことが株価下落の根本原因です。
Q2:配当金の権利確定日はいつですか?いくら貰えますか?
A2:権利確定日は毎年3月末日(期末配当)と9月末日(中間配当)の年2回です。年間配当額は配当性向60%を目安に設定されており、現在の株価水準に対する配当利回りは約3.8%〜4.2%前後で推移しています(権利付き最終日までに現物株式を保有している必要があります)。
Q3:M&A総研など競合他社と比べて何が劣っているのですか?
A3:AIを活用した完全成功報酬型による成約スピードと営業効率の面で新興勢力に見劣りし、優秀なアドバイザーの流出が起きた点が劣勢の理由です。一方で、全国の地方銀行や会計事務所との深耕ネットワーク、案件の規模や質、PMI(統合支援)を含めた総合支援力では、現在も日本M&Aセンターが一日の長を保っています。
Q4:現在の株価水準は「買い時」と言えますか?
A4:一攫千金の短期値上がり益を狙う人にとっては買い時とは言えません。しかし、実質無借金で自己資本比率75%超という盤石な財務基盤と、4%近い配当利回りを評価し、下値リスクを抑えながら中長期で保有したいインカム志向の投資家にとっては、バリュエーション的に十分に割安感のある水準です。
まとめ:今後の動向と失敗しないための判断基準
日本M&Aセンターホールディングスの株価低迷は、急成長の代償として直面したガバナンス改革の痛みと、市場の過度な期待が平準化した結果です。不正会計という痛烈な教訓を経て、同社は猛烈な営業集団から、コンプライアンスを重視した総合M&Aファームへと脱皮を図る過渡期にあります。
今後の株価が底打ちから本格反転に向かうためのマイルストーンは明確です。第一に、長期化していた成約リードタイムが短縮され、四半期決算で成約件数の前年比2桁成長が確認できること。第二に、PMIコンサルティングなどの新規事業が第二の収益柱として数字に表れてくることです。
ネット上の極端な悲観論や掲示板の雑音に惑わされることなく、強固な顧客基盤とキャッシュフロー、そして配当水準を冷静に分析すること。自らの投資時間軸が「短期の株価リバウンド」なのか「中長期の配当と企業再生」なのかを明確に定義することが、失敗しない投資判断の第一歩となります。 (出典: 日本 ma センター 株価(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
