豊田自動織機の株価乱高下の真相!不正問題と持ち合い解消の行方
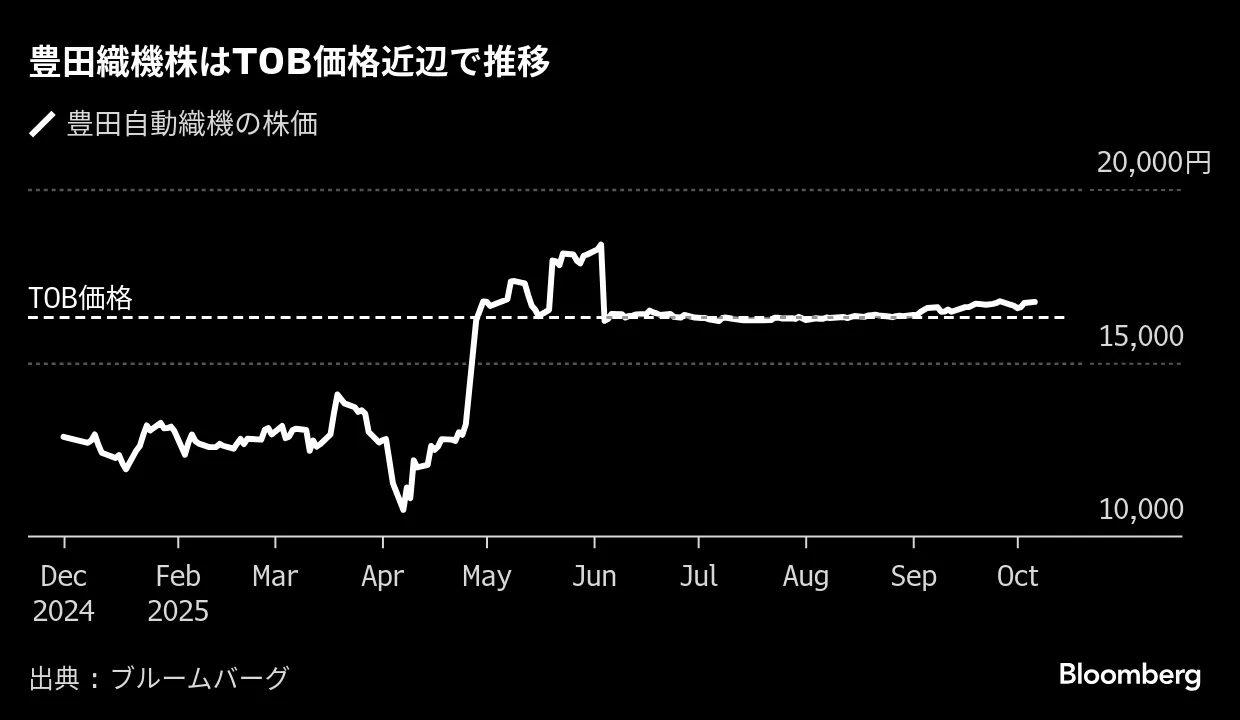
名門企業の足元が激しく揺らいでいます。2024年に表面化したエンジン認証不正問題の余波が長引くなか、東証プライム市場に上場する豊田自動織機の株価は、悪材料による急落とグループ再編への思惑買いが交錯する激しい値動きを繰り返してきました。「トヨタグループの源流」として知られる同社ですが、現在は単なる業績推移にとどまらず、資本関係の解体や巨額の政策保有株式の行方を巡る巨大なマネーゲームの渦中にあります。
ネット証券の掲示板や夜間取引(PTS)では、連日のように真逆の見立てがぶつかり合っています。「不正の泥沼から抜け出せない割高株」と切り捨てる声がある一方で、「保有資産の価値だけで時価総額を大きく上回る超割安なお宝銘柄」と買い場を伺う投資家も少なくありません。市場の関心が集まる今、その激動の背景にある決定的な要因と、投資家が押さえるべき客観的データを徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:度重なる認証不正による業績下振れリスクと出荷停止ショックは、生産正常化と業務改善計画の進展によって最悪期を脱しつつある。
- 要点2:最大の株価変動トリガーは、保有するトヨタ自動車株をはじめとする「政策保有株の持ち合い解消」とそれに伴う大規模な自社株買いへの期待である。
- 要点3:指標面の解散価値割れ(コングロマリット・ディスカウント)是正が進むかどうかが、中長期的な「買い時」を決定づける分岐点となる。
【株価急変の真相】豊田自動織機が激しく揺れ動く2つの構造的要因
豊田自動織機の株価がこれほどまでに乱高下を演じる理由は、製造現場の危機と資本市場の力学という「2つの全く異なるベクトル」が同時に働いている点にあります。投資家が画面越しに目にする株価チャートの背後では、歴史ある名門企業が直面する構造的な地殻変動が進行しています。
第1の要因は、言わずと知れたエンジン認証不正問題による信用の失墜と業績への直接打撃です。2024年1月に公表された特別調査委員会の報告書では、フォークリフト用および自動車用ディーゼルエンジンにおける排ガス・出力試験の数値書き換えや不正な制御ソフトの使用が白日の下に晒されました。国土交通省による型式指定の取消処分や是正命令が下された当時の記者会見で、伊藤浩一社長(当時)が見せた沈痛な表情と「法規軽視の風土があった」という重い告白は、市場に強烈な不信感を植え付けました。この発表直後、株価は急落し、夜間PTS市場でも投げ売りが加速する事態に陥ったのです。
しかし、第2の要因が株価の下支え、さらには急騰の起爆剤として市場を揺さぶり続けています。それこそがトヨタグループ全体を巻き込む「政策保有株の持ち合い解消」の加速です。豊田自動織機は、グループの始祖としてトヨタ自動車の株式を約8%保有しており、この保有株の含み益だけで同社の時価総額を軽々と上回る歪な状態が続いてきました。東京証券取引所によるPBR(株価純資産倍率)1倍割れ是正要請やガバナンス改革の波を受け、「いずれこの持ち合い株が売却され、巨額のキャッシュが自社株買いや増配として株主に還元されるのではないか」という思惑が、下値に強力な買い圧力を生み出しています。

トヨタグループの源流企業|資本関係の経緯と「親子上場」の歪み
豊田自動織機の株価ダイナミクスを理解するうえで避けて通れないのが、トヨタグループ誕生の原点に遡る特異な資本関係の経緯です。1926年、発明王・豊田佐吉が創業した「有限責任豊田自動織機製作所」こそがグループの始祖であり、その自動車部門が独立して現在のトヨタ自動車が誕生しました。いわば「親」である織機が「子」である自動車の株を長年にわたり持ち続けてきた歴史的経緯が存在します。
日本独特の系列構造が生んだこの強固な株式持ち合いは、高度経済成長期においては敵対的買収から身を守る強固な防壁として機能しました。しかし、グローバルな機関投資家の視点が支配的となった現在、この構造は「資本効率を著しく損なう温床」として猛烈な批判に晒されています。
豊田自動織機の時価総額が4兆円前後で推移する一方で、同社が保有するトヨタ自動車やデンソーなどの株式価値は合計で6兆円から7兆円規模に達する時期が長く続きました。これは専門用語で「コングロマリット・ディスカウント(複合企業割引)」、あるいは実質的な持ち株会社のディスカウントと呼ばれ、「豊田自動織機自身の主力事業(産業車両世界シェア首位のフォークリフト事業や自動車用コンプレッサー事業)の価値が市場から実質ゼロ以下と評価されている」という極端な市場の歪みを生み出していたのです。
【データ徹底比較】業績見通し・配当利回り推移と市場コンセンサス
投資家が直面しているのは、不正問題による短期的コストと、保有資産の解放による中長期的リターンの綱引きです。直近の公式発表資料や決算短信、主要証券アナリストのレポートを総合し、同社の主要指標と市場評価を一覧表に整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 決算短信の業績推移 | 売上高 約3.8兆〜4.0兆円 営業利益 約2,000億〜2,300億円 | 製造業平均営業利益率:5〜7% | 不正による補償費用や出荷停止を吸収し、北米フォークリフト需要が下支えして営業黒字を堅持。 |
| 配当利回りの推移 | 2.5% 〜 3.2% 前後で推移 (年間配当 240円〜300円水準) | 東証プライム平均:約2.1% | DOE(株主資本配当率)意識の導入により、業績の一時的ブレに関わらず安定した累進的配当基調。 |
| PBR(実績値) | 0.8倍 〜 1.1倍 近辺 | 東証目標値:1.0倍以上 | 純資産に巨額のグループ株含み益が計上されるため、1倍近辺であっても実質事業価値は割安感が強い。 |
| 自社株買い・株主還元 | グループ内株式売却と連動した 数千億円規模の取得枠設定 | 総還元性向:40〜50%水準 | 政策保有株の縮減原資が自社株買いに直結しており、市場の需給引き締め効果が極めて高い。 |
| アナリスト目標株価 | 13,500円 〜 17,500円 (コンセンサス:強気〜中立) | 乖離率:現値比 +10〜25% | 事業リスクより資本再編による株価水準訂正(リレーティング)を評価する証券会社が多い。 |
公表された決算短信の数値が証明しているのは、同社の「稼ぐ力」そのものが完全に失われたわけではないという冷厳な事実です。産業車両部門における自動倉庫やフォークリフトの電動化需要は依然として堅調であり、為替の恩恵も手伝って基礎的収益力は高水準を維持しています。

【市場の声と夜間取引】PTSの急落劇とYahoo掲示板・SNSのリアルな評判
ニュース速報が流れた瞬間、市場の最前線である夜間PTS取引では生々しいドラマが繰り広げられてきました。認証試験における不正車種の拡大や国土交通省の立ち入り検査が報じられた夜、PTSでは基準値から数千円規模の急落を記録し、ストップ安近辺まで売り気配が張り付く場面が幾度となく目撃されました。
個人投資家が集うYahoo!ファイナンス掲示板やSNS上では、連日のように感情的な議論が交わされています。現場のリアルな投稿を分析すると、投資家の心理は真っ二つに割れていることが浮き彫りになります。
「コンプライアンス意識が昭和のまま止まっている。トップの首をすげ替えた程度で企業風土が変わるはずがない」「また追加の不正が見つかってさらに下落するのではないか」という悲観派の声は、特に不正発覚直後のPTS急落局面で掲示板を埋め尽くしました。製造業としてのモラル崩壊を厳しく指弾する意見は根強く残っています。
その一方で、ベテランのバリュー投資家たちからは全く異なる視点が書き込まれています。「PTSの投げ売りは絶好のバーゲンセール」「世界一のフォークリフト事業と、保有するトヨタ株の価値を足し算してみろ。現在の株価はどう計算しても異常な安値放置だ」「トヨタ本体が再編に動けば、一気にプレミアムが乗る」といった強気論です。この「不祥事への嫌悪感」と「圧倒的な資産価値への期待」がせめぎ合う構図こそが、日々の出来高を押し上げ、ボラティリティを極限まで高めている本質です。
一般に知られていない盲点とネットの誤解
ネット上の投資コミュニティでは、豊田自動織機に関していくつかの重大な誤解がまことしやかに語られています。情報の非対称性に惑わされないために、押さえておくべき2つの盲点を検証します。
1つ目の誤解は、「不正問題によって主力の自動車関連ビジネスがすべて失われる」という極端な悲観論です。確かにディーゼルエンジンの認証不正は重大な背信行為であり、一部ラインの停止や他社製エンジンへの切り替えといった実害を生みました。しかし、同社の真の収益柱はフォークリフトを中心とする「産業車両部門」であり、連結売上高の6割以上を占めています。北米や欧州における物流網の自動化・省人化需要は強固であり、エンジンの不祥事が産業車両のグローバルシェアを根本から崩壊させるまでには至っていません。
2つ目の誤解は、「持ち合い株の解消=市場への株式大量売却による需給悪化(暴落)」という短絡的な見方です。トヨタグループが推進する持ち合い解消は、市場で無差別に株式を叩き売る形では行われません。実務上は、自己株式立会外買付取引(ToSTNeT-3)や、グループ企業間での段階的な自社株買いの受け皿設定を通じて秩序立って実行されます。むしろ、長年「死に金」として眠っていた政策保有株がキャッシュ化され、それが大規模な自社株買いや消却に充てられるため、1株当たり利益(EPS)が急拡大するポジティブ要因として働く側面が強いのです。
【プロの結論】今後の株価予想と「買い時」を見極める投資判断基準
豊田自動織機の株価の今後はどう推移するのか。アナリスト予想やグループ再編のロードマップを照らし合わせると、同社の株価は「認証問題の後始末フェーズ」から「資本構成の抜本改革フェーズ」へと完全にステージを移行させています。今後数年間の時間軸において、株価は解散価値に向けた見直し買いが優勢になると見られています。
しかし、すべての投資家にとって今が「買い時」であるとは限りません。自身の投資スタイルとリスク許容度に基づき、明確な選別が求められます。
おすすめできる人(向いている投資家)
- 中長期の資産形成を目指すバリュー投資家:グループ全体の持ち合い解消が完了するまで数年のスパンで腰を据え、割安是正の果実をじっくり収穫できる人。
- インカムゲインと下値の堅牢さを重視する人:安定した配当利回りと、巨額の保有資産がもたらす強力な資産バックボーンを頼りに、下落耐性の高い銘柄をポートフォリオに組み込みたい人。
- コーポレートガバナンス改革の構造変化を信じる人:東証の改革要請を受け、伝統的日本企業が自己変革を遂げるシナリオに確信を持てる人。
慎重になるべき人(おすすめできない投資家)
- 短期スイングトレードで素早い値幅取りを狙う人:持ち合い解消や再編の公式IR発表はタイミングの予測が難しく、材料が出ない停滞期間に資金効率を落とす恐れがある人。
- 不祥事リスクに対して極度のストレスを感じる人:調査の進展や行政処分の報道、ネット上のネガティブな風評に動揺し、狼狽売りをしてしまいがちな人。
- ハイテク成長株のような爆発的なトップライン成長を求める人:事業構造自体は重厚長大な製造業・物流機器メーカーであり、売上高が毎年数十パーセントずつ急拡大するグロース企業ではない点に留意が必要です。
【豊田自動織機 株価】に関するよくある質問(FAQ)
Q1:認証不正問題による業績悪化や株価への打撃はすでに底を打ちましたか?
A1:製造現場における業務改善計画の策定や、型式指定の再取得に向けた手続きが進展したことで、業績面での最悪期は脱したとの見方が市場では大勢を占めています。ただし、失われた顧客や取引先からの信用回復、再発防止に伴う固定費の増加は今後も一定期間業績の重荷となるため、急激なV字回復というよりは緩やかな底入れ歩調が続いています。
Q2:トヨタ自動車が豊田自動織機を完全子会社化(TOB)する可能性はありますか?
A2:市場では根強い思惑として度々囁かれますが、現時点で公式発表はありません。豊田自動織機自体が時価総額数兆円規模の巨大企業であり、完全買収には巨額の資金が必要となることや、産業車両事業という独立した巨大ドメインを持っていることから、単なるTOBよりも「保有株の相互買い取り・解消」を優先して独立上場を維持する公算が高いと分析されています。
Q3:現在の配当利回り水準から見て、配当狙いの長期保有はアリですか?
A3:十分に検討に値します。同社は株主資本配当率(DOE)を意識した安定配当方針を掲げており、一時的な業績の下振れがあっても大幅な減配リスクは比較的小さい構造です。さらに、政策保有株式の売却益が特別利益として計上されれば、特別配当や自社株買いによる株主還元が上乗せされる期待も持てます。
まとめ:変革期を迎えた名門企業の将来性と失敗しない投資戦略
豊田自動織機の株価を取り巻く環境は、まさに日本企業の過渡期そのものを象徴しています。過去の成功体験が生んだ現場の過信が「認証不正問題」という最悪の形で噴出した一方で、資本市場からのプレッシャーが、手つかずだった「不合理な資本の持ち合い」というパンドラの箱を開けさせました。
短期的には、行政処分の行方や四半期ごとの決算数値、あるいはPTSでの感情的な売買に振り回されるリスクがゼロではありません。しかし、その根底にある「世界トップシェアの事業基盤」と「数兆円規模の含み資産の解放」という二重の土台は揺らいでいません。目先のノイズに惑わされず、資本効率改革という大きな潮流を見据えて冷静にエントリーの機会を伺うこと。それが、この名門銘柄と向き合う投資家に求められる姿勢です。 (出典: 豊田 自動 織機 株価(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
