SKハイニックス株価急騰の裏側|2026年業績見通しとHBMの覇権
生成AIブームの震源地である米エヌビディア(NVIDIA)の最重要パートナーとして、世界の株式市場で破竹の快進撃を続けてきた韓国半導体大手「SKハイニックス(SK hynix)」。かつて汎用DRAMの市況悪化に苦しんだ同社は、先端広帯域メモリ「HBM(High Bandwidth Memory)」の市場を事実上独占することで、歴史的な大転換を遂げました。しかし、株価が急激な乱高下を繰り返す中、個人投資家の間では「ここからの追随買いは危険なのか」「業績の好調はどこまで続くのか」と警戒と期待が交錯しています。
2026年現在、世界のハイテク株市場を牽引するAI半導体関連銘柄の中でも、SKハイニックスの株価推移はひときわ異彩を放っています。市場関係者が固唾をのんで見守る急騰の真の引き金から、ライバルであるサムスン電子との決定的な格差、そして日本から投資する際の実践的なアプローチまで、最新の決算データと業界内部の証言をもとにその実像を紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:エヌビディアへのHBM3E・HBM4先行独占供給を武器に過去最高水準の営業利益率を記録し、株価は歴史的高値圏を形成。
- 要点2:サムスン電子の巻き返しや次世代規格をめぐる技術競争、地政学リスクを抱えつつも、アナリストの強気予想が根強く継続。
- 要点3:日本国内の大手ネット証券から韓国株現物として直接購入できるほか、米国市場のADRを活用した機動的な投資が可能。
【急騰の真相】SKハイニックス株価はなぜ上がったのか?市場を熱狂させた決定打
SKハイニックスの株価がかつての低迷期を脱し、記録的な高騰を演じた背景には、単なる半導体市況の回復にとどまらない「構造的なゲームチェンジ」が存在します。その核心にあるのが、生成AIサーバーに不可欠な超高速メモリ「HBM」における圧倒的な先行逃げ切り戦略です。
同社がエヌビディアのGPU(画像処理半導体)「Blackwell」シリーズや次世代アーキテクチャ向けに供給する「HBM3E」および「HBM4」において、競合他社を大きく引き離す歩留まり(良品率)と熱特性の安定性を確立した事実が、株価急騰の決定打となりました。半導体サプライチェーン関係者の証言によると、同社は競合がパッケージング技術「MR-MUF(マスリフロー液体封止材)」への移行に足踏みする中、いち早く量産ラインの最適化を完了させ、エヌビディアからの厳格な品質認証を最短でクリアしたとされています。
決算説明会において郭魯正(クァク・ノジョン)CEOが明かした「当社のHBM生産能力は年間ベースでほぼ全量完売状態にある」というアナウンスは、機関投資家の間で「供給不足による強気な価格決定権の維持」として受け止められました。汎用DRAMの過剰在庫に苦しんだ従来の「シリコンサイクル」から脱却し、高付加価値なカスタムAI半導体メーカーへと変貌を遂げたプレミアムが、株価を垂直立ち上げさせた最大の原動力です。
【2026年最新】SKハイニックス決算発表と業績推移|リアルタイムチャートが映す現在地
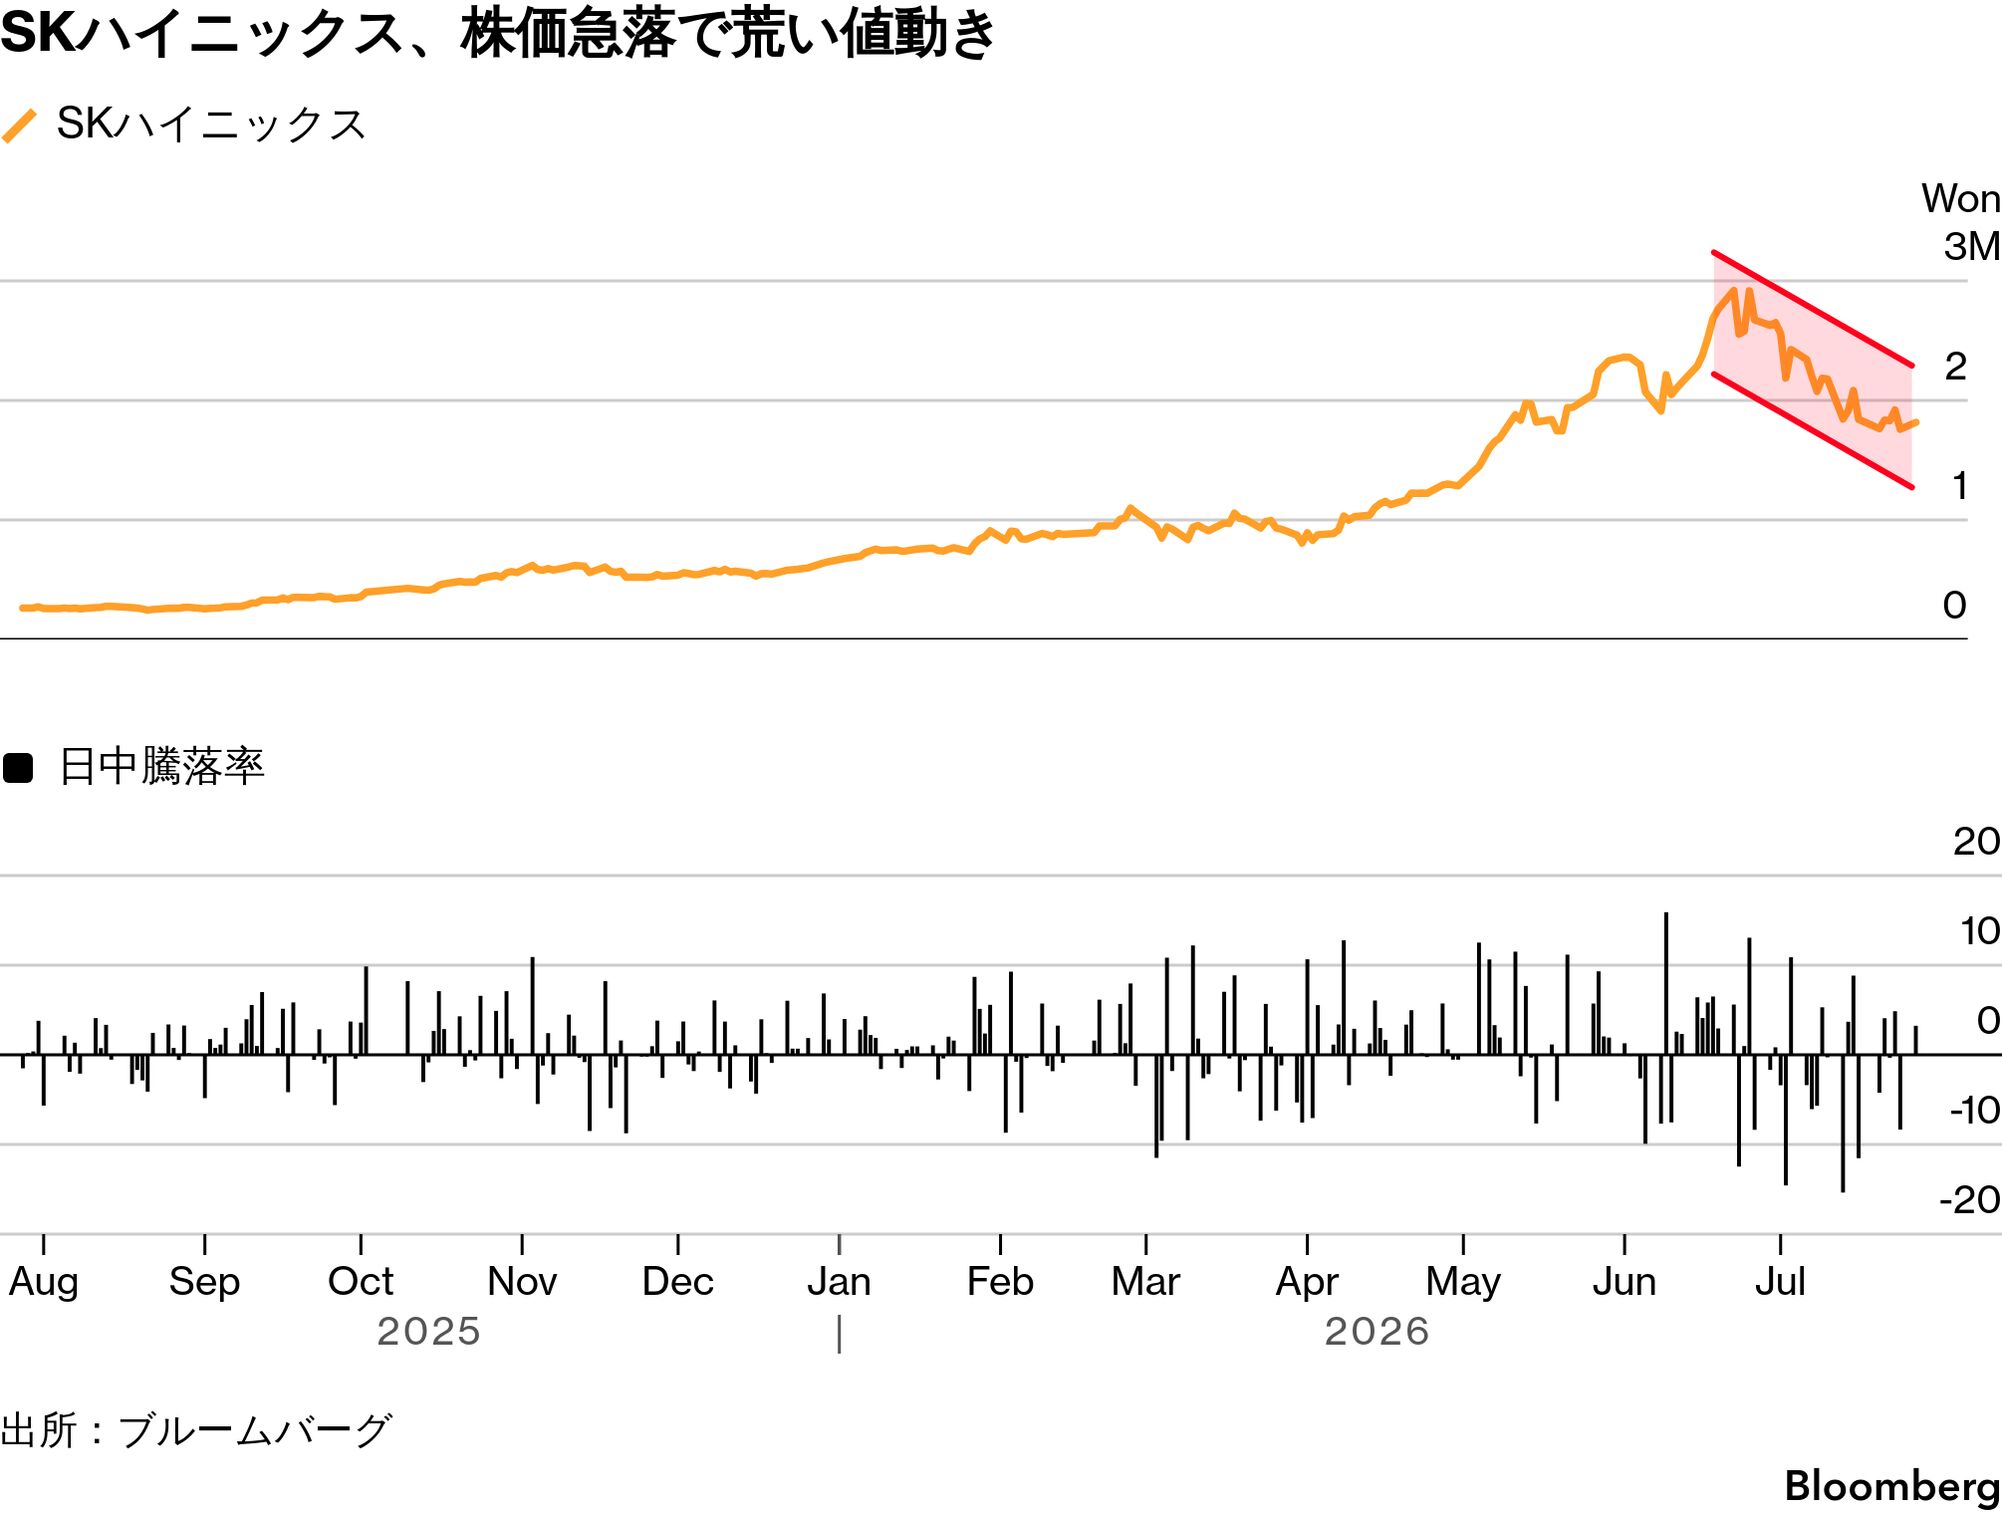
SKハイニックスの業績推移を確認すると、2023年の歴史的赤字から2024年〜2025年にかけてのV字回復、そして2026年現在の高収益体質定着までの道筋が鮮明に浮かび上がります。四半期決算発表を追うごとに、メモリ事業部門の営業利益率はかつての汎用メモリサイクルでは考えられなかった40%超の水準に達しています。
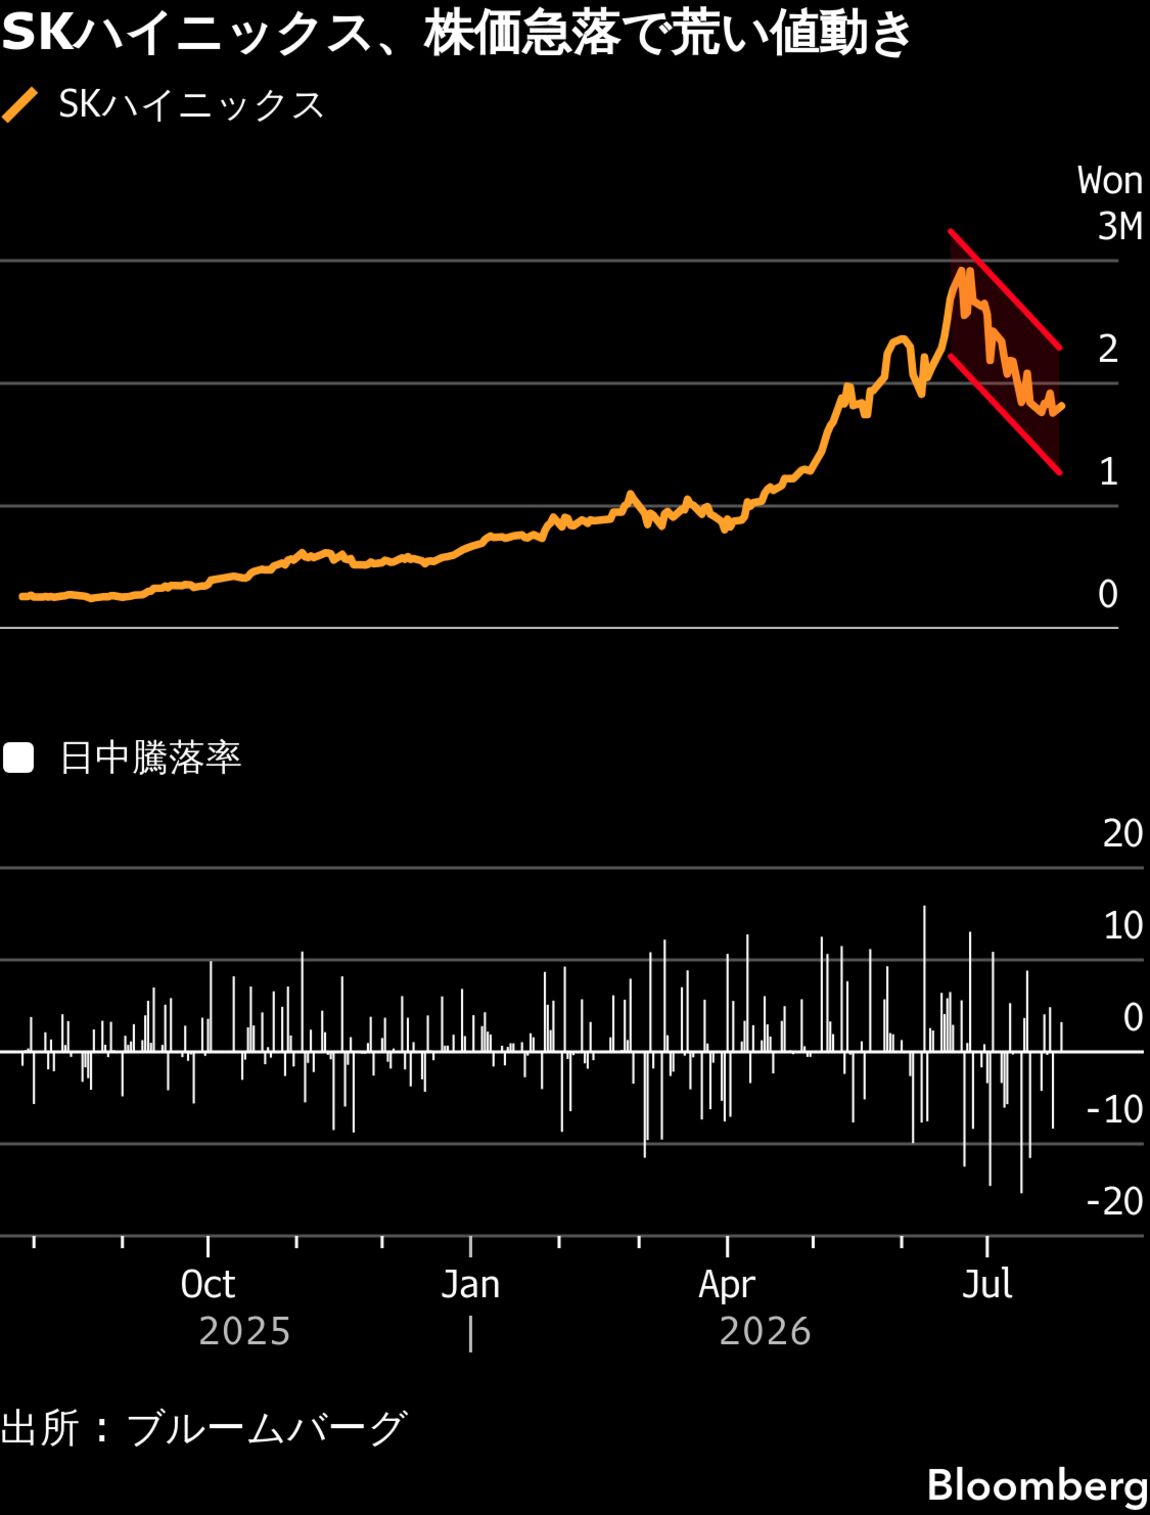
韓国取引所(KRX)のリアルタイムチャートを分析すると、同社株は一時的な米国の半導体輸出規制強化やビッグテックの設備投資調整懸念による調整局面を挟みながらも、下値を切り上げる強固な上昇トレンドラインを維持しています。日足チャートでは、決算発表直後に出来高を伴う急動意を見せる傾向が顕著であり、機関投資家のショートカバー(買い戻し)を巻き込んだボラティリティの高さが特徴です。
2026年最新の半導体市況において特筆すべきは、HBMのみならず、サーバー向けDDR5やエンタープライズSSD(eSSD)の需要回復が利益の下支えとなっている点です。AIの推論処理データセンターが世界規模で拡大した結果、ストレージとメインメモリ双方でSKハイニックスのポートフォリオが完全に噛み合っており、業績の現在地は単一プロダクト依存の脆弱性を克服しつつあるフェーズにあります。
徹底比較|SKハイニックス VS サムスン電子|メモリ市場の覇権争い
長年メモリ半導体の絶対王者として君臨してきたサムスン電子と、HBMを契機にAI時代の主役に躍り出たSKハイニックス。現在両社が繰り広げている攻防は、企業規模の序列を覆す象徴的なドラマとして市場に刻まれています。以下の比較表は、投資家が着目すべき2社の現在地を客観的データに基づいてまとめたものです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| HBM市場シェア | SKハイニックス:約50%強 サムスン電子:約35〜40% | 上位2社による寡占市場 | 最先端ノードにおけるエヌビディア納入実績でSKハイニックスが一歩リード。 |
| 営業利益率(メモリ部門) | SKハイニックス:40%前後 サムスン電子:25〜30%前後 | 半導体好況期で20〜30%程度 | 高単価なHBM3Eの売上構成比率の差がダイレクトに利益率の格差へ直結。 |
| 主要ファウンドリとの提携 | TSMCとの強固なエコシステム同盟 | 自社完結型(IDM)が伝統的 | 自社ファウンドリと競合するサムスンに対し、TSMCと密接連携できるSKハイニックスの構造的利点。 |
| 株主還元・配当方針 | 配当利回り:約1.0〜1.5% 自社株買い及び特別還元枠 | 韓国主要株平均:1.8〜2.5% | 設備投資優先フェーズのため高配当ではないが、フリーCF拡大に伴い増配圧力が強まる。 |
かつて「半導体帝国」と呼ばれたサムスン電子が、DRAM設計の微細化とパッケージングの判断で遅れをとった一方、SKハイニックスは台湾TSMCとの戦略的タッグを組むことでエヌビディア向けの供給網を完璧に掌握しました。この提携関係の有無が、2026年現在の両社の株価パフォーマンスに明暗を分ける決定的な要素となっています。
噂と現場のギャップを検証|投資家コミュニティの生の声とネットの誤解
急激な上昇を遂げた銘柄の宿命として、インターネット上の掲示板やSNSでは極端な楽観論と悲観論が激しく交差しています。国内外の投資家コミュニティ(日米のX・旧Twitter、韓国の株式コミュニティ、Reddit)で交わされている生の声と、実際のファクトの間には無視できない乖離が存在します。
第一に散見されるのが、「サムスンが本格参入すればSKハイニックスの優位性は即座に消滅する」という見解です。確かにサムスン電子の生産能力と資金力は脅威ですが、メモリとロジックを極小空間で積層するHBM4以降の世代では、パッケージング精度と歩留まりのコントロールが極めて難解です。現場のエンジニアの間では、「設備投資の額だけで即座に歩留まりの差を埋められる段階はとうに過ぎた」という冷徹な見方が共有されています。
第二に、「生成AIバブルが弾ければSKハイニックス株価は大暴落する」という懸念です。SNS上では「ハイパースケーラーの投資サイクルが2026年でピークを打つ」という論調が頻繁に拡散され、一時的な急落局面ではパニック売りを誘発する引き金となっています。しかし、大手クラウド事業者の設備投資計画(CAPEX)の精査データによると、推論特化型AIチップや独自ASICへの需要分散が進んでおり、高品質DRAMへの総需要自体が突如として消失する確率は極めて限定的です。
市場のノイズに過剰反応する投資家心理の背景には、過去の激しいメモリ不況の記憶が焼き付いている「トラウマ的バイアス」が見受けられます。短期的な価格の波乱と、中長期的な技術的参入障壁の高さを切り離して評価できるかどうかが、情報戦を制する分水嶺となっています。
【プロの結論】SKハイニックス株価の今後の見通しと目標株価アナリスト予想
主要金融機関やグローバル証券会社(ゴールドマン・サックス、モルガン・スタンレー、JPモルガン等)が提示するアナリスト予想レポートを集約すると、SKハイニックスに対する目標株価のコンセンサスは依然として強気寄りのレンジを維持しています。
ブルシナリオ(強気派)を支持するアナリストは、次世代規格「HBM4」の本格商用化において、同社がTSMCの最先端ロジックプロセスをベースダイに採用することで、競合との性能差をさらに拡大させるシナリオを織り込んでいます。この場合、1株当たり利益(EPS)の大幅な伸長に伴い、過去のPER(株価収益率)の上限を突破する展開が想定されます。
一方、ベアシナリオ(慎重派)が指摘する最大のリスク要因は、米中対立に伴う半導体製造装置の搬入規制強化や、中国市場における現地サプライチェーンの急速な立ち上がりです。また、韓国株特有の「コリア・ディスカウント(不透明なガバナンスや地政学的緊張による割安放置)」が完全に払拭されたわけではない点も留意すべきポイントです。
【プロの結論】おすすめできる投資家像・慎重になるべき投資家の判断基準
客観的なリスク・リワードの観点から、SKハイニックスへの投資が適している人と見送るべき人の条件は明確です。
▼ 積極的に検討すべき投資家:
- エヌビディア単体への投資よりも、AIインフラの「ボトルネック(供給制約)」を握る中核企業へ分散投資したい人。
- 3〜5年スパンでAIサーバー需要の拡大を信じ、四半期ごとの一時的なボラティリティに動じないリスク許容度を持つ人。
- 韓国市場の成長株を取り込み、ポートフォリオの地理的分散を図りたい中上級者。
▼ 慎重になるべき・投資を控えるべき投資家:
- 高配当や安定したインカムゲインを主目的に据えている投資家(配当利回りは1%台と低め)。
- 日々の株価の数パーセントの急激な乱高下に対して強いストレスを感じてしまう人。
- 為替(韓国ウォン・日本円、米ドル)の二重変動リスクを管理することに不慣れな初心者。
日本から韓国株・SKハイニックスを買う方法|証券会社選びとADRの活用法
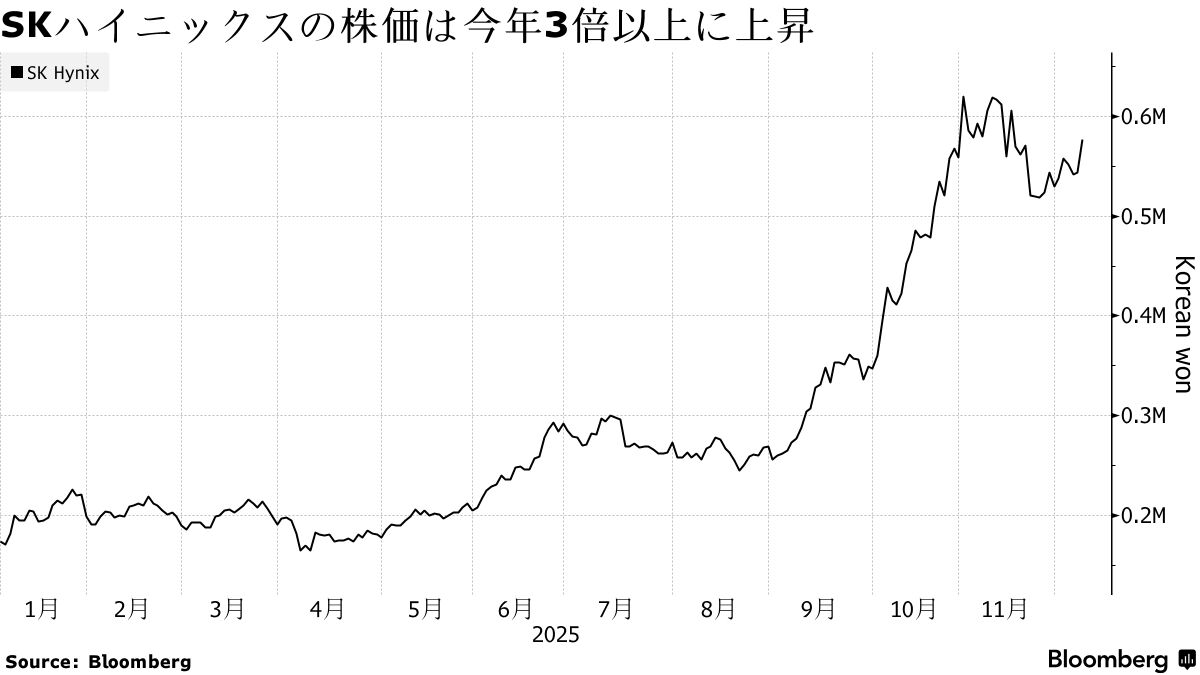
日本の個人投資家がSKハイニックスの株式を取得する方法は、大きく分けて「韓国株式の現物取引」と「米国市場のADR(米国預託証券)/OTC銘柄」の2つのアプローチが存在します。
第一のルートは、韓国市場の個別株を取り扱う国内大手ネット証券(SBI証券や楽天証券など)を利用する方法です。証券口座内で日本円から韓国ウォンへ為替振替を行い、韓国取引所に上場する「000660(SK hynix)」を直接買い付けます。現物株主として議決権や配当金を受け取ることが可能であり、最も王道かつ透明性の高い選択肢です。ただし、証券会社ごとに設定されている最低手数料や為替スプレッドのコスト体系を事前に確認しておく必要があります。
第二のルートは、米国市場で流通しているADR(米国預託証券)や店頭取引(OTC銘柄)を活用する方法です。米国のドル建て口座を通じて取引できるため、すでに米国株の運用環境が整っている投資家にとっては資金移動の手間が省ける利点があります。ただし、本国市場に比べて出来高が少なく流動性が劣るケースがあるため、指値注文を徹底するなど約定価格の乖離には細心の注意を払わなければなりません。
海外株投資においては、株式そのものの価格変動に加えて「為替相場の変動」がトータルリターンを大きく左右します。特にウォン高・円安局面では為替差益が上乗せされる一方、急激な円高局面では株価の上昇分が相殺されるリスクがあるため、資金投入のタイミングは複数回に分散させることが鉄則です。
【sk ハイ ニックス 株価】に関するよくある質問(FAQ)
Q1:SKハイニックス株価の今後の見通しは?2026年からの参入でも間に合いますか?
A1:先端メモリ需要は生成AIの実用化段階(推論サーバーの急拡大)に入っており、中長期の業績基盤は堅調とみられています。ただし、これまでの急騰で期待値が先行している側面もあるため、一括投資ではなく、相場全体の調整局面を待って段階的にエントリーする時間分散戦略が推奨されます。
Q2:なぜこれほど急激に上がったのですか?他社が真似できない理由は?
A2:最大手エヌビディアの要求水準を満たすHBMの量産技術と高い歩留まりを世界で唯一、先行して実現したためです。特に積層チップの放熱問題を解決する独自の先端パッケージング技術と、ファウンドリ世界最大手TSMCとの緊密なアライアンスが他社に対する強固な参入障壁となっています。
Q3:配当金や株主還元利回りはどの程度期待できますか?
A3:SKハイニックスの配当利回りは概ね1.0〜1.5%程度で推移しています。巨額の次世代設備投資を継続的に投じる成長フェーズにあるため、高配当銘柄としての妙味は限定的です。インカムゲインよりも、業績拡大に伴うキャピタルゲイン(値上がり益)を主眼に置くべき銘柄といえます。
Q4:サムスン電子とSKハイニックス、どちらに投資すべきですか?
A4:投資目的によって評価が分かれます。AI半導体・HBM市場の成長ダイナミズムを最大限に享受したい場合はSKハイニックスが選好されます。一方、スマートフォンから家電、ファウンドリまで手掛け、盤石な財務基盤と割安感からの反発を狙うバリュー投資志向の場合はサムスン電子が比較対象となります。
まとめ:AIメモリ覇権の行方と冷静な投資判断の視点
SKハイニックスの株価推移は、AI革命という世界的な産業構造転換において、テクノロジーの急所を握った企業がいかに爆発的な企業価値の向上を遂げるかを鮮烈に証明しました。エヌビディアとの強力な結びつきを背景にしたHBM市場での独走は、同社を一過性のメモリサプライヤーから、AIインフラの最重要プレーヤーへと引き上げました。
しかしながら、株式市場において「永遠の独占」は存在しません。サムスン電子の執拗な巻き返し、巨額の設備投資負担、マクロ経済の動向によるハイテク株全体のマルチプル圧縮など、警戒すべきリスク要因は常に存在します。市場の熱狂に盲従することなく、決算発表ごとの歩留まり動向や競合関係の推移を冷徹に監視しながら、自らのリスク許容度に合わせた規律ある投資判断を下すことが何よりも求められています。 (出典: sk ハイ ニックス 株価(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
