ふくおかFG株価高騰の真相!利上げ局面での買い時と2026年予想
日銀がマイナス金利解除から段階的な追加利上げへと舵を切り、「金利のある世界」が名実ともに定着した2026年の日本市場。銀行セクター全体に見直し買いが入る中、ひときわ市場の熱狂を集めているのが、地方銀行グループの絶対的覇者であるふくおかフィナンシャルグループ(銘柄コード:8354)です。
福岡銀行、熊本銀行、十八親和銀行、そして福岡中央銀行を傘下に収める同社は、時価総額や預貸金残高で他の地銀を圧倒。さらに九州一帯で巻き起こるTSMC関連の半導体投資ラッシュや天神ビッグバンなど、空前の地域特需が強力な追い風となっています。いま同社の株価を押し上げている構造的要因は何なのか、そして投資家が最も知りたい「買い時の真相」と死角について、現場取材の知見と客観データから冷徹に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:日銀の利上げによる預貸金利ざやの拡大と、TSMC進出や都市再開発に伴う九州の旺盛な資金需要が業績を劇的に押し上げ中。
- 要点2:累進配当方針や積極的な自社株買いが下値を強固に支える一方、デジタルバンク「みんなの銀行」の先行投資赤字や優待制度見直しを巡る議論も存在。
- 要点3:アナリストの目標株価は総じて強気水準を維持しているが、目先の急騰による過熱感を考慮した押し目買いスタンスが極めて有効。
【株価高騰の真相】ふくおかフィナンシャルグループが市場で注目される決定的な理由
市場関係者が「ふくおかフィナンシャルグループ(ふくおかFG)」の動向を注視する背景には、単なる銀行株全般の底上げにとどまらない、同社固有の強力な成長ドライバーが存在します。その核心にあるのが、「日銀の金融正常化(利上げ)シナリオ」と「九州地域の爆発的な経済モメンタム」の完璧な合流です。
日本銀行による政策金利の引き上げは、国内銀行の収益構造を根本から一変させました。長年にわたりゼロ金利の泥沼に喘いできた貸出金利ざやが急拡大し、預金残高が豊富な大手地銀ほどダイレクトに純金利収入が膨らむ好循環が生まれています。金融アナリストの試算によると、政策金利が0.25%引き上げられるごとに、ふくおかFGの年間資金利益は数十億円規模で押し上げられる計算です。
加えて、他の地方銀行が人口減少や資金需要の低迷に苦しむ中、ふくおかFGの本拠地である九州エリアは全く異なる熱気の中にあります。熊本県菊陽町へのTSMC(台湾積体電路製造)第1・第2工場の連続進出を発端とする半導体サプライチェーンの集積、ならびに福岡市中心部で進む「天神ビッグバン」や「博多コネクティッド」といった大規模都市再開発が、巨額の設備資金需要を次々と創出しています。
同行の幹部が過去の機関投資家向け説明会で「地銀という枠組みを超え、九州経済の構造変革を支えるプライムパートナーとしての役割を果たす」と強調した通り、旺盛な資金需要が貸出スプレッドの改善と両輪で機能。この圧倒的な事業環境の強さこそが、株式市場でプレミアム評価を受ける決定的な根拠となっています。
【データ徹底比較】2026年最新指標から読み解く財務健全性と株主還元力
市場の期待値が実際の企業体力と見合っているのかを検証するため、公開情報および主要金融データベースの数値を基に、ふくおかFGの最新バリュエーションと財務体質をまとめました。
| 項目 | 詳細・数値データ | 一般的な地銀・相場 | 編集部の見解・評価 |
|---|---|---|---|
| PBR(実績) | 0.8倍〜0.9倍近傍(1.0倍に迫る勢い) | 0.4倍〜0.6倍台が主流 | 東証の要請に応え地銀トップクラスの評価。1倍奪還が視野。 |
| 配当利回り(予想) | 3.3%〜3.8%水準(株価上昇に伴い変動) | 3.5%前後 | 株価大幅上昇後も累進配当方針により高水準の利回りを維持。 |
| 自己資本比率 | 10%台前半(国内基準・連結) | 8%〜10%台 | リスクテイク余力と安全性のバランスが極めて盤石。 |
| 株主還元方針 | 総還元性向40%超目標+機動的自社株買い | 30%前後(配当のみが多い) | 資本効率(ROE)向上に対する経営陣のコミットメントが極めて明確。 |
特筆すべきは、東京証券取引所が主導する「PBR1倍割れ改善要請」に対するふくおかFGの積極的なアプローチです。多くの地銀が0.4倍前後のディスカウントに甘んじる中、同社は配当性向の引き上げや毎期にわたる自社株買いの機動的実行によって株主価値の向上を実証してきました。単なる業績回復だけでなく、資本市場との建設的な対話が株価の下値を固める要因となっています。
【実態検証】投資家掲示板の評判と「みんなの銀行」赤字問題を追う現場の生の声
数字上の華々しさの一方で、実際の投資家コミュニティはどのような視線で見つめているのでしょうか。Yahoo!ファイナンスの個別銘柄掲示板やSNS、個人投資家の集うオンラインサロンなどの反応を精査すると、賞賛の声とともに明確な警戒ポイントが浮き彫りになります。
ポジティブな意見として最も目立つのは、「日銀が金利を上げるたびに銀行株の押し目買いが入るが、なかでもふくおかFGの反発力が群を抜いて鋭い」「配当金が順調に積み増されており、新NISAの長期保有枠としてこれ以上ない安心感がある」といった長期インカムゲイン派の声です。
対照的に、個人投資家の議論でしばしば火種となるのが、傘下の国内初デジタルバンク「みんなの銀行」の業績赤字です。ネット掲示板上では以下のようなリアルな意見が交錯しています。
「UIやブランドデザインは若者受け抜群だが、立ち上げ以来の先行投資で赤字が継続しているのは事実。いつ黒字転換して親会社の足を引っ張らなくなるのか」「BaaS(Banking as a Service)プラットフォームとしての外部展開が進んでいるとはいえ、親グループの純利益を削る構図は早く解消してほしい」
これに対し、決算資料や取材から見えてくる経営陣のスタンスは一貫しています。みんなの銀行は単独の預貸利益だけでなく、次世代顧客基盤の獲得と勘定系システムのクラウド運用ノウハウの蓄積という「グループ全体のDXエンジン」としての役割を担っています。赤字幅は計画線上の縮小基調にあり、将来のプラットフォーム収益化に向けた戦略投資と捉えるのが妥当ですが、短中期のリターンを重視する個人投資家にとっては一定の心理的重荷となっているのが実情です。
【死角を暴く】株主優待の改編騒動と地銀株が抱える構造的リスクの真実
ふくおかFGをめぐる個人投資家のトピックとして見逃せないのが、「株主優待制度の改編(実質的な見直し)」に伴うハレーションです。かつて個人投資家の間で人気のあった優待制度が見直された際、ネット上の一部コミュニティでは「優待改悪ではないか」との不満が噴出しました。
しかし、この制度改変の深層をファイナンスの視点から冷静に分析すると、企業の健全な進化プロセスが浮かび上がってきます。従来の優待品配布は、管理コストの肥大化や大口機関投資家・海外投資家に対する「不公平感」を招きやすい側面がありました。同社が選んだのは、優待コストを削減し、その分を「透明性の高い配当増額」や「自社株買い」によるEPS(1株当たり純利益)成長へと再配分する正統派のガバナンス改革です。
他方で、地銀株全体に共通するマクロリスクへの目配りも欠かせません。注意すべきは以下の3点です。
第一に、国内金利急上昇に伴う保有債券の含み損リスク。 利上げは貸出利益を増大させる反面、過去の低金利期に取得した固定利付国債などの時価下落を招きます。ふくおかFGはポートフォリオのデュレーション(平均残存期間)短縮を進めていますが、急激な金利スパイクが発生した際の一時的な評価損には注意を払う必要があります。
第二に、TSMC関連による九州経済の過熱と反動懸念。 地価の上昇や人件費の高騰が地域中小企業の経営を圧迫し、一部の信用コスト増加に繋がる懸念です。局地バブルの歪みが貸出先の返済能力にどう影響するかは、四半期決算ごとの貸倒引当金推移で常に監視しておくべきポイントです。
【アナリスト予想】プロの目標株価と今後の見通し|2026年の業績シナリオ
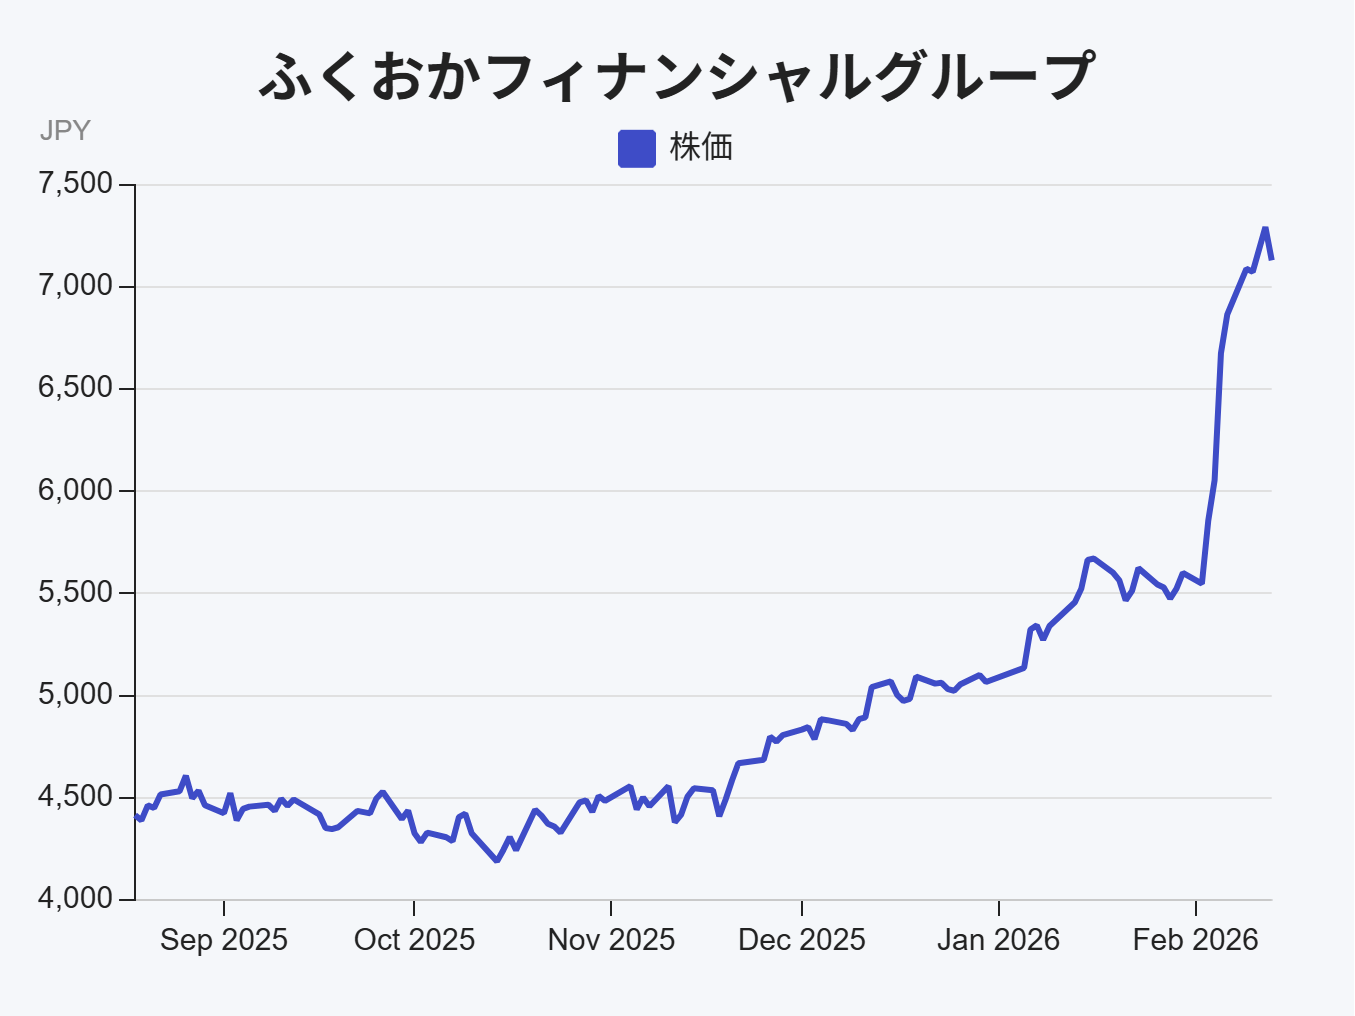
国内外の主要証券アナリストによるレーティング調査では、ふくおかFGに対する投資判断はおおむね「買い(アウトパフォーム)」が優勢を維持しています。各社が公表している目標株価コンセンサスは、直近の株価水準に対して10%〜20%ほどの上値余地を見込んだレンジで推移しています。
大手国内証券の金融セクター担当アナリストは、リサーチレポートの中で「貸出スプレッドの継続的拡大に加え、地元企業の事業承継支援やM&Aアドバイザリー手数料など、非資金利益の成長軌道が確立されている」と高く評価。特に預金基盤の粘着性(低コスト預金の比率)が高く、金利上昇局面で預金調達コストの上昇が他行に比べて緩やかである点が、営業純益を強力に押し上げると分析しています。
2026年の業績シナリオにおいて決定的な分岐点となるのは、以下の2点です。
1. 日銀のターミナルレート(利上げの最終着地点):
政策金利が0.75%〜1.0%台へと定着していけば、メガバンクに匹敵する利ざや改善効果がフル寄与します。市場予想を上回るペースでの利上げが進めば、アナリストによる業績予想と目標株価のさらなる上方修正が期待されます。
2. PBR1.0倍定着に向けた自己資本マネジメント:
地銀の象徴的存在としてPBR1.0倍の大台を恒常的に超えられるかが、海外機関投資家の本格的な資金流入を左右します。配当性向のさらなる引き上げ方針が打ち出されれば、中長期的な株価レンジのステージ移行が現実味を帯びてきます。
【投資判断】買い時の真相とポートフォリオ戦略|おすすめできる人・慎重になるべき人
「いまからふくおかFGに投資するのは遅すぎるのか? それとも絶好の買い時なのか?」という疑問に対し、感情を排した客観的な投資判断基準を提示します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
▼積極的に投資を検討できる人:
・中長期(3〜5年以上)の保有を前提とし、新NISA等で配当を再投資したい人: 累進配当方針により減配リスクが極めて低く、九州の構造的成長と利上げ恩恵をインカムゲインとキャピタルゲインの双方で享受できます。
・インフレヘッジ資産をポートフォリオに組み入れたい人: 金利上昇がダイレクトに利益増加へ繋がる銀行セクターの主力株として、成長性と安全性のバランスが最適です。
▼購入に慎重になるべき人:
・数週間から数ヶ月の短期値幅取りを狙う人: すでに株価は好材料を一定程度織り込んで高値圏にあるため、市場全体の急な調整や日銀会合前の警戒感で突発的な下落に見舞われるリスクがあります。
・優待目的や「みんなの銀行」の単体黒字化を即座に期待する人: 利益還元は配当と株価上昇に一本化されており、過去のような物品優待目当ての投資には不向きです。
買い時の具体的なアプローチとしては、日経平均全体の調整や金融セクターの利益確定売りに伴い、25日移動平均線や75日移動平均線近辺まで株価が押した局面を狙う「分割エントリー(時間分散)」が最も賢明な戦術と言えます。
【ふくおか フィナンシャル グループ 株価】に関するよくある質問(FAQ)
Q1:ふくおかフィナンシャルグループの配当利回りと減配リスクはどうなっていますか?
A1:株価の変動によりますが、配当利回りは概ね3%台半ばから後半で推移しています。会社側は持続的な成長と株主還元を重視する「累進的配当」を基本方針として掲げており、業績の急変がない限り減配の可能性は極めて低いと市場から評価されています。
Q2:かつて存在した株主優待制度は完全に廃止されたのですか?
A2:制度の抜本的な見直しが行われ、従来のカタログギフトやクオカード等を中心とした個人向け優待から、配当金増額や自社株買いといった「全株主を対象とする資本還元」へと経営資源が集中されました。実質的な還元原資は配当へ振り向けられています。
Q3:メガバンク(三菱UFJや三井住友など)と比較した場合の強みは何ですか?
A3:メガバンクが国内外のグローバル経済に左右されるのに対し、ふくおかFGは「TSMC進出や福岡都心部再開発」といった局地的な強烈景気サイクルの中心にいます。メガバンク以上の高い貸出成長率と地域占有率を誇る点が最大の差別化要素です。
まとめ:今後の動向と失敗しないための判断基準
ふくおかフィナンシャルグループ(8354)の株価は、日銀の金利正常化という金融界の歴史的転換点と、九州経済の構造的躍進という二重の追い風を受けて、地銀セクターの先頭を走り続けています。
デジタルバンク「みんなの銀行」の投資負担や金利急変時の債券評価損といった注視すべきリスクは残るものの、強固な顧客基盤、優れた資本政策、そして累進配当を掲げる株主還元の積極性は、他の地銀を大きく引き離しています。目先の過熱感による一時的な急落に動じることなく、業績進捗率と日銀の政策動向を冷静に見極めながら、押し目を丁寧に拾っていくスタンスこそが、2026年相場を勝ち抜く確かな道筋となります。 (出典: ふくおか フィナンシャル グループ 株価(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
