新日本電工の株価急変動と配当の罠!2026年最新の買い時を暴く
東証プライム市場に上場する大手合金鉄メーカー、新日本電工(証券コード:5563)の株価が激しい乱高下を見せています。配当利回りの高さに惹かれてポートフォリオに組み入れたものの、突然の急落局面で含み損を抱え、夜間PTSや出来高の推移に神経を尖らせている個人投資家は少なくありません。
鉄鋼業界の巨人である日本製鉄との強固なアライアンスや、資源価格・為替の変動がダイレクトに直撃する事業構造など、同社を取り巻く環境は複雑を極めます。市場のノイズに惑わされず、2026年現在の客観的な業績動向や各種指標を徹底分析し、下落の真相と今後の買い時を浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価急変動の元凶は、世界的な鉄鋼市況の波と合金鉄スプレッドの縮小という典型的なシクリカル(景気敏感)サイクルにある。
- 要点2:見かけの配当利回りの高さだけで飛びつくと「業績連動による減配」の直撃を受けるため、過去の配当金推移と純資産配当率の精査が必須。
- 要点3:2026年以降の焦点は、日本製鉄の高級鋼・グリーンスチール戦略への追随と、機能材料(リチウムイオン電池材料等)の収益化ペースである。
【株価急変動の真相】新日本電工が乱高下する背景と決算のリアル
新日本電工の株価チャートを検証すると、ある時期は凄まじい上昇を見せて市場の脚光を浴びる一方、突如として下落トレンドへ転落する激しいサイクルが浮き彫りになります。この乱高下を引き起こす最大の要因は、同社の売上・利益の屋台骨であるマンガン系合金鉄(フェロマンガン、シリコマンガン)の国際市況連動性にあります。
合金鉄は高炉で鉄鉱石から不純物を取り除き、粘り強く強靭な鋼を造るために欠かせない副原料です。しかし、その販売価格は海外の大手サプライヤーや中国の粗鋼生産動向、さらには主原料であるマンガン鉱石の国際相場に左右されます。自社で価格決定権を完全に握ることが難しく、販売価格と原料コストの差額である「スプレッド」が拡大した年度は莫大な営業利益を叩き出す半面、スプレッドが急激に縮小すると利益が蒸発する構造的特徴を抱えています。
公式発表資料および決算説明会の質疑応答を精査すると、市場参加者が最も警戒したのは原材料価格の上昇局面における価格転嫁のタイムラグと、中国不動産不況を受けた世界的な鋼材需要の減退でした。粗鋼生産が世界的に調整局面を迎えると、合金鉄の荷動きは一気に鈍化します。この実需の停滞と在庫評価損の発生が四半期決算で数字として露呈した瞬間、業績下方修正を先回りした機関投資家の手じまい売りが誘発され、急激な株価下落へとつながった経緯が読み取れます。
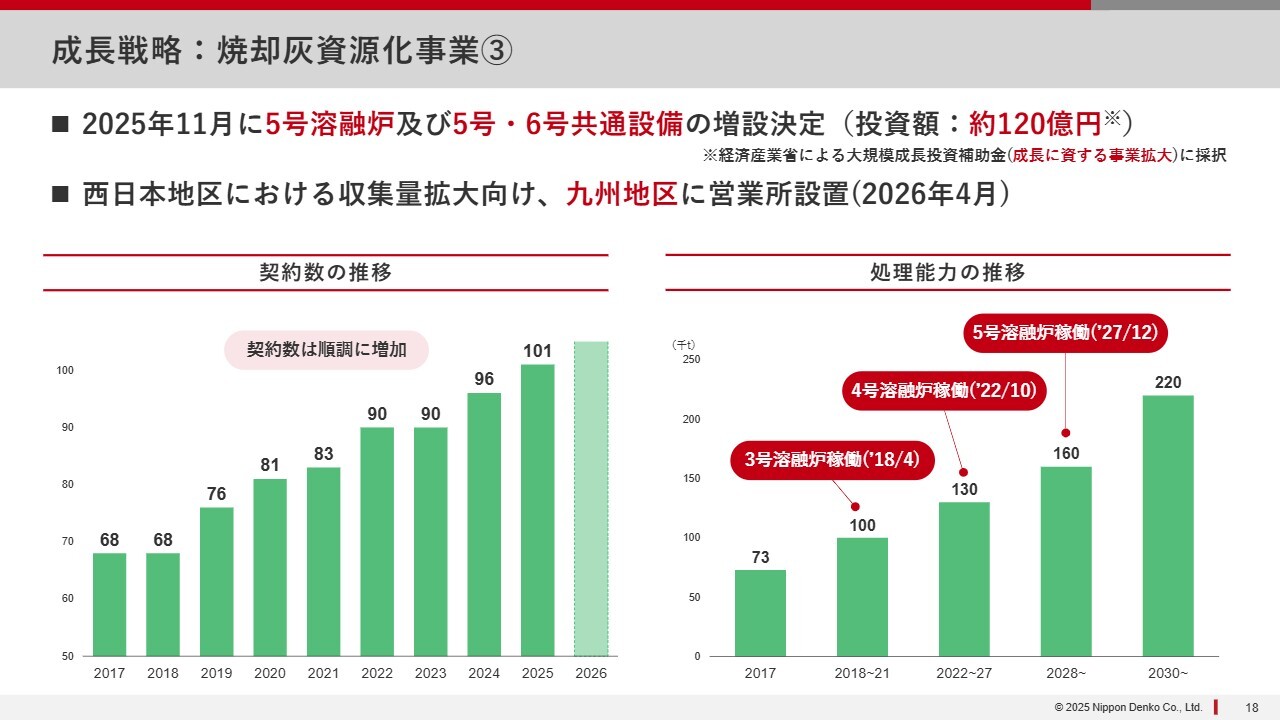
配当利回りと配当金推移の実態|高配当の裏に潜む「減配リスク」
多くの個人投資家が新日本電工に熱い視線を注ぐ最大の動機は、時に4%から6%台に達する高水準な配当利回りです。しかし、この数値を単純な「インカムゲイン銘柄」として捉えることには大きな落とし穴が存在します。
同社の配当政策は、連結業績に連動する成果配分を基本方針として掲げています。業績が爆発的に伸びた年度には大幅な増配が実施され、市場で「超高配当銘柄」としてもてはやされますが、市況悪化によって純利益が急減した年度には、冷酷なまでの急激な減配が断行されてきた歴史があります。過去の配当金推移を振り返ると、数年間で1株当たり配当金が乱高下しており、安定配当を前提とするディフェンシブ株(電力・通信など)とは根本的に異なるボラティリティを有しています。
「利回りが高いから安心」と信じ込んで高値掴みした投資家が、業績後退局面での減配発表とともに株価急落の二重苦に見舞われるケースは後を絶ちません。さらに、株主優待の有無について確認すると、同社は明確に株主優待制度を実施していません。リターンは配当金とキャピタルゲインに完全に集約されているからこそ、減配リスクを察知した際の資金流出がより鋭角的に発生しやすい点に留意しなければなりません。
【データ徹底比較】業績予想と主要財務指標から読み解く企業価値
新日本電工の現在地を客観的に把握するため、市場平均および東証プライムの鉄鋼セクター基準と照らし合わせた主要指標の比較表を作成しました。割安さの罠(バリュートラップ)に陥っていないか、多角的な視点から精査します。
| 項目 | 新日本電工の実績・水準値 | 東証プライム・鉄鋼相場平均 | 編集部の見解・評価 |
|---|---|---|---|
| PBR(実績) | 0.6倍〜0.8倍近辺 | 約0.7倍〜1.0倍 | 解散価値である1倍を大きく下回る。東証のPBR1倍割れ是正要請による資本改善期待が下支え。 |
| 予想配当利回り | 4.2%〜5.5%(市況連動推移) | 約3.0%〜3.8% | プライム平均を凌駕するが、市況悪化時の減配リスクを織り込んだ見かけの高利回りに警戒が必要。 |
| 自己資本比率 | 60%超の健全水準 | 45%〜55%程度 | 財務基盤は極めて堅牢。市況が急落しても債務超過等の破綻危機に直面する確率は極めて低い。 |
| 株主優待 | なし(配当還元に特化) | 鉄鋼大手の多くは自社製品等なし | 優待目的の個人投資家には不向きだが、機関投資家や外国人投資家から見た配当の透明性は高い。 |
上記の数値が示す通り、新日本電工は「財務健全性に優れながらも、PBRが1倍を割り込み続ける典型的なバリュー株」です。自己資本比率が60%を超えている点は、長期的な業績不振の波を耐え忍ぶ頑強な防波堤となります。アナリストの業績予想や算出される目標株価のレンジを見ても、市況回復局面では上振れ余地が大きいものの、弱気相場ではPBRの低さゆえに上値が重くなる構図が明確です。
日本製鉄との深い絆と合金鉄需要|2026年最新ニュースが示す事業変革
新日本電工の将来性を語る上で外せない最重要ファクターが、大株主であり最大の需要家である日本製鉄(5401)との強固な資本・業務提携です。日本製鉄は同社株式の15%超を保有する筆頭株主であり、持分法適用関連会社として緊密な関係を構築しています。
日本の粗鋼生産においてトップシェアを誇る日本製鉄の生産活動は、新日本電工の販売数量に直結します。2026年における最新の業界動向として特筆すべきは、脱炭素社会の実現に向けた「グリーンスチール(低炭素鋼)への移行」と「電磁鋼板など高機能鋼材の需要拡大」です。高炉の大型電炉シフトや水素還元製鉄の実用化が進む中、投入される合金鉄の品質規格や成分ブレンドに対する要求水準は劇的に高度化しています。
さらに同社は、従来の汎用合金鉄への依存から脱却を図るべく、機能材料事業の拡大を急いでいます。具体的には、電気自動車(EV)やハイブリッド車向けリチウムイオン電池の正極材原料となる高純度硫酸マンガンや、環境触媒・特殊セラミックスに用いられる酸化バナジウムの開発・供給です。単なる「鉄の副原料屋」から「先進エレクトロニクス・脱炭素素材の担い手」へと構造改革を成し遂げられるかどうかが、2026年以降の中長期的な株価再評価の成否を握っています。
【現場検証】Yahoo掲示板とみんかぶ評判に見る個人投資家のリアル
個人投資家が集うYahoo!ファイナンスの電子掲示板や、投資情報コミュニティ「みんかぶ」における個人投資家の声・AI株価診断を定点観測すると、市場の生々しい心理が浮き彫りになります。
Yahoo掲示板を覗くと、株価が急落したタイミングでは「高配当の罠に引っかかった」「なぜここまで下げるのか理解できない」といった怨嗟の声が目立ちます。一方で、株価が底値を固め始めた局面では「PBR0.6倍台はさすがに売られすぎ」「日本製鉄によるTOB(完全子会社化)があるのではないか」といった思惑買いを煽る投稿が散見されます。
個人投資家が直面した実態として、以下のような投資体験談が典型例として挙げられます。
「利回り5%超に目を奪われ、単元未満株から買い集めた。ところが中国の鉄鋼減産ニュースが出た途端、機関投資家の空売りが雪崩を打って連日マイナスに。配当金を上回る評価損があっという間に膨らみ、シクリカル銘柄の恐ろしさを骨の髄まで知らされた」(30代個人投資家の手記より)
みんかぶの投資家予想や個人スコアにおいても、「買い」と「中立」が激しく交錯する傾向があります。市況がボトムを脱したと見る投資家は「大底からの反発狙い」で高評価を付ける一方、配当の安定性を重視する層からは低評価を下されるなど、投資家の投資スタイルによって評価が180度割れているのが実情です。

一般に知られていない盲点とネットの誤解
ネット上の投資ブログやSNSでは、新日本電工に関して事実に反するいくつかの極端な言説が拡散されています。投資判断を誤らないために、以下の誤解を是正しておく必要があります。
誤解①:「日本製鉄がすぐにでもTOBで完全子会社化してくれる」という過度な期待
掲示板で定期的に盛り上がる子会社化の噂ですが、日本製鉄側から見れば、市況変動が激しくボラティリティの高い合金鉄事業を完全に連結へ取り込むことには慎重にならざるを得ない経営判断が働きます。サプライチェーンの安全保障として持分法適用会社の距離感を維持する合理性があり、無条件のTOB思惑だけで買い向かうのは極めて危険です。
誤解②:「低PBRだからこれ以上は下がらない」という安全神話
PBRが0.6倍〜0.7倍台だからといって下値が保証されているわけではありません。シクリカル銘柄特有の「バリュートラップ(割安放置)」に陥ると、市況低迷が長期化する過程で数年間にわたり株価が底這いを続けるリスクが常に付きまといます。
【プロの結論】新日本電工の買い時と「投資していい人・見送るべき人」
行動経済学の観点から見ると、個人投資家が新日本電工のようなシクリカル高配当株で損失を出す主因は「高配当という数字に対するアンカー効果」にあります。直近の好決算と高利回りにアンカー(基準)を固定してしまい、市況サイクルの下降局面を見落とす認知の歪みが発生するのです。
新日本電工における「真の買い時」は、配当利回りが最も高くなっている時ではなく、むしろ市況悪化によって業績が悪化し、減配が発表されて株価が悲鳴を上げている底値圏にあります。「好業績・高配当で買ってはいけない、不況・無配/減配懸念の割安時に仕込む」という逆張りの鉄則を守れるかどうかが勝敗を分けます。
新日本電工への投資が向いている人
- 市況サイクルのうねりを読める中上級者:鉄鋼連盟の統計や国際マンガン鉱石市況をチェックし、景気循環の波に合わせてエントリー・イグジットができる人。
- 数年単位の逆張りができる資金余力のある人:含み損の時期があっても頑健な自己資本(60%超)を信じ、次のスーパーサイクル到来まで気長に待てる人。
- 高機能材料の成長ストーリーに期待する人:EV電池向け高純度硫酸マンガンなどの新領域の芽を中長期で応援したい人。
新日本電工への投資をおすすめできない人
- 毎年の安定した配当収入を生活費や再投資に充てたい人:業績連動で配当が数分の一に削減されるリスクに耐えられない人。
- 株価の日々の値動きにストレスを感じる初心者:資源市況や海外マクロ経済の動向で株価が突如数%乱高下することに不安を覚える人。
- 株主優待を目当てに個別株投資を楽しみたい人:優待制度が存在しないため、総合利回りを優待品で底上げすることはできません。
【新日本電工の株価】に関するよくある質問(FAQ)
Q1:新日本電工に株主優待はありますか?
A1:いいえ、新日本電工には株主優待制度はありません。同社は株主への利益還元を「配当金」を通じて行う方針を徹底しており、優待券やクオカード等の配布は実施していません。
Q2:業績が悪化すると配当金はゼロ(無配)になる可能性もありますか?
A2:過去の長期的な決算履歴を確認すると、合金鉄市況の深刻な落ち込みによって最終赤字に転落した期には、無配あるいは大幅な減配となった前例があります。財務が健全であるため一定の配当方針は維持されますが、「絶対に減配しない累進配当銘柄」ではない点に注意が必要です。
Q3:2026年時点での「買い時」を判断するシグナルは何ですか?
A3:中国の粗鋼生産調整が一巡したニュースや、国際マンガン鉱石・合金鉄スポット価格の底打ち反転が確認されたタイミングが最も有力なエントリーシグナルです。また、PBRが過去の歴史的下限値(0.6倍近辺など)に達し、出来高が枯渇した後の商い復活も買い場を示唆する重要なサインとなります。
まとめ:今後の動向と失敗しないための判断基準
新日本電工(5563)は、優れた技術力と自己資本比率60%超の堅固な財務基盤を誇る、日本のモノづくりに不可欠な素材メーカーです。日本製鉄のサプライチェーン中核を担う存在感や、次世代バッテリー材料への事業展開など、将来に向けたポテンシャルは疑いようがありません。
しかし、本質はあくまで「国際商品市況に業績が激しく翻弄されるシクリカル銘柄」です。目先の高い配当利回りの数字だけに幻惑されて飛びつくことは、投資において最も避けるべき過ちと言えます。中国の鉄鋼需要、合金鉄スプレッドの推移、そして脱炭素に向けた日本製鉄の戦略的動きを冷徹にモニタリングしながら、市場が過度の悲観に包まれたタイミングを冷静に見極めて行動することが、資産を守り増やすための最適解です。 (出典: 新 日本 電工 株価(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
