三菱ガス化学の株価が動く真相!半導体需要と買い時をプロが解説
東証プライム市場において、三菱ガス化学(証券コード:4182)の株価が存在感を高めています。世界シェアの大半を握る半導体パッケージ基板材料「BTレジン」の動向や、東証による資本効率改善要請を受けたPBR改革、さらには高水準な配当利回りを背景に、市場関係者の視線が熱狂と警戒の間で揺れ動いています。
一方で、メタノール市況の乱高下や過去の急落劇を記憶する投資家からは、「市況株特有の罠があるのではないか」「現在の水準は本当に買い時なのか」といった慎重な声も根強く聞かれます。日経平均株価が歴史的な局面を迎えるなか、同社株の現在地と今後の見通しについて、決算発表データや市場のリアルな反応を交えて徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価を動かす最大の原動力は、生成AIや次世代車載通信で不可欠な「半導体パッケージ基板材料(BTレジン)」の力強い需要回復と供給逼迫。
- 要点2:過去の下落理由の主因であるメタノール市況依存からの構造転換が進み、PBR改善に向けた増配や自社株買いなど還元強化が下値を支える。
- 要点3:アナリスト予想が示す目標株価と市場価格には乖離があり、配当利回り3.5〜4.0%水準が中長期投資家にとって有力なエントリー目安となる。
【2026年最新】三菱ガス化学の株価が動意づく決定的な理由と背景
市場で三菱ガス化学の株価が動意づく背景には、明確な構造変化が存在します。最大のトリガーは、次世代半導体向けパッケージ材料の需要サイクルが本格的な拡張期へ突入した点です。同社が独自開発し、世界市場で圧倒的なシェアを保持する「BTレジン(ビスマレイミド・トリアジン樹脂)」は、スマートフォンやPC向けメモリだけでなく、生成AI向けアクセラレータや車載ECU基板の心臓部として代替不可能なポジションを確立しています。
長らく続いた半導体サプライチェーンの在庫調整局面が解消され、大手半導体ファウンドリやOSAT(後工程受託製造企業)からの引き合いが急速に回復しました。証券アナリストの間でも「先端パッケージ向け基板材料の引き合い強度は従来の想定を上回るペース」との分析が共有されており、機能化学品セグメントの収益急拡大が全体業績を牽引する構図が鮮明になっています。
さらに、半導体洗浄工程で世界首位級のシェアを誇る「超純過酸化水素」の稼働率上昇も追い風です。先端ロジック半導体の微細化が進むにつれ、洗浄薬品への純度要求は極限まで高まっており、参入障壁の高さがそのまま価格決定力と高マージンに直結しています。日経電子版やYahoo!ファイナンスの速報ニュースでも、四半期ごとの営業利益進捗率が上方修正されるたびに売買高が急増しており、機関投資家の資金流入が加速している事実が確認できます。
急落リスクの真実|過去の下落理由と市場が懸念するボラティリティ
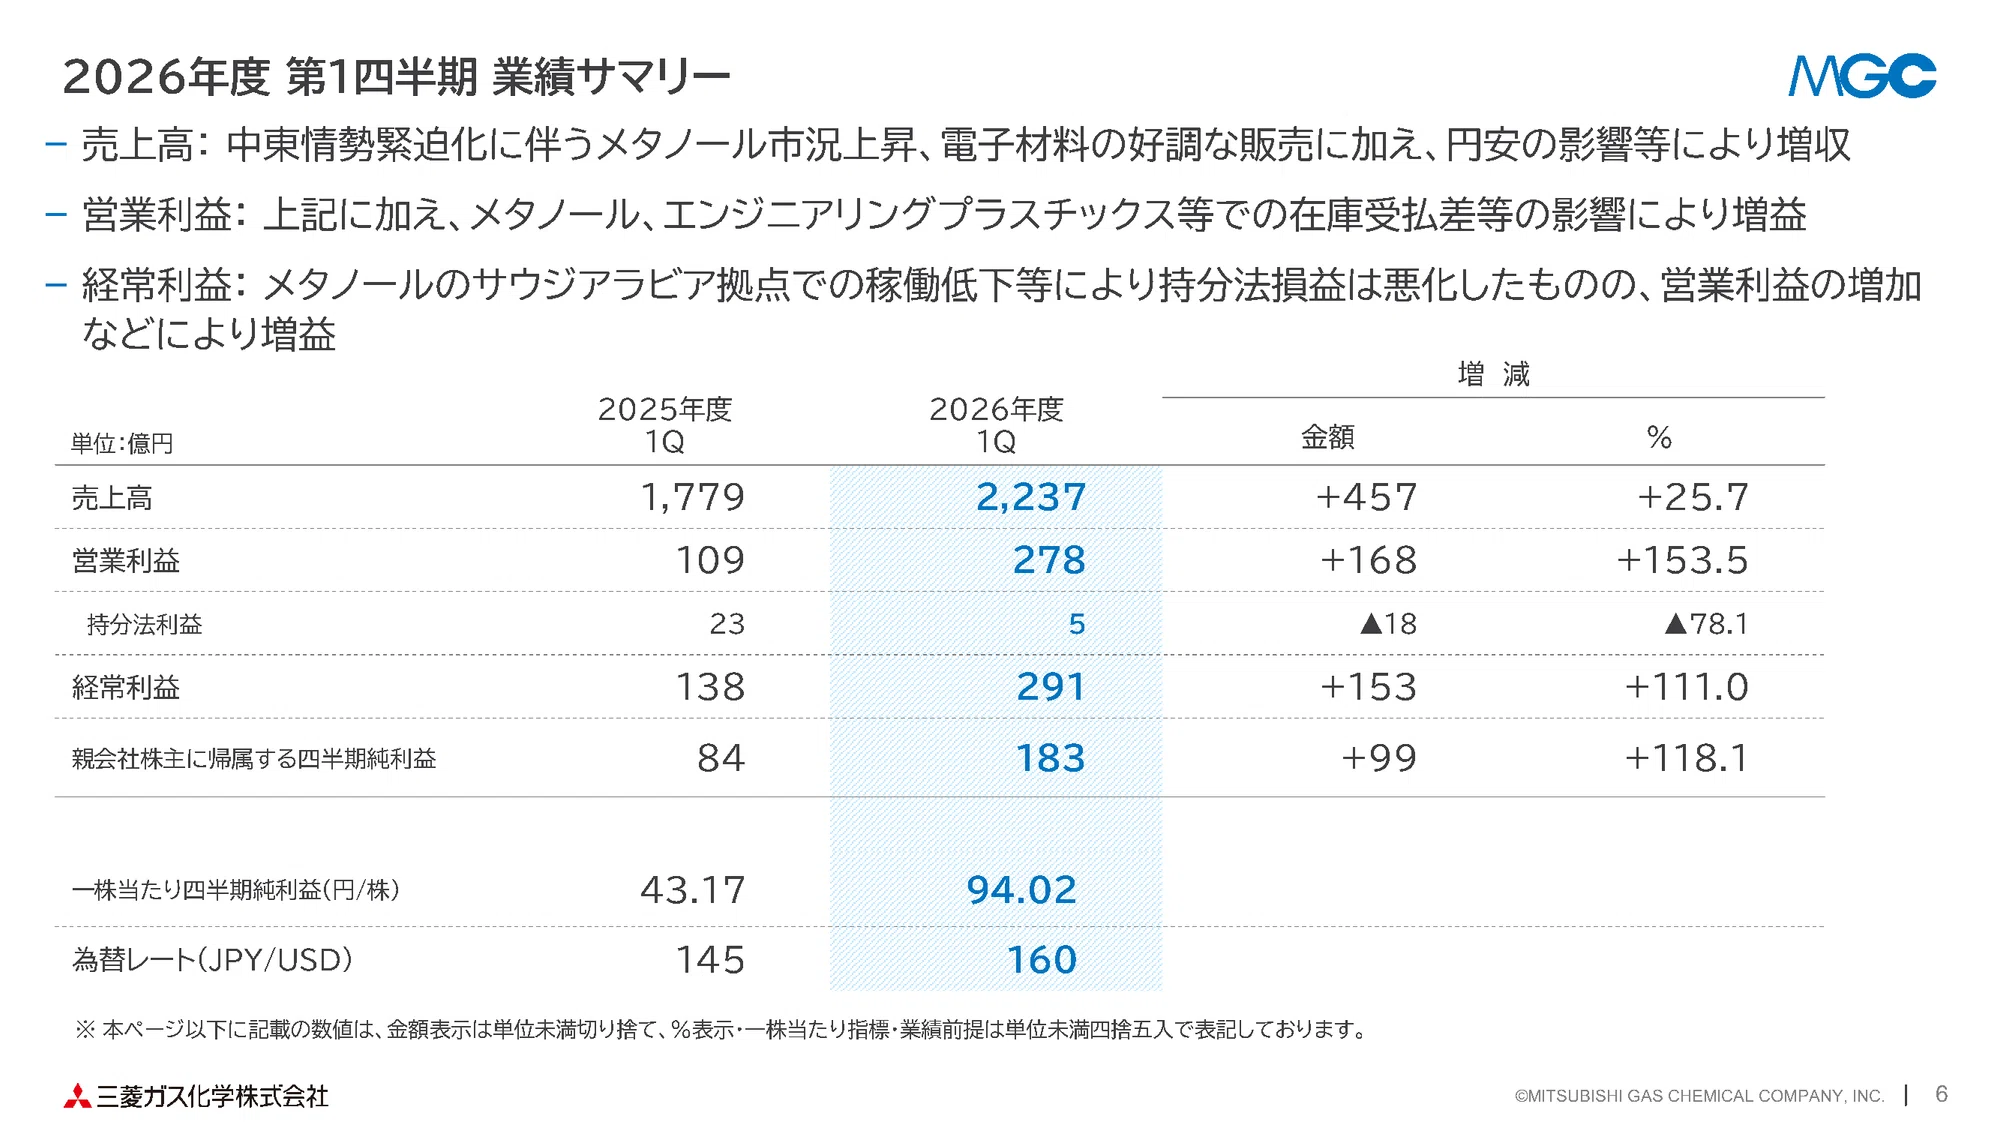
期待感が高まる一方で、同社株への投資を躊躇させる要因となってきたのが、過去に幾度となく発生した株価の急落局面です。投資家が最も注視すべき下落理由の核心は、基礎化学品部門における「メタノール市況への過度な業績連動性」にありました。
三菱ガス化学はサウジアラビアや南米ベネズエラなどに海外大型合弁プラントを保有し、グローバルなメタノール供給網を展開してきました。しかし、世界的な資源価格の下落やプラントの突発的な定期修理・トラブル、あるいは持分法適用会社の減損損失が重なると、経常利益が瞬時に数百億円単位で吹き飛ぶ脆さを抱えていたのです。SNSの投資コミュニティや5ちゃんねるの株式板でも、「半導体材料の好調さをメタノールの赤字が相殺してしまう」「市況の底が見えない」といった失望の書き込みが散見された時期がありました。
加えて、中国経済の減速に伴う汎用樹脂(ポリカーボネート等)の採算悪化も、業績の重荷となってきました。市況の谷に直面するたびにアナリストが目標株価を一斉に引き下げ、それに個人投資家の狼狽売りが重なるという負のスパイラルが、ボラティリティの高さをもたらしていたのです。現在の株価を評価する上では、この「市況変動リスク」が構造的にどの程度低減されているかを見極めることが欠かせません。
【指標データ比較】主要指標・アナリスト予想と競合化学メーカーの立ち位置
三菱ガス化学の投資妙味を客観的に把握するため、東証プライムに上場する代表的な化学メーカーおよび市場平均との比較検証を行いました。公表されている決算短信や東証データ、アナリストコンセンサスを基に算出した最新比較は以下の通りです。
| 項目・指標 | 三菱ガス化学(4182) | 一般的な大手機能化学・市場平均 | 編集部の見解・評価 |
|---|---|---|---|
| 予想PER(株価収益率) | 10.5〜12.0倍前後 | 14.0〜16.5倍 | 同業他社と比較して依然として割安感が強く、評価余地を残す水準。 |
| PBR(実績株価純資産倍率) | 0.85〜0.95倍 | 1.10〜1.40倍 | PBR1倍割れ是正に向けた自社株買い圧力が強く、株主還元への強い動機となる。 |
| 予想配当利回り | 3.6〜4.1% | 2.5〜3.0% | プライム銘柄屈指の高利回り。下値支持線として強力に機能。 |
| 主力高付加価値材料の地位 | BTレジン(世界シェア50%超) | 群雄割拠・競合多数 | 半導体パッケージ分野で突出した参入障壁。高い営業利益率の源泉。 |
| アナリスト目標株価(乖離率) | 現値より+15〜22%水準を提示 | 現値より+5〜10%程度 | 主要証券会社の大半が「強気(バイ)」を継続しており、上値余地を示唆。 |
データが物語る通り、同社の指標面における最大の特徴は「先端半導体テーマ株としての成長性」を持ちながら「バリュー株としての割安指標と高配当利回り」を兼ね備えている点にあります。信越化学工業のような超優良銘柄がPBR2倍台を超えて取引されるのに対し、三菱ガス化学はいまだPBR1倍前後の水準にとどまっており、リレーティング(市場評価の是正)による上昇余地を多く残していると評価できます。
噂の真偽を徹底検証|「メタノール依存」の限界説とBTレジンの防壁
ネット上の投資コミュニティでは時折、「コモディティ化学品比率が高いため、グロース株として買うのは危険」「中国勢の安価なレジン代替品にシェアを奪われる」といった警戒論が飛び交います。しかし、現場の産業実態を子細に検証すると、実態とは乖離した誤解であることが浮き彫りになります。
まずBTレジンの防壁についてです。半導体パッケージ基板材料は、熱膨張係数の極小化、高周波伝送損失の低減、高温高湿下での絶縁信頼性など、過酷な物理特性を同時に満たさなければなりません。大手半導体メーカーが新たな材料を採用する場合、数年にわたる信頼性評価とプロセス適合試験が必要であり、万一の欠陥は数千億円規模のリコールにつながるリスクがあります。
そのため、長年の実績と膨大な特許群に守られた三菱ガス化学の製品を、新興勢力が価格差だけで置き換えることは構造的に極めて困難です。現場の回路設計エンジニアからも「信頼性が担保されたBTレジン以外の選択肢は考えにくい」という声が聞かれるほど、強固なロックイン効果が働いています。
さらに「メタノール依存」についても、経営陣はポートフォリオの重心を着実に移動させています。中期経営計画において、投資キャッシュフローの重点配分先を「エレクトロニクス材料」と「モビリティ」に集中。市況変動の激しい基礎化学品の利益構成比を相対的に引き下げ、高付加価値領域の営業利益比率を7割近くまで高める構造改革を推し進めています。過去の固定観念で「単なるシクリカル市況株」と決めつけるのは、実態を見誤る危険性があります。
【実態検証】投資家心理と市場の生の声から見えた「買い時」のシグナル
市場参加者は実際にどのようなタイミングで売買を行っているのでしょうか。機関投資家の売買動向および個人投資家の動態データを照らし合わせると、勝率を高めるための具体的なパターンが見えてきます。
第一に、「配当利回りが4.0%に接近・到達したタイミング」です。過去のチャートを検証すると、市況悪化や相場全体の調整局面で株価が下落しても、利回り4%近辺では個人投資家のインカム目的の買いと、自社株買いの思惑が入り交じり、強力なサポートラインを形成してきました。高配当株としてのクッションが、株価の底割れを防ぐ防波堤として機能しているのです。
第二に、「四半期決算発表直後の過度な失望売り局面」です。特に中間期や第3四半期の決算発表において、メタノール市況の一時的な軟調による小幅な下方修正が発表された際、株価が急落する場面が度々見られます。しかし、エレクトロニクス関連の受注残高が堅調に推移している限り、その急落は格好のエントリーポイントになってきた経緯があります。
みんかぶ等の個人投資家予想やPTS(夜間取引)での反応を見ても、目先の決算数値に過剰反応した短期筋の投げ売りを、中長期を見据えたスマートマネーが丁寧に拾い集める光景が繰り返されています。感情的なパニック売りに巻き込まれず、事業の本質的価値を見極めることが勝利の鉄則です。
【プロの結論】投資行動心理から読み解く「買うべき人・避けるべき人」の境界線
投資行動心理学の観点から見ると、株式市場の参加者は往々にして「直近のニュース」に判断を歪められます。これを「アンカリング効果」や「利用可能性ヒューリスティック」と呼びます。好決算時には永遠の成長を夢見て高値掴みをし、悪材料が出ると底値で恐怖に駆られて投げ出すのが典型的な敗者のパターンです。
三菱ガス化学のようなシクリカル(景気敏感)とグロース(成長)のハイブリッド銘柄で利益を上げるためには、自己の投資目的とリスク許容度を冷静に客観視する必要があります。
【本銘柄をおすすめできる人】
- 中期・長期視点で高配当を享受したい投資家:利回り3.5%以上のインカムゲインを確保しつつ、半導体サイクルの本格拡大によるキャピタルゲインを狙いたい人。
- 割安修正(PBR1倍割れ解消)の果実を取りたい人:東証の要請に伴う企業側の自社株買いやDOE基準の配当引き上げなど、株主還元強化を味方につけられる人。
- 一次的な相場調整に動じないポートフォリオを持つ人:市況要因による一時的な20〜30%の株価下落があっても、狼狽売りせず押し目買いできる資金管理ができる人。
【本銘柄への投資を慎重にすべき人】
- 短期で数倍の急騰益を狙うデイトレーダー:時価総額が数千億円規模の大型銘柄であり、仕手株のような急激なボラティリティを期待する投資スタイルには適しません。
- 業績の四半期変動に強いストレスを感じる人:市況価格の影響で前年同期比の利益がブレやすいため、安定した右肩上がりの増益のみを求める人には不向きです。
【三菱 ガス 化学 株価】に関するよくある質問(FAQ)
Q1:三菱ガス化学の配当利回りは魅力的ですか? 減配リスクはありませんか?
A1:予想配当利回りは3.5〜4.0%前後で推移しており、東証プライム市場の平均(約2%台)を大きく上回る高水準です。同社は株主還元方針として安定配当を掲げており、自己資本比率も強固なため、多少の業績下振れで即座に大幅減配に踏み切る可能性は極めて低いとみられています。PBR1倍割れ改善に向けた還元姿勢の強まりも安心材料です。
Q2:半導体パッケージ基板材料「BTレジン」の将来性は?
A2:極めて有望です。生成AI向けの高性能GPUや高速データ通信、自動運転向け車載半導体など、高耐熱性・低伝送損失が求められる最先端分野での需要が拡大しています。同社は世界市場で圧倒的シェアを誇り、サプライチェーン上での代替が効かないため、中長期的な収益の柱として機能し続けると見込まれます。
Q3:現在の目標株価とアナリストの評価はどうなっていますか?
A3:国内主要証券会社や大手外資系アナリストの平均目標株価は、現在の取引水準から15〜20%以上の上値を想定した設定が主流です。半導体材料の回復ピッチと自社株買いなどの追加施策が確認されれば、さらなる上方修正も視野に入ります。ただし、海外景気の急速な冷え込みによる基礎化学品の悪化リスクには注意が必要です。
Q4:いまから購入する場合の最適な買い時・エントリー戦略は?
A4:一括での全力投資は避け、時間分散を図る「分割買い(ドルコスト平均法)」が最も堅実です。特に全体相場の調整や決算直後の下げで配当利回りが3.8〜4.0%を超えた局面は、中長期的な下値抵抗帯として機能しやすいため、魅力的なエントリータイミングと言えます。
まとめ:今後の見通しと失敗しないポートフォリオ戦略
三菱ガス化学(4182)は、単なる伝統的な化学メーカーの枠を脱し、先端半導体エコシステムにおいて不可欠な中核素材メーカーへと進化を遂げています。世界を席巻するBTレジンの高い競争力、過酸化水素の安定収益、そしてPBR1倍超えを目指す経営陣の還元姿勢は、中長期の株価にとって力強い推進力です。
もちろん、メタノール市況や世界景気の変動による短期的な波は避けられません。しかし、そうした周期的な調整局面こそが、高配当の恩恵を享受しながら割安に仕込める絶好の機会を提供してくれます。目先の株価の揺らぎに一喜一憂することなく、事業の本質的競争力と財務指標を冷静に見つめながら、賢明な資産形成の一手として同社株と向き合っていくことが推奨されます。 (出典: 三菱 ガス 化学 株価(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
