慰安旅行とは?社員旅行との違いや廃止の真相・非課税要件を徹底解剖
かつて日本企業の結束を高める象徴的な年中行事だった「慰安旅行」。しかし、働き方の多様化やプライベートの尊重が叫ばれる2026年現在、その存在意義は大きな転換点を迎えています。社内からは「貴重な休日を潰されたくない」「上司に気を遣うだけの宴会は苦痛」といった否定的な声が噴出する一方、組織のコミュニケーション不全を解消する切り札としてリブランディングを図る企業も現れ、評価は真っ二つに分かれています。
形骸化した慣行として廃止に踏み切る企業が後を絶たない背景には、個人の価値観の変化だけでなく、労働基準法に抵触しかねない労務リスクや、国税庁が厳格に定める経費処理の壁が存在します。本稿では、慰安旅行の本来の定義や社員旅行との本質的な違いを解き明かすとともに、参加強制をめぐる法的な落とし穴、非課税で処理するための厳格な税務要件、そしてスマートな辞退術まで、現場目線と専門的な見地から多角的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:慰安旅行は「労いの福利厚生」、社員旅行は「業務の一環」という性格の違いがあり、税務や労務の扱いが大きく異なる。
- 要点2:休日の強制参加は労働基準法違反や残業代発生の法的リスクを伴い、不参加者への現金支給は参加者全員への課税リスクを招く。
- 要点3:2026年現在は旧来の全員参加型宴会ツアーが急速に淘汰され、選択制ワーケーションや自由解散型イベントへと再編が進んでいる。
慰安旅行と社員旅行の違いとは?目的と社員の評判から見る本質
日常会話では混同されがちな「慰安旅行」と「社員旅行」ですが、両者の根底にある位置づけには明確な差異があります。慰安旅行の目的は、文字どおり従業員の日頃の業務における労をねぎらい、心身のリフレッシュや相互の親睦を深める「福利厚生」に主眼が置かれています。温泉地での宴会や観光名所の巡回が旅程の中心となるのはこのためです。
これに対し、社員旅行は研修、経営計画の発表、チームビルディング演習など、組織課題の解決や人材育成といった「事業活動の延長」としての性格を強く帯びます。目的が業務に直結しているため、平日の所定労働時間内に組み込まれ、原則として全員参加が求められるケースが目立ちます。
かつての高度経済成長期からバブル期にかけては、慰安旅行の目的と社員の評判は概ね合致していました。会社負担で高級旅館に泊まり、豪勢な食事を楽しむイベントは、従業員にとって実質的なボーナスに近い歓びを提供していたからです。しかし、個人の趣味嗜好が細分化し、私生活の領域を明確に線引きしたい労働者が増えた現在、社内行事としての魅力は失速し、福利厚生どころか精神的な負担と捉えられる場面が目立つようになっています。
【実態検証】「行きたくない」が本音?現場の声と廃止が相次ぐ構造的背景
各種リサーチ機関が実施する職場意識調査では、慰安旅行に対して否定的な意向を示す従業員が常に過半数を超えています。現場取材やSNSの投稿に耳を傾けると、慰安旅行に行きたくない理由として共通する生々しい葛藤が浮かび上がってきます。
「移動中のバスから夜の宴会、ホテルの大部屋に至るまで、上司の機嫌を伺いグラスを空けないよう気を配り続けなければならない」「業務外の芸出しや余興を若手だけに強要される空気が耐え難い」といった声は、世代を問わず根強く存在します。とりわけ休日に開催される場合、「なぜ無給で仕事の延長に拘束されなければならないのか」という強い不満がプライベート重視派から噴出しています。
こうした不満が臨界点に達し、多くの現場で慰安旅行廃止の背景と理由が急速に形成されました。その背景には、単なる従業員の不満にとどまらない3つの構造的な要因が横たわっています。
- 公私の明確な分離とタイパ志向:私生活と仕事の境界線を厳格に守りたい意識が定着し、会社が個人の可処分時間を拘束することへの拒絶感が決定的に強まった。
- ハラスメント対策の徹底:アルコールが絡む無礼講の宴席は、セクシャルハラスメントやパワーハラスメント、アルコールハラスメントの温床になりやすく、企業防衛の観点から忌避されるようになった。
- 費用対効果の疑問視:1人あたり数十万円の予算を投じても、従業員のモチベーション向上や離職防止に寄与しないどころか、かえってエンゲージメントを低下させているという経営判断。
家族社会学や産業組織論の観点から見れば、かつての「会社=家族」という擬似的な共同体モデル(メンバーシップ型雇用)が崩壊し、個別の職務と成果で結びつくジョブ型雇用の意識が浸透した結果、慰安という名目の強制的な集団行動は制度疲労を起こしていると言えます。
【経費と税務】国税庁の非課税ルールと会社負担割合の完全ガイド
慰安旅行を実施する企業にとって、最も慎重な舵取りが求められるのが税務処理です。従業員に旅行の利益(経済的利益)を与えたとみなされれば「給与所得」として課税され、従業員自身に所得税が課されるだけでなく、会社側の源泉徴収漏れとして追徴税額が発生するリスクを孕んでいます。
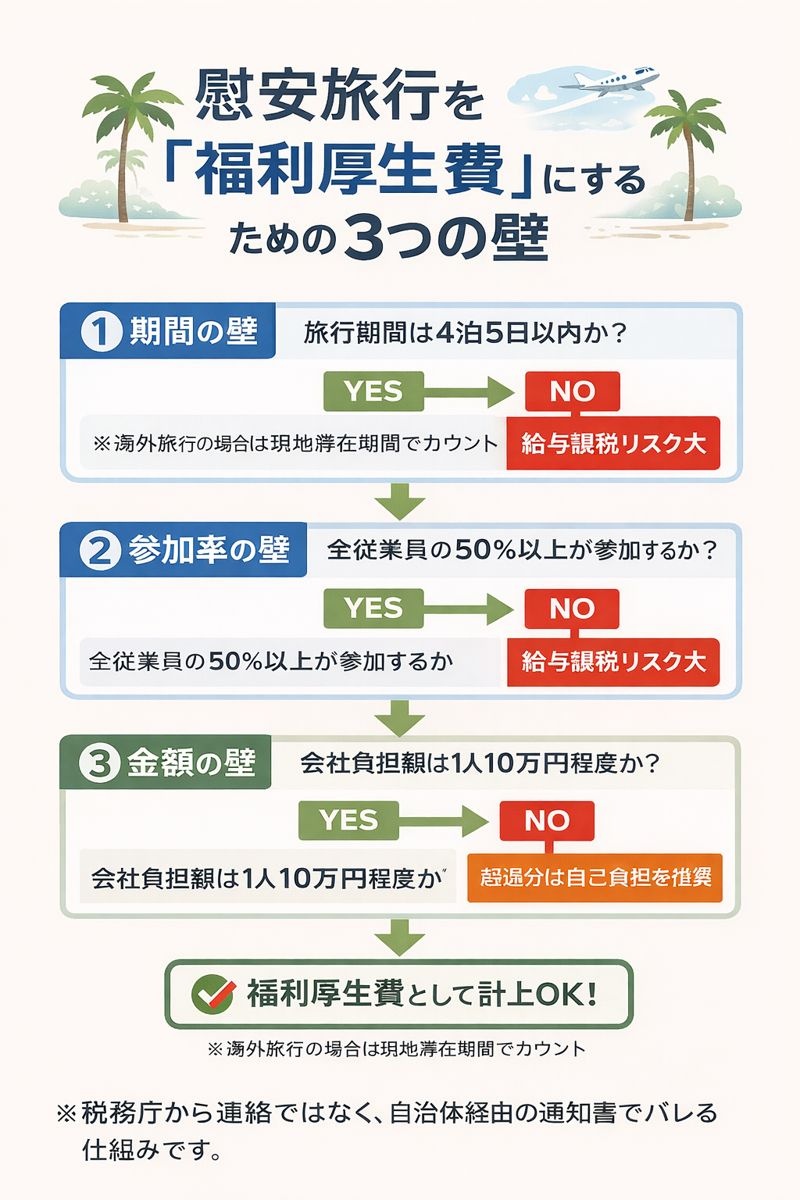
慰安旅行の経費計上と非課税要件を満たすためには、国税庁の慰安旅行非課税ルール(所得税法基本通達36-30)で示された基準を厳格にクリアしなければなりません。税務署の税務調査で否認されないための重要条件は以下のとおりです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 旅行期間 | 4泊5日以内 | 1泊2日〜2泊3日(国内) | 海外旅行の場合は現地滞在日数が4泊5日以内である必要があり、機中泊は日数から除外可能。 |
| 全社参加割合 | 全体の人数の50%以上 | 工場・支店ごとの実施でも適用 | 特定部署や役員のみの旅行は福利厚生費として認められず、役員賞与等として課税対象に。 |
| 会社負担金額 | 1人あたり約10万円以内 | 7万〜10万円が実務上の安全圏 | 社会通念上妥当な金額を超える豪華旅行は、超過分または全額が給与認定されるリスクが高い。 |
| 費用負担割合 | 会社負担50%以上が通例 | 会社が費用の大部分を補助 | 積立金等の従業員自己負担と会社の補填額のバランスが適正でない場合、税務署の確認対象に。 |
| 不参加者への金銭補填 | 金銭支給は原則厳禁 | 金銭選択権がある時点で破綻 | 「行かない人に現金を渡す」と、旅行参加者全員の旅費相当額まで給与課税扱いとなる致命的ミス。 |
実務上、慰安旅行の費用会社負担割合をめぐっては、会社が全額負担しても上記の上限目安(おおむね10万円前後)の範囲内であれば非課税として認められます。しかし、最大の落とし穴は「行かない人に対する代替給付」です。「参加しない人には旅行代金相当の5万円を支給する」といった選択肢を用意した瞬間、国税庁の基準では「給与として受け取る権利を旅行に充てた」とみなされ、旅行参加者を含めた全員の旅行費用が課税対象に跳ね上がります。不公平感を埋めようとする良心的な配慮が、税務上は最悪の結果を招く点には最大限の警戒が必要です。

強制参加なら違法?休日の扱い・代休と残業代をめぐる労務の境界線
経営陣や幹部社員が「全員参加が我が社の伝統だから」と口頭で指示を出した場合、それは法的な「労働時間」に該当するのでしょうか。人事労務の現場において、慰安旅行の強制参加と残業代の発生有無は、長年にわたりトラブルの火種となってきました。
労働基準法における労働時間とは、「使用者の指揮命令下に置かれている時間」を指します。たとえ名目が親睦旅行であっても、以下のような実態があれば業務命令とみなされ、会社には賃金の支払義務が生じます。
- 就業規則や通達で参加が義務付けられている、または欠席に合理的な理由が求められる
- 不参加者に対して欠勤控除を行う、あるいは人事評価や賞与査定でマイナスをつける
- 旅行中のスケジュールが厳格に固定され、宴会での配膳や余興の司会進行など役割が割り振られている
旅行が休日(土曜・日曜・祝日)に開催され、実態として業務命令であると認定された場合、慰安旅行の休日の扱いと代休のルールが適用されます。会社は従業員に対して休日割増賃金(労働基準法第37条に基づく25%〜35%以上の割増賃金)を支払うか、就業規則に則って正規の振替休日や代休を付与しなければなりません。
一方、純粋な福利厚生として「自由参加」とするならば、不参加を理由とするいかなる不利益な取り扱いも許されません。「自由参加とアナウンスしながら、欠席者に冷ややかな視線を向けたり理由をしつこく問い詰めたりする行為」は、厚生労働省の指針に照らしてもパワハラに発展する危険を孕んでいます。労務コンプライアンスが厳格化する今、グレーゾーンの運用は企業にとって重大な訴訟リスクに直結します。
角を立てずに断る技術|慰安旅行の上手な断り方と心理的バウンダリー
会社が自由参加を掲げていても、組織内の同調圧力に気兼ねして参加を選んでしまう従業員は少なくありません。しかし、自身のメンタルヘルスやプライベートの平穏を守るためには、健全な「心理的バウンダリー(自他の精神的な境界線)」を意識的に引くことが不可欠です。
社内の人間関係に波風を立てず、かつ上司や幹部に余計な勘繰りをさせない慰安旅行の上手な断り方には、明確な原則があります。感情的な拒絶を避け、客観的な事実と感謝を織り交ぜるテクニックが有効です。
- 冠婚葬祭・親族行事を理由にする:「前々から決まっていた親戚の法要がある」「身内の結婚式・祝い事が重なっている」という理由は、他者が介入できない不可侵の領域であるため、最も角が立ちません。
- 健康・体調管理を理由にする:「持病の腰痛が悪化しており、長時間のバス移動に耐えられない」「定期通院と精密検査の予約が入っている」など、健康上の制約を誠実に伝えます。
- 家庭の事情・ケアの責任を明示する:「高齢の家族の介護・付き添いが必要である」「ペットの通院・世話を任せられる人がいない」といった家庭責任も、尊重される正当な理由となります。
断る際のポイントは、幹事や上司から「旅行の案内」が出されたら、可能な限り早い段階で回答することです。ギリギリになってからのキャンセルは予約のキャンセル料発生などで実害を与え、印象を悪化させます。「お声がけいただき大変感謝しておりますが、あいにく外せない所用がございまして、今回は不参加とさせてください」というように、労いへの感謝を一言添えて淡々と伝える姿勢が、余計な摩擦を防ぐ最善策となります。

【2026年最新動向】ネットの反応と進化する「新世代の慰安イベント」
慰安旅行のネットの反応と現在を俯瞰すると、SNS上では「慰安旅行が廃止されて心底ホッとした」「土日の強制参加がなくなって転職した甲斐があった」といった解放感を語る投稿が圧倒的な共感を集めています。旧来型の大型バスで行く温泉宴会ツアーは、現代の労働者から完全に「オワコン(終わったコンテンツ)」として見放されているのが実情です。
しかし、慰安旅行の2026年最新動向を深掘りすると、単なる行事の全廃にとどまらない、新世代の福利厚生イベントへとシフトさせる先進的な試みも登場しています。
例えば、全員で同じ宿に泊まる団体旅行を廃止し、各自が希望するタイミングで利用できる「体験型カタログギフト」や提携宿泊施設の利用補助クーポンを付与する方式です。また、出勤義務を伴わない「リゾートワーク・選択制ワーケーション」を導入し、業務時間終了後は完全自由行動、現地での交流会も参加自由とするハイブリッド型の集いも支持を集めています。
【プロの結論】導入・継続に向いている企業 vs 即刻見直すべき企業
慰安旅行という施策そのものが一律に悪なのではありません。問題なのは、自社のカルチャーや組織構造と制度設計のミスマッチです。組織診断の観点から導き出される、実施に適した企業と今すぐ見直すべき企業の判断基準は次のとおりです。
【慰安旅行の継続がプラスに働く組織】
小規模なスタートアップや専門職集団など、少人数で相互の信頼関係が深く、共通のビジョンに全員が共鳴している組織。また、参加・不参加の選択権が実質的に保障されており、フラットな議論ができる心理的安全性が担保されている職場であれば、結束を固めるポジティブな投資として機能します。
【慰安旅行を即刻廃止・見直すべき組織】
ピラミッド型の強固な上下関係が残り、世代間の価値観ギャップが大きい中規模以上の企業。参加率を無理に維持しようと同調圧力をかけたり、休日に無給で開催したりしている職場では、慰安旅行は若手・中堅社員の離職の決定打になり得ます。即刻廃止し、予算を賞与や個別の福利厚生メニューへ還元する決断こそが、組織防衛のための賢明な選択と言えます。
【慰安 旅行 と は】に関するよくある質問(FAQ)
Q1:慰安旅行を休日に実施する場合、給与や残業代は発生しますか?
A1:旅行への参加が就業規則等で義務付けられている場合や、不参加に対してペナルティがあるなど実質的な業務命令とみなされる場合は、拘束時間すべてが労働時間となり休日割増賃金(残業代)が発生します。完全自由参加であり、不参加によって人事評価等の不利益を一切被らない実態がある場合に限り、賃金の支払義務は生じません。
Q2:慰安旅行に行きたくないのですが、不参加を理由にペナルティを受けることはありますか?
A2:会社が慰安旅行への不参加を理由に、減給や降格、人事考課での不当なマイナス評価、欠勤控除などを行うことは労働基準法上、違法となる可能性が極めて高いです。自由参加を謳いながら事実上の不利益を課す行為はパワーハラスメントに該当する恐れがあります。
Q3:慰安旅行を会社の経費にするための具体的な条件は何ですか?
A3:国税庁の通達により、主に以下の3つの要件を満たす必要があります。①旅行期間が4泊5日以内(海外の場合は現地滞在日数)、②全従業員の50%以上が参加していること、③会社の負担額が社会通念上妥当な範囲(一般的には1人あたり10万円程度が目安)であることです。これらを逸脱すると、福利厚生費ではなく給与として従業員に所得税が課税されます。
Q4:慰安旅行の代わりにギフトカードや現金を配るのは税務上問題ありませんか?
A4:不参加者に旅行代金の代わりに現金や換金性の高い金券を支給すると、その支給額は給与課税の対象となります。さらに税務上、「旅行に参加するか金銭を受け取るかを選択できる」状態を作ると、旅行に参加した社員の旅費相当額まで全員が給与を受け取ったと判定され、課税される重大なリスクが生じます。
まとめ:形骸化した慣習を見直し持続可能なエンゲージメントへ
慰安旅行は本来、過酷な労働環境にあった従業員の労苦に報い、絆を深めるための温かな福利厚生制度として機能してきました。しかし、働き方の多様化と個人の尊厳が重視される現代において、全員一律の強制参加型旅行は、その役割を終えつつあります。
問われているのは、行事の存廃そのものというよりも、企業が従業員一人ひとりの時間と権利をどれだけ尊重しているかという経営姿勢です。税務ルールの厳格な遵守や労務コンプライアンスの徹底はもちろんのこと、形骸化した過去の成功体験に囚われず、従業員が真にリフレッシュできる新しい福利厚生の形を模索することこそが、2026年の組織づくりに求められる確かな指針となります。 (出典: 慰安 旅行 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
