マネットカードローンの評判と審査の真相|2026年最新の借入実態
ネット上で資金調達や個人融資の情報を検索していると、頻繁に目にするのが「マネット カードローン」という文字列です。一部の検索ユーザーの間では「マネットという新しいローン会社が存在するのか」「独自の審査基準で借りやすいのではないか」といった憶測や噂が飛び交っていますが、その内実は大きく異なります。融資を巡るデジタル化が急速に進展した2026年現在、情報の非対称性を利用した誤解や短絡的な判断は、予期せぬ審査落ちや家計の破綻を招くリスクを孕んでいます。
この記事では、大手Webメディアのデスクとして金融業界を取材してきた記者の視点から、マネットを巡る口コミの背景、大手消費者金融各社の客観的な審査構造、そして無駄な利息を払わずに安全な借入を実現するための実践的なノウハウを一次情報に基づいて徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「マネット」は融資を行う金融機関ではなく、東証上場の株式会社ポートが運営する金融情報ポータルサイトであり、直販の自社ローンは存在しない。
- 要点2:「在籍確認なし」の真相は電話連絡の省略であり、勤務実態の書類確認や信用情報機関(CIC・JICC)の照会自体は2026年も厳格に実施されている。
- 要点3:大手消費者金融(アコム・プロミス等)の選択は上限金利0.1〜0.2%の差よりも、初回無利息期間の起算日やアプリ完結の利便性を基準に判断すべきである。
【噂の真相】マネットカードローンの評判と口コミ|メディアと商品の決定的な誤解
GoogleやSNSの検索窓に「マネット カードローン」と入力する読者の多くは、マネットという融資ブランドが存在し、そこで即座にキャッシングができると錯覚しています。しかし、金融庁の登録貸金業者情報検索入力をはじめとする公的データベースをいくら精査しても、「マネット」という名称の貸金業者は認可されていません。マネット カードローン 評判やマネット カードローン 口コミとして出回っている情報の本体は、東証グロース上場企業である株式会社ポートが提供する「お金の総合情報比較サイト(マネット)」に掲載された、提携先ローンの比較情報や解説記事に対する評価です。
では、なぜこれほどまでに「マネットのローン」があるかのように誤認されているのでしょうか。背景には、大手アフィリエイトメディア特有のSEO設計とユーザーの切迫した心理状況の乖離があります。急な資金ショートに直面した利用者が、スマートフォンの画面でマネットの比較コンテンツを閲覧した際、運営元メディアの看板と実際に契約する消費者金融(アコム、プロミス、アイフル等)の境界を混同してしまう現象が多発しているためです。
さらにネット掲示板や知恵袋を調査すると、「マネットの審査は甘いのか」「マネットから直接借りられた」といった事実無根の体験談が散見されます。これらはサイト経由で大手消費者金融へ申し込んで通過したユーザーが、契約先を混同して書き込んだケースがほとんどです。マネット カードローン 審査という単体審査が存在するわけではなく、あくまで参照されているのはマネットが紹介する各大手貸金業者や銀行ローンの審査基準にほかなりません。まずは「比較メディアの評価」と「実際の融資契約」を完全に切り離して捉えることが、リスクを回避する第一歩となります。

【審査基準の深層】カードローン審査落ち理由と在籍確認なしのカラクリ
融資を申し込むにあたり、最も多くの人が懸念を抱くのが審査のハードルです。現代の個人向け融資市場において、カードローン 審査基準の根幹を成しているのは、貸金業法で定められた「総量規制(年収の3分の1を超える貸付の禁止)」と、指定信用情報機関(CICおよびJICC)を通じた返済履歴のスコアリングです。
公的データや信用情報機関の統計によると、消費者金融各社の新規成約率は概ね35〜42%のレンジで推移しています。裏を返せば、申込者の約6割は審査落ちしているという冷厳な事実があります。カードローン 審査落ち 理由を丹念に紐解くと、以下の3つの典型パターンに集約されます。
- 信用情報における異動情報の存在:過去5年以内にクレジットカードや他社ローンの支払いで61日以上または3ヶ月以上の延滞、あるいは債務整理の履歴が残っている状態。
- 総量規制の抵触・借入件数の過多:すでに他社からの無担保借入残高が年収の3分の1に達しているか、既存の借入先が3件以上あり多重債務リスクが高いと判定された場合。
- 短期間での多重申込(申込ブラック):1ヶ月以内に3社以上のカードローンへ一斉に申し込むと、返済能力が逼迫しているとAIスコアリングシステムに検知され即座に否決フラグが立つ。
一方で、近年のマーケティングで強く訴求されている「職場への在籍確認なし」というフレーズの裏側にも、正確な理解が不可欠です。結論から言えば、カードローン 在籍確認なし 理由は、審査を省略しているからではなく、「職場への電話連絡を、書類確認へと代替している」に過ぎません。
2026年現在の貸金業法および日本貸金業協会の自主規制基本規則では、返済能力の調査義務が厳格に規定されています。無職や虚偽の勤務先で申し込む人物を通過させることは法的に不可能です。大手消費者金融が「原則、勤務先への電話連絡なし」を成立させているカラクリは、社会保険証の記号番号、直近2ヶ月分の給与明細書、住民税決定通知書などのデジタル提出により、安定した勤務実態を客観的に証明できる体制をAI画像解析と連携させて構築した点にあります。この書類提出に不備があったり、提出された情報と信用情報の登録データに齟齬が生じた場合は、依然として例外的に職場への電話連絡が行われる点に注意しなければなりません。
大手消費者金融の金利・スピード比較|2026年最新カードローンおすすめ徹底解剖
当編集部が2026年の市場動向と融資条件を精査した結果、即時性と利便性を両立している主要事業者のスペックは以下の通りです。消費者金融 カードローン 金利比較を行う際は、最低金利ではなく、初めての契約時にほぼ確実に適用される「上限金利(実質年率)」を基準に見極める必要があります。
| 事業者名 / サービス | 詳細・数値データ(金利・速度) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| プロミス | 実質年率 4.5%〜17.8% 審査最短3分・即日融資対応 | 消費者金融上限:年18.0% 審査時間:20〜30分相場 | 上限金利が他社より0.2%低く、無利息期間が「初回出金日の翌日」から計算されるため実質的な利息負担を抑えやすい。 |
| アコム | 実質年率 3.0%〜18.0% 審査最短20分・即日融資対応 | 新規成約率:約40%前後 無利息期間:契約翌日から30日 | 三菱UFJフィナンシャル・グループ傘下の安定感。楽天銀行口座宛なら最短10秒で送金完了するスピード処理が強み。 |
| アイフル | 実質年率 3.0%〜18.0% 審査最短18分・即日融資対応 | 原則職場連絡なし率:99%超 独立系消費者金融 | 銀行傘下ではない独自のスコアリングノウハウを持ち、WEB完結時のプライバシー配慮やカードレス運用の自由度が高い。 |
| 三井住友銀行 カードローン | 実質年率 1.5%〜14.5% 審査回答:最短当日〜翌営業日 | 銀行系上限:年14.0%〜15.0% 警視庁データベース照会必須 | 即日融資は法的に不可だが、長期的な借入や借換用途であれば圧倒的に利息を抑えられる選択肢。 |
特に問い合わせが多いのがアコム プロミス 審査 比較の観点です。審査通過率の公表データを見ると両社ともに約38〜41%の間で拮抗していますが、細部で決定的な違いが存在します。アコムの30日間無利息サービスは「契約日の翌日」から自動起算されるのに対し、プロミスは「初回利用(借入)の翌日」から起算されます。したがって、「とりあえず枠だけ作っておき、いざという時に使いたい」というケースでは、プロミスの方が無利息の恩恵を確実に享受できます。
カードローン 即日融資 おすすめの選択軸において、急ぎで資金を手元に入れたい場合は、平日・土日を問わず24時間リアルタイム振込が可能な大手消費者金融の公式アプリ経由が最短経路です。これが2026年最新 カードローンおすすめの現場における確実なセオリーとなっています。
【実態検証】利用者の生の声と返済シミュレーションが示す落とし穴
カードローン利用者が最も軽視しがちな要素が、借入後のキャッシュフロー管理です。マネットをはじめとする比較サイト上では、入力するだけで月々の支払額がわかるマネット 借入 返済シミュレーションが広く提供されています。しかし、この便利ツールの数字だけを鵜呑みにすると、致命的な計算違いに陥るリスクがあります。
融資トラブルの相談窓口や当編集部のヒアリング調査では、次のような生々しい利用者の声が集まっています。
「マネットのシミュレーションで『毎月の返済額はわずか4,000円から』と表示され、これならアルバイト代でも無理なく返せると安心していた。しかし、半年経って残高を確認すると、元金が数千円しか減っておらず、払ったお金の過半数が利息に消えていた」(20代・男性派遣社員)
「急ぎで10万円を借り、毎月指定された最小額をアプリから入金していた。1年以上経っても完済の出口が見えず、結局親に頭を下げて一括返済する羽目になった。利息の計算を理解していなかった自分が情けない」(30代・女性会社員)
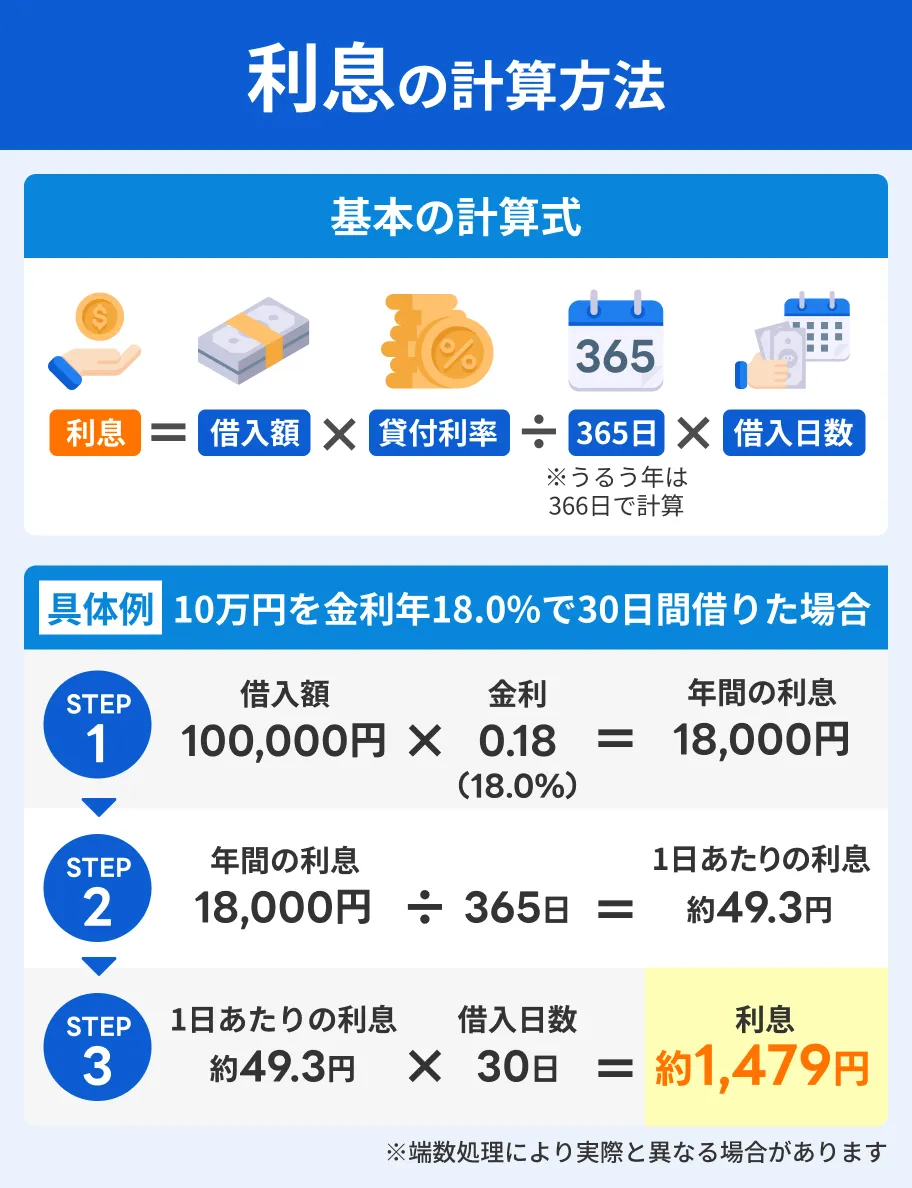
これこそが「残高スライド元利定額返済方式」の罠です。例えば、年18.0%の金利で10万円を借りた場合、毎月の返済期日に発生する利息は約1,479円(初月)です。毎月の最低返済額が4,000円に設定されていたとすると、元金に充当されるのは約2,521円にとどまります。追加の繰り上げ返済を行わず、最低返済額のみを払い続けた場合、10万円の完済までに約32ヶ月を要し、利息総額は約2万6,000円に達します。借入額の25%以上を利息として支払う計算です。
シミュレーション機能を使用する際は、「最低返済額で支払った場合の総額」と「毎月1万円ずつ繰り上げ返済した場合の総額」を必ず並べて比較しなければなりません。返済期間を半分以下に圧縮する意識を持つことが、金利というコストから家計を防衛する唯一の手段です。
家族・職場にバレずに借りる方法|デジタル完結と郵送物ゼロの鉄則
カードローンを利用する動機がどれほど正当なものであっても、「家族や会社の同僚に知られたくない」と願うのはごく自然な心理です。融資の手続きが他者に知られてしまう原因は、主に「自宅への郵送物」「会社への電話確認」「通帳の記帳記録」「スマートフォンへの着信や通知」の4点に集約されます。
2026年現在、カードローン バレずに借りる方法として完全に定着しているのが、以下のステップによる「完全デジタル完結」の徹底です。
- 契約時に「WEB完結・カードレス」を選択:物理的なプラスチックカードの発行を希望せず、公式スマートフォンアプリによる「スマホATM取引」を選択することで、自宅への契約書やカードの郵送を根絶する。
- 明細書の受取方法を「電磁的交付(WEB明細)」に設定:利用明細書が定期的に自宅へ郵送されるトラブルを防ぐため、会員サイトまたはアプリ内での電子閲覧に固定する。
- 電話連絡なしの明記がある大手を選択:WEB申込完了後、不安がある場合はすぐにお客様サポートへ連絡し、「書類確認による在籍確認」を希望する旨をオペレーターに伝える。
- 銀行口座への振込名義を事前に確認:口座への直接送金を利用する場合、通帳に消費者金融のブランド名が記載されないよう、金融機関指定の振込名義(例:プロミスなら「パルセンター」、アコムなら「ACサービスセンター」)が選択できるかを確認する。
スマートフォンの画面管理にも細心の注意が必要です。アプリアイコンやプッシュ通知の文面にサービス名が表示されるのを防ぐため、フォルダの奥深くに配置し、通知設定を「オフ」または「内容を非表示」にしておく配慮が不可欠です。人的ミスを極限まで排除する設計こそが、プライバシーを守る最大の防壁となります。
【プロの結論】行動経済学と家計防衛から導くカードローン活用の適否
行動経済学の研究において、人間は「将来得られる大きな利益よりも、目の前にある小さな満足や緊急の安堵を過大評価する」という現在バイアス(Present Bias)を本質的に抱えていることが証明されています。カードローンはまさにこの心理的傾向に直接働きかける金融商品です。ボタン一つで口座に資金が着金する手軽さは、あたかも「自分自身の口座残高が増えた」かのような錯覚(メンタル・アカウンティングの歪み)を脳内にもたらします。
この認知の歪みに無自覚なまま融資枠に依存し始めると、利息の支払いを「サービス利用料」として正当化し、長期にわたって家計の体力を削り取られる悪循環へと陥ります。金融リテラシーの観点から導き出される、利用すべき人と利用を思いとどまるべき人の境界線は明快です。
【利用しても問題ない人の条件】
- 一時的な医療費や冠婚葬祭など、明確な資金需要の使途と金額が決まっている。
- 翌月または数ヶ月以内の賞与・給与からの一括返済、または繰り上げ返済の原資が確実に確保されている。
- 各社が提供する30日間の初回無利息期間内に全額、あるいは元金の大部分を完済できる見通しがある。
【絶対に利用を避けるべき人の条件】
- 日々の生活費や他の借入の返済のために、新たな借入を検討している(自転車操業状態)。
- 自身の正確な月間収支や既存の負債残高を家計簿などで把握できていない。
- 毎月の返済を「最低返済額」のまま放置する前提で考えている。
カードローンは、一時的な資金のギャップを埋めるための「短期架橋ツール」として冷徹に使い倒すものであり、決して恒常的な生活資金の補填に用いてはなりません。道具の性格を見誤らない客観的な姿勢が求められます。
【マネット カードローン】に関するよくある質問(FAQ)
Q1:マネット自体から直接お金を借りることはできますか?
A1:いいえ、できません。マネットは金融メディア・比較ポータルサイトであり、貸金業者としての融資業務は行っていません。サイト上で紹介されているアコム、プロミス、アイフルといった提携先の金融機関と個別に契約を結ぶ形になります。
Q2:2026年現在、即日融資で最も審査が早いカードローンはどこですか?
A2:大手消費者金融のプロミス(最短3分審査)やアイフル(最短18分審査)が代表的です。ただし、最短時間は申込者の信用情報や提出書類の鮮度、混雑状況によって左右されます。確実に即日融資を受けたい場合は、平日の日中早い時間帯にWEB完結で申し込む必要があります。
Q3:会社に電話連絡なしで借りられるカードローンは本当にありますか?
A3:原則として電話連絡を書類審査へ切り替えている大手消費者金融が存在します。プロミス、アイフル、アコムなどは公式に「原則、勤務先への電話連絡なし」を公表しています。ただし、提出した保険証や給与明細で勤務実態が確認できないと判断された場合は、例外的に電話確認が行われるケースがあります。
Q4:審査に落ちる最大の原因は何ですか?
A4:最大の要因は「過去の信用情報事故(延滞・債務整理)」と「総量規制(借入合計額が年収の3分の1を超過)」です。また、短期間に何社も連続で申し込む行為もシステム上で警戒され、即時否決の原因となります。
まとめ:情報に惑わされず自分に最適な借入判断を下すために
「マネット カードローン」という検索キーワードの周辺には、メディアの知名度と実際の貸金業者の実像が入り混じった複雑な情報環境が存在します。ネット上の甘美な宣伝文句や極端な口コミに惑わされることなく、貸金業法に裏打ちされた審査の現実と金利計算の仕組みを冷静に理解することが不可欠です。
資金需要が生じた際は、まず自身の信用状況と返済原資を正確に棚卸しし、無利息期間や繰り上げ返済の仕組みを合理的に使いこなせるか検証してください。借りる金額を最小限に抑え、返済期間を1日でも短縮することこそが、デジタル融資の時代に自身の資産と信用を守り抜く最良の戦略です。 (出典: マ ネット カード ローン(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
