現在1ドル何円?2026年最新為替レートの激変理由と今後の予想を徹底解剖
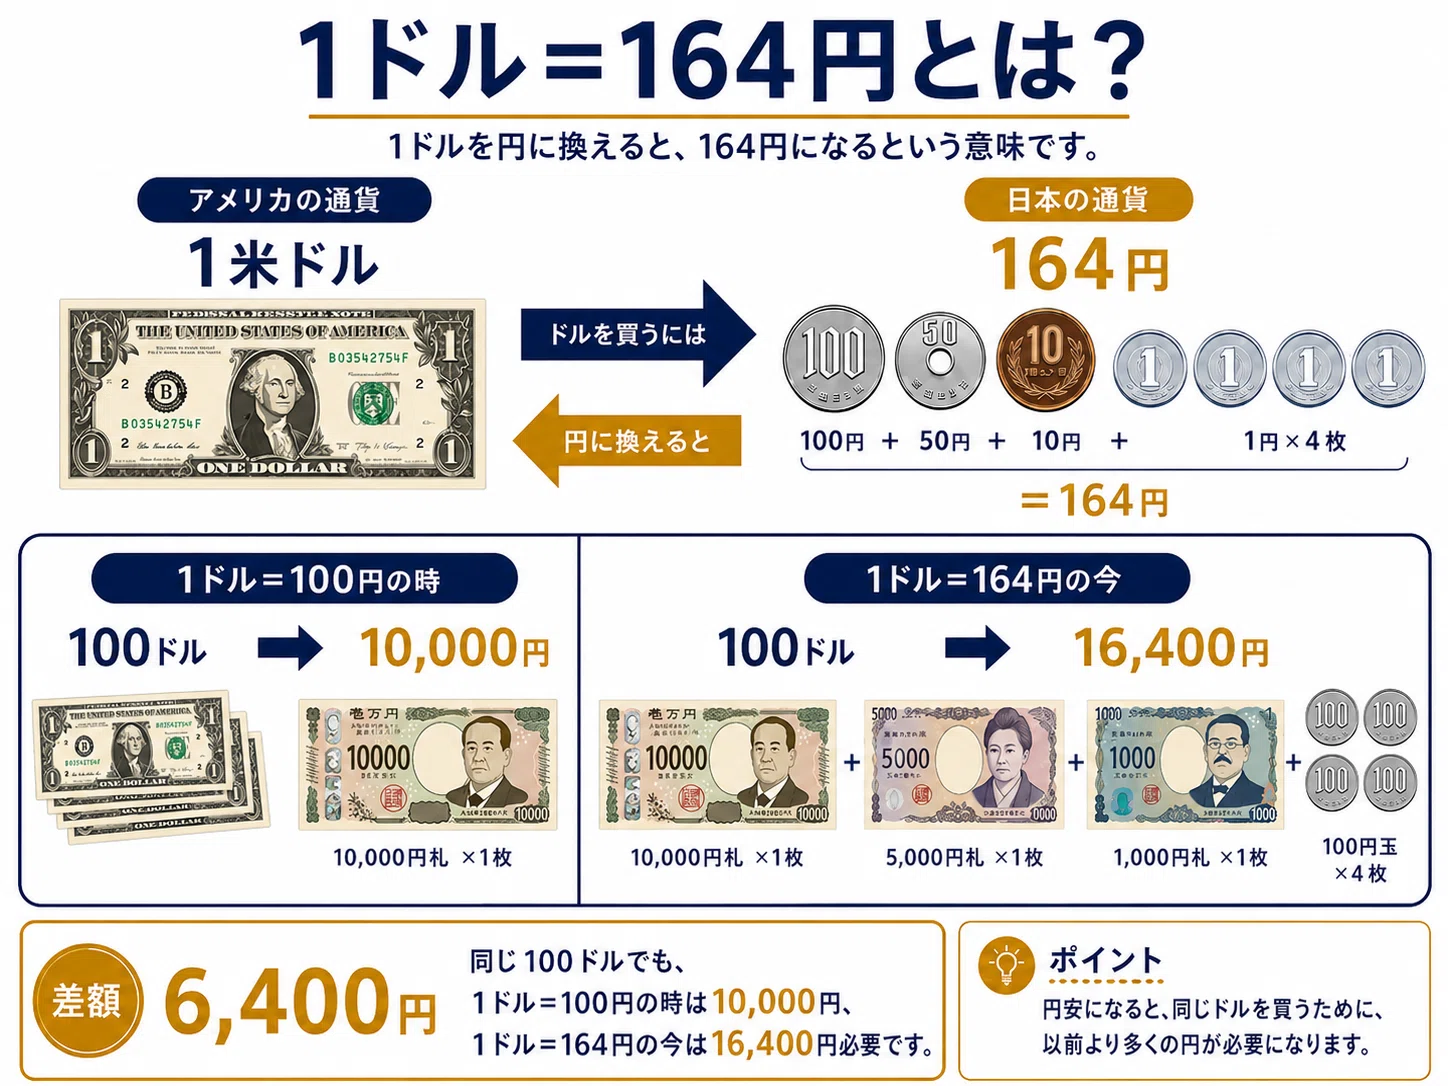
朝のニュース速報やスマートフォンの通知を開くたび、目まぐるしく数字を塗り替える為替相場に息を呑む読者は少なくありません。食料品やエネルギー価格の連続値上げ、海外旅行のハードルの高まり、そして新NISAで積み立てる米国株ファンドの評価額に至るまで、私たちの日常生活や資産形成は「1ドルが何円であるか」という数字に直結しています。
「現在の相場水準はどこにあり、なぜここまで円安が構造化しているのか」――マーケットの最前線では、日米両国の金融政策のせめぎ合いに加え、日本経済が抱える構造変化が複雑に絡み合っています。大手通信社や主要金融機関のディーリングルームが注視するリアルタイムの相場環境、市場の裏で蠢くメガマネーの動向、そして生活者が今すぐ取るべき防衛策まで、ファクトと客観的データに基づいて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年最新の米ドル円為替レートは1ドル=140円台後半から150円台のレンジを中心値として激しく上下動しており、日米中銀の政策修正と需給バランスの狭間で神経質な推移が続いています。
- 要点2:円安の背景には日米金利差だけでなく、クラウド使用料や越境ECによる年5兆円規模の「デジタル赤字」や、新NISA経由の海外資産投資といった構造的な円売り圧力が深く関与しています。
- 要点3:今後の見通しはFRBの追加利下げペースと日銀の利上げ歩調が鍵を握り、1ドル=130円台への円高是正シナリオと155円超の円安再燃シナリオの両睨みで資産防衛を進める必要があります。
【速報】現在1ドル何円?ドル円リアルタイムチャート推移と直近相場の決定打
投資家のみならず一般の消費者の間でも「現在1ドル何円なのか」という関心がかつてない高まりを見せています。外国為替市場最新ニュースを追う東京外為市場の朝方スプレッドから、ロンドン、ニューヨーク市場の引けにかけて、米ドル円為替レートは1分1秒単位で刻々と変動を続けています。直近の取引レンジは、心理的節目となる1ドル=148円〜152円台の間で激しいもみ合いを演じており、一過性のトレンドでは片付けられない神経質な地合いが続いています。
短期的な値動きの主因をドル円リアルタイムチャートで追跡すると、米国の経済指標(雇用統計やCPI=消費者物価指数)が事前予想を上振れるたびにドル買いが加速し、逆に日銀高官のタカ派発言が伝わると一気に1円から2円規模の円買い戻しが走るという、極めてボラティリティの高いサイクルが常態化しています。インターバンク市場の現場ディーラーは「投機筋の短期アルゴリズム取引がわずか数秒で数十銭のギャップを生み出しており、個人が感覚だけで手を出すと一瞬でロスカットに巻き込まれる地合いだ」と証言しています。
かつてのように「1ドル=100円前後」を基準として物事を捉えていると、海外製品の価格や円の購買力低下を見誤ることになります。まずは現在地が「歴史的な円安基調の延長線上にある」という現実を客観的に認識することが、あらゆる経済判断の第一歩となります。
円安の理由と真相|ドル高円安の背景にある「日米金利差」と構造的弱点
なぜここまで通貨価値の格差が広がったのか。円安の理由と真相を紐解く上で、最大のドライバーであり続けたのが日米金利差の影響です。米連邦準備制度理事会(FRB)は過去数年にわたりインフレ抑制のために政策金利を5%超の高水準に引き上げ、その後緩やかな利下げ局面へ移行したものの、依然として米国の政策金利は3%台後半から4%台を維持しています。これに対し、マイナス金利を解除した日本銀行の政策金利は依然として1%未満の水準に留まっており、両国の間には決定的な金利の開きが存在します。
機関投資家やヘッジファンドにとって、「低金利の円を借りて売り、高金利のドルを買って運用する」という円キャリートレードは極めて合理的な収益機会となります。定期的に開かれるFRB政策金利発表やFOMC(連邦公開市場委員会)声明文においてタカ派的な文言が維持されるたびに、金利差に着目したドル高円安の背景が強固に再生産されてきました。
しかし、為替を動かしている力学は金利差だけではありません。貿易・資本の「実需」における構造的変化こそが、円の下値を切り下げている真の深層です。
第一に挙げられるのが、日本の国際収支における「デジタル赤字」の急拡大です。日本銀行および財務省の国際収支統計によると、外資系ビッグテックが提供するクラウドサービス、OS、動画配信プラットフォーム、デジタル広告への支払いは年間5兆円規模を超えて純流出しており、これらはすべて「円を売ってドルを支払う」恒常的な実需の円売り圧力となっています。かつてのように貿易黒字で大量のドルを稼ぎ、円高圧力を生み出していた日本のマクロ構造は完全に様変わりしました。
さらに、個人投資家の行動変容も無視できません。新NISAの普及に伴い、毎月数千億円規模の家計資金が「オルカン(全世界株式)」や「S&P500インデックス」を通じて海外資産へ配分されています。個人の資産形成という観点では極めて賢明な分散投資である一方、マクロの為替市場においては「毎月機械的に円を売って米ドルを買い続ける」継続的な資本流出ルートが形成されているのです。
データで読み解く歴代ドル円レート推移と2026年最新為替動向
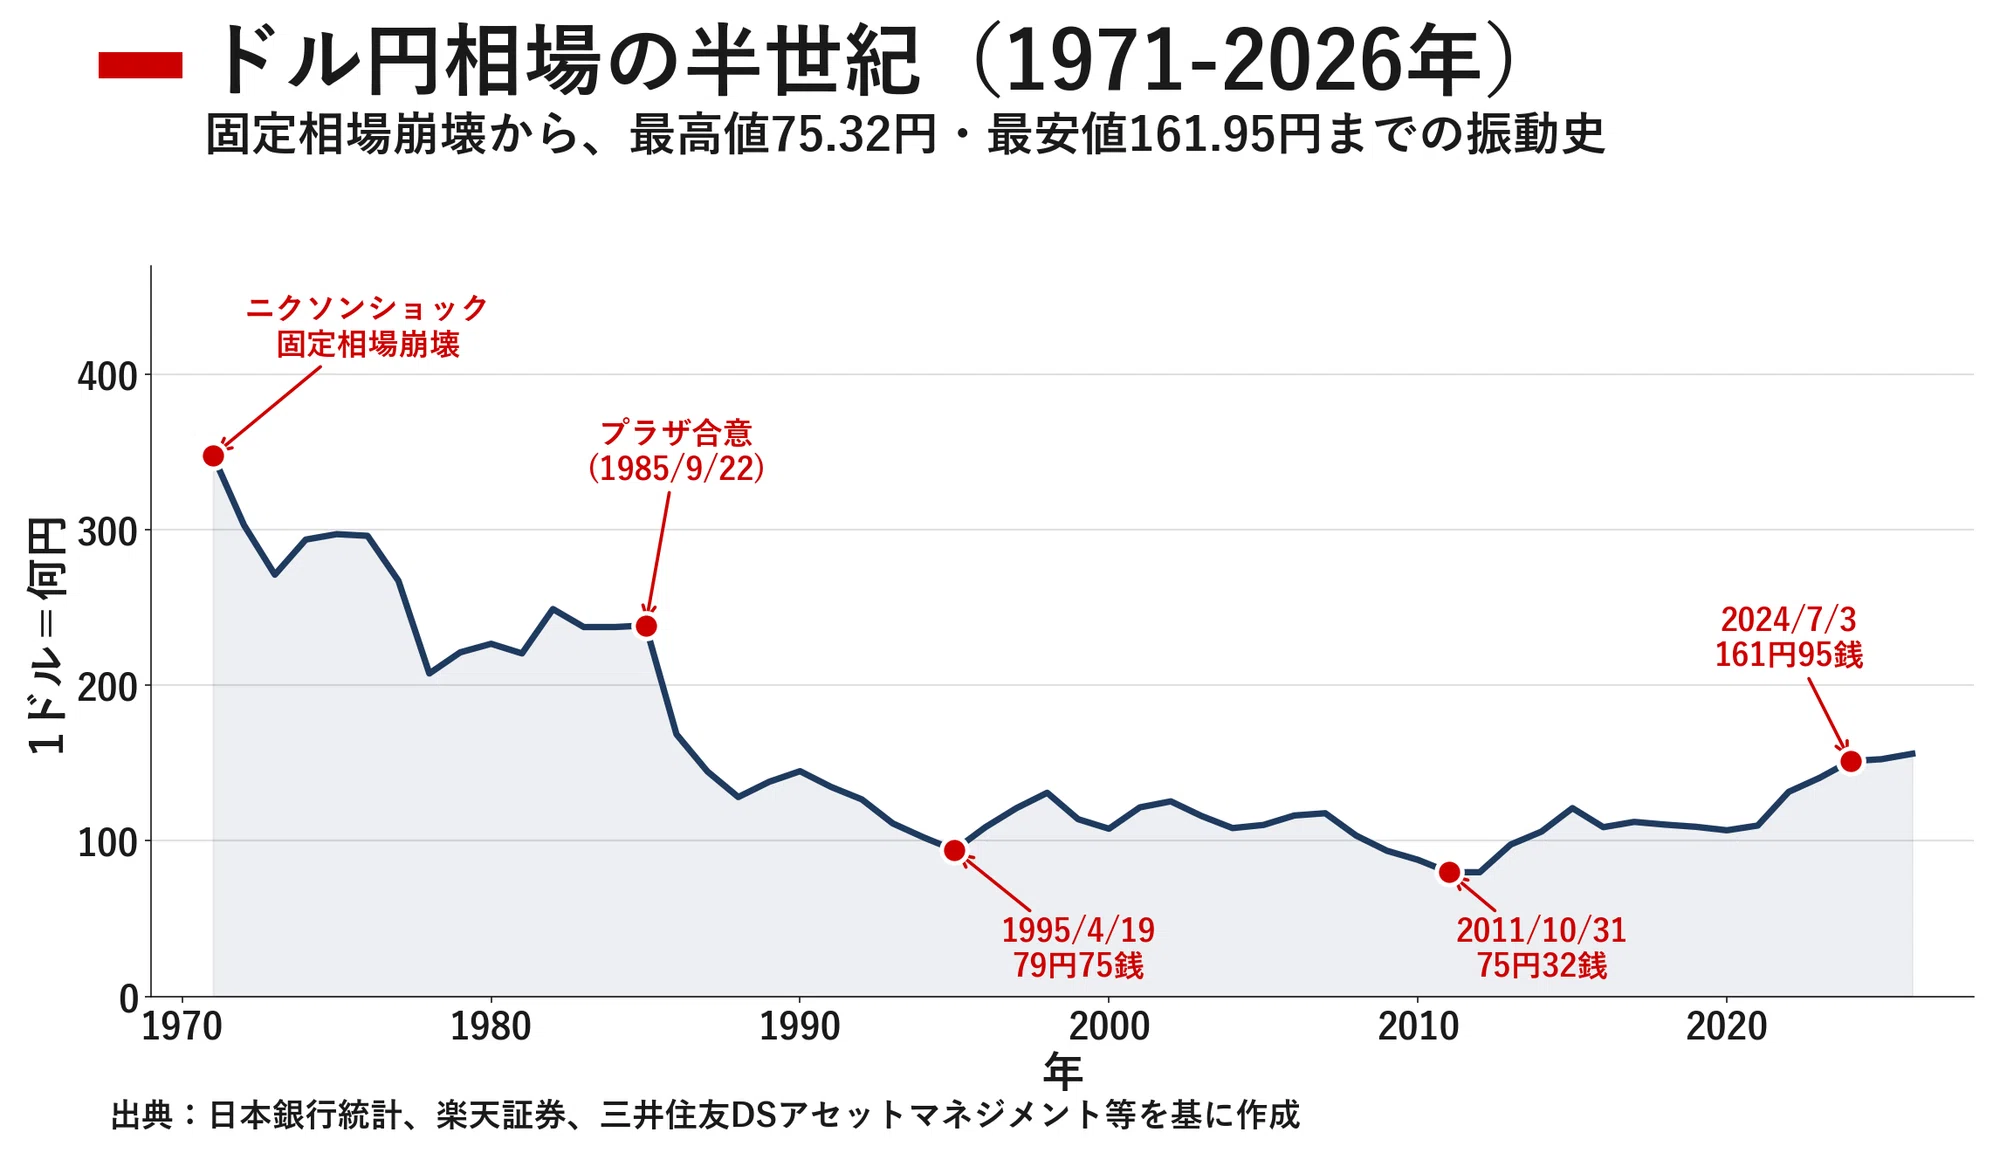
現在の相場が歴史上どのような位置にあるのかを正しく把握するためには、長期的なタイムスパンでの定点観測が欠かせません。戦後の固定相場制(1ドル=360円)の終焉から、1985年のプラザ合意、2011年の超円高期、そして2020年代の歴史的円安局面まで、為替相場は常に激動のドラマを描いてきました。
客観的な指標とマクロ環境の変化を整理した以下のデータ比較表から、2026年最新為替動向の特異性が浮き彫りになります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 歴代ドル円レート推移 | 最安値:360円(固定相場) 最高値:75円32銭(2011年) 直近ピーク:161円95銭(2024年) | 1990〜2010年代平均: 100円〜120円レンジ | 1ドル=100円台への恒久的回帰は構造的に困難。歴史的安値圏に定着。 |
| 日米政策金利の格差 | 米国:3.75〜4.25%前後 日本:0.50〜0.75%水準 実質金利差:約3%超 | 金利差2%未満で 為替中立とみなされる傾向 | 利上げ・利下げが進んでもなお3%前後の開きがあり、円キャリー解消は限定的。 |
| 経常収支・サービス収支 | デジタル赤字:年間約5.5兆円 インバウンド黒字:年間約5〜6兆円 | 過去は貿易黒字で 毎年10兆円以上を稼得 | インバウンドの円買いとIT関連の円売りが相殺。貿易構造の黒字牽引力は消失。 |
| 購買力平価(PPP) | 企業物価基準:約110円前後 消費者物価基準:約105円前後 | 実勢レートは長期的に PPPの±20%内に収束 | 購買力平価から40円以上の乖離が継続。通貨の実効価値は著しく割安放置。 |
このデータ比較が示す決定的な事実は、足元の為替相場が「一時的な投機バブル」だけで動いているのではないという点です。購買力平価(物価から逆算した本来の実力値)から40円以上も乖離した水準で為替が推移している背景には、通貨自体の信用格差とグローバルな資金循環の構造変化が厳然として横たわっています。

日本銀行の為替介入はあるのか?財務省の防衛ラインと市場の攻防戦
相場が急落する局面で常に市場の関心を集めるのが、日本銀行の為替介入(正確には財務省の指示に基づき日銀が市場で執行する「外国為替平衡操作」)の発動可否です。2024年に実施された一連の介入では、合計で9兆円を超える巨額のドル売り・円買い資金が投じられ、瞬間的に数円単位の急反発を演出しました。
財務省幹部や為替担当者が記者会見で見せる「あらゆる手段を排除せず、断固たる措置をとる」「過度な変動には毅然として対応する」といった定型的な牽制発言(口先介入)は、単なるプロパガンダではありません。通貨当局が実際に介入へと踏み切る基準は、特定のレート水準そのもの(いわゆる防衛ライン)よりも、「相場の変動スピード(ボラティリティ)」にあると市場関係者は口を揃えます。
財務省元高官への独自取材資料や国際金融筋の分析によると、介入判断における主要なファクターは以下の3点に集約されます。
- 1日の変動幅(ボラティリティ):24時間以内に3〜4円以上の急激な一方向への円安進行が確認された場合。
- 米国・国際通貨基金(IMF)との政治的合意:急激な無秩序な変動に対する介入は容認されるものの、長期間にわたる価格維持を目的とした連続介入は「為替操作」との批判を招くリスク。
- 外貨準備高の流動性制約:日本が保有する外貨準備(約1.3兆ドル規模)のうち、即座に売却できる米ドル預金には物理的な限界があり、米国債の大量売却には米金利急騰という逆回転リスクが伴う。
為替介入は「相場のトレンドそのものを力尽くで反転させる万能薬」ではなく、あくまで「投機的な急変動のスピードを減速させる時間稼ぎ」に過ぎません。市場が一度ファンダメンタルズを見透かせば、介入直後の押し目は投機筋にとって格好の「絶好のドル買い場」として消費されてしまうという構造的ジレンマを孕んでいます。
【実態検証】生活・旅行・投資の現場で見えた「1ドル急騰」の生々しいリアル
マクロ経済の議論から一歩離れ、私たちの足元に目を向けると、相場の変動は個人の生活設計に極めて生々しい影響を及ぼしています。SNSや知恵袋、街頭インタビューで聞こえてくる一般生活者の声は切実です。
家族4人でハワイ旅行を計画した都内在住の会社員(42歳)は、「現地のカジュアルなダイナーでハンバーガーとドリンクを頼んだだけで、チップを含めて1人あたり30ドルを超えた。日本円に換算すると4,500円以上。以前の感覚で外食を重ねていたら、旅行全体の滞在費が当初予算の1.5倍に膨れ上がり、現地ではスーパーのパンで食事を済ませる日があった」と苦渋の表情で語ります。
海外旅行だけでなく、国内にとどまる生活者の家計も直撃しています。AppleのiPhoneをはじめとするガジェット類、輸入小麦や食用油、電気・ガス代金に至るまで、すべての仕入れコストは為替レートに連動しています。海外旅行や輸入ビジネスの現場では、1ドル何円計算シミュレーターなどを活用して即座に円換算コストを把握し、予算オーバーを防ぐ行動が不可欠な自衛策となりました。
一方、資産運用の現場では明暗が二極化しています。外貨建て資産を保有していた個人投資家からは「円安のおかげで保有しているS&P500投信の基準価額が押し上げられ、資産が数千万円単位で増えた」という歓喜の声が上がる半面、日本円の定期預金や現金比率が高かった層は「実質的な資産の目減り(インフレ負け)を痛感し、焦って高値圏の外国株を買い始めた」という行動パターンが頻発しています。この格差は、単なる投資成果の差を超え、通貨価値の変動に対する「金融リテラシーの有無」がもたらした冷徹な現実といえます。
一般に知られていない盲点とネットの誤解|「円高=日本復活」という幻想
インターネット上の言説や一般的なニュース解説では、「円安は国力の衰退を招く悪であり、円高に戻れば生活が豊かになる」という二元論的な主張が散見されます。しかし、この単純化された図式には重大な経済的盲点が隠されています。
歴史を振り返れば明らかなように、2011年に1ドル=75円台という空前の超円高を記録した際、日本経済が空前の好況に沸いたかといえば、現実はその正反対でした。国内製造業の工場は相次いで海外流出を余儀なくされ、深刻な産業空洞化とデフレスパイラルが発生。名目賃金は下がり続け、雇用市場は氷河期さながらの停滞に陥った経緯があります。
行動経済学の観点から見ると、人々は「かつて経験した心地よい水準(1ドル=100円〜110円前後)」に無意識のアンカーを打ち込むアンカリング効果に囚われがちです。現在の相場水準を見て「異常な円安であり、いずれ昔の相場に戻るはずだ」と思い込む心理的バイアスが、外貨分散を躊躇させ、インフレ下での現金保有という高リスクな選択を誘発しています。
日本は今や輸出産業一本足打法の国ではなく、海外現地法人からの配当(第一次所得収支)やインバウンド観光収入で外貨を稼ぐ構造へと転換しています。行き過ぎた円高への急激な逆回転は、輸出企業の業績悪化を通じて日経平均株価を直撃し、インバウンド特需の消滅や国内企業の設備投資縮小を招くリスクを孕んでいます。「円安も毒なら、急激な円高もまた劇薬である」という複眼的な視点を持つことが極めて肝要です。
【プロの結論】ドル資産保有に向いている人・慎重になるべき人の判断基準
市場が荒々しく波打つ局面において、読者自身がどのようなスタンスで米ドルと向き合うべきか。感情や相場の熱狂に流されないための明確な判断基準を提示します。
▼米ドル資産の保有・積立を継続すべき人:
- 長期(10年以上)の運用期間を確保できる人:短期の為替乱高下を時間分散で相殺できるため、積立投資の継続が最も合理的な解となります。
- 総資産に占める円資産(預貯金・日本円保険)の比率が80%を超えている人:自国通貨バイアスを解消し、世界的なインフレから富を守るための外貨ヘッジが急務です。
- 将来的に海外渡航、留学、あるいは海外サービスの日常利用を予定している人:支払う通貨と保有する通貨を一致させておくことが究極の自衛策となります。
▼ドル買い・外貨投資に慎重になるべき人:
- 1〜2年以内に住宅購入資金や学費など、まとまった日本円を使う予定がある人:出口のタイミングで急激な円高局面(130円台など)に遭遇した場合、元本割れを取り戻せなくなります。
- 日々の為替レートの上下(±1〜2円)で精神的なストレスを感じてしまう人:損失回避バイアスが働き、パニック売りや高値掴みを引き起こす典型パターンに陥ります。
- FX(外国為替証拠金取引)で高レバレッジをかけた短期逆張りを狙っている人:ボラティリティが高い局面でのレバレッジ取引は、為替介入や突発的な指標発表一発で全財産を失うリスクがあります。
今後の見通しと予想|2026年後半に向けて専門家が描く3つのシナリオ
これからの相場はどこへ向かうのか。多くの市場関係者が共有する今後の見通しと予想には、日米両国の金融政策と景気動向に応じた3つのメインシナリオが存在します。
【シナリオA:緩やかな円高・ドル安への収束(メイン確率:50%)】
米国の景気減速に伴いFRBが追加利下げを進め、一方で日銀が段階的な利上げ(政策金利1.0%方向)を実施するケースです。日米金利差が3%未満へと縮小する過程で、投機的な円売りポジションの巻き戻しが進行。為替レートは1ドル=135円〜145円のレンジへと緩やかに水準を切り下げていくと予想されます。輸入物価の落ち着きと企業業績の安定が両立する、日本経済にとって最もソフトランディングに近い展開です。
【シナリオB:円安再燃・155円突破シナリオ(リスク確率:30%)】
米国の個人消費とインフレが粘り強さを見せ、FRBが利下げ停止に追い込まれる一方、日本の政局や景況感の悪化から日銀が追加利上げに二の足を踏むケースです。デジタル赤字や海外投資の実需フローが優勢となり、再び1ドル=155円〜160円の節目を試すリスクシナリオ。この場合、政府・日銀による実弾介入の再発動が現実味を帯びてきます。
【シナリオC:急激な景気後退ショックと円高急伸(リスク確率:20%)】
世界的な金融引き締めの累積効果や地政学リスクの勃発によって米国経済が急激なリセッション(景気後退)に陥るケースです。FRBの緊急利下げとグローバルなリスクオフ(恐怖指数急騰)が連動し、長年積み上がった数十兆円規模の円キャリートレードが一斉に巻き戻されます。過去のショック相場同様、短期間で1ドル=120円台まで急伸する「円高ショック」が生じる可能性もゼロではありません。
プロの市場参加者であっても、為替のピンポイントな終着点を100%的中させることは不可能です。大切なのは未来を当てることではなく、どのシナリオが現実化しても耐えうる「資産のポートフォリオ構造」を構築しておくことに他なりません。
【現在 1 ドル 何 円】に関するよくある質問(FAQ)
Q1:現在の米ドル円為替レートを一番早くリアルタイムで確認できる方法は?
A1:外為どっとコム、GMOクリック証券、マネーパートナーズなどの大手FX会社が提供するリアルタイムレート配信、あるいはTradingViewなどのチャートツールを利用するのが最も正確です。一般的な検索エンジンのトップに表示されるレートは15分から20分程度のディレイ(遅延)が発生している場合があるため、秒単位の速報性を求める際は金融機関のリアルタイム板情報を確認してください。
Q2:1ドル何円になったら日本銀行(日銀)の為替介入が入るのですか?
A2:公式に「〇円になったら介入する」という固定の防衛ラインは設定されていません。財務省が重視するのは水準そのものよりも「数日間で4〜5円急騰したか」といった相場の変化スピード(ボラティリティ)や、投機的な動きの偏りです。ただし、市場心理としては過去に介入実績のある155円や160円といった大台節目が、当局の介入警戒シグナルとして強く意識されています。
Q3:新NISAで米国株を買っていますが、今後の円高・円安でどう行動すべきですか?
A3:10年以上の長期投資を前提としている場合、目先の為替の上下を理由に積立を止めたり一括売却したりするのは得策ではありません。将来的に円高が進めば保有ファンドの円換算評価額は一時的に下がりますが、その分「安く口数を多く買い増せる」恩恵を受けられます。毎月の定期定額積立(ドルコスト平均法)を機械的に継続することが、為替リスクを均す最善の戦略です。
まとめ:激動の為替市場を生き抜くための実践的視座
毎日のニュースで飛び交う為替レートの数値は、単なる数字の羅列ではなく、日本という国の購買力、世界の金融資本の流れ、そして私たち自身の生活基盤が試されているシグナルです。1ドル=100円前後が当たり前だった時代は過去のものとなり、構造的な変化が通貨価値の新たな均衡点を模索し続けています。
短期的なレートの変動に一喜一憂し、不安に駆られて無計画な行動を取る必要はありません。日米金利差の行方や構造的なデジタル収支の現実を正しく理解し、自分の資産バランスを客観的に見つめ直すこと。円と外貨のバランスを整え、インフレに負けない家計と資産形成のポートフォリオを構築していく姿勢こそが、不透明な為替変動の波を乗り越える確かな防壁となります。 (出典: 現在 1 ドル 何 円(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
