400ドルは日本円で今いくら?隠れた決済手数料と最新レートの真相
海外通販でのガジェット購入やブランド品の個人輸入、あるいは海外旅行先でのホテルデポジットなど、実生活において「400ドル」というまとまった金額を目にする機会は少なくありません。検索窓に数字を打ち込み、為替換算ツールに表示された数字を見て「だいたいこれくらいか」と納得して注文ボタンを押したものの、後日クレジットカードの請求明細を開いて「想定より数千円も高い」と驚愕した経験を持つ読者は後を絶ちません。
単純なレート計算と、実際に財布や口座から引き落とされる金額との間には、決済事業者が徴収する事務手数料や独自の為替スプレッド、さらには国境を越える荷物に課される税金といった「見えないコスト」が幾重にも介在しています。2026年の為替相場において、400ドルという金額が実質的に日本円でいくらになるのか、その内訳と防衛策を徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在の相場において400ドルは単純計算で約6万円前後だが、実際の決済総額は手数料により数千円上乗せされる。
- 要点2:クレカの海外事務手数料(約2.2%)やPayPalの独自上乗せレート、個人輸入に伴う関税・消費税が金額差を生む主因である。
- 要点3:外貨建て(現地通貨)決済の徹底や多通貨対応サービスの活用により、無駄な為替コストを最小限に抑えることが可能である。
【400ドルいくら計算】現在のドル円リアルタイム為替レートと実際の日本円換算額
為替市場における取引価格を把握することは、あらゆる外貨決済の第一歩となります。検索エンジンや為替アプリで確認できるドル円リアルタイム為替レートは、銀行間取引市場で適用される「仲値(TTM)」に近い基準レートです。この数字をもとにした400ドル日本円換算の目安は、為替水準ごとに以下のようになります。
日銀の金融政策正常化と米連邦準備制度(FRB)の金利舵取りが交錯する2026年最新為替動向を背景に、ドル円相場は1ドル=145円から155円前後のレンジで神経質な値動きを続けています。仮に1ドル=150円00銭の局面であれば、400ドルを純粋に換算すると60,000円となります。相場が円高方向に振れて1ドル=145円となれば58,000円、円安が進んで155円に達した場合は62,000円に達し、わずか10円の値幅で4,000円もの開きが生じる計算です。
日常の買い物において、この400ドルいくら計算の結果だけを頼りに予算を組むと、大きな計算狂いが生じます。為替ボードに光るレートは「金融機関同士が巨大なロットで売買する卸売価格」に過ぎず、一般の消費者が外貨を決済する際には、必ず各プラットフォームの手数料が上乗せされるからです。
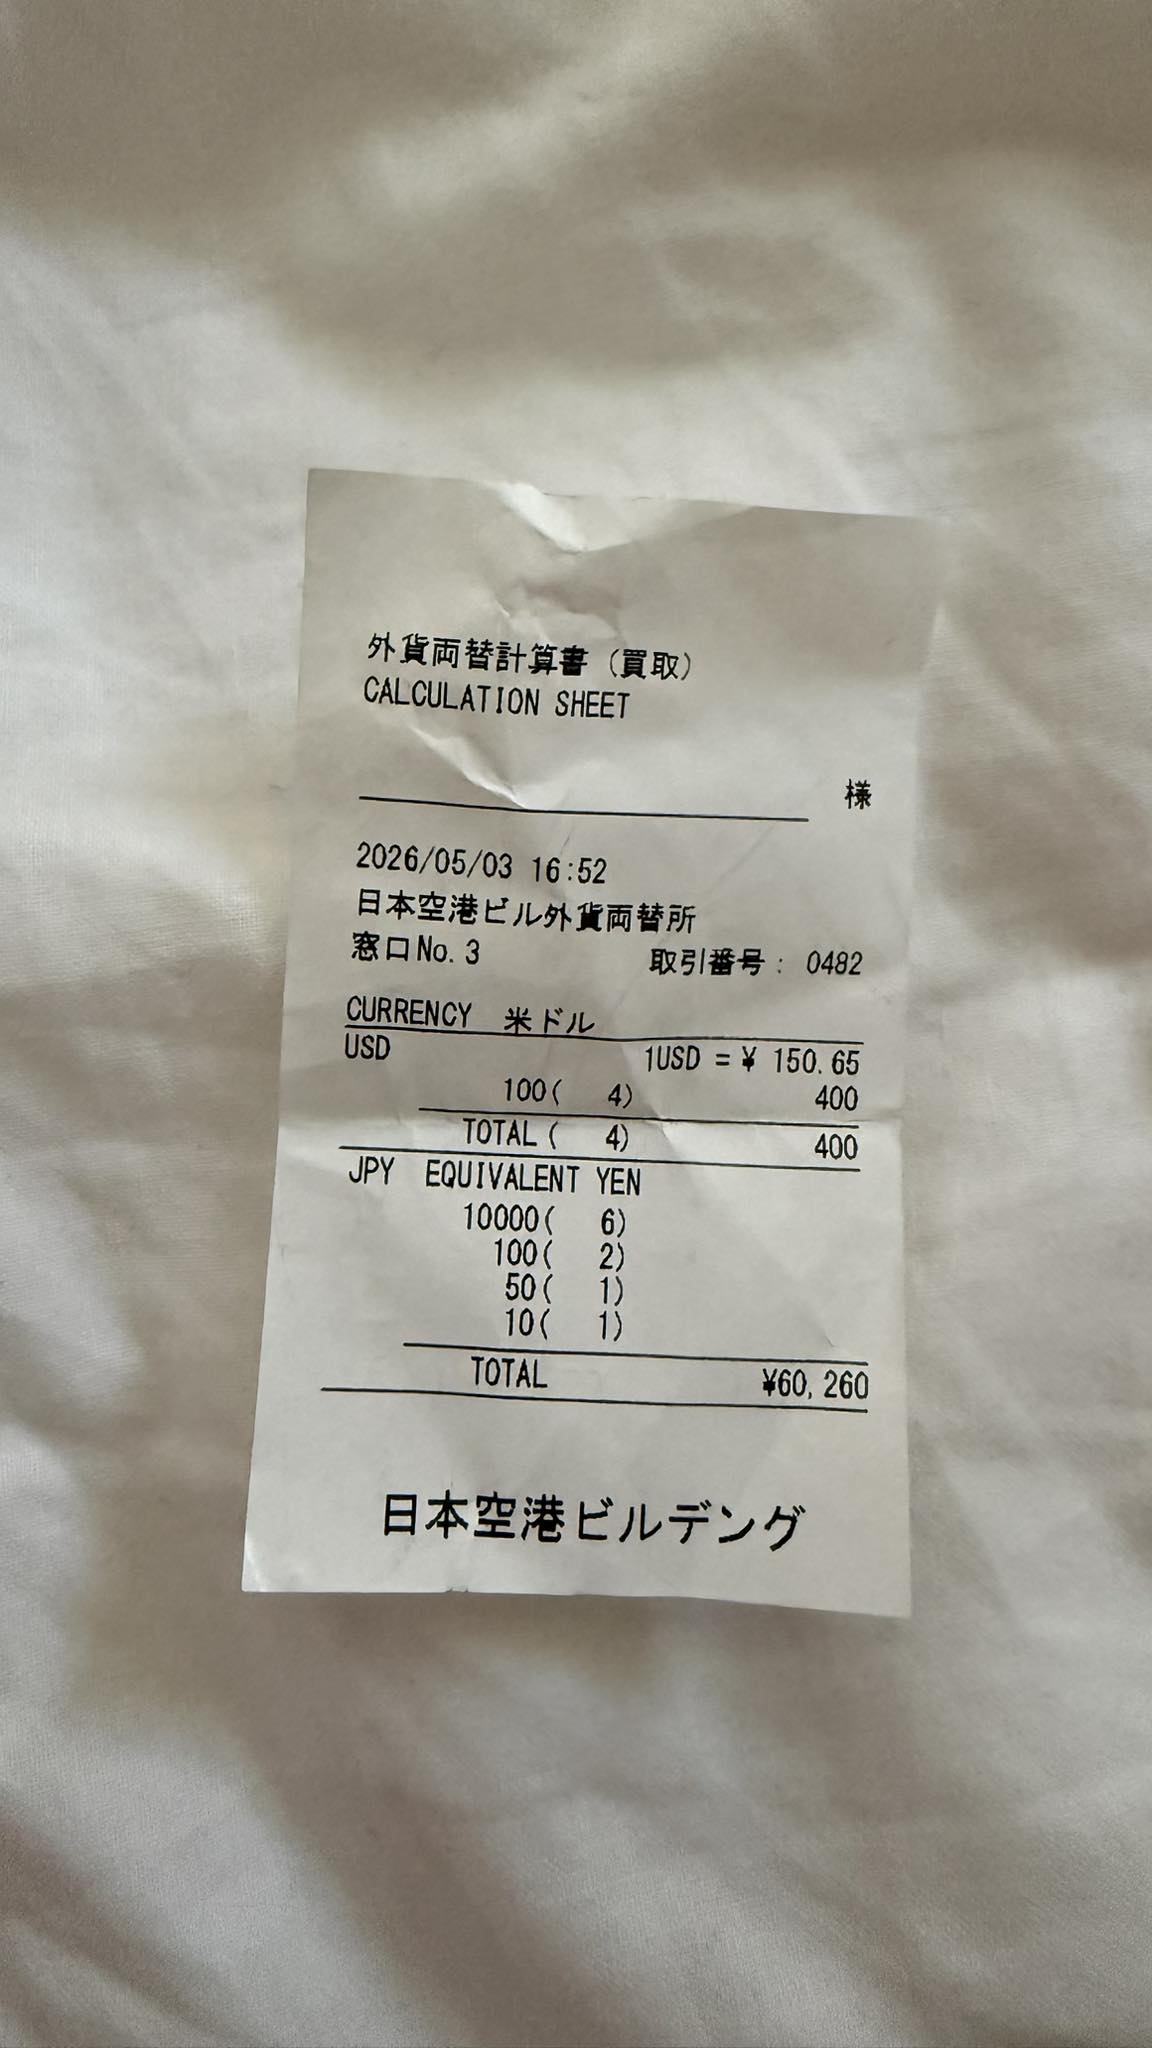
「明細を見て驚愕」クレカ決済とPayPalドル決済レートに潜む隠れた手数料の罠
「ネット上の換算ツールでは60,000円と出たのに、カード明細には62,500円と記載されていた」というトラブルは、ネット上の掲示板やSNSの相談窓口で頻繁に報告されています。この乖離を生み出す最大の要因が、各決済事業者が設定しているクレジットカード海外事務手数料です。
国内主要カード会社(三井住友、三菱UFJニコス、楽天カード、JCBなど)は、相次ぐコスト上昇を背景に海外事務手数料を従来の1.6%前後から2.20%前後へと改定しました。利用者が海外サイトで400ドルの商品を決済すると、国際ブランド(Visa、Mastercardなど)が指定する基準レートに対して、カード会社所定の事務手数料が加算されます。仮に基準レートが1ドル=150円であっても、実質的な適用レートは約153円30銭に跳ね上がり、手数料だけで約1,320円が上乗せされる仕組みです。
さらに警戒すべきは、オンライン決済サービスにおけるPayPalドル決済レートです。PayPalを利用する際、画面上に「日本円で支払う」という選択肢がデフォルトで提示されるケースがあります。一見親切に見えるこの機能には、PayPal独自の通貨換算手数料(約3.0%〜4.0%)が組み込まれており、実勢レートより大幅に不利なレートが適用されます。400ドルの買い物であれば、通常決済より2,000円近く余計に支払う羽目になるケースも珍しくありません。
海外旅行先の店舗や海外ATMでも同様の罠が存在します。店頭の決済端末で「JPY(日本円)かUSD(米ドル)か」を問われた際、安心感から日本円を選んでしまうと、「DCC(ダイナミック・カレンシー・コンバージョン)」と呼ばれる仕組みが作動し、店舗側提携会社が設定した5%から10%もの暴利的な独自為替手数料が請求額に直撃します。
【徹底比較】400ドルを決済・両替するルート別の実質コスト一覧
400ドルという金額を動かす際、どの決済・調達ルートを選ぶかによって最終的な自己負担額には決定的な格差が生まれます。主要な手段における実質レートと手数料水準を客観的データで比較・整理しました。
| 決済・両替手段 | 適用手数料・スプレッド | 400ドル決済時の実質総額(1$=150円想定) | 編集部の見解・評価 |
|---|---|---|---|
| 多通貨対応デビット(Wise等) | 実勢レート + 約0.60% | 約60,360円 | 最安水準。為替の透明性が極めて高く、無駄な損失を完全に排除できる。 |
| 一般クレジットカード(米ドル決済) | 国際ブランド基準レート + 2.20% | 約61,320円 | 標準的な選択肢。ポイント還元(1.0%等)を加味しても約1.2%の純負担が残る。 |
| PayPal(独自換算レート適用時) | 実勢レート + 約3.5%〜4.0% | 約62,100円〜62,400円 | 極めて割高。「カード会社での換算」を選択しないと無条件で数千円の損失に。 |
| 空港・銀行窓口での現金両替 | 1ドルあたり約2.5円〜3.0円のスプレッド | 約61,000円〜61,200円 | 物理紙幣の管理コストが含まれるため高止まり。チップ用など最小限に留めるべき。 |
| 店頭DCC決済(店頭で日本円を選択) | 独自レート + 5.0%〜10.0% | 約63,000円〜66,000円 | 絶対避けるべき決済形態。旅行者の無知に付け込む金融トラップの代表格。 |
データを見れば明らかなように、同じ「400ドルの支払い」であっても、決済ルートの選択次第で3,000円から5,000円以上の格差が即座に発生します。また、法人口座や個人間の海外送金手数料比較を行うと、メガバンクの電信送金では基本送金手数料(数千円)に加えて中継銀行手数料が差し引かれるため、400ドル前後の小口送金では受取額の1割近くが手数料で目減りする構造的弱点が存在します。

【実態検証】海外通販の関税計算と輸入消費税|400ドル購入時に課される追加請求のリアル
海外ECサイト(米Amazon、SSENSE、B&Hなど)で400ドルの商品を個人輸入する場合、為替レートやカード決済手数料とは別に、税関を通過する段階で「輸入関税」と「国内消費税」という第二の壁が待ち受けています。
日本国内の税制において、個人が直接使用する目的で商品を輸入する場合、課税対象となる金額(課税価格)は「商品代金の60%」と見なされる特例が存在します。商品代金が400ドル(1ドル=150円換算で60,000円)の場合、課税価格は36,000円です。日本の関税制度では「課税価格の合計が10,000円以下(=商品代金が約16,666円以下)」であれば関税および消費税が原則免除されますが、400ドルはこの免税枠を遥かに超過するため、確実に課税対象となります。
財務省貿易統計および通関規定に基づき、海外通販関税計算をシミュレーションすると、購入品目によって追加請求額は激変します。
パソコン、カメラ、デジタル家電などのエレクトロニクス製品はWTO協定等により関税率は「無税(0%)」です。ただし、日本の消費税(10%)は課税価格36,000円に対して課されるため、消費税約3,600円と通関手数料(日本郵便なら1個あたり200円、民間クーリエなら数百円〜千円程度)が請求され、総額で約4,000円の追加出費となります。
一方、衣料品やバッグ、靴などを輸入する場合は警戒が必要です。一般的な衣類には約8%〜10%の関税が課され、関税と消費税の合算で約7,000円以上の負担増となります。さらに極端なのが「本革靴(レザーシューズ・スニーカー)」です。革靴には「課税価格の30%または4,300円のいずれか高い方」という強固な保護関税が設定されているため、400ドルの革靴を購入した場合、関税と消費税だけで15,000円前後の税金が着荷時に請求され、現地のセール価格が完全に吹き飛ぶ事例が後を絶ちません。
一般に知られていない盲点とネットの誤解|外貨預金の為替差益と税金の落とし穴
「円安局面だから外貨口座を作って400ドル買っておき、決済に充てれば得をするのではないか」というアイデアも散見されます。しかし、ここにも金融リテラシーの欠落を突く落とし穴が存在します。
銀行の外貨預金為替差益は、日本の税法上「雑所得」として分類され、総合課税の対象となります。株式の配当や特定口座内の譲渡益のような20.315%の分離課税とは異なり、個人の給与所得などと合算されて最大55%(住民税含む)の累進課税が適用される仕組みです。為替差益を得た状態で外貨を日本円に戻したり、商品決済に使用したりした瞬間、税法上の「利益確定」が発生し、確定申告の義務が生じる場合があります。
さらに、一般のメガバンク等で外貨預金口座から直接ドル建て決済を行おうとすると、外貨引出手数料や送金手数料が高額に設定されているケースが多く、金利差益など一瞬で相殺されます。「円安ドル高影響をヘッジするために外貨口座を不用意に開設する」行為は、少額取引においてはコストと確定申告の手間ばかりが増大する非効率な選択肢となりがちです。

【プロの結論】行動経済学から紐解く「損をしない決済術」とおすすめできる人の条件
人間は通貨単位が変わると金銭感覚が麻痺する傾向があります。行動経済学において「メンタル・アカウンティング(心の会計)」と呼ばれるこの心理現象は、「400ドル」という数字を無意識のうちに「400という小さな数値」として処理させ、国内通販で6万円の決済をする時よりも心理的抵抗を大幅に下げてしまいます。
さらに、「以前は1ドル110円だったから44,000円程度だった」という過去の記憶に引きずられる「アンカリング効果」により、現在のレート実態から目を逸らし、決済直前まで正確な日本円コストの精査を怠ってしまう構造が生まれます。こうした心理的罠を排し、賢明な判断を下すための明確な基準を提示します。
【400ドルの外貨決済に迷わず進んでよい人】
- 実質総負担を正確に把握している:レート換算(約60,000円)+クレカ手数料(約1,300円)+想定関税・消費税(家電なら約4,000円、衣類なら約7,000円)を合算し、国内販売価格や中古相場と比較してもなお割安であると客観的に確認できている人。
- ドル建て決済の最適化ができている:Wiseなどの低コスト多通貨デビットを利用しているか、クレジットカード決済時に確実に「現地通貨(USD)建て」を選択できる人。
- 為替レートの確定日を理解している:クレジットカードの換算レートは「注文時」ではなく「カード会社へ利用データが到着した日(数日後)」のレートが適用される為替変動リスクを受け入れられる人。
【400ドルの外貨決済を一旦見合わせるべき人】
- 「関税の存在」を失念していた人:革靴や高関税アパレルなど、商品到着時に玄関先で1万円以上の現金徴収を求められて後悔する可能性が高い人。
- PayPal等の「日本円換算請求」を無防備に承認している人:安全確認を怠り、高額な換算手数料を事業者に上納してしまうリスクを自覚できていない人。
- 短期的な為替推移の乱高下で精神的ストレスを感じる人:注文から請求確定までの数日間に日銀会合や米雇用統計の発表が控えており、数円のレート変動に不安を抱く人。
【400 ドル 日本 円】に関するよくある質問(FAQ)
Q1:400ドルを最も低い手数料で日本円から支払う具体的な方法は?
A1:外貨決済に特化したフィンテックサービス「Wise(ワイズ)」のデビットカード決済が最も経済的です。銀行間実勢レートに対して約0.6%前後の手数料しか発生せず、一般的なクレジットカードの海外事務手数料(約2.2%)と比較して1回あたり約1,000円近く出費を抑制できます。既存のカードを使う場合は、決済画面で必ず「USD(米ドル)」を選び、円換算サービス(DCC)を拒否することが鉄則です。
Q2:海外通販で400ドルの買い物をした時、関税はいつ・誰に支払うのですか?
A2:配送キャリアによって異なります。日本郵便(EMS等)で届く場合は、配達員へ現金で支払うか、税関からの通知書をもとに銀行窓口等で納付します。DHLやFedEx、UPSなどの民間クーリエの場合は、配達員への支払い、または荷物受取後にSMSやメールで届くオンライン決済リンク(クレジットカード対応)から納付するのが一般的です。米Amazonのように購入手続き時に「関税等前払金(Import Fees Deposit)」として自動徴収されるサイトもあります。
Q3:クレジットカードの引き落とし日は注文日のレートと違いますか?
A3:異なります。カード決済の適用レートは「注文ボタンを押した瞬間」ではなく、海外加盟店がカードの売上処理を行い、各国際ブランド(Visa、Mastercard等)の決済センターにデータが届いた日(通常2日〜4日後)の所定レートが適用されます。そのため、注文後に急激な円安が進んだ場合、請求額が想定より高くなるリスクがあります。
Q4:2026年の為替相場において、400ドルを両替・決済する好機はいつですか?
A4:日米の金融政策イベント(日銀の利上げ発表や米FRBの利下げ決定時)の直後は相場が一方に大きく振れやすく、円高に振れた一時的な「押し目」を狙うのがセオリーです。ただし、個人決済のレベルでは数円の為替差よりも、決済手段による手数料差(2%〜8%)の方が最終支払額にダイレクトに影響します。タイミングを過度に推し量るよりも、低コストな決済インフラを整える方が確実な自衛策となります。
まとめ:最新為替リスクを見極め、400ドル決済を賢く乗り切るために
為替ボードに映し出されるレートを眺めるだけでは、現代のクロスボーダー決済に潜む実質的な金銭的負担を正しく推し量ることはできません。400ドルという金額は、日本円にして約6万円前後という決して小さくない資金移動を意味します。そこに上乗せされる2.2%超のカード事務手数料、PayPal等の割高な独自レート、そして16,666円の免税枠を超えた荷物に課される関税・消費税の構造を把握して初めて、正しいコスト計算が成立します。
目先の数字だけに惑わされず、外貨決済の主導権を自分の手に取り戻すこと。現地通貨建て決済の選択を徹底し、手数料構造が透明な決済手段を選ぶことこそが、為替の乱高下に左右されず資産を守り抜く唯一の防御策です。 (出典: 400 ドル 日本 円(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
