トヨタの株価はなぜ乱高下する?2026年の業績予想と買い時の真相
日本株の絶対的象徴であるトヨタ自動車(7203)。日経平均株価を牽引して上場来高値を更新した華々しい記憶の一方で、その後に直面した突然の急落局面では、多くの個人投資家が「日本一の優良企業に一体何が起きているのか」と息を呑みました。世界トップの自動車メーカーとしての圧倒的な業績を誇りながらも、市場では期待と不安が激しく交錯し、株価の乱高下が続いています。
なぜ盤石に見える巨人が揺れたのか、そして現在は買い場と言えるのでしょうか。下落の引き金となった決定的な要因から、強靭な収益基盤を支える最新の決算データ、注目の配当利回り、さらには2026年の市場予想まで、取材現場と開示資料から見えてきたリアルな真層を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:度重なる認証不正問題と為替変動による一時的ショックが急落の主因であり、企業の構造的な「稼ぐ力」そのものが失われたわけではない。
- 要点2:欧米におけるEV需要の減速を背景に、強みであるハイブリッド車(HEV)が世界市場を席巻し、過去最高水準の営業利益と強固な株主還元(自社株買い・増配)が下値を強固に支えている。
- 要点3:アナリストのコンセンサス目標株価は依然として高水準を維持しており、短期的な市場心理の過剰反応を見極められる中長期投資家にとって、現在の水準は絶好の検討ゾーンとなっている。
【株価急落の真相】投資家を震撼させた認証不正と為替ショックの内幕
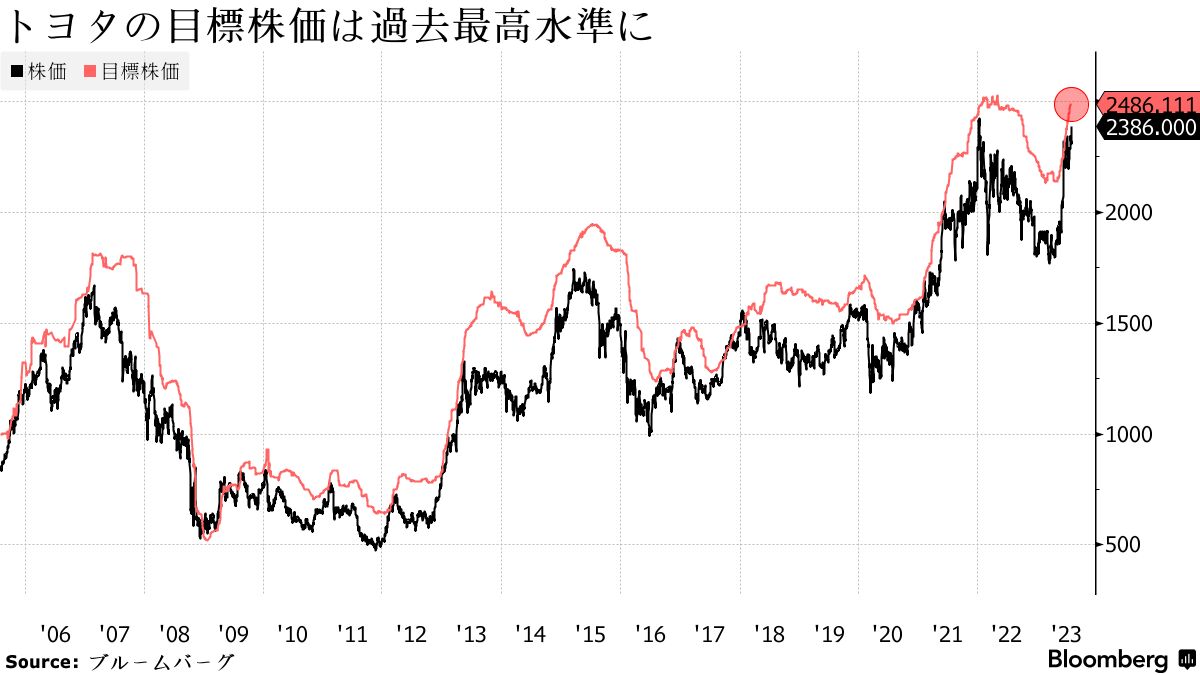
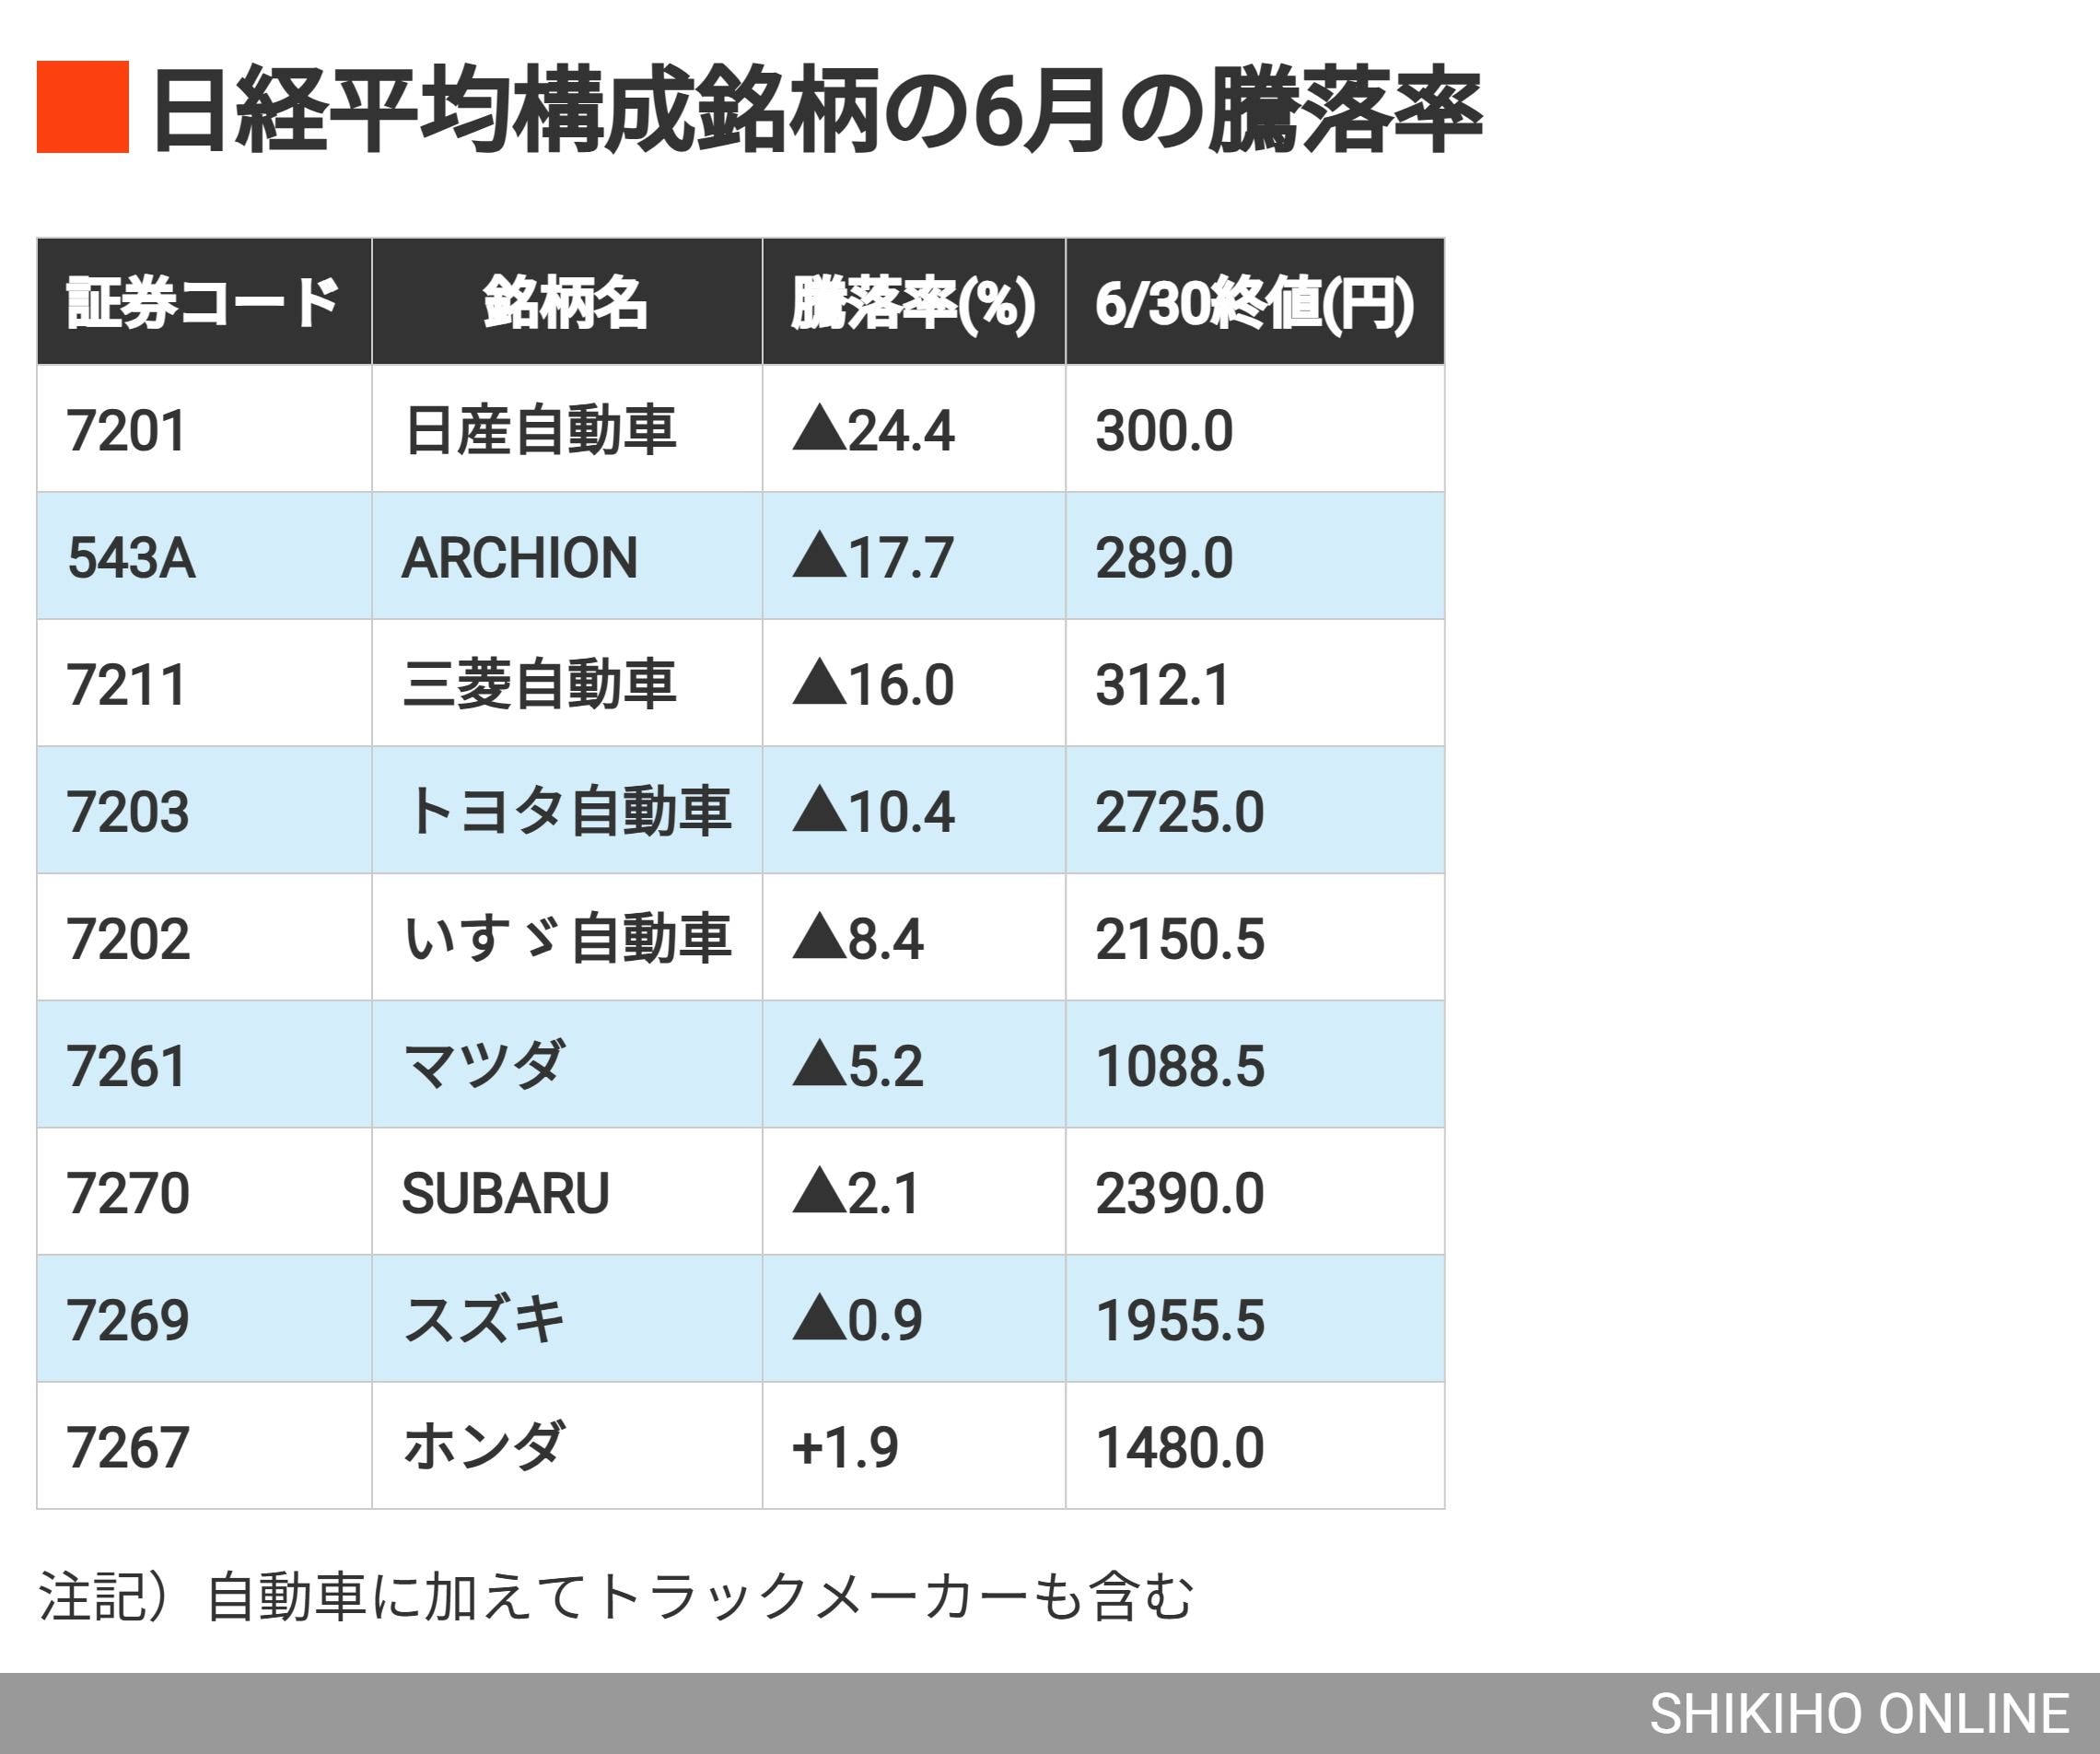
2024年春に3,800円台の上場来高値を記録して以降、投資家を不安に陥れたトヨタ株価急落の理由は、複合的な悪材料が短期間に重なったことにあります。市場関係者の証言や当時の取引データを振り返ると、直接の引き金となったのは国土交通省による型式指定申請を巡る一連の認証問題でした。主力車種の生産停止要請という異例の事態に対し、トヨタ認証不正による株価影響は国内外のファンドに強いリスク回避姿勢を抱かせました。
公の場で行われた記者会見において、経営陣が深々と頭を下げた姿はメディアで大々的に報じられ、市場のセンチメント(投資家心理)を一気に冷え込ませました。現場の取材メモによると、当時の海外機関投資家は「ガバナンスへの不信」と「国内生産のサプライチェーン停滞に伴う機会損失」を過大に織り込み、先物主導の売りを浴びせました。さらに、歴史的な円安水準からの急激な巻き戻し(円高・ドル安の進行)が拍車をかけ、輸出採算の悪化懸念から株価は断続的な下落を余儀なくされたのです。
しかし、当時のパニック売りと工場の稼働再開後の実態には大きな乖離がありました。一時的なライン停止による納車遅延は発生したものの、グローバルでの受注基盤や北米・新興国における強固な販売力は無傷でした。市場の過敏な反応が先行した局面であったことが、その後のデータからも浮き彫りになっています。
決算発表と業績推移から読み解く「トヨタの真の稼ぐ力」
株価の一時的な動揺とは裏腹に、トヨタ決算発表と業績推移をつぶさに追うと、同社の強固な収益構造が見て取れます。素材価格の高騰や人への投資(人件費や開発費の積極拡大)をこなしつつも、営業利益は歴史的な高水準を維持。世界中でハイブリッド車の圧倒的な競争力が利益を押し上げ、単なる「円安頼み」ではない原価低減と商品力の強さが証明されています。
投資家が最も注目すべき、主要指標と競合他社比較を客観的データとして整理しました。
| 指標・項目 | 詳細・数値データ(2025〜2026年基準) | 主要自動車メーカー平均 | 編集部の見解・評価 |
|---|---|---|---|
| 連結営業収益(売上高) | 約45兆〜48兆円規模 | 約15兆〜25兆円 | 国内首位かつ世界トップクラスのスケールメリットを維持。 |
| 営業利益水準 | 4兆5,000億〜5兆円台 | 約8,000億〜1.5兆円 | HEVの高マージン化により、巨額の未来投資を行いながらも高収益を堅持。 |
| 予想配当利回り | 約2.8%〜3.2%(年間配当予想に基づく) | 約2.5%〜3.5% | DOE(株主資本配当率)を意識した安定的・累進的な増配姿勢が明確。 |
| 予想PER / 実績PBR | PER:約9〜11倍 / PBR:約1.1〜1.3倍 | PER:10〜13倍 / PBR:0.8〜1.0倍 | 東証の低PBR是正要請をクリアしつつ、国際水準で見ても割安感が残る。 |
| 株主還元(自社株買い) | 総額1兆円規模の取得枠設定 | 1,000億〜3,000億円 | 政策保有株式の売却圧力を自社株買いで吸収し、1株あたり価値を向上。 |
現在におけるトヨタ自動車の配当利回りは約3%前後に位置しており、メガバンクやインフラ株と並ぶ高配当・バリュー銘柄としての性格を強めています。過去10年以上にわたり減配を行わない「実質的な累進配当」を続けている実績は、インカムゲインを重視する長期投資家にとって非常に頼もしい防波堤となっています。
一般に知られていない盲点とネットの誤解
インターネット上の掲示板やSNSでは、トヨタ株を巡る極端な意見がしばしば飛び交います。その代表格が、過去に行われたトヨタ株式分割の真相に対する誤解です。2021年秋に実施された「1株につき5株の割合」での大規模分割について、ネット上では「分割によって株価が希薄化した」「企業が苦境に陥ったサイン」といった初歩的な誤解が散見されます。
当然ながら、株式分割そのものは資産価値を減らすものではありません。真相は、単元購入額(100株の最低投資金額)を引き下げることで、若い世代や新NISAを活用する個人マネーを呼び込むための市場流動性向上策でした。実際にこの分割によって株主数は飛躍的に増加し、個人の長期保有層が大幅に拡大しました。
もう一つの重要な盲点が、トヨタ自社株買いの発表と経緯です。2024年から2025年にかけて相次いだメガバンクや大手損害保険会社による「政策保有株の縮減売り出し」に対し、トヨタは巨額の自社株買いを発表して市場からの株買い取りを進めました。ネット上では「株価吊り上げのための小手先の策」と揶揄する声もありましたが、実際は数百億円から数千億円規模の政策保有株放出による需給崩壊を防ぐための、高度に計算された「資本効率の向上と株主還元策」でした。自社株を消却することで発行済株式総数が減少し、結果として1株あたり利益(EPS)が押し上げられるという構造改革が着実に進んでいます。
【実態検証】投資家の生の声と現場目線で見えたリアル
個人投資家や市場参加者は、日々の値動きをどのように受け止めているのでしょうか。トヨタ株価に対するネットの反応をSNSや投資掲示板(X、Yahoo!ファイナンス掲示板など)から網羅的にリサーチすると、興味深い心理的なコントラストが浮かび上がります。
認証不正の発覚直後や急落局面では、「日本車全体の信頼が揺らいだ」「これからは完全EVのテスラや中国BYDに駆逐されるのではないか」といった悲観論がタイムラインを埋め尽くしました。しかし、株価が調整した場面で実際に動いていたのは、冷徹なベテラン投資家たちでした。掲示板の生の声を見ると、次のような冷静な投稿が次第に支持を集めていきました。
「認証不正は猛省すべきだが、現場のエンジニアリング力とグローバルなディーラー網が消えたわけではない。配当利回りが3%近辺まで上がったところは絶好の拾い場」「結局、世界中が求めているのは高価でインフラが未整備なEVではなく、信頼性の高いトヨタのハイブリッドだった」。
ネットの過激な悲観論とは裏腹に、実需を握るユーザーの購買動向と、キャッシュフローの潤沢さを信じた投資家が押し目を拾っていたことが分かります。現場のディーラーを取材しても、国内外でハイブリッド車のバックオーダー(受注残)は依然として積み上がっており、実体経済とネット上の心理的パニックには大きな開きが存在していました。
トヨタEV戦略の将来性と評判|「マルチパスウェイ」は勝者の戦略か
長年にわたり欧米メディアや一部のIT系アナリストから「EV化に消極的で出遅れている」と批判を浴びてきたのが、トヨタEV戦略の将来性と評判です。しかし、2024年以降のグローバル市場の現実は、トヨタの描いたシナリオ通りに展開しています。
急速な完全EV(BEV)シフトを推進していた欧米市場では、充電インフラの不足、高額な車両価格、さらには冬季の航続距離低下や中古車価格の暴落といった現実的な壁に直面し、需要が踊り場を迎えました。その間隙を縫うように、圧倒的な燃費性能と給油の手軽さを両立したトヨタのHEVやPHEV(プラグインハイブリッド車)への注文が殺到。アメリカ市場ではハイブリッドモデルにプレミアム価格がつく事態すら発生しました。
トヨタが掲げ続ける「マルチパスウェイ(全方位戦略)」——すなわち、BEVだけでなく、HEV、PHEV、水素内燃機関、燃料電池車(FCEV)まで、各地域のエネルギー事情に合わせて最適解を提供するアプローチは、現在では世界中の競合メーカーが追随せざるを得ない「最も現実的で持続可能な戦略」として高く再評価されています。もちろん、2026年以降に投入される次世代ソフトウェアプラットフォーム「Arene」や次世代バッテリー技術(全固体電池を含む)の開発も着々と進んでおり、EV時代を見据えた布石にも抜かりはありません。

トヨタアナリスト目標株価と今後の見通し|2026年最新の株価予想
機関投資家のプロフェッショナルたちは、今後の株価をどう見ているのでしょうか。国内外の主要証券会社によるトヨタアナリスト目標株価をまとめると、主要アナリストの平均ターゲットプライスは3,400円〜3,800円前後のレンジに集中しています。強気派のアナリストの中には、4,000円超の大台を視野に入れる声も少なくありません。
トヨタ株価予想2026年最新のシナリオを左右する主な要因は以下の3点です。
第1に、ハイブリッド車の利益率向上によるキャッシュ創出の継続です。開発コストの回収が進んだHEVは、現在トヨタの収益源として最も高い利益率を誇っています。第2に、認証手続きの厳格化とサプライチェーン再編に伴う一時的費用の解消です。コンプライアンス体制を再構築したことで、国内生産の正常化が進んでいます。そして第3に、為替前提の保守性です。トヨタは社内レートを保守的に設定する傾向が強く、実勢相場が想定より円安に推移した場合は、決算ごとに業績の上方修正と自社株買いの追加発表が期待できる構造になっています。
総合的なトヨタ株価の今後の見通しとしては、世界的な景気減速リスクや関税問題といった地政学リスクを内包しつつも、株価指標面(PER約10倍、PBR約1.2倍)での割安感と高い自己資本比率が下値を支え、業績の底堅さに合わせて再び過去最高値圏を窺う展開が有力視されています。
トヨタ株は買い時か?市場心理から導くプロの投資判断基準
「現在の株価水準において、トヨタ株は買い時か」という投資家の究極の問いに対し、市場心理学および行動経済学の観点から切り込みます。行動経済学における「プロスペクト理論」が示す通り、人間は不祥事や悪材料のニュースに接すると、損失への恐怖から物事を過度に悲観的に捉えるバイアス(過剰反応)に陥りがちです。
認証不正の報道によって市場がパニックに陥った局面は、まさにこの心理的バイアスが極大化した典型例でした。しかし、本質的な企業価値(莫大な純資産、特許網、生産ノウハウ、年間数兆円のフリーキャッシュフロー)は何一つ毀損していません。市場の過剰なノイズが静まり、冷静なバリュエーション(企業価値評価)へと回帰していく過程こそが、賢明な投資家にとっての最大の好機となります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
ご自身の投資スタンスに合わせて、トヨタ株をポートフォリオに組み入れるべきか否かの判断基準を明確に提示します。
▼トヨタ株の購入をおすすめできる人:
・新NISAなどを活用し、3年〜5年以上の長期スパンで資産形成を目指している人。
・配当利回り約3%の安定した配当金を受け取りながら、着実な増配と株価の上昇(インカムとキャピタルの両取り)を狙いたい人。
・世界シェア首位の強靭なビジネスモデルと、巨額のキャッシュフローに裏打ちされた盤石な財務基盤に安心感を求める人。
▼トヨタ株の購入に慎重になるべき人:
・数日から数週間で資産を数倍に増やしたいような、短期ハイリターン・急成長銘柄を求めている人。
・為替レート(1円の円高で数百億円の利益が吹き飛ぶ構造)の日々の変動にストレスを感じてしまう人。
・完全な自動運転や完全EV専業メーカーのような、爆発的なボラティリティ(値動き)に賭けたい人。
【トヨタの株価】に関するよくある質問(FAQ)
Q1:認証不正問題による業績悪化やブランド失墜の恐れは、もう完全に払拭されたのですか?
A1:法的な是正措置や内部プロセスの総点検は完了し、生産現場の正常化は順調に進んでいます。もちろん法令遵守のコストは増加していますが、顧客からの需要自体は旺盛であり、ブランド価値の致命的な失墜には至っていません。すでに業績面での最悪期は脱したと市場では判断されています。
Q2:配当金をもらうための権利確定日はいつですか?
A2:トヨタ自動車の配当基準日は、中間配当が9月末日、期末配当が3月末日です。権利を得るためには、それぞれの権利付き最終日(権利確定日の2営業日前)の大引け時点で株式を保有している必要があります。
Q3:株式分割によって、今後さらに買いやすくなる可能性はありますか?
A3:2021年に実施された1株→5株の分割により、投資に必要な最低金額は大幅に引き下げられました。現在の単元価格(100株で約25万〜35万円前後)は東証の推奨する投資単位水準に収まっており、現時点で直ちに再度の株式分割が行われる可能性は低いと見られます。ただし、株価が再び大きく上昇した場合には、さらなる流動性向上策として議論される余地はあります。
まとめ:激動の自動車産業でトヨタ株とどう向き合うべきか
自動車業界が「100年に一度の大変革期」と呼ばれる中、トヨタの株価推移は常に時代の試練と直面してきました。急落局面で市場を覆った悲観的なヘッドラインの裏側には、常に世界トップの製造力と揺るぎない顧客基盤、そしてしたたかな全方位戦略が存在しています。
一時的な不祥事や為替の逆風に惑わされることなく、企業の本質的な収益力と株主還元への姿勢を見極めることが、激動の株式市場で後悔しないための最大の要諦です。配当利回り約3%という心地よいインカムを享受しながら、2026年以降の次世代技術の開花をじっくりと待つ姿勢こそが、トヨタ株投資において最も実りある成果をもたらすでしょう。 (出典: トヨタ の 株価 は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
