武田薬品の株価はなぜ安い?高配当利回りの罠と今後の見通しを徹底検証
日経平均株価が歴史的な高値圏で推移する日本市場において、国内製薬トップの看板を背負いながらもボックス相場から抜け出せない銘柄があります。それが武田薬品工業(4502)です。4%台後半から5%前後に達する極めて魅力的な配当水準を誇り、新NISAの成長投資枠でも個人投資家の買い付け上位の常連であり続けています。しかし、その一方で株価チャートは長年にわたり4,000円〜4,500円前後の狭いレンジに押し込められたまま、かつて市場を牽引した力強さを欠いているのが冷徹な現実です。
「メガファーマなのに、なぜここまで評価が低いのか」「この高配当は減配されることなく維持できるのか」――市場には期待と疑念が交錯しています。第一三共や中外製薬が画期的な新薬創出で時価総額を大きく伸ばすなか、武田薬品の株価が伸び悩む背後には、過去の巨額M&Aの負の遺産、主力薬の特許切れに伴う収益減退、そして次世代パイプラインの立ち上がりスピードという、製薬ビジネス特有の構造的ハードルが横たわっています。最新の決算データと開発パイプラインの進捗から、現在の市場評価の妥当性と今後の投資シナリオを多角的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価低迷の主因は、約6.2兆円に及んだシャイアー買収に伴う巨額負債の返済負担と、主力薬「ビバンセ」などの特許切れ(パテントクリフ)による収益減退。
- 要点2:会社側は「累進的配当方針」を掲げ年196円水準の配当死守を誓うものの、フリーキャッシュフローの創出余力と開発費用のバランスには依然として緊張感が漂う。
- 要点3:今後の株価反転には、乾癬・乾癬性関節炎治療薬候補「ザソシチニブ(TAK-279)」など後期開発パイプラインの商業化成功と、財務健全化の達成が不可欠。
【なぜ安い?】武田薬品の株価が長期低迷を続ける「3つの構造的要因」
日経平均採用銘柄の中でも屈指の知名度を持ち、売上収益4兆円を超えるグローバル製薬企業でありながら、市場関係者の間では長らく「武田薬品 なぜ安い 理由」の探究が続いてきました。株価が割安な水準に放置されている背景には、一時的な地合いの悪化ではなく、長年にわたって企業体力を縛り続けている3つの明確な要因が存在します。
第1の要因は、2019年に完了したアイルランド製薬大手シャイアーの買収(買収総額約6.2兆円)です。日本企業の海外M&Aとしては史上最大規模となったこの統合により、同社は世界のメガファーマトップ10の仲間入りを果たしました。しかし、その対価として背負った巨額の有利子負債と、毎期計上される巨額の買収無形資産償却費は、同社の会計上の純利益を長期間にわたり強く押し下げる足かせとなっています。「世界規模のパイプラインを手に入れた代償」は、今なお財務諸表の随所に影を落としています。
第2の要因は、製薬業界の宿命ともいえるパテントクリフ(特許の崖)の直撃です。特にADHD(注意欠陥・多動症)治療薬として巨大なキャッシュカウであった主力薬「ビバンセ」が主要市場で特許満了を迎え、安価なジェネリック医薬品の参入によって売上が急激に侵食されました。さらに、現在の稼ぎ頭である潰瘍性大腸炎・クローン病治療薬「エンタイビオ」についても、将来的なバイオシミラー(バイオ後続品)台頭への懸念が投資家の心理的な重石となっています。
第3の要因は、潤沢とは言いがたいキャッシュ創出状況下で続けられる大規模な株主還元による余力の圧迫です。配当維持のために投じられるキャッシュは年間3,000億円規模に達し、これが新規の研究開発(R&D)投資や次なる有望バイオテックのM&Aに対する財務的機動力を削いでいるのではないかという、機関投資家からの厳しい視線が株価の上値を抑えつける構造を作っています。

【決算詳細まとめ】巨額負債とフリーキャッシュフローの実態を解剖
直近の財務諸表を精査すると、市場が抱く警戒感の正体が浮き彫りになります。同社が公表する決算資料から、収益性と財務の安全性を国内同業大手と比較してみましょう。IFRS(国際財務報告基準)に基づくCore営業利益と、親会社株主帰属利益のギャップ、そして純有利子負債の推移にこそ、同社の真の現在地が表れています。
| 項目 | 詳細・数値データ(武田薬品) | 一般的な基準・国内主要競合比較 | 編集部の見解・評価 |
|---|---|---|---|
| 予想配当利回り | 約4.5%〜4.8%(年間196円想定) | 東証プライム平均(約2.0%〜2.3%) 第一三共(約1.5%) | 業界内でも突出した高水準。インカムゲイン銘柄としての魅力は抜群。 |
| 純有利子負債 / EBITDA倍率 | 約2.5倍〜2.8倍前後 | 製薬大手の安全水準:1.5倍以下 (買収直後は4倍超) | ピーク時からは着実に圧縮されたが、依然として同業他社比でレバレッジが高い。 |
| 配当性向(連結ベース) | 会計上純利益ベースで100%超の期が散見 (Core EPS基準では約70〜80%) | 適正目安:30%〜50%程度 | のれん等償却の影響を除外したCore指標でも還元負担は重く、余裕は限定的。 |
| 主力領域と成長ドライバー | 消化器系(エンタイビオ)、血漿分画製剤、自己免疫疾患新薬群 | 第一三共:抗体薬物複合体(ADC) 中外製薬:抗体医薬(ヘムライブラ等) | 派手なメガヒット型ADCに比べ、血漿製剤など手堅いビジネスモデルが主軸。 |
決算説明会の場で経営陣が繰り返しアピールしているのは、シャイアー買収時に膨れ上がった「シャイアー買収 巨額負債」の着実な削減です。ピーク時には4兆円を超えていた有利子負債は、ノンコア資産(大衆薬事業の売却など)の切り離しと営業キャッシュフローの充当により、ターゲットであった純有利子負債/調整後EBITDA比率2倍台への回帰を果たしつつあります。しかし、借入返済と多額の研究開発費、そして巨額配当の三重奏は、会社のフリーキャッシュフロー(FCF)を恒常的に逼迫させており、これが機関投資家の積極的な買いを躊躇させる最大の要因です。
噂の真偽を徹底検証|武田薬品の減配リスクと株価暴落の真相
個人投資家が最も神経を尖らせているのが、「この配当金は本当に維持できるのか」「業績悪化を理由にした武田薬品 減配リスクは現実味を帯びているのか」という点です。インターネット上の投資コミュニティでは時折「タコ足配当でいずれ大幅減配になり、株価が暴落するのではないか」という極論すら飛び交います。しかし、事実はより緻密な資本政策の上に成り立っています。
結論から言えば、近い将来における即座の大幅減配リスクは極めて低いと判断できます。その理由は、経営陣が掲げる強固な「累進配当方針(1株当たり配当金の維持または増額)」にあります。武田薬品の株式は国内外の年金基金やインカム重視の長期投資家が分厚く保有しており、減配は株価の壊滅的な下落を招き、経営陣の信任問題に直結します。同社は会計上の当期純利益が減損損失などで大きくブレる年であっても、キャッシュフロー創出力を重視するCoreベースの指標を根拠に、配当水準を頑なに維持してきました。
過去に市場で語られた「武田薬品 株価 暴落の真相」を振り返ると、その多くは業績の失速そのものというよりも、期待されていた開発パイプラインの臨床試験失敗や、大型製品に関する想定以上の減損処理発表がトリガーとなっていました。例えば、クローン病に伴う複雑痔瘻治療薬「アロフィセル」の臨床第3相試験での主要評価項目未達による減損などは、市場の期待を大きく冷え込ませました。株価急落の背景にあるのは減配そのものではなく、「利益成長ストーリーの遅延」に対する失望売りであるという本質を見誤ってはなりません。
【パイプライン開発経緯】次の収益柱は育っているか?新薬の勝算
製薬企業の株価が中長期で大化けするための絶対条件は、将来の特許切れを補って余りある革新的な新薬群、すなわち新薬パイプライン 開発経緯の成否にあります。武田薬品が次の10年を切り開くためのキードライバーとして位置づけているのが、自己免疫疾患領域とワクチン事業です。
特に市場の期待を集めているのが、2022年末に米ニンバス・セラピューティクスから契約一時金約40億ドル(約5,400億円以上)で買収した経口TYK2阻害薬「ザソシチニブ(TAK-279)」です。乾癬(かんせん)や活動性乾癬性関節炎、炎症性腸疾患を対象としたこの新薬候補は、ブリストル・マイヤーズスクイブの先行薬「ソティクツ」に対抗し得るベスト・イン・クラスのプロファイルを持つとされ、ピーク時売上で数千億円規模を見込む超大型候補です。後期臨床試験のデータが良好に推移すれば、市場の武田に対するバリュエーションを一変させる爆発力を秘めています。
加えて、世界的な公衆衛生の課題に対応するデング熱ワクチン「キューデンガ(Qdenga)」のグローバル展開も進展しています。流行地域である東南アジアや中南米、欧州での承認取得が進み、需要は旺盛です。血漿分画製剤(IG製品群)の安定成長と併せ、これらの新世代ポートフォリオがビバンセ特許切れの痛手を完全に埋め戻すステージへと移行できるかどうかが、2026年以降の業績反転の分水嶺となります。
【実態検証】利用者の生の声とネットの評判に見る投資家心理
個人投資家が集うSNS(X、旧Twitter)や投資掲示板、知恵袋などで交わされる武田薬品 ネットの反応 評判を観察すると、評価は明確に二極化しています。そこにはインカムゲインを享受する層と、株価の上昇機会を逸した層の心理的摩擦が色濃く反映されています。
好意的な意見として圧倒的多数を占めるのは、やはり「不労所得としての配当金の頼もしさ」です。「毎年決まった時期にまとまった配当金が口座に振り込まれ、生活のゆとりにつながっている」「新NISAの成長投資枠で永久保有する銘柄としてこれ以上の安心感はない」といった声が目立ちます。特に、定年退職を迎えたシニア層やFIRE達成者にとっては、日々の値動きに一喜一憂せず配当を受け取り続けられるディフェンシブ株としての信頼は揺らいでいません。
一方で、厳しい批判の声を上げているのは、トータルリターン(値上がり益+配当)を重視するアクティブ投資家層です。「日経平均が史上最高値を更新していく中で、武田薬品を握りしめていたせいで莫大な機会損失を被った」「配当利回り5%に釣られて買ったが、株価が買値から10%下がれば配当2年分が簡単に消し飛ぶ」という切実な怨嗟の声も散見されます。市場全体がグロース主導の上昇相場を演じる局面において、ボックス圏から抜け出せない武田薬品の株価は、保有者の忍耐力を極限まで試す存在となっています。
一般に知られていない盲点とネットの誤解
武田薬品の投資判断において、初心者が陥りがちな「最大の誤解」が存在します。それは、同社を花王や三菱HCキャピタルのような「国内の伝統的ディフェンシブ銘柄」と同一視してしまう罠です。
シャイアー買収後の武田薬品は、売上収益の8割以上を海外(特に米国市場)が占める完全なグローバルバイオファーマへと変貌を遂げています。したがって、同社の業績は日本の薬価引き下げ政策や少子高齢化の影響よりも、米国における薬価交渉制度(IRA法:インフレ抑制法)、米国食品医薬品局(FDA)の認可動向、そして為替相場(ドル円レート)の乱高下に遥かに強く左右されます。「日本の薬屋さんだから安定している」という思い込みは極めて危険であり、実態は米国ヘルスケアセクターのダイナミズムと規制リスクを色濃く反映するハイリスク・グローバル株であるという視座が欠かせません。
【プロの結論】投資家心理から読み解く「買い時」と適性判断
投資行動学の視点から見ると、武田薬品のような銘柄に引き寄せられる個人投資家は、高い配当利回りに判断基準を強く固定化される「アンカリング効果」に陥りやすい傾向があります。配当という目に見える確実なキャッシュフローに安心感を覚えるあまり、目に見えにくい「パイプラインの臨床失敗リスク」や「資本効率の悪化」を過小評価してしまう心理メカニズムです。
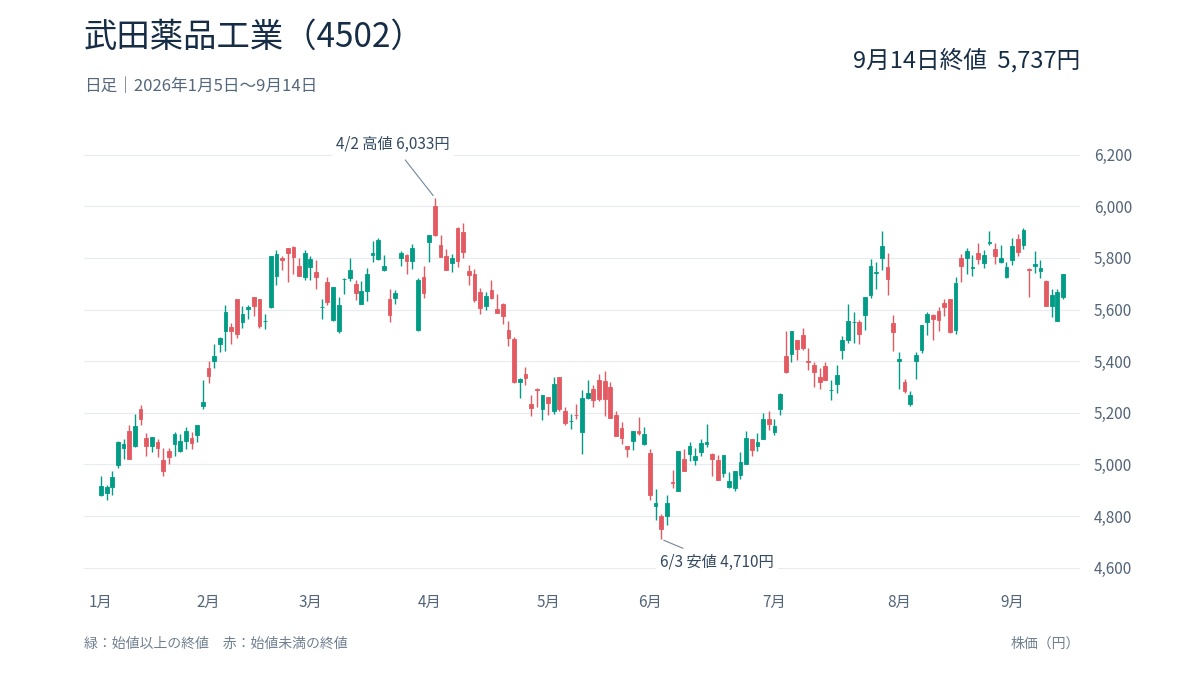
株式市場における「武田薬品 買い時」と今後のレンジを見極める上では、同社の株価下値支持線として機能してきた配当利回りの水準が重要な指標となります。過去の推移から、配当利回りが5.0%に近づく株価3,800円〜4,000円近辺は機関投資家の値頃感買いが入りやすい強力なサポートラインです。一方、上値については、主力パイプラインの収益貢献が数字として証明されるまで、アナリストのコンセンサス武田薬品 目標株価(4,500円〜4,800円前後)が強いレジスタンスとして意識されやすい展開が予想されます。
武田薬品への投資が向いている人・おすすめできない人の条件
- 向いている人:
- 株価の急騰を期待せず、年4%台後半の安定したインカムゲインを数年単位で再投資したい長期投資家。
- 新NISA口座を活用し、非課税メリットを最大限に活かして配当金を老後資金や副収入に充てたい層。
- 一時的な含み損に動揺せず、借金返済の進行とパイプラインの進捗をじっくり見守れる忍耐強い投資家。
- おすすめできない人:
- 半年から1年程度の短期間で数十%のキャピタルゲイン(値上がり益)を狙いたい成長株志向の投資家。
- 半導体株やAI関連銘柄のような相場の主役銘柄が急上昇する局面で、機会損失にストレスを感じやすい人。
- 製薬企業特有の「治験失敗による突発的な下方修正リスク」を心理的に許容できない慎重派。
【武田薬品工業の株価】に関するよくある質問(FAQ)
Q1:なぜ武田薬品の株価は業績に対してこれほど割安に放置されているのですか?
A1:約6.2兆円を投じたシャイアー買収に伴う巨額の有利子負債と、主力薬「ビバンセ」の特許切れによる減益懸念が機関投資家の評価を抑制しているためです。配当金が高いため一見お得に見えますが、市場は「借入金返済と大型パイプライン開発の行方」を慎重に見極めている段階にあります。
Q2:配当性向が100%を超える年がありますが、減配のリスクは本当にありませんか?
A2:公式の「累進的配当方針」に基づき、減配の可能性は現時点では極めて低いです。会計上の純利益は無形資産の償却費などで低く見えますが、現金支出を伴わない費用を除いた「Coreベースの利益」や営業キャッシュフローでは配当支払い能力を維持しています。ただし、財務状況の逼迫により、大幅な増配余地が乏しいのも事実です。
Q3:新NISAの成長投資枠で武田薬品を買うのは「買い時」といえますか?
A3:配当金を非課税で受け取り続けるインカム重視の戦略であれば、利回りが4.5%〜5%程度に達する局面は合理的な買い場といえます。ただし、値上がり益(キャピタルゲイン)まで過度に期待すると、長期のボックス圏推移により機会損失を感じるリスクがあるため、ポートフォリオの一部(守りのディフェンシブ枠)として組み入れる姿勢が賢明です。
まとめ:今後の動向と失敗しないための判断基準
武田薬品工業の株価を巡る環境は、過去の大型買収の後始末を終えつつ、新たな成長フェーズへ移行できるかどうかの極めて重要な転換期を迎えています。高配当利回りという魅力的な看板の裏には、パテントクリフの克服と巨額負債のコントロールという、製薬メガファーマならではの重厚な経営課題が潜んでいます。
投資家にとって最も避けるべきは、「高配当だから」という一面的な理由だけで全財産を投じ、市場平均から取り残されて後悔することです。配当という確かな果実を受け取りつつ、TAK-279をはじめとする次世代パイプラインの臨床結果や、キャッシュフローの回復スピードを客観的に観察し続ける姿勢こそが、この孤高のメガファーマと向き合う上での最善の戦略となります。 (出典: 武田 薬品 工業 の 株価(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
